Фармрынок России за девять месяцев 2026 года: сезонность, доходы и информационные всплески
Аптечный спрос по календарю: почему продажи лекарств растут в рублях, но сокращаются в упаковках
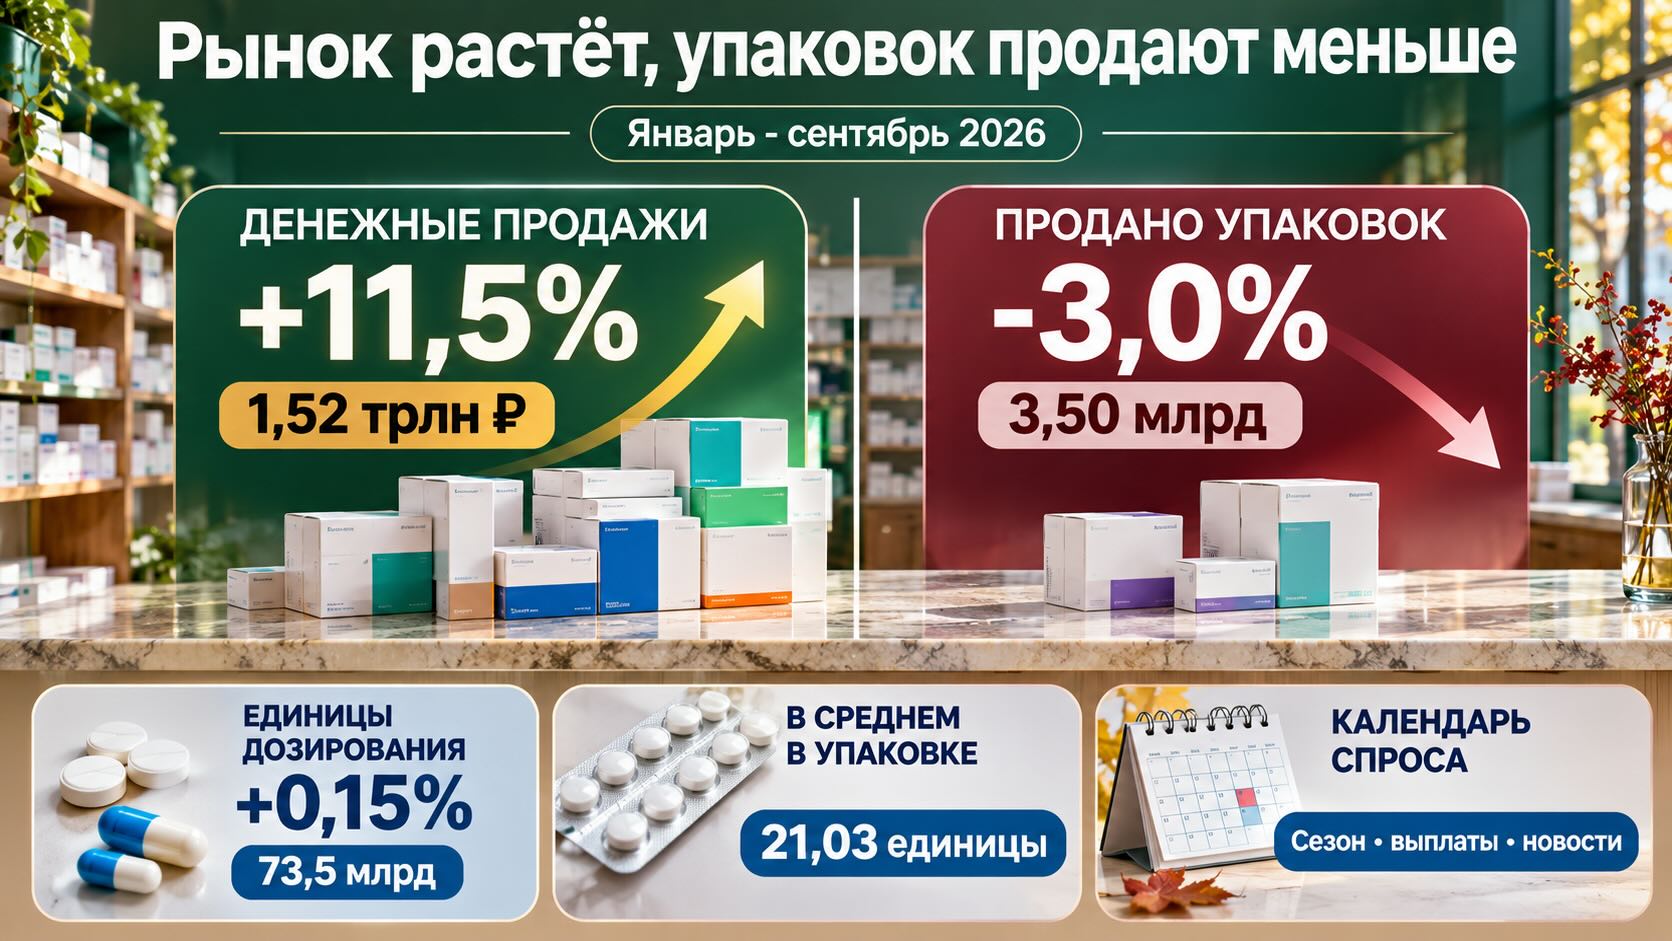
Российский розничный фармрынок за девять месяцев 2026 года вырос на 11,5% и достиг 1,52 трлн рублей. Однако за увеличением выручки скрывается снижение количества проданных упаковок на 3%. Исследование RNC Pharma показывает, что на аптечные продажи влияют не только заболеваемость и стоимость препаратов, но и размеры упаковок, сезонность, туристические потоки, даты выплаты зарплат и информационные события. Международные данные подтверждают существование подобных механизмов, хотя их выраженность различается между странами.
Рынок растёт в деньгах, но почти не увеличивается в количестве лекарств
10 ноября 2026 года директор по развитию аналитической компании RNC Pharma Николай Беспалов представил исследование «Розничный календарь», посвящённое особенностям аптечного спроса в России.
За январь-сентябрь 2026 года объём розничных продаж лекарственных препаратов достиг 1,52 трлн рублей против 1,36 трлн рублей за аналогичный период прошлого года. Все денежные показатели приведены в розничных ценах с учётом НДС.
При этом количество проданных упаковок сократилось с 3,61 до 3,50 млрд, или на 3%.
Аналитики RNC Pharma выделяют несколько составляющих изменения денежного объёма рынка:
- Изменение количества проданных упаковок: -3,0%.
- Появление нового ассортимента: +0,5%.
- Рост цен на сопоставимые препараты: +6,1%.
- Перераспределение спроса между препаратами и ценовыми сегментами: +7,9%.
Таким образом, увеличение выручки объясняется преимущественно ценовыми и структурными изменениями, а не ростом количества покупаемых упаковок.
Особенно показательно сравнение средней стоимости упаковки. В сентябре 2025 года она составляла 385,5 рубля, а в сентябре 2026 года достигла 452,9 рубля. Рост составил около 17,5%.
Однако индекс цен Ласпейреса, рассчитываемый для сопоставимого набора товаров, в сентябре 2026 года находился на уровне 6,5%.
Разница объясняется тем, что средняя стоимость покупки зависит не только от изменения цены конкретного лекарства, но и от выбора более дорогих препаратов, перераспределения продаж между категориями и размера приобретаемой упаковки.
В 2026 году ценовая динамика также отличалась от предыдущих лет. По данным RNC Pharma, индекс цен снизился до 5,5% в мае-июне, после чего начал повышаться. Беспалов связывает этот разворот с изменением экономических условий, в том числе с топливным кризисом. Однако представленные данные сами по себе не позволяют количественно определить вклад транспортных расходов в удорожание лекарств.
Упаковок становится меньше, а таблеток и ампул внутри них больше
Одно из наиболее интересных наблюдений исследования касается изменения размеров потребительских упаковок.
В 2022 году на одну упаковку лекарственного препарата приходилось в среднем 19,23 минимальной единицы дозирования. В 2025 году показатель увеличился до 20,40, а за первые три квартала 2026 года достиг 21,03.
Минимальная единица дозирования (МЕД) в методологии RNC Pharma — отдельная таблетка, капсула, ампула, флакон или другая единица лекарственной формы, входящая в потребительскую упаковку.
За январь-сентябрь 2026 года в российской рознице было реализовано 73,5 млрд таких единиц, на 0,15% больше, чем годом ранее.
Получается, что снижение продаж в упаковках не сопровождается сопоставимым уменьшением их содержимого. Покупатели приобретают меньше коробок, но в среднем получают больше единиц лекарственных форм.
Наиболее крупные упаковки, согласно исследованию, продаются с июня по август. В июле 2026 года средний показатель достиг 21,5 единицы на упаковку.
Это меняет интерпретацию рыночной статистики. Например, переход с упаковки на 20 таблеток на упаковку с 30 таблетками уменьшает число покупок при сохранении того же количества таблеток.
В международной фармакоэкономике для более точных сравнений используется показатель установленной суточной дозы (DDD). Организация экономического сотрудничества и развития применяет его при анализе потребления отдельных терапевтических классов.
DDD представляет собой условную среднюю поддерживающую суточную дозу лекарства по основному показанию у взрослых. Такой подход позволяет анализировать объёмы лекарственной терапии независимо от количества упаковок, хотя и не отражает фактическую дозу каждого пациента.
Показатель МЕД не эквивалентен DDD: количество таблеток или ампул ещё не характеризует длительность лечения. Тем не менее динамика МЕД даёт дополнительное представление о физических объёмах фармрынка.
От мартовского подъёма до декабрьского максимума: сезонность определяет аптечную экономику
Исследование выявляет устойчивые сезонные колебания аптечных продаж.
Первый выраженный подъём приходится на март. Затем весной и в начале лета активность постепенно снижается. Новый период роста начинается в августе-сентябре и обычно продолжается до декабря.
В 2025 году декабрьский объём продаж достиг 197,5 млрд рублей, существенно превысив показатели других месяцев.
В 2026 году мартовские продажи составили 179,9 млрд рублей, затем сократились до 161,3 млрд в июне и вновь увеличились до 184,3 млрд в сентябре.
Одно из объяснений связано с сезонной заболеваемостью респираторными инфекциями. Однако сезонный спрос затрагивает значительно больше терапевтических категорий.
Международные данные подтверждают выраженную связь между распространением инфекций и потреблением соответствующих препаратов.
В опубликованном 12 ноября 2026 года отчёте британского Агентства по безопасности здравоохранения (UKHSA) проанализировано применение противовирусного препарата осельтамивира в 2019-2025 годах. Его потребление в Англии обычно начинало увеличиваться в октябре, достигало максимума в декабре или январе и возвращалось к исходным значениям к апрелю.
При этом сезонность лекарственного потребления не всегда совпадает с сезонностью инфекций.
Климат и туристические маршруты создают разные календари потребления
Региональные данные RNC Pharma демонстрируют существенные различия между территориями.
В Москве, Московской области и Санкт-Петербурге весенний рост продаж особенно заметен в марте. Аналитики сопоставляют его с переходом среднесуточной температуры через ноль.
В Алтайском и Камчатском краях, а также в Магаданской области сезонная динамика отличается, что согласуется с различиями климатических условий.
Не менее заметное влияние оказывает туризм.
На морских курортах, включая Сочи и Геленджик, продажи увеличиваются в летние месяцы. В горнолыжных центрах Шерегеш и Архыз наиболее выраженная активность приходится на зимний туристический сезон. Для бальнеологических курортов, таких как Кисловодск и Ессентуки, характерен собственный календарь с повышенной активностью осенью.
Это означает, что потребление лекарств на конкретной территории определяется не только численностью постоянного населения, но и сезонным перемещением людей.
Различия существуют и между терапевтическими категориями.
Например, в 2026 году системные противоугревые препараты на основе изотретиноина демонстрировали высокий уровень продаж весной. Для местных средств против акне заметный рост продолжался летом и осенью.
Отдельный сезонный профиль наблюдается у препаратов экстренной контрацепции. В августе 2026 года их розничные продажи достигли 193,5 млн рублей против 141 млн рублей в феврале.
При этом денежные продажи нельзя напрямую интерпретировать как частоту заболеваний, число нежелательных беременностей или показатель сексуального поведения. На статистику одновременно влияют цены, доступность препаратов, структура населения и характер покупок.
Зарплата влияет на покупку лекарств не меньше, чем день недели
Особенно интересная часть исследования посвящена ежедневной динамике аптечных продаж.
RNC Pharma проанализировала период с 1 января по 29 октября 2026 года и обнаружила устойчивую повторяемость колебаний.
Минимальные продажи обычно фиксируются в субботу и воскресенье. Среди рабочих дней относительно низкие показатели характерны для четверга, тогда как вторник и пятница чаще сопровождаются повышенной активностью.
Особенно выраженные максимумы приходятся на 14-16-е числа месяца.
Беспалов связывает эти пики с распространённым графиком выплаты аванса.
Такое объяснение имеет международные подтверждения.
В исследовании экономиста Фредерика Плеснера Люнгсе из Копенгагенского университета, опубликованном в 2020 году, использовались административные данные о получателях социальных пособий в Дании и приобретении ими рецептурных лекарств.
Автор установил, что в день поступления выплат вероятность получения препарата по рецепту увеличивалась на 52%. Для отдельных лекарств, применяемых при хронических заболеваниях, увеличение достигало 99%.
Даже приобретение антибиотиков зависело от доступности денег: в день выплаты показатель повышался на 22%, а в предшествующие дни был ниже.
Это исследование, опубликованное в формате рабочей научной статьи, не доказывает, что российские покупатели руководствуются точно такими же механизмами. Однако оно подтверждает принципиально важную закономерность: финансовые ограничения могут приводить к откладыванию приобретения необходимого лечения.
Для здравоохранения это не только коммерческая проблема.
Если пациент с хроническим заболеванием переносит покупку лекарства из-за нехватки средств, между назначением и фактическим началом или продолжением терапии может возникать перерыв.
Иркутский инцидент: как сообщения о чуме изменили продажи гентамицина
Наиболее необычный пример в исследовании RNC Pharma связан с резким изменением спроса на инъекционные препараты гентамицина.
2 октября 2026 года после сообщений о смерти сотрудницы Иркутского научно-исследовательского противочумного института продажи гентамицина в Иркутской области увеличились до 144 упаковок за день. Накануне показатель составлял всего 6 упаковок.
Затем всплеск был зарегистрирован в Москве. 7 и 8 октября продажи достигли соответственно 180 и 187 упаковок в сутки, значительно превышая обычный уровень.
Гентамицин — антибиотик из группы аминогликозидов, применяемый при некоторых тяжёлых бактериальных инфекциях.
В клинических рекомендациях американских Центров по контролю и профилактике заболеваний (CDC) он включён в число препаратов первой линии для лечения чумы наряду с фторхинолонами.
Однако здесь необходимо разграничить информационный повод и эпидемиологические факты.
6 октября Reuters сообщило, что российские власти официально уведомили Всемирную организацию здравоохранения об отсутствии зарегистрированных случаев чумы в Иркутске. Исследования контактировавших с умершей сотрудницей людей не выявили опасных возбудителей.
Таким образом, скачок продаж не свидетельствует о возникновении вспышки заболевания.
Он демонстрирует другое явление: сообщения о потенциальной биологической угрозе способны в течение нескольких дней существенно изменить спрос на специфический рецептурный препарат.
При этом данные продаж не раскрывают, кто именно приобретал антибиотик и с какой целью. Нельзя автоматически заключать, что все дополнительные покупки были связаны с самостоятельной профилактикой.
Тем более что инъекционный гентамицин не предназначен для профилактического применения населением без медицинских показаний и контроля специалиста.
«Мультикан-8»: когда сообщения о безопасности сопровождаются реальной проблемой качества
Противоположная динамика наблюдалась на российском ветеринарном рынке.
В августе 2026 года появились сообщения о тяжёлых осложнениях и гибели собак после вакцинации препаратом «Мультикан-8» производства компании «Ветбиохим».
После распространения информации продажи вакцины резко сократились.
Однако этот пример нельзя рассматривать исключительно как реакцию потребителей на негативные публикации.
18 августа производитель инициировал отзыв отдельных серий вакцины. Позднее в образцах серии №20 был выявлен живой вирус болезни Ауески, опасный для животных.
Согласно информации, опубликованной «Ветбиохимом» 10 ноября, компания получила 177 обращений владельцев животных. По 128 обращениям были собраны необходимые подтверждающие документы, а 104 владельца получили компенсации.
Таким образом, снижение продаж происходило не только на фоне изменения отношения покупателей, но и вследствие реальных ограничений обращения продукции.
По представленным графикам невозможно отдельно оценить влияние новостей, отказов покупателей и изъятия вакцины из продажи.
Этот случай иллюстрирует важность различения неподтверждённых опасений, выявленных дефектов качества и последующих регуляторных мер.
ВОЗ в своих рекомендациях по коммуникации в сфере безопасности вакцинации подчёркивает необходимость оперативного расследования подобных событий и предоставления проверенной информации. От того, насколько своевременно устанавливаются причины происшествия, зависит доверие не только к отдельному препарату, но и к профилактическим программам.
Читайте также на АПТЕКИУМ:
- Укрупнение упаковок лекарств в России стало новой моделью аптечного спроса
- Российский фармрынок растёт без увеличения продаж упаковок: дорогие препараты меняют структуру рынка
Контекст рынка и отрасли:
Почему аптечным сетям и здравоохранению недостаточно отслеживать выручку
Полученные результаты имеют несколько практических следствий.
Для фармацевтических компаний и аптечных сетей сезонные закономерности позволяют точнее планировать ассортимент и товарные запасы. При этом прогнозирование только по итогам предыдущего месяца может быть недостаточным: необходимо учитывать географию, погодные условия, праздники, туристическую активность и календарь доходов населения.
Особое значение приобретает анализ физических объёмов. Рост денежной выручки может сопровождаться сокращением числа упаковок, а изменение их размеров способно скрывать реальную динамику количества приобретаемых лекарственных форм.
Для системы здравоохранения финансовая сезонность указывает на возможные проблемы непрерывности терапии. Если пациенты откладывают покупку препаратов до получения дохода, это требует внимания к доступности лечения, особенно при хронических заболеваниях.
Информационные всплески формируют ещё один риск. Внезапное увеличение спроса на специфический препарат может создавать локальные перебои в его доступности, даже если фактическая потребность в лечении не изменилась.
Вместе с тем результаты RNC Pharma требуют корректной интерпретации.
Представленные графики основаны на розничных продажах, а не на индивидуальных историях лечения. Они не показывают число пациентов, соблюдение назначений или клинические исходы. Совпадение пиков продаж с погодными изменениями, выплатами или публикациями ещё не доказывает причинную связь.
Для окончательного разделения факторов потребовался бы анализ с учётом заболеваемости, цен, доступности препаратов, структуры населения и особенностей работы аптек.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Николай Беспалов. «Розничный календарь: особенности спроса на российском фармрынке в 2026 г.»
- OECD. Health at a Glance 2025. Pharmaceutical consumption
- UK Health Security Agency. ESPAUR report 2025 to 2026: Chapter 3. Antimicrobial consumption
- University of Copenhagen. Frederik Plesner Lyngse. Liquidity Constraints and Demand for Healthcare: Evidence from Danish Welfare Recipients
- Reuters. Russia tells WHO there are no plague cases in Siberian city