RNC Pharma 21 июля 2026: Натуральное потребление венотоников снижается, но рынок продолжает расти за счёт подорожания и смещения спроса в сторону более дорогих препаратов
Российский рынок венотоников вступил в фазу качественного, а не количественного роста
Главный вывод первой половины 2026 года заключается в том, что рынок венотоников продолжает увеличиваться в денежном выражении, несмотря на сокращение количества реализованных упаковок. Рост выручки обеспечивается не расширением потребления, а повышением средней стоимости лечения и смещением спроса в сторону более дорогих препаратов, прежде всего системного действия. Для производителей это означает усиление конкуренции за ценностное предложение, а для аптек — необходимость более точного управления ассортиментом и ценовыми сегментами.
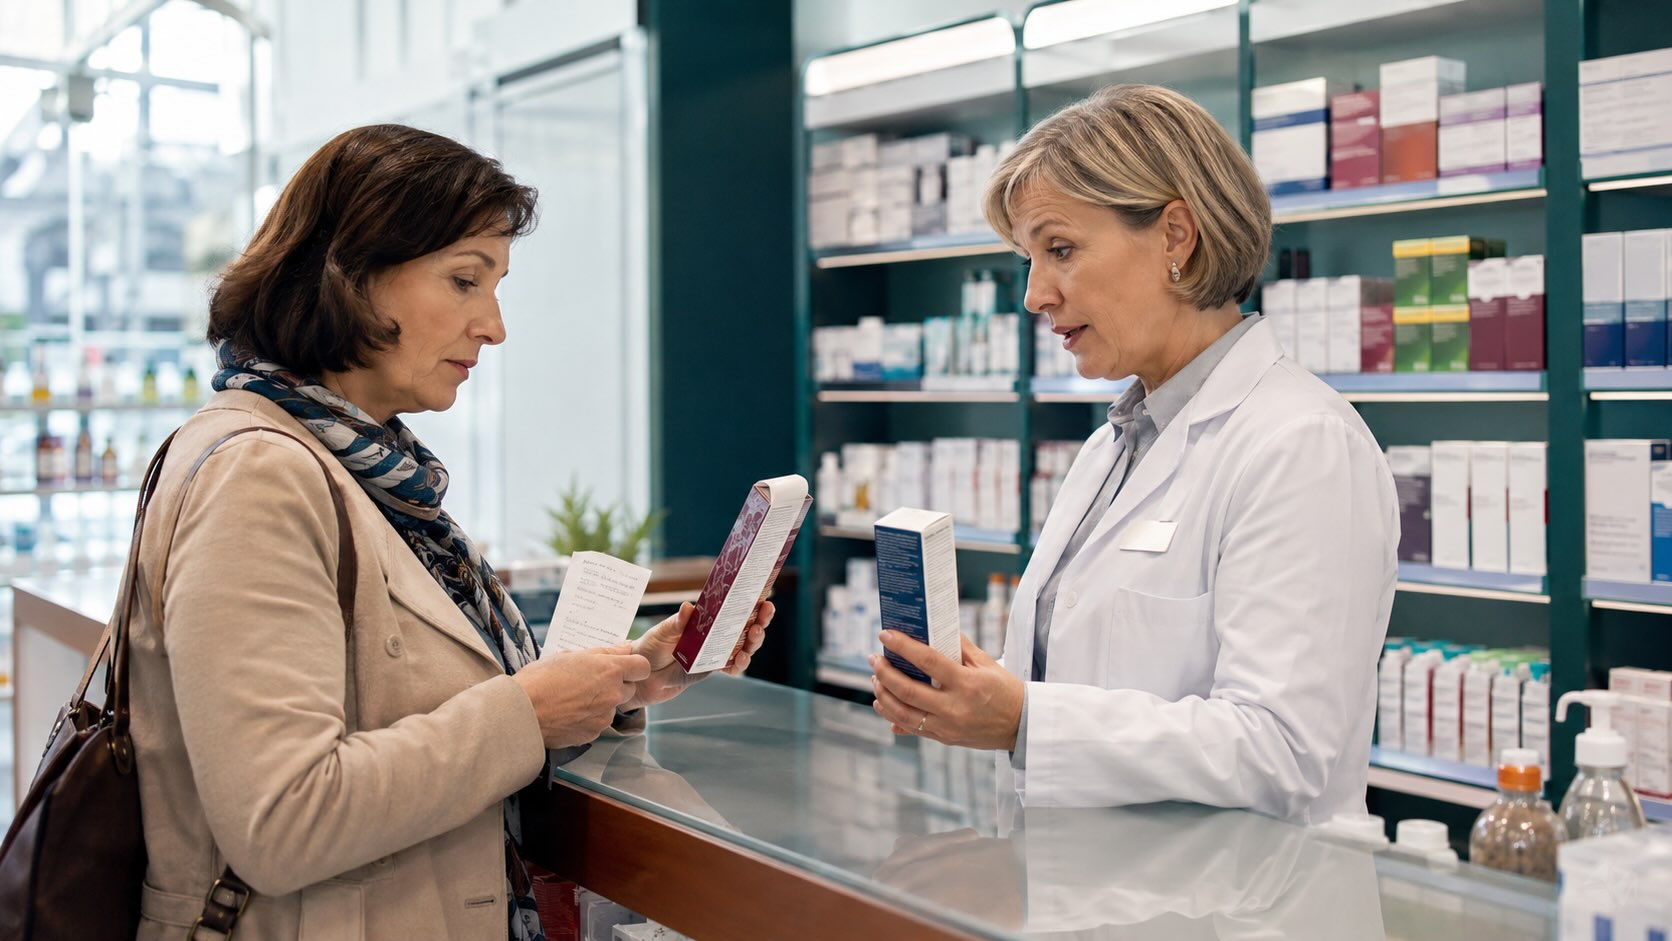
По данным RNC Pharma, в январе–июне 2026 года объём российского розничного рынка венотоников достиг 20,3 млрд рублей (+8,3% год к году), тогда как продажи в натуральном выражении снизились на 3,6% — до 26 млн упаковок. Средняя стоимость упаковки выросла сразу на 12,3%, превысив 782 рубля. Это продолжение долгосрочного тренда последних лет: рынок растёт по стоимости, но сокращается по объёму. Наиболее устойчивые позиции сохраняют системные препараты, прежде всего Детралекс и Венарус, тогда как сегмент местных средств уже несколько лет находится в состоянии стагнации.
Денежный рост больше не означает увеличение потребления
График RNC Pharma хорошо демонстрирует изменение структуры роста рынка.
В 2022 году объём продаж составлял 26,4 млрд рублей при реализации 53,4 млн упаковок. К концу 2025 года денежный объём вырос до 37,2 млрд рублей, тогда как физические продажи снизились до 52,1 млн упаковок.
В первом полугодии 2026 года тенденция только усилилась:
- продажи достигли 20,3 млрд рублей (+8,3% год к году);
- количество реализованных упаковок сократилось до 26 млн (-3,6%).
Таким образом, рынок уже второй год подряд растёт исключительно за счёт увеличения стоимости одной упаковки и изменения структуры спроса.
Средняя цена становится главным драйвером рынка
Средняя стоимость упаковки увеличилась за год на 12,3% и превысила 782 рубля.
Это существенно выше темпа роста денежного рынка (+8,3%), что объясняет сокращение натурального потребления. Покупатели приобретают меньше упаковок, однако расходы продолжают увеличиваться.
Подобная картина обычно свидетельствует сразу о нескольких процессах:
- постепенном удорожании терапии;
- переключении покупателей на более дорогие препараты;
- усилении роли брендов с высокой добавленной стоимостью;
- изменении структуры ассортимента в пользу более дорогих продуктов.
Иными словами, речь идёт не столько об инфляции, сколько о постепенном изменении модели потребления.
Системные препараты окончательно формируют рынок
Одним из наиболее показательных результатов исследования является структура категории.
Системные венотоники обеспечивают более 72% денежного оборота рынка, хотя на их долю приходится лишь 41% реализованных упаковок.
Это означает, что именно системная терапия формирует основную экономику категории. Она значительно дороже местных препаратов и остаётся главным источником роста для производителей.
Системные венотоники обеспечивают более 72% денежного оборота рынка, хотя на их долю приходится лишь 41% реализованных упаковок.
При этом натуральные продажи системных препаратов также начали снижаться. Если сегмент местных средств сокращается начиная с 2023 года, то системные препараты перешли к снижению объёмов только в 2025 году. В первом полугодии 2026 года падение усилилось:
- системные препараты — минус 3,3% в упаковках;
- местные препараты — минус 3,8%.
Таким образом, снижение спроса уже затрагивает весь рынок, а не только отдельные сегменты.
Лидеры выигрывают даже на сокращающемся рынке
Несмотря на снижение общего количества проданных упаковок, крупнейшие бренды продолжают укреплять позиции.
Безусловным лидером остаётся Детралекс (Servier), который контролирует почти треть денежного рынка (около 32%). Особенно показательно, что бренд увеличивает продажи одновременно в денежном (+10,4%) и натуральном (+8,1%) выражении. Это означает, что препарат продолжает отбирать долю у конкурентов даже в условиях общего снижения рынка.
Вторую позицию занимает Венарус («Биннофарм Групп»), который демонстрирует ещё более высокие темпы роста:
- +16,6% в денежном выражении;
- +9,2% в упаковках.
Подобная динамика говорит о продолжающемся усилении отечественного игрока в крупнейшем сегменте категории.
Интересным выглядит изменение третьего места рейтинга. Линейка Троксевазин (Тева) обошла Флебодию («Иннотек»), несмотря на сокращение натурального спроса. Денежные продажи бренда продолжают увеличиваться благодаря более высокой стоимости реализуемой продукции.
Побеждают не все дорогие бренды
Рост средней стоимости упаковки не означает автоматического успеха каждого премиального препарата.
Флебодия демонстрирует показательную ситуацию: денежные продажи увеличились лишь на 3,8%, тогда как натуральное потребление сократилось на 2,9%.
Это говорит о том, что ценовой рост уже не способен полностью компенсировать потерю объёмов. Для отдельных брендов усиливается необходимость поддерживать спрос не только за счёт цены, но и за счёт конкурентных преимуществ.
Российские производители постепенно усиливают присутствие
За последние годы большинство новых зарегистрированных препаратов относятся к системным венотоникам отечественного производства.
Практически все новые продукты используют уже хорошо известную комбинацию гесперидин + диосмин. Это свидетельствует не о появлении принципиально новых механизмов действия, а о расширении конкурентного поля внутри существующей терапевтической ниши.
Показателен пример бренда Роклис («Артелар»), продажи которого выросли на 39%, что позволило препарату подняться на 11-е место в категории.
Это подтверждает, что даже на зрелом рынке остаётся возможность быстрого роста при удачном позиционировании.
Главный риск категории — насыщение рынка
Долгосрочная динамика показывает постепенное насыщение категории.
Количество пациентов не демонстрирует роста, достаточного для увеличения натурального потребления. Всё большее значение приобретает перераспределение долей между брендами.
Для производителей это означает, что борьба будет идти преимущественно за существующих покупателей, а не за расширение самой категории.
Именно поэтому значение маркетинга, программ лояльности, рекомендаций врачей и фармацевтического консультирования продолжит возрастать.
Ассортимент аптек всё сильнее будет зависеть от эффективности системных брендов
Для аптечных сетей результаты исследования имеют несколько практических последствий.
Во-первых, системные препараты окончательно становятся ключевым источником оборота внутри категории венотоников. Именно они формируют основную денежную выручку, поэтому управление ассортиментом должно учитывать не только количество SKU, но и их вклад в товарооборот.
Во-вторых, сокращение натурального потребления означает снижение скорости оборота отдельных позиций. Это повышает требования к ассортиментной политике и работе с запасами.
В-третьих, усиление крупнейших брендов может привести к дальнейшей концентрации продаж вокруг ограниченного числа лидеров, что увеличивает значение переговоров производителей с аптечными сетями и программ поддержки продаж.
Наконец, продолжающийся рост отечественных брендов свидетельствует о сохранении потенциала локальных производителей в сегменте зрелых рецептурных и безрецептурных категорий.
Что дальше
Если текущие тенденции сохранятся, рынок венотоников продолжит демонстрировать умеренный рост в денежном выражении при дальнейшем сокращении натурального потребления.
Наиболее вероятный сценарий ближайших лет — усиление конкуренции между системными препаратами, дальнейшая консолидация продаж вокруг нескольких ведущих брендов и постепенное сокращение роли местных лекарственных форм как драйверов категории.
Читайте также на АПТЕКИУМ:
- RNC Pharma 8 июня 2026: Рынок антимикотиков входит в фазу снижения продаж
- RNC Pharma 7 июля 2026: Противозудные средства в России растут в деньгах, но не в упаковках
Контекст рынка и отрасли:
Когда важнее удержать долю рынка, чем нарастить объём продаж
Для производителей ключевой задачей становится не столько расширение рынка, сколько увеличение собственной доли внутри уже сформированной категории. Это повышает ценность сильного бренда, доказательной базы, программ продвижения и устойчивых отношений с врачебным и аптечным сообществом.
Аптечным сетям следует учитывать, что денежный рост категории не означает увеличения покупательского потока. При планировании закупок и ассортимента всё большее значение будут иметь структура продаж, скорость оборачиваемости и вклад отдельных брендов в валовую прибыль.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.