Аптечный рынок растёт без роста упаковок: Rx даёт оборот, а СТМ-БАД меняют экономику полки
За семь месяцев рынок прибавил 5% в рублях при падении на 7% в упаковках; почти весь прирост выручки обеспечил Rx, а БАД-СТМ выросли на 34% против 6% у категории в целом
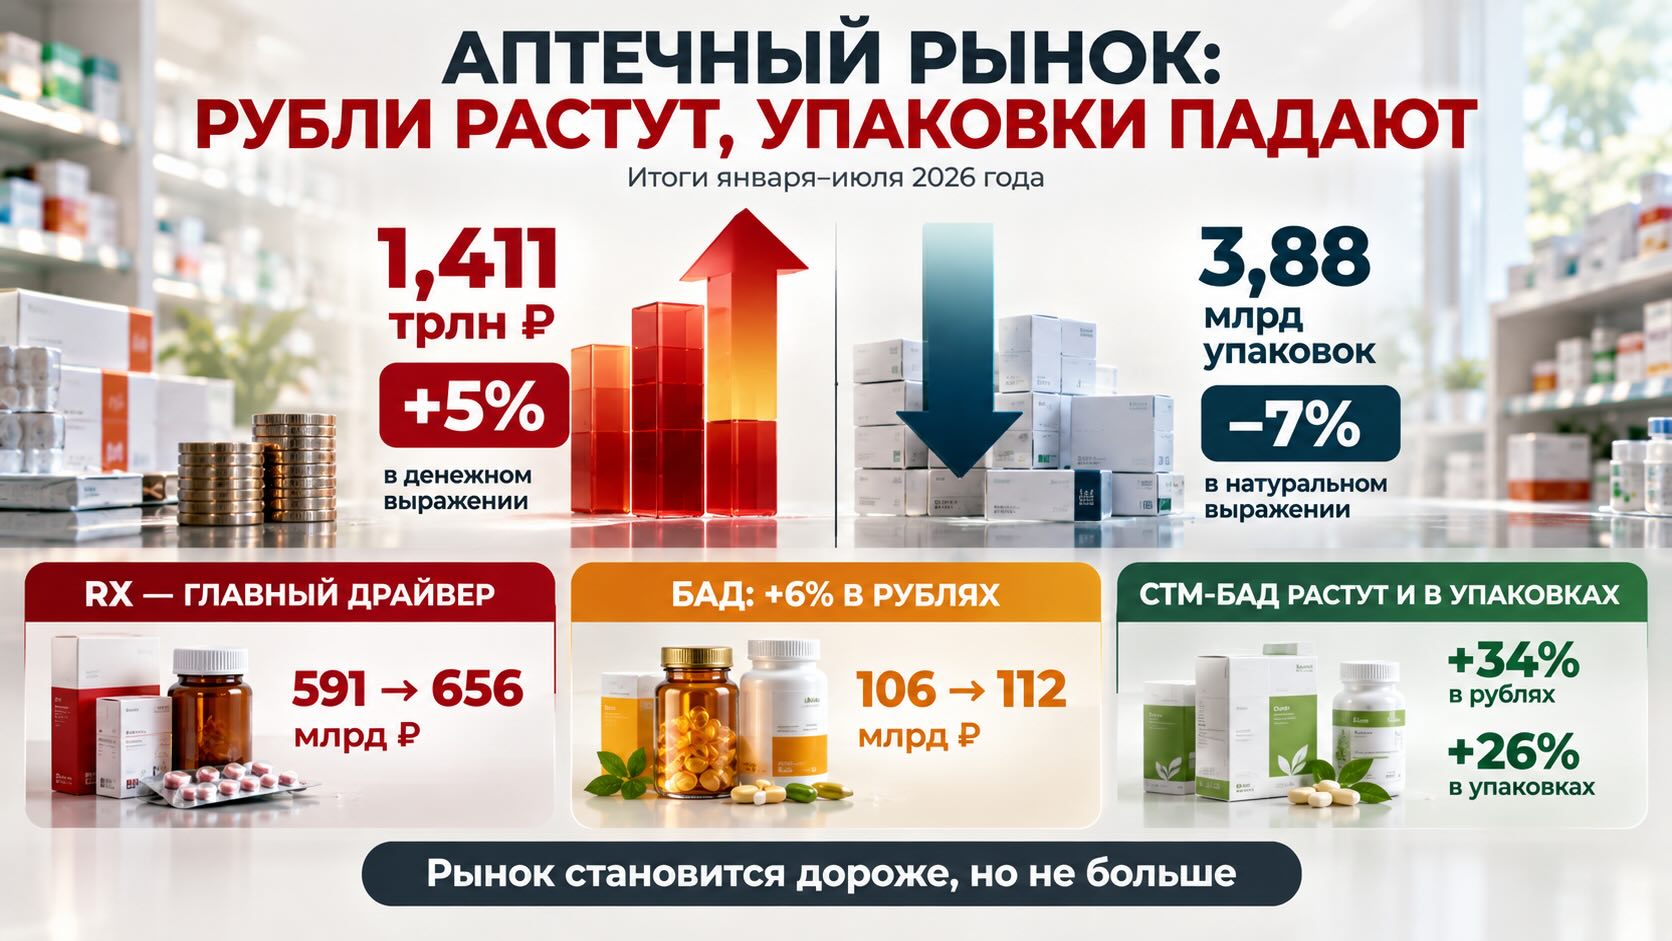
Российский аптечный рынок всё заметнее переходит от модели роста за счёт количества проданных упаковок к модели роста за счёт стоимости товарного микса. За январь—июль 2026 года продажи достигли 1,411 трлн руб., что на 5% выше прошлого года, однако натуральный объём сократился на 7%, до 3,88 млрд упаковок. Почти весь абсолютный прирост рынка в рублях дал рецептурный сегмент: его продажи увеличились с 591 до 656 млрд руб. При этом особая история развивается внутри БАД. Категория в целом выросла лишь на 6% в деньгах при снижении числа упаковок, тогда как БАД под собственными торговыми марками (СТМ) аптечных сетей прибавили 34% в рублях и 26% в упаковках. Это означает, что СТМ растут не просто вместе с рынком, а быстро отбирают долю у брендированных продуктов. Для аптечных сетей СТМ становятся способом одновременно поддерживать оборот, увеличивать маржу и получать больший контроль над ассортиментом. Для производителей это меняет правила доступа к полке: одного присутствия в прайс-листе становится недостаточно — бренд должен самостоятельно создавать устойчивый спрос.
Рынок увеличивает рубли, а не количество покупок
Главная цифра первых семи месяцев 2026 года — не рост аптечного рынка на 5%, а разрыв между денежной и натуральной динамикой.
В рублях рынок вырос с 1,338 до 1,411 трлн руб. В упаковках одновременно сократился с 4,15 до 3,88 млрд.
Если разделить оборот на количество упаковок, средняя выручка на одну проданную упаковку увеличивается примерно с 322 до 364 руб., то есть почти на 13% за год.
Это нельзя автоматически называть ростом цен на 13%. Показатель включает как собственно изменение цен, так и ассортиментный сдвиг в сторону более дорогих препаратов и категорий. Но экономический смысл очевиден: каждая оставшаяся в рынке упаковка приносит аптечной рознице всё больше рублей.
Тенденция продолжается уже несколько лет. За YTD’7 2023 рынок составлял 1,03 трлн руб. при 4,26 млрд упаковок. К YTD’7 2026 оборот вырос примерно на 37%, тогда как натуральный объём оказался почти на 9% ниже. Расчётная выручка на упаковку за этот период поднялась примерно с 242 до 364 руб. — более чем на 50%.
Аптечный рынок становится дороже, но не больше.
Rx фактически стал главным двигателем стоимостного роста
Особенно показательна структура прироста.
Продажи рецептурных лекарств выросли с 591 млрд руб. за семь месяцев 2025 года до 656 млрд руб. в 2026-м. Это дополнительные 65 млрд руб.
Весь аптечный рынок за тот же период прибавил около 73 млрд руб. Иными словами, с учётом округления данных примерно девять десятых чистого прироста рынка обеспечил один Rx-сегмент.
При этом количество проданных упаковок Rx снизилось с 1,19 до 1,15 млрд. Расчётная выручка на упаковку выросла приблизительно на 15%.
У OTC картина ещё жёстче: оборот практически не изменился — 447 против 452 млрд руб., — тогда как натуральный объём снизился с 1,61 до 1,48 млрд упаковок. Средняя выручка на упаковку увеличилась примерно на 10%.
У прочего аптечного ассортимента уже не удалось компенсировать натуральное падение: продажи снизились со 195 до 190 млрд руб.
БАД находятся между этими сценариями: рублёвые продажи выросли со 106 до 112 млрд руб., но количество упаковок сократилось. Расчётная выручка на упаковку при этом увеличилась примерно на 17%.
Получается важная для бизнеса конструкция: оборот рынка пока удаётся поддерживать за счёт более дорогого товарного микса, но натуральная база сжимается практически повсеместно.
Рост Rx на 64% выглядит сильно, но сравнивать крайние месяцы нужно осторожно
Помесячный график АльфаРМ хорошо показывает разницу между сегментами. С января 2023 года по июль 2026-го продажи Rx в рублях выросли с 58,1 до 95,4 млрд руб. — на 64%. У БАД рост составил около 36%, у OTC — только 9%.
Направление тренда очевидно: Rx растёт значительно быстрее.
Но эти показатели не следует смешивать с обычной годовой динамикой. Сравниваются январь 2023-го и июль 2026-го, то есть разные календарные месяцы, а особенно у OTC выражена сезонность.
Есть ещё одна методологическая деталь. На слайде показатели +1,19% для Rx, +0,19% для OTC и +0,74% для БАД обозначены как CAGR. Судя по самим исходным значениям и продолжительности периода, это фактически среднемесячный сложный темп роста, а не привычный годовой CAGR.
Если пересчитать тот же интервал в годовые темпы, получится ориентировочно около 15% для Rx, 2% для OTC и 9% для БАД.
Поэтому для оценки текущего состояния рынка более корректно смотреть на сопоставимые YTD-периоды, а график крайних месяцев использовать как подтверждение долгосрочного направления.
СТМ-БАД — редкое место рынка, где растут не только рубли, но и упаковки
Наиболее интересная часть данных начинается внутри категории БАД.
По предоставленному слайду АльфаРМ аптечные продажи БАД-СТМ за YTD’7 увеличились с 16,9 млрд руб. в 2025 году до 22,7 млрд руб. в 2026-м — на 34%.
Но принципиально важнее натуральная динамика: количество упаковок выросло с 55,4 до 69,9 млн, то есть на 26%.
Это полностью противоположно поведению аптечного рынка в целом.
У рынка упаковки сокращаются на 7%. У БАД в целом — также снижаются. А у БАД-СТМ физические продажи растут более чем на четверть.
Расчётная выручка на упаковку СТМ-БАД увеличилась примерно с 305 до 325 руб., лишь на 6–7%. Следовательно, основная часть 34-процентного денежного роста обеспечена именно расширением натурального объёма, а не только увеличением стоимости упаковки.
Это важное отличие. СТМ — один из немногих сегментов представленных данных, где рост выглядит преимущественно реальным расширением продаж.
Каждая четвёртая упаковка БАД действительно становится СТМ
Из сопоставления слайдов получается ещё более наглядная картина.
Весь аптечный рынок БАД за YTD’7 2026 составляет около 112 млрд руб. и 0,27 млрд упаковок. БАД-СТМ — 22,7 млрд руб. и 69,9 млн упаковок.
Таким образом, СТМ дают приблизительно 20% продаж БАД в рублях и около четверти натурального объёма. Последний показатель соответствует тезису Николая Демидова о том, что каждая четвёртая упаковка БАД, купленная в аптеке, уже относится к СТМ.
Есть и менее очевидный вывод.
Средняя расчётная стоимость упаковки БАД-СТМ — около 325 руб., тогда как по категории БАД в целом получается приблизительно 415 руб. То есть СТМ в среднем продаются дешевле.
Одновременно, по словам Николая Демидова, их маржинальность для аптек на 10–20 пунктов выше, чем у брендированных продуктов.
Если оба показателя рассматривать вместе, становится понятна экономическая привлекательность модели: аптеке необязательно продавать СТМ дороже бренда. Дополнительная маржа может возникать за счёт контроля закупочной цены, цепочки создания стоимости и отсутствия части расходов, которые присутствуют в экономике традиционного бренда.
Почти весь новый рублёвый рост категории БАД приходится на СТМ
Сопоставление двух слайдов даёт ещё один сильный сигнал.
Весь аптечный рынок БАД увеличился примерно со 106 до 112 млрд руб. — приблизительно на 6 млрд руб.
Продажи БАД-СТМ одновременно выросли с 16,9 до 22,7 млрд руб. — примерно на 5,8 млрд.
Из-за округления исходных показателей эти цифры нельзя использовать как точное разложение рынка. Но направление практически однозначно: большая часть прироста категории БАД в рублях в 2026 году может объясняться развитием СТМ.
В натуральном выражении контраст ещё сильнее. Категория БАД в целом сокращается, тогда как СТМ прибавляют 14,5 млн упаковок.
То есть речь идёт уже не просто о растущем дополнительном сегменте. СТМ активно перераспределяют существующий аптечный спрос внутри категории.
Для производителей брендированных БАД это значительно более серьёзный вызов, чем обычное усиление ещё одного конкурента.
Конкурентом становится сама аптечная сеть, которая одновременно контролирует полку, рекомендации внутри точки продаж, цифровую витрину и собственную товарную марку.
СТМ уходят от модели «дешёвого витамина»
ТОП-10 групп ATC.BAA второго уровня дают 64,5% продаж БАД-СТМ. При этом шесть из десяти крупнейших групп растут быстрее рынка СТМ-БАД в целом, где динамика составляет +34%.
Особенно быстро увеличиваются продажи прочих БАД, влияющих на центральную нервную систему — +66%, продуктов с глюкозамином и хондроитином — +62%, минеральных продуктов — +53%, средств от боли в горле — +50%, омега-3 и рыбьего жира — +40%.
Это важно ещё и потому, что некоторые быстрорастущие группы совсем не являются низкоценовыми.
Средняя цена продуктов с глюкозамином и хондроитином достигает 1307 руб., прочих минералов — 760 руб., омега-3 и рыбьего жира — 685 руб.
Следовательно, СТМ постепенно выходят за пределы простой стратегии «аналог дешевле известного бренда». Сети осваивают категории с более высоким средним чеком и выраженным потребительским запросом.
А значит, потенциальная зона конкуренции между СТМ и фармацевтическими брендами будет расширяться.
Сети диверсифицируют производителей, а сами производители зависят от нескольких крупных заказчиков
Матрица крупнейших заказчиков СТМ показывает ещё одну структурную особенность рынка.
У представленных производителей пять крупнейших клиентов обеспечивают от 67,9 до 87,7% оборота. У ВТФ показатель составляет 81%, у «Квадрат-С» — 77,4%, у «Поляриса» — 87,7%, у фармацевтической фабрики Пензы — 84,4%.
Для контрактного производителя это высокая концентрация бизнеса.
При этом сами аптечные сети, наоборот, стремятся не зависеть от одного производителя. Причины понятны: риск перебоев, необходимость быстро расширять ассортимент, конкуренция между поставщиками по себестоимости и срокам вывода продукта.
Возникает асимметрия переговорной силы.
Крупная сеть может распределять заказы между несколькими площадками. Производитель же может получить существенную часть своей загрузки от нескольких крупных аптечных клиентов.
По мере роста СТМ контрактные производители получают больше объёма, но одновременно становятся чувствительнее к решениям крупнейших заказчиков.
В исходных данных есть расхождение, которое важно не прятать
В предоставленном слайде АльфаРМ продажи БАД-СТМ за YTD’7 2026 указаны на уровне 22,7 млрд руб. и 69,9 млн упаковок, а база YTD’7 2022 — 6,5 млрд руб. и 27,3 млн упаковок.
В публикации «Фармацевтического вестника» приведены несколько иные показатели: рост с 6,9 до 24,9 млрд руб. и с 28,9 до 77,7 млн упаковок.
Предоставленные материалы не объясняют причину различия. Это может быть связано с различным периметром данных, временем обновления базы или методологией расчёта, но утверждать это без пояснения АльфаРМ нельзя.
Поэтому в расчётах этой статьи использованы показатели непосредственно со слайда АльфаРМ как первичного аналитического материала. Цифры публикации «ФВ» используются только там, где речь идёт о комментариях участников дискуссии.
Есть и ещё одна метрика, требующая аккуратного чтения. Фраза «каждый пятый рубль аптека зарабатывает в секторе БАД» не может означать долю БАД в общей аптечной выручке: по представленным данным БАД формируют около 8% стоимостного объёма рынка. Вероятно, речь идёт о другом экономическом показателе — например, вкладе в доход или маржу, — однако в опубликованном материале точное определение этой метрики не приведено.
Полка становится финансовым инструментом: бренду придётся создавать спрос, сети — считать каннибализацию
Для аптечной сети дальнейшее развитие СТМ выглядит рациональным ответом на стагнацию натурального рынка. Когда число проданных упаковок не растёт, увеличить экономику существующей точки можно за счёт более высокой валовой маржи, лучшего товарного микса и большей доли продуктов, стоимость которых сеть контролирует сама.
Но максимизация доли СТМ не должна становиться самоцелью. Участники дискуссии называют значительно более умеренные ориентиры для всей аптечной розницы: порядка 10–16% продаж у партнёрских аптек IRIS и около 10% офлайн у «Риглы-Здравсити», тогда как хороший показатель в онлайне оценивается примерно в 5%. Это показывает, что СТМ дополняют брендированный ассортимент, а не механически заменяют его.
Для производителей лекарств и БАД последствия более фундаментальны. Аптечная сеть всё меньше заинтересована просто хранить на полке ещё один продукт. Если производитель не создаёт узнаваемость, врачебную рекомендацию или устойчивый потребительский спрос, у сети возникает экономический стимул предложить собственную альтернативу и самой профинансировать её продвижение за счёт более высокой маржи.
Именно поэтому комментарий Бориса Попова о производителях, которые должны сами инвестировать в устойчивый спрос, описывает гораздо более крупный сдвиг, чем развитие частных марок.
Конкуренция перемещается от борьбы за физическое присутствие на полке к борьбе за право эту полку экономически оправдать.
Для контрактных производителей, напротив, открывается растущий рынок. Но требования будут становиться жёстче: короткий срок разработки, гибкая фасовка, конкурентная себестоимость, способность быстро масштабировать объём и одновременно работать с несколькими крупными сетями.
Для закупочных подразделений аптек критическим становится многоканальный поиск поставщиков: зависимость от одного производителя противоречит самой логике быстро расширяющегося портфеля СТМ.
- Аптечные сети перехватывают рынок БАД через собственные марки
- Аптечные сети меняют модель роста под давлением спроса
Контекст рынка и отрасли:
Следующая фаза роста будет зависеть не от новых аптек, а от доходности существующего покупателя
Представленные данные описывают рынок, где физическое расширение уже не гарантирует экономический рост.
Количество упаковок снижается. OTC почти перестал расти в рублях. Прочий ассортимент сокращается. Основную динамику обеспечивает Rx, а внутри БАД быстро перераспределяется спрос в пользу СТМ.
Если эта модель сохранится, у аптечных сетей будет три естественных направления повышения экономики существующей инфраструктуры: увеличение стоимости товарного микса, развитие цифрового канала и расширение собственных марок.
Но у модели есть пределы.
Рост средней выручки на упаковку не может бесконечно компенсировать сокращение натурального спроса. Кроме того, представленные данные не позволяют разделить ценовой эффект, изменение ассортимента и переход покупателей в более дорогие продукты. Поэтому нынешний стоимостной рост нельзя автоматически считать ростом реального потребления лекарств.
Для СТМ главный вопрос будет другим: насколько долго они смогут расти за счёт захвата доли у брендов после достижения высокой пенетрации в наиболее развитых региональных сетях.
Именно здесь в ближайшие годы, вероятно, развернётся одна из главных конкурентных историй аптечного рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.