Data Insight 4 сентября 2026: Рынок интернет-аптек России в 2026 году растёт быстрее в рублях, чем в заказах
Российская ePharma продолжает расти двузначными темпами даже в сезонном минимуме
Июль показал важную особенность российского аптечного eCommerce: месячный спрос практически перестал расти относительно июня, но рынок всё равно оказался на 18% выше прошлогоднего уровня. Если текущая траектория сохранится, Data Insight оценивает ориентир на конец 2026 года примерно в 337 млн онлайн-заказов и 542 млрд рублей — причём денежный объём растёт заметно быстрее количества заказов.
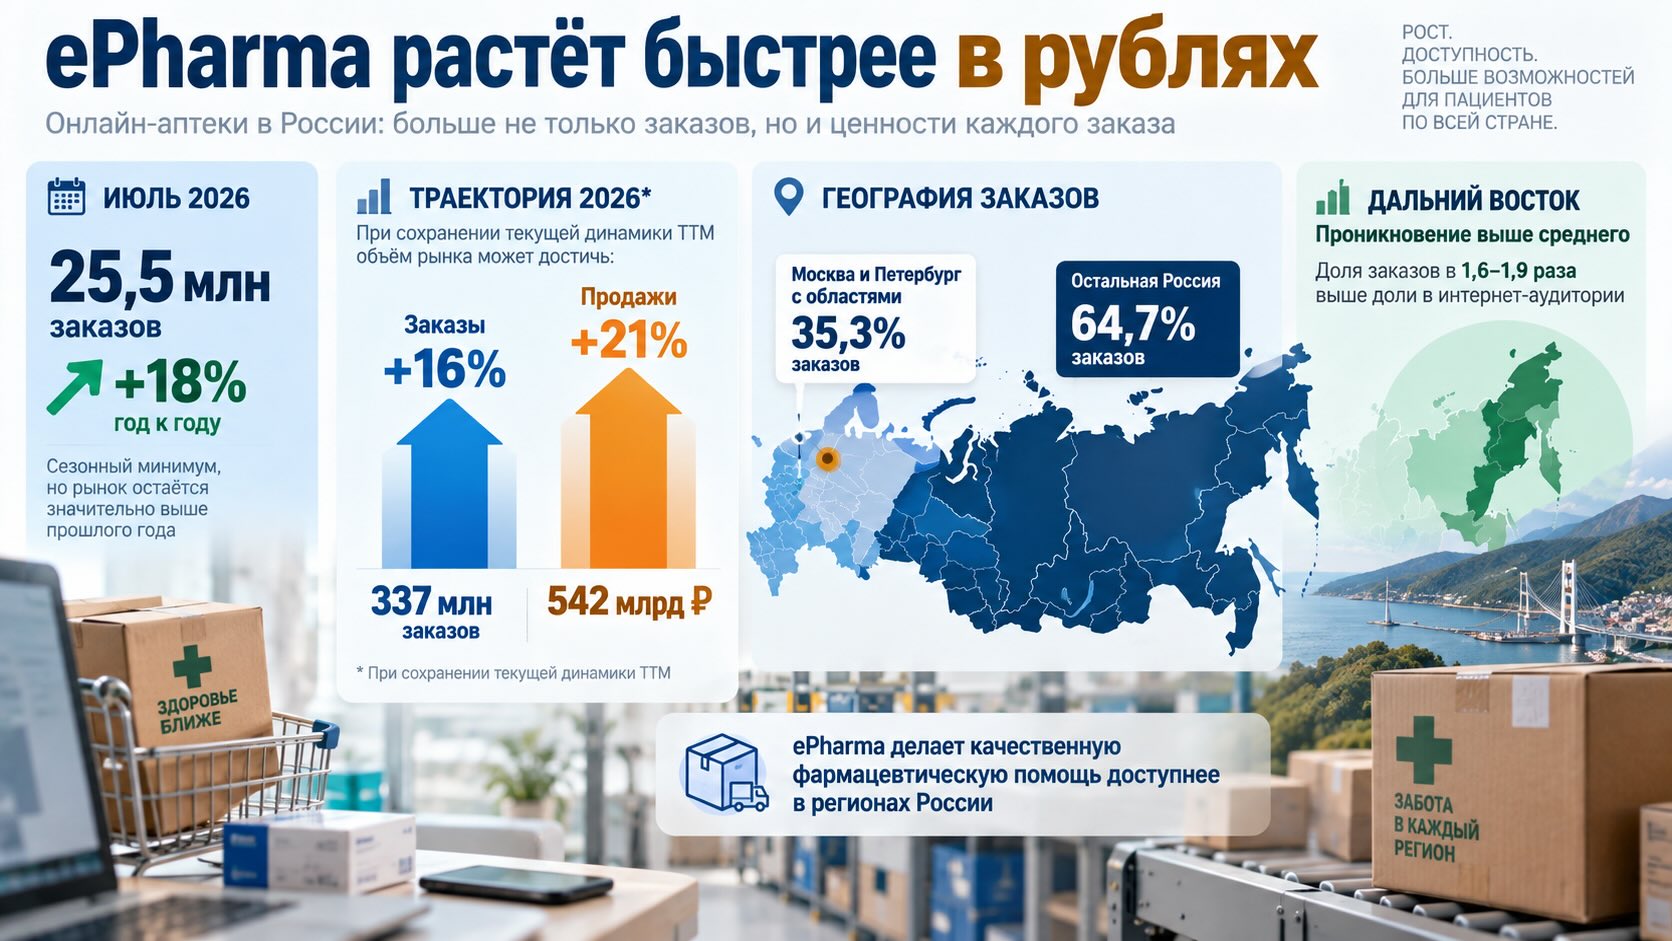
В июле 2026 года российские интернет-аптеки выполнили 25,5 млн заказов — на 0,1% меньше, чем в июне, но на 18% больше, чем годом ранее. Среднесуточное количество заказов снизилось на 3%, до 822 тыс., однако это скорее сезонный сигнал, чем признак разворота рынка: Data Insight называет июль традиционным минимумом ePharma. Гораздо важнее структурные показатели. Онлайн-фарма остаётся существенно менее сконцентрированной вокруг Москвы и Петербурга, чем многие другие сегменты eCommerce: на два столичных макрорегиона приходится только 35,3% заказов. Особенно высокое проникновение наблюдается на Дальнем Востоке. При сохранении июльской динамики скользящих 12-месячных показателей рынок может закончить 2026 год на уровне около 337 млн заказов и 542 млрд рублей, что соответствует росту на 16% и 21% к 2025 году. Разрыв между этими темпами указывает на ещё один существенный процесс: денежная ёмкость онлайн-канала увеличивается быстрее его транзакционной активности.
Июльская остановка роста оказалась сезонной, а не структурной
25,5 млн выполненных онлайн-заказов за июль практически повторяют июньский результат: снижение составило всего 0,1%. На первый взгляд рынок вышел на плато.
Но сравнение с предыдущим месяцем здесь способно ввести в заблуждение. В среднем интернет-аптеки выполняли 822 тыс. заказов в сутки — на 3% меньше июня. Data Insight прямо отмечает, что июль традиционно является сезонным минимумом ePharma, а нынешний среднесуточный показатель стал самым низким с августа 2025 года.
Поэтому более информативно сравнение с тем же месяцем предыдущего года. Здесь картина принципиально иная: количество заказов выросло на 18%.
Иными словами, сезонный минимум 2026 года находится значительно выше сезонного уровня 2025-го. Это один из наиболее убедительных признаков того, что онлайн-канал продолжает структурно увеличиваться, даже когда краткосрочная месячная динамика выглядит слабой.
Есть и техническая деталь, важная для корректного чтения цифр. Data Insight предупреждает, что сравнения с предыдущими периодами рассчитываются относительно актуализированных оценок: по мере поступления новых данных исторические значения могут уточняться. Поэтому небольшие изменения вроде июльских -0,1% не следует интерпретировать с чрезмерной точностью.
542 млрд рублей говорят о рынке больше, чем 337 млн заказов
Самая интересная пара цифр отчёта находится не в июльской статистике, а в ориентире на конец года.
При сохранении текущей динамики TTM — скользящей суммы показателей за последние 12 месяцев — Data Insight получает примерно:
- 337 млн заказов;
- 542 млрд рублей онлайн-продаж.
По отношению к 2025 году это соответствует росту соответственно на 16% и 21%.
Разница в пять процентных пунктов принципиальна. Денежный рынок увеличивается быстрее количества транзакций.
Из этих двух ориентиров можно получить дополнительный аналитический показатель: 542 млрд рублей, разделённые на 337 млн заказов, соответствуют примерно 1,61 тыс. рублей продаж на заказ. Это не опубликованный Data Insight прогноз среднего чека, а расчётное соотношение двух приведённых агентством годовых ориентиров.
Главный вывод в другом: развитие ePharma в 2026 году нельзя описывать только увеличением числа онлайн-покупок. Каждый процент прироста заказов сопровождается более быстрым увеличением денежного объёма канала.
Однако причины этого разрыва публичная версия бюллетеня не раскрывает. По имеющимся данным нельзя определить, какая его часть связана с изменением среднего чека, цен, товарной структуры заказа или сочетанием этих факторов.
Ориентир 337 млн заказов — не полноценный прогноз
Цифры 337 млн заказов и 542 млрд рублей выглядят как прогноз итогов 2026 года, но Data Insight специально ограничивает такую интерпретацию.
Оценка построена посредством экстраполяции последнего темпа роста TTM на оставшуюся часть года. Она не учитывает возможное ускорение или замедление рынка, внешние и внутренние факторы и различия между отдельными участниками.
Поэтому 337 млн и 542 млрд рублей разумнее воспринимать как текущую траекторию рынка: куда ePharma придёт, если наблюдаемая сейчас динамика не изменится.
Для планирования это полезный ориентир, но не готовый бюджетный сценарий.
Тем не менее разрыв между ожидаемым ростом заказов на 16% и продаж в рублях на 21% заслуживает отдельного внимания производителей и ритейлеров. Даже если конечные значения изменятся, сам факт более быстрого движения денежного показателя уже является существенным рыночным сигналом.
Российская онлайн-фарма заметно менее «столичная», чем eCommerce в целом
Вторая структурная особенность рынка — география.
На Москву и Московскую область вместе с Санкт-Петербургом и Ленинградской областью приходится лишь 35,3% заказов ePharma. Data Insight подчёркивает, что географическая концентрация здесь ниже, чем в других категориях электронной коммерции.
Это означает, что почти две трети заказов формируются за пределами двух крупнейших агломерационных зон.
Для фармы это особенно важно. Онлайн-канал оказывается не просто дополнительным цифровым интерфейсом для жителей крупнейших городов, а инструментом доступа к аптечному ассортименту на значительно более широкой территории.
Наиболее ярко это проявляется на Дальнем Востоке. Среди лидеров по проникновению ePharma Data Insight выделяет дальневосточные регионы, включая Амурскую область, Хабаровский и Приморский края. Их доля в онлайн-аптечных заказах в 1,6–1,9 раза превышает долю в российской интернет-аудитории.
Следовательно, размер интернет-аудитории сам по себе недостаточен для оценки потенциала регионального ePharma. В некоторых территориях потребность в онлайн-аптеке относительно численности цифровой аудитории существенно выше средней по стране.
Отдельный пример месячной волатильности — Тыва, где число онлайн-заказов в июле выросло на 21% относительно июня. Один месяц ещё не доказывает устойчивого регионального тренда, но показывает, насколько различной может быть динамика отдельных территорий внутри почти неизменного общероссийского показателя.
Лидерство по заказам и лидерство в digital-контакте — не одно и то же
Тройку крупнейших интернет-аптек по количеству заказов в июле составили Apteka.ru, Ютека и Аптеки Горздрав.
Но данные о веб-аудитории показывают более сложную конкурентную картину.
На диаграмме Data Insight Apteka.ru лидирует по посещаемости сайта. Ютека также находится среди крупнейших ресурсов по числу посещений. При этом Здоров.ру выделяется как лидер по показателю активности посетителей, который Data Insight рассчитывает с учётом глубины просмотра и доли отказов.
Таким образом, три показателя — трафик, интенсивность взаимодействия с сайтом и количество заказов — описывают разные стороны конкурентоспособности.
Большая аудитория ещё не гарантирует максимальной вовлечённости, а высокая вовлечённость сама по себе не означает лидерства по заказам.
Для коммерческого анализа это важнее простого рейтинга сайтов: эффективность цифровой воронки следует оценивать от привлечения пользователя до заказа, а не только по верхней части воронки.
Мобильное качество превращается в базовое требование рынка
Ещё один показатель зрелости ePharma — мобильные приложения.
По данным бюллетеня, Apteka.ru и Ютека получили одинаковую среднюю оценку 4,92 по представленным магазинам приложений. Мегаптека следует с результатом 4,90.
При этом у ряда игроков наблюдается значительный разрыв между оценками на разных платформах. Например, высокая пользовательская оценка приложения в одном магазине может соседствовать с существенно более слабой в другом.
Это важно в условиях фрагментации мобильной экосистемы. Для крупной интернет-аптеки уже недостаточно иметь качественный продукт только в App Store или Google Play: пользовательский опыт должен воспроизводиться на альтернативных площадках распространения приложений.
Высокие оценки лидеров одновременно поднимают отраслевую планку. Мобильное приложение постепенно перестаёт быть конкурентным преимуществом само по себе и превращается в обязательную инфраструктуру онлайн-продаж.
Рост рынка не отменяет усиления борьбы за следующий заказ
Наиболее сильная сторона текущей картины ePharma — сочетание двузначного годового роста с широкой региональной базой.
Даже в сезонно слабом июле рынок остаётся на 18% выше прошлогоднего уровня. Это означает, что развитие онлайн-канала ещё не исчерпано.
Но рост рынка не означает автоматического роста каждого его участника.
Публичная версия отчёта показывает верхушку конкурентной структуры, однако значительная часть детальных данных по долям, динамике отдельных игроков и денежным продажам находится в полной версии бюллетеня. Поэтому по доступным данным нельзя утверждать, кто именно забирает основную часть прироста рынка и происходит ли заметная консолидация.
Можно сделать более осторожный вывод: по мере увеличения абсолютного размера ePharma конкуренция всё больше смещается от самого факта присутствия онлайн к эффективности инфраструктуры — региональному покрытию, ассортименту, цифровому трафику, мобильному продукту и способности конвертировать аудиторию в повторные заказы.
Региональный ассортимент становится таким же важным, как федеральный трафик
Для аптечных сетей данные Data Insight меняют логику распределения ресурсов. Если 64,7% заказов приходится за пределы Москвы и Петербурга с областями, стратегия ePharma не может строиться преимущественно вокруг двух крупнейших рынков.
Региональная доступность ассортимента, наличие точек получения, качество локального товарного предложения и цифровое продвижение в отдельных субъектах становятся самостоятельными коммерческими задачами.
Для производителей это означает необходимость смотреть не только на национальную долю онлайн-канала. Регион, относительно небольшой по населению или интернет-аудитории, способен демонстрировать непропорционально высокий спрос через ePharma. Следовательно, региональная матрица онлайн-продаж может заметно отличаться от привычной структуры офлайн-рынка.
Для категорийных менеджеров и закупок особенно важен более быстрый рост рынка в рублях, чем в заказах. Если этот разрыв сохранится, ассортиментная конкуренция будет происходить не только за частоту покупок, но и за денежное наполнение корзины.
Для маркетинга рейтинг посещаемости даёт ещё один сигнал: покупать или генерировать трафик недостаточно. Разрыв между посещаемостью, активностью пользователей и фактическим положением по заказам делает конверсию и качество цифрового пути самостоятельными KPI.
Наконец, для аптечных сетей с сильной офлайн-инфраструктурой географическая децентрализация ePharma создаёт одновременно преимущество и угрозу. Физическая сеть может стать инфраструктурой исполнения онлайн-заказа, но только если цифровой слой способен превратить эту инфраструктуру в удобный для покупателя сервис.
- Data Insight 9 июня 2026: Рынок ePharma сохраняет двузначный рост несмотря на апрельское замедление
- ePharma в России: рынок онлайн-аптек перестал быть «дополнительным каналом» и становится инфраструктурой фармритейла
Контекст рынка и отрасли:
Что будет определять вторую половину 2026 года
Главный вопрос теперь не в том, продолжит ли ePharma расти после сезонного июльского минимума, а в том, с какой скоростью восстановится количество заказов и сохранится ли опережающий рост денежного объёма.
Если ориентир Data Insight реализуется, рынок приблизится к 337 млн заказов за 12 месяцев. Это в среднем эквивалентно более чем 28 млн заказов в месяц, хотя реальная сезонность, разумеется, не предполагает их равномерного распределения.
Ещё важнее рубеж в 542 млрд рублей. При таком масштабе онлайн-канал становится всё более значимым не только для профильных команд аптечных сетей, но и для решений производителей по ассортименту, продвижению, региональным приоритетам и работе с крупнейшими площадками.
При этом июльские данные напоминают: национальная средняя способна скрывать очень разные процессы. Общий рынок почти не изменился за месяц, тогда как отдельные регионы демонстрировали двузначный рост. Поэтому следующий этап конкуренции ePharma, вероятно, будет определяться уже не просто увеличением всего онлайн-рынка, а способностью компаний находить точки роста внутри него.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.