RNC Pharma 29 сентября 2026: Дженерики меняют ценовую структуру рынка ингибиторов фактора Xa
Рынок прямых ингибиторов фактора Xa растёт в упаковках, но почти перестал расти в деньгах
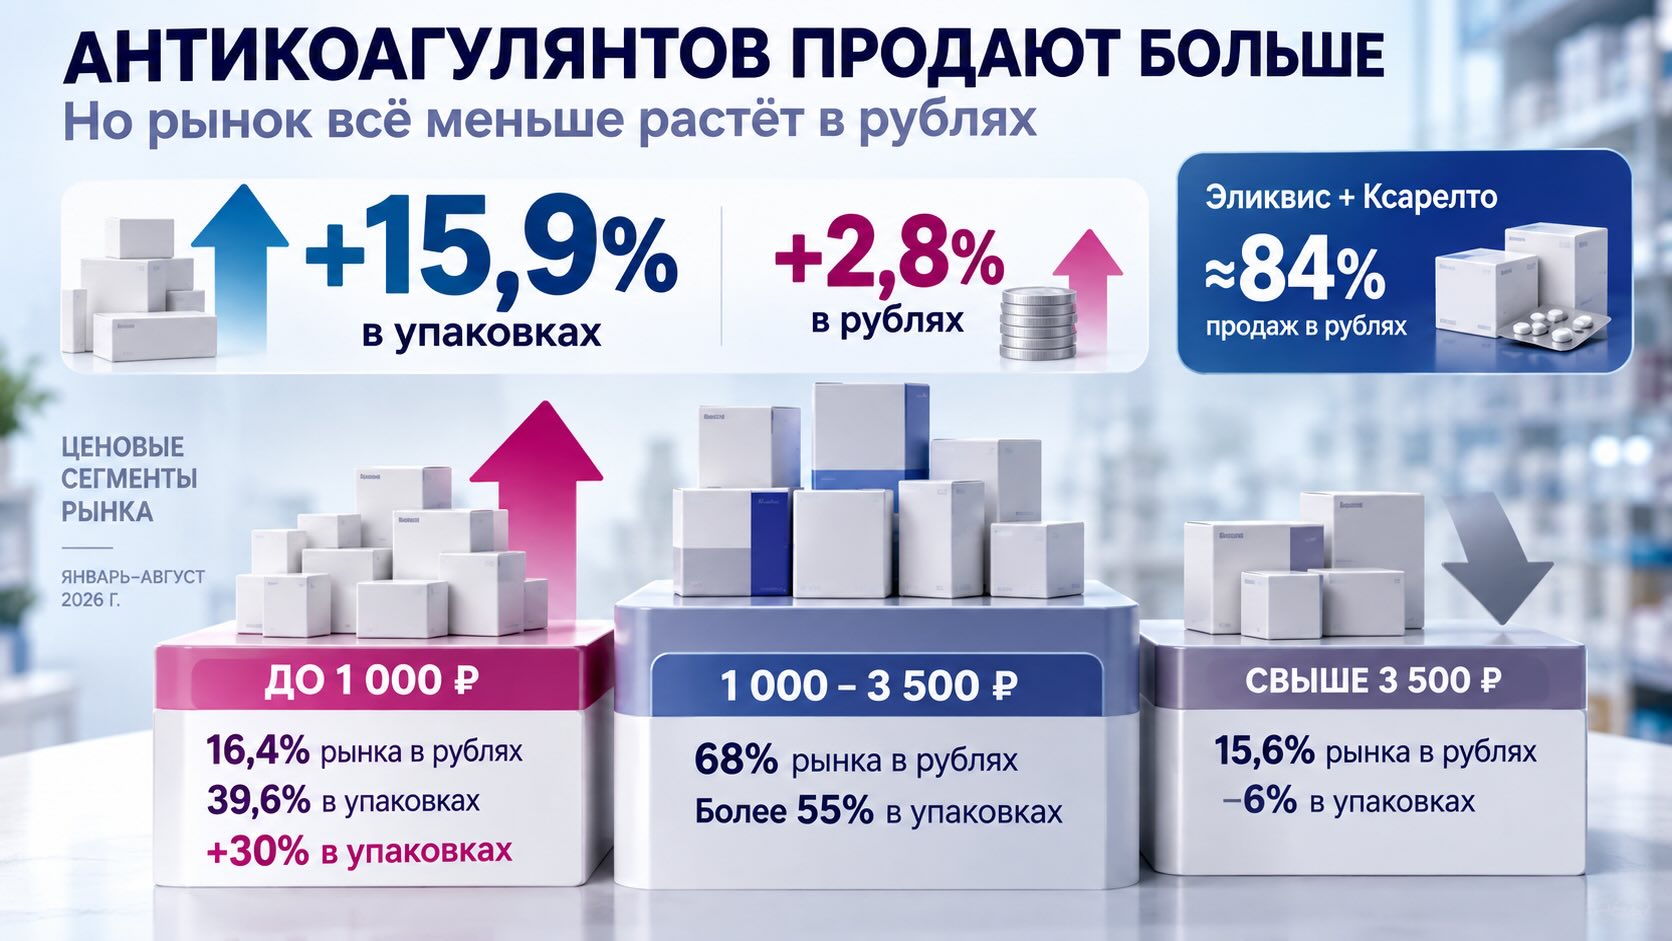
Главный аналитический вывод: российский розничный рынок прямых ингибиторов фактора Xa вошёл в фазу ценовой перестройки. За январь–август 2026 года продажи выросли на 15,9% в упаковках, но только на 2,8% в рублях. Это означает, что расширение потребления всё меньше конвертируется в рост денежной ёмкости категории. Главный фактор — быстрое проникновение более доступных дженериков, прежде всего ривароксабана: препараты дешевле 1 тыс. руб. уже обеспечивают 39,6% натурального спроса и впервые обошли самый дорогой сегмент по доле рублёвых продаж.
За первые восемь месяцев 2026 года российская розница продала 12,2 млн упаковок прямых ингибиторов фактора Xa на 23,2 млрд руб. Натуральный рынок прибавил 15,9%, денежный — лишь 2,8%. Из этих двух показателей следует ещё одна важная характеристика: средняя выручка на проданную упаковку снизилась примерно на 11% год к году. Категория становится физически значительно больше, но дешевле в расчёте на упаковку. Особенно быстро растёт сегмент до 1 тыс. руб.: +30% в упаковках и +28% в деньгах. Одновременно сегмент свыше 3,5 тыс. руб. сокращается второй год подряд. Однако говорить о завершившейся дженеризации рынка преждевременно: оригинальные Эликвис и Ксарелто по-прежнему формируют около 84% рублёвых продаж. Поэтому перед нами не обвал оригинального рынка, а переходная стадия, в которой массовый спрос уже смещается вниз по цене, тогда как основная денежная масса пока остаётся у оригинальных брендов.
15,9% против 2,8% — ключевые цифры здесь находятся не по отдельности, а между собой
В январе–августе 2026 года объём розничных продаж прямых ингибиторов фактора Xa достиг 12,2 млн упаковок и 23,2 млрд руб. По сравнению с аналогичным периодом 2025 года это соответственно +15,9% и +2,8%.
Сам по себе рост рынка на 2,8% в деньгах выглядит довольно скромно. Но в сочетании с двузначным увеличением количества упаковок он показывает фундаментальное изменение экономики категории: пациент получает всё больше упаковок на каждый рубль совокупных расходов рынка.
Это не разовое расхождение. По данным аналитической компании RNC Pharma, начиная с 2024 года ежегодный прирост натуральных продаж группы превышает 17%, тогда как в 2025 году денежный рынок увеличился лишь примерно на 1%. То есть расхождение между физическим потреблением и денежной динамикой наблюдается уже не первый период.
Из опубликованных показателей можно рассчитать приблизительную среднюю стоимость реализованной упаковки. В январе–августе 2026 года она составляла около 1,9 тыс. руб. Если применить указанные RNC Pharma темпы роста к базе предыдущего года, получается, что средняя выручка на упаковку годом ранее была примерно на 11% выше.
Это важнее самого показателя +2,8%: внутри растущего натурального рынка происходит выраженное снижение ценового микса.
Дженерики создали новый массовый нижний этаж рынка
Самая быстрорастущая часть категории — препараты стоимостью менее 1 тыс. руб. За январь–август 2026 года их продажи увеличились на 30% в упаковках и на 28% в рублях.
RNC Pharma прямо связывает формирование этого ценового сегмента прежде всего с массовым выходом дженериков ривароксабана.
Результат уже заметен не только в темпах роста, но и в структуре рынка. На препараты дешевле 1 тыс. руб. приходится 39,6% натурального объёма категории. Иными словами, примерно четыре из десяти продаваемых упаковок находятся уже в бюджетном ценовом диапазоне.
В деньгах трансформация выглядит медленнее, но направление то же. Доля сегмента до 1 тыс. руб. составляла:
- 11,1% в 2022 году;
- 10,9% в 2023 году;
- 10,0% в 2024 году;
- 14,0% в 2025 году;
- 16,4% в январе–августе 2026 года.
Таким образом, всего за период с 2024 года бюджетный сегмент увеличил свою долю денежного рынка на 6,4 процентного пункта.
Особенно показателен последний структурный рубеж: по итогам января–августа 2026 года препараты дешевле 1 тыс. руб. впервые занимают большую долю рублёвых продаж, чем препараты дороже 3,5 тыс. руб. — 16,4% против 15,6%.
Это уже не просто появление дешёвых аналогов. Нижний ценовой сегмент превратился в самостоятельную крупную часть рынка.
Средний ценовой диапазон пока остаётся финансовым центром категории
При всей динамике бюджетных препаратов основная денежная масса находится не там.
Препараты стоимостью от 1 до 3,5 тыс. руб. обеспечивают 68% рублёвых продаж и более 55% продаж в упаковках. В январе–августе 2026 года натуральные продажи этого диапазона выросли на 10%, но денежные — всего на 1%.
Здесь вновь виден тот же механизм: больше упаковок почти без увеличения денежных затрат.
Внутри диапазона есть выраженный лидер — Эликвис. По данным RNC Pharma, на него приходится более 60% рублёвых продаж среднего ценового сегмента.
Именно поэтому ценовая трансформация рынка пока не означает равномерного вытеснения оригинальных препаратов дженериками. Дженерики быстро меняют нижнюю часть ценовой пирамиды, но самый крупный денежный сегмент всё ещё в значительной степени контролируется оригинальным брендом.
Верхний сегмент теряет позиции второй год подряд
На противоположном конце рынка ситуация обратная. Продажи препаратов дороже 3,5 тыс. руб. сокращаются второй год подряд.
В январе–августе 2026 года этот сегмент потерял почти 8% в рублях и 6% в упаковках. Его доля денежного рынка снизилась до 15,6%.
На графике хорошо видна нестабильность верхнего ценового диапазона:
- 2022 год — 14,8%;
- 2023 год — 10,6%;
- 2024 год — 20,3%;
- 2025 год — 16,7%;
- январь–август 2026 года — 15,6%.
Поэтому долгосрочный вывод здесь требует осторожности: доля дорогого сегмента существенно колебалась. Но направление последних двух лет однозначно — после пика 2024 года она последовательно сокращается.
RNC Pharma указывает и на важную продуктовую особенность: верхний ценовой сегмент преимущественно сформирован упаковками оригинального Ксарелто с максимальной дозировкой или фасовкой.
Следовательно, давление на дорогой ценовой диапазон одновременно становится давлением на определённую часть бизнеса конкретного оригинального бренда.
Эликвис и Ксарелто начинают расходиться по траекториям
Одна из наиболее значимых деталей отчёта находится за общей историей дженеризации.
Эликвис и Ксарелто вместе всё ещё обеспечивают около 84% всех рублёвых продаж прямых ингибиторов фактора Xa. Денежная концентрация рынка остаётся чрезвычайно высокой.
Но динамика двух оригинаторов уже существенно различается.
За январь–август 2026 года рублёвые продажи Эликвиса выросли на 4%, тогда как продажи Ксарелто сократились на 19%.
Это показывает, почему анализировать категорию только через противопоставление «оригиналы против дженериков» недостаточно. Давление дженеризации распределяется между действующими веществами и ценовыми сегментами неравномерно.
Ривароксабан уже получил массовый бюджетный слой дженериков, а Ксарелто одновременно имеет значительную экспозицию на сокращающийся верхний ценовой диапазон. Эликвис, напротив, сохраняет доминирующее положение в крупнейшем по деньгам сегменте от 1 до 3,5 тыс. руб.
Поэтому общая цифра «84% у двух оригинальных брендов» скрывает не слабость статистики, а важную неоднородность: два лидера внутри этой доли движутся в разных направлениях.
Денежная доля оригинаторов пока скрывает масштаб изменения натурального рынка
Заголовок о быстром росте дженериков легко интерпретировать как уже произошедшую смену лидеров. Данные этого не подтверждают.
С одной стороны, 39,6% натурального рынка уже приходится на препараты дешевле 1 тыс. руб., а этот сегмент фактически сформирован массовым появлением дженериков ривароксабана.
С другой — Эликвис и Ксарелто продолжают аккумулировать около 84% рублей категории.
Получается необычная двухуровневая структура: рынок упаковок уже значительно дженеризирован, а рынок денег всё ещё преимущественно оригинальный.
Именно этот разрыв, вероятно, станет одной из главных характеристик категории в ближайшие периоды. При продолжении быстрого роста доступных аналогов натуральная трансформация постепенно должна всё сильнее отражаться и на денежной структуре, хотя скорость этого процесса из имеющихся данных определить нельзя.
Главный риск для производителей — каннибализация рублей при росте пациентов и упаковок
Для категории в целом увеличение натурального потребления выглядит сильным драйвером. Но для производителей и аптечной розницы одинаковый рост упаковок теперь приносит меньше дополнительного оборота, чем раньше.
Это принципиально меняет интерпретацию роста рынка.
Раньше рост потребления мог сравнительно непосредственно трансформироваться в рост денежного рынка. Сейчас связь ослабевает: +15,9% упаковок дали лишь +2,8% рублей.
Если дженеризация продолжится, компании смогут показывать увеличение физического присутствия препаратов при значительно более слабой динамике выручки категории. Поэтому одной натуральной доли рынка для оценки коммерческого положения бренда становится недостаточно.
Нужно одновременно следить как минимум за тремя параметрами: долей в упаковках, долей в рублях и ценовым диапазоном, внутри которого происходит рост.
Для аптек центр конкуренции постепенно смещается вниз по цене
Для аптечных сетей изменение структуры означает необходимость пересматривать роль ценовых сегментов в ассортиментной матрице.
Категория до 1 тыс. руб. уже обеспечивает почти 40% упаковок. Это слишком большой объём, чтобы рассматривать дешёвые дженерики как периферийный ассортимент.
Одновременно 68% денег всё ещё сосредоточено в диапазоне 1–3,5 тыс. руб. Поэтому простое увеличение представленности наиболее дешёвых товарных позиций не отражает всей экономики категории. Аптекам приходится одновременно работать с быстрорастущим массовым сегментом и защищать оборот в среднем ценовом диапазоне.
Для закупок становится особенно важным различать рост товарооборота в упаковках и рост товарооборота в рублях. Товарная позиция, быстро увеличивающая натуральные продажи, необязательно пропорционально увеличивает денежную отдачу категории.
Для производителей дженериков ситуация противоположная: бюджетный сегмент уже доказал наличие массового спроса. Конкуренция внутри него теперь может переходить от задачи «создать рынок» к борьбе за долю внутри быстро расширившегося рынка.
Следующий этап дженеризации может затронуть уже не только нижний ценовой сегмент
Сегодня наиболее очевидная трансформация связана с ривароксабаном и диапазоном до 1 тыс. руб. Но исходный материал RNC Pharma говорит о влиянии выхода дженериков как ривароксабана, так и апиксабана.
Это важно для дальнейшей структуры рынка, поскольку Эликвис сейчас занимает более 60% рублёвых продаж диапазона 1–3,5 тыс. руб., а именно этот диапазон формирует 68% денег всей категории.
Если дженерическая конкуренция будет усиливаться непосредственно в крупнейшем денежном сегменте, следующий этап перестройки потенциально окажется важнее уже произошедшего роста бюджетного ривароксабана.
Однако опубликованные данные пока не позволяют количественно определить будущий масштаб такого эффекта. Поэтому это сценарий для наблюдения, а не установленный прогноз.
- RNC Pharma: Bayer теряет доминирование: дженерики rivaroxaban захватили 63% натурального объема
- HEADWAY: Рынок антикоагулянтов входит в фазу ценовой перестройки
Контекст рынка и отрасли:
Что это значит для практики
Для производителей оригинальных препаратов ключевой риск теперь состоит не обязательно в немедленной потере всего спроса, а в постепенном расхождении натуральной и денежной долей. Рынок может продолжать быстро расширяться в упаковках одновременно с очень слабым ростом рублей.
Для производителей дженериков наиболее очевидное окно возможностей уже сформировалось в нижнем ценовом диапазоне: препараты дешевле 1 тыс. руб. достигли 39,6% натурального рынка и продолжают расти примерно на 30% в годовом выражении. Но по мере насыщения этого диапазона значение будут приобретать не только сам факт наличия дженерика и цена, но и доступность, дистрибуция, ассортимент дозировок и фасовок.
Для аптечных сетей возникает другой баланс. Почти четыре из десяти продаваемых упаковок уже относятся к бюджетному сегменту, тогда как основная денежная ёмкость остаётся в диапазоне 1–3,5 тыс. руб. Управление категорией поэтому требует одновременно оптимизировать физическую доступность дешёвых препаратов и сохранять экономически значимый ассортимент среднего ценового диапазона.
Для маркетинга оригинальных брендов сама узнаваемость становится менее достаточной защитой в условиях расширения ценового выбора. Особенно показательна разница между Эликвисом (+4% в рублях) и Ксарелто (-19%): давление рынка уже проявляется неодинаково даже у двух крупнейших оригинаторов.
Для рыночной аналитики главным показателем эффективности становится ценовой микс. При +15,9% в упаковках и +2,8% в деньгах заголовок о «растущем рынке антикоагулянтов» без разделения натуральной и стоимостной динамики будет давать искажённую картину коммерческой реальности.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.