Рекорд октября 2026: как один заказчик изменил статистику госзакупок лекарств
Госзакупки лекарств выросли на 47%: федеральные программы изменили картину рынка
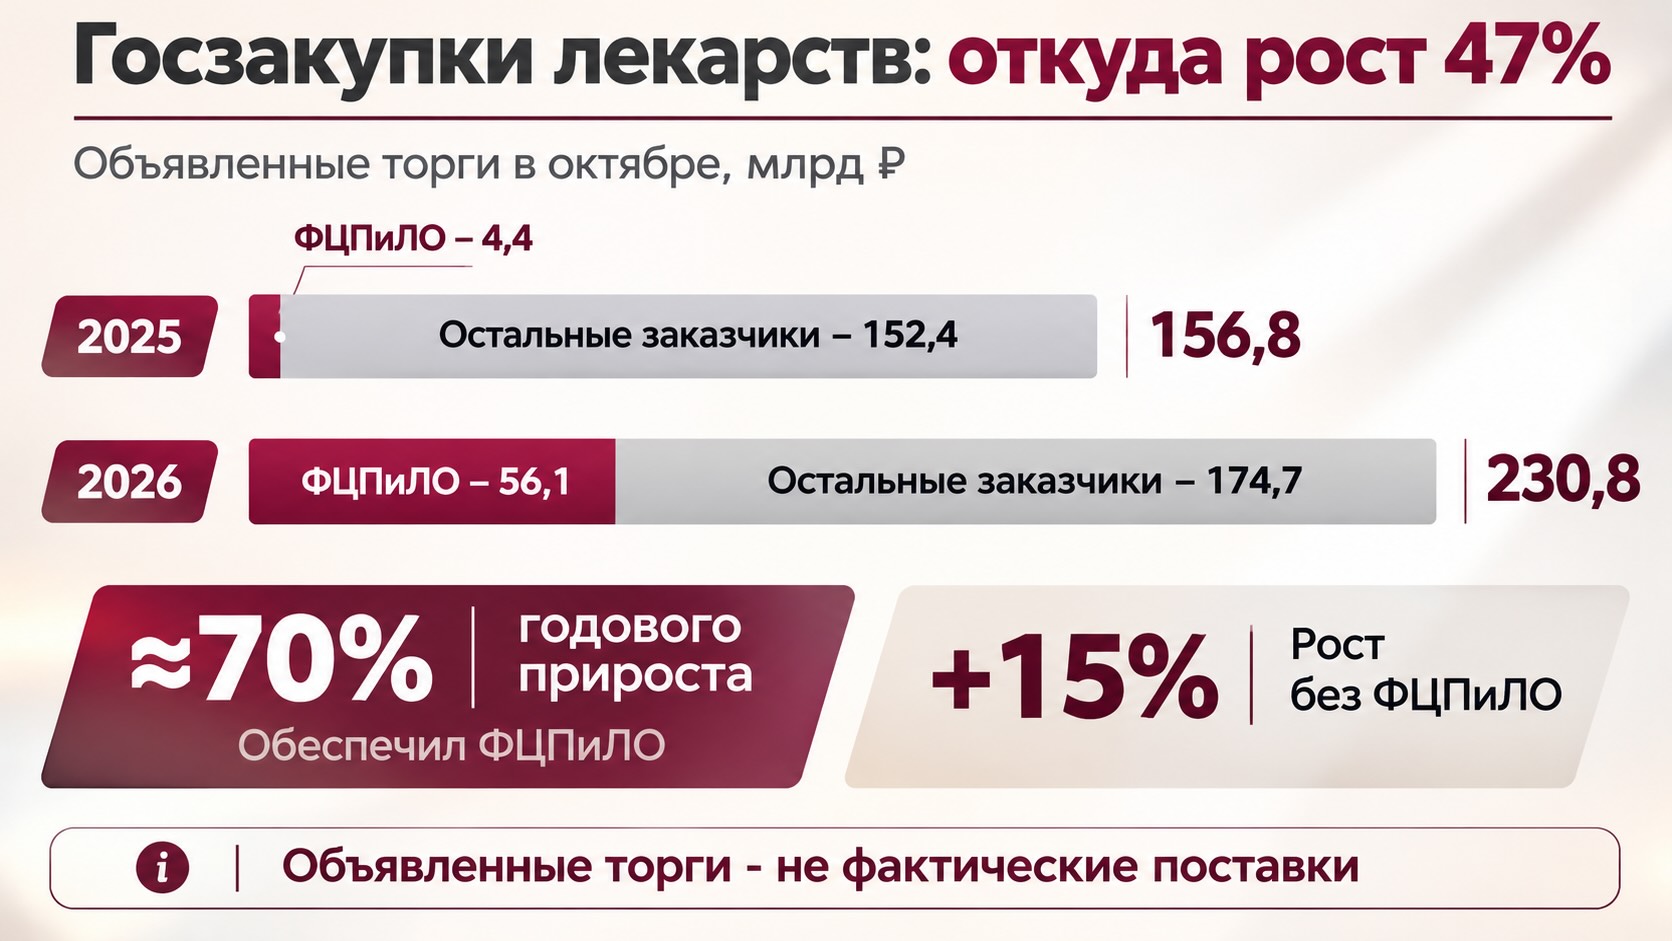
В октябре 2026 года объём объявленных государственных закупок лекарств в России достиг 230,8 млрд рублей, увеличившись на 47% по сравнению с октябрём предыдущего года. Однако почти 70% этого прироста обеспечило изменение закупочной активности одного федерального заказчика — ФЦПиЛО Минздрава России. Без его торгов рост составил около 15%. Данные аналитической компании «Курсор» показывают, насколько сильно график федеральных программ может влиять на рыночную статистику и почему увеличение суммы закупок не следует автоматически считать ростом потребления или цен лекарств.
Октябрь 2026 года стал самым масштабным за три года
По данным системы «Курсор. Мониторинг тендеров + Контракты», в октябре 2024 года заказчики объявили закупки лекарственных препаратов на 139,5 млрд рублей. В октябре 2025 года показатель вырос до 156,8 млрд рублей, а в октябре 2026 года достиг 230,8 млрд рублей.
Таким образом, после роста на 12% годом ранее октябрьский показатель увеличился сразу на 47%.
Одновременно число объявленных тендеров сократилось с 52 тыс. в октябре 2025 года до 48 тыс. в октябре 2026 года. В октябре 2024 года их было 46 тыс.
Это означает, что увеличение денежного объёма сопровождалось сокращением количества закупочных процедур относительно предыдущего года.
Однако у этих показателей есть принципиальное ограничение. Статистика отражает объявления о закупках, а не фактически оплаченные и поставленные лекарства. Начальная максимальная цена контракта может отличаться от итоговой стоимости договора, а часть объявленных процедур вообще не завершится заключением контракта.
Поэтому 230,8 млрд рублей характеризуют масштаб опубликованного закупочного спроса, но не фактические расходы системы здравоохранения за октябрь.
ФЦПиЛО обеспечил почти 70% годового прироста
Главная причина октябрьского скачка обнаруживается при разделении закупок по заказчикам.
Федеральный центр планирования и организации лекарственного обеспечения граждан (ФЦПиЛО) Минздрава России занимается централизованными закупками препаратов для реализации государственных программ лекарственного обеспечения.
В его сферу деятельности входят закупки лекарств для пациентов с отдельными тяжёлыми и редкими заболеваниями, противовирусных препаратов для лечения ВИЧ-инфекции и гепатитов, противотуберкулёзных средств и вакцин.
В октябре 2025 года объём объявленных торгов ФЦПиЛО составлял около 4,4 млрд рублей. Через год показатель достиг 56,1 млрд рублей.
Прирост составил 51,7 млрд рублей.
При этом общий рынок объявленных закупок вырос на 74 млрд рублей. Следовательно, приблизительно 70% годового прироста пришлось именно на ФЦПиЛО.
Доля федерального центра в общей стоимости октябрьских объявлений увеличилась с 2,8% в 2025 году до 24,3% в 2026 году.
Иными словами, почти каждый четвёртый рубль в октябрьской статистике объявленных закупок приходился на одного заказчика.
Но такая концентрация не означает, что аналогичная доля закупок сохраняется на протяжении всего года.
В октябре 2024 года ФЦПиЛО объявил торги примерно на 22,2 млрд рублей, а в октябре 2025 года — только на 4,4 млрд рублей. Столь значительные различия между одинаковыми календарными месяцами указывают на высокую неравномерность публикации федеральных закупок.
Целевые программы изменили структуру федеральных торгов
Не менее показательно распределение закупок самого ФЦПиЛО.
В октябре 2024 года практически весь объём объявлений федерального центра, 99,8%, приходился на программу фонда «Круг добра», обеспечивающего лекарствами детей с тяжёлыми, в том числе редкими заболеваниями.
В октябре 2025 года доля этой программы составляла 95,9%.
Но в октябре 2026 года структура существенно изменилась.
На целевые программы лекарственного обеспечения пациентов с ВИЧ-инфекцией, гепатитами и туберкулёзом пришлось 77,4% стоимости объявленных торгов ФЦПиЛО, или приблизительно 43,4 млрд рублей.
Доля закупок для фонда «Круг добра» сократилась до 17,1%, что соответствует примерно 9,6 млрд рублей.
Ещё 3,7% пришлось на национальный календарь профилактических прививок, а 1,8% — на программу высокозатратных нозологий (ВЗН), обеспечивающую лекарствами пациентов с определёнными тяжёлыми заболеваниями.
Такое изменение структуры помогает объяснить октябрьский результат.
Крупные закупочные процедуры по федеральным программам способны за короткое время существенно увеличить общую стоимость опубликованных тендеров. При этом сам по себе рост объявлений не показывает, увеличилось ли количество пациентов, изменились ли объёмы препаратов или просто на другой месяц пришлась публикация закупок.
Чтобы установить эти причины, необходимы данные по конкретным лекарственным препаратам, объёмам, ценам и срокам поставок.
Без федерального центра рынок вырос на 15%
Если исключить закупки ФЦПиЛО, динамика становится заметно более умеренной.
В октябре 2024 года стоимость объявленных торгов остальных заказчиков составляла 117,3 млрд рублей. В октябре 2025 года она увеличилась до 152,4 млрд рублей, а в октябре 2026 года достигла 174,7 млрд рублей.
Таким образом, прирост этого сегмента замедлился с 30% в 2025 году до 15% в 2026 году.
Это важное различие. Оно показывает, что увеличение стоимости объявленных закупок не ограничивалось федеральным центром, но основной скачок общей статистики действительно был связан с ним.
При этом сегмент без ФЦПиЛО нельзя автоматически отождествлять исключительно с региональными закупками. В него входят и другие государственные заказчики, включая федеральные учреждения.
Кроме того, рост на 15% выражен в текущих рублях.
Без сведений о количестве закупленных упаковок, дозировках и структуре препаратов невозможно определить, какая часть этого увеличения связана с изменением цен, какая — с физическими объёмами, а какая — с переходом к более дорогостоящим видам терапии.
Поэтому данные позволяют говорить о росте объявленного закупочного спроса в денежном выражении, но не о сопоставимом увеличении потребления лекарств.
Средний размер тендера вырос почти на 60%
Ещё одна особенность октября 2026 года — расхождение между динамикой стоимости и количеством закупочных процедур.
В октябре 2025 года на 52 тыс. объявленных тендеров приходилось 156,8 млрд рублей. Средняя сумма одной процедуры составляла приблизительно 3 млн рублей.
В октябре 2026 года при 48 тыс. тендеров общая стоимость достигла 230,8 млрд рублей. Средний показатель увеличился примерно до 4,8 млн рублей.
Рост составил около 59%.
Это согласуется с предположением об увеличении роли крупных закупочных процедур.
Но средняя стоимость не показывает распределение тендеров по размерам. Для подтверждения сокращения доли небольших лотов необходимы отдельные данные о количестве и стоимости закупок в разных ценовых категориях.
Также увеличение средней стоимости тендера нельзя трактовать как удорожание лекарственной упаковки.
Один контракт может объединять существенно больший объём препаратов, чем другой. При этом цена единицы товара может оставаться прежней или даже снижаться.
Один контракт может объединять существенно больший объём препаратов, чем другой. При этом цена единицы товара может оставаться прежней или даже снижаться.
Централизация закупок: экономия масштаба и риск зависимости от поставщиков
Российская ситуация отражает более широкую проблему организации государственных закупок лекарств.
В международной практике объединение закупочных потребностей используется для повышения переговорной силы заказчиков, сокращения административных расходов и улучшения планирования поставок.
Всемирная организация здравоохранения рассматривает совместные закупки как один из инструментов повышения доступности лекарств. Однако ВОЗ подчёркивает, что эффективность такого механизма зависит от прозрачности процедур, устойчивого финансирования и качества управления закупками.
Для государственного заказчика крупный контракт может означать возможность договориться о более выгодной цене и получить единые условия поставки.
Для поставщика он создаёт другую экономическую модель. Возрастают требования к оборотному капиталу, производственным возможностям, товарным запасам и способности организовать доставку большого количества препаратов в установленные сроки.
При этом ценовая конкуренция не утрачивает значения. Напротив, при значительном объёме контракта даже небольшая разница в цене единицы препарата способна существенно повлиять на итоговую стоимость закупки.
Но есть и обратная сторона централизации.
В опубликованном 26 октября 2026 года аналитическом документе Организация экономического сотрудничества и развития (ОЭСР) обращает внимание на риски сокращения числа участников государственных закупок и усиления зависимости заказчиков от ограниченного круга поставщиков.
В другом исследовании ОЭСР, посвящённом устойчивости медицинских цепочек поставок в Европе, рассматривается опасность концентрации крупных контрактов у одного производителя или поставщика.
Если такой поставщик сталкивается с производственными или логистическими трудностями, последствия могут затронуть сразу значительную часть системы лекарственного обеспечения.
Поэтому международные рекомендации предусматривают не только объединение спроса, но и сохранение конкуренции, диверсификацию поставок и контроль исполнения договоров.
Эти выводы описывают международные механизмы закупок. Они не доказывают, что аналогичные проблемы уже возникли на российском рынке, но позволяют определить, какие риски следует оценивать при дальнейшем укрупнении контрактов.
Для пациентов важнее исполнение закупок, чем сумма объявленных торгов
Рост федеральных закупок потенциально способен улучшить обеспеченность лекарствами пациентов, получающих лечение по государственным программам.
Особенно это важно для людей, которым необходима непрерывная терапия: пациентов с ВИЧ-инфекцией, туберкулёзом, онкологическими и редкими наследственными заболеваниями.
Однако между объявлением тендера и получением препарата пациентом существует несколько этапов.
Заказчику необходимо определить поставщика, заключить контракт и обеспечить его исполнение. Поставщик должен произвести или приобрести препараты, организовать логистику и доставить их получателям.
На каждом этапе возможны задержки.
Поэтому улучшение лекарственного обеспечения следует оценивать не по первоначальной стоимости торгов, а по доле состоявшихся закупок, срокам заключения контрактов, фактическим поставкам и доступности препаратов для пациентов.
Для производителей и дистрибьюторов октябрьская статистика одновременно создаёт новые возможности и повышает требования к планированию.
Крупные федеральные процедуры могут формировать значительный объём заказов в коротком временном интервале. Но успешное участие в них зависит от способности обеспечить выполнение договора, а не только предложить конкурентную цену.
- Госзакупки лекарств превысили триллион рублей: федеральные программы и концентрация поставщиков
- Госзакупки лекарств выросли на 24%, но более трети торгов признаны несостоявшимися
Контекст рынка и отрасли:
Октябрьский рекорд ещё не доказывает смещение закупочного сезона
Один из возможных выводов из октябрьской статистики — более раннее размещение крупных федеральных заказов, которые ранее могли приходиться на ноябрь или декабрь.
Для системы здравоохранения такое изменение календаря потенциально полезно: более раннее заключение контрактов оставляет больше времени на производство, поставку и формирование запасов.
Однако пока это остаётся гипотезой.
Сравнение трёх октябрей не позволяет установить, действительно ли сезонный пик закупок сместился на более ранний срок.
Для этого необходимо сопоставить помесячную динамику за несколько полных лет, отдельно проанализировать федеральные программы и проверить сроки заключения контрактов и фактических отгрузок.
Если крупные закупки октября 2026 года лишь заменили процедуры, которые в предыдущие годы публиковались в ноябре-декабре, годовой прирост может оказаться существенно ниже октябрьских 47%.
Если же повышенные объёмы объявлений сохранятся и в последующие месяцы, это станет дополнительным свидетельством расширения закупочного спроса.
Разграничить эти сценарии позволят только итоговые данные за 2026 год.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Курсор — аналитическая инфографика «Октябрь в закупках 2024-2026» (предоставленный материал); официальный сайт системы мониторинга тендеров
- ФКУ «Федеральный центр планирования и организации лекарственного обеспечения граждан» Минздрава России — официальный сайт
- World Health Organization. WHO Guideline on Country Pharmaceutical Pricing Policies, 2020. Рекомендации по совместным закупкам лекарств
- OECD. Competition in Public Procurement. OECD Policy Briefs, 26 October 2026. Конкуренция, структура лотов и риски концентрации государственных закупок
- OECD. Strengthening the EU’s Medical Supply Chains, 2026. Международная кооперация в закупках, концентрация поставщиков и устойчивость лекарственного обеспечения