RNC Pharma 28 сентября 2026: Рынок лечебного энтерального питания в России меняет структуру продаж
Рынок лечебного энтерального питания растёт не только за счёт цен: упаковок продано на 6% больше, онлайн уже забрал более трети выручки, а два бренда контролируют 59% денежных продаж
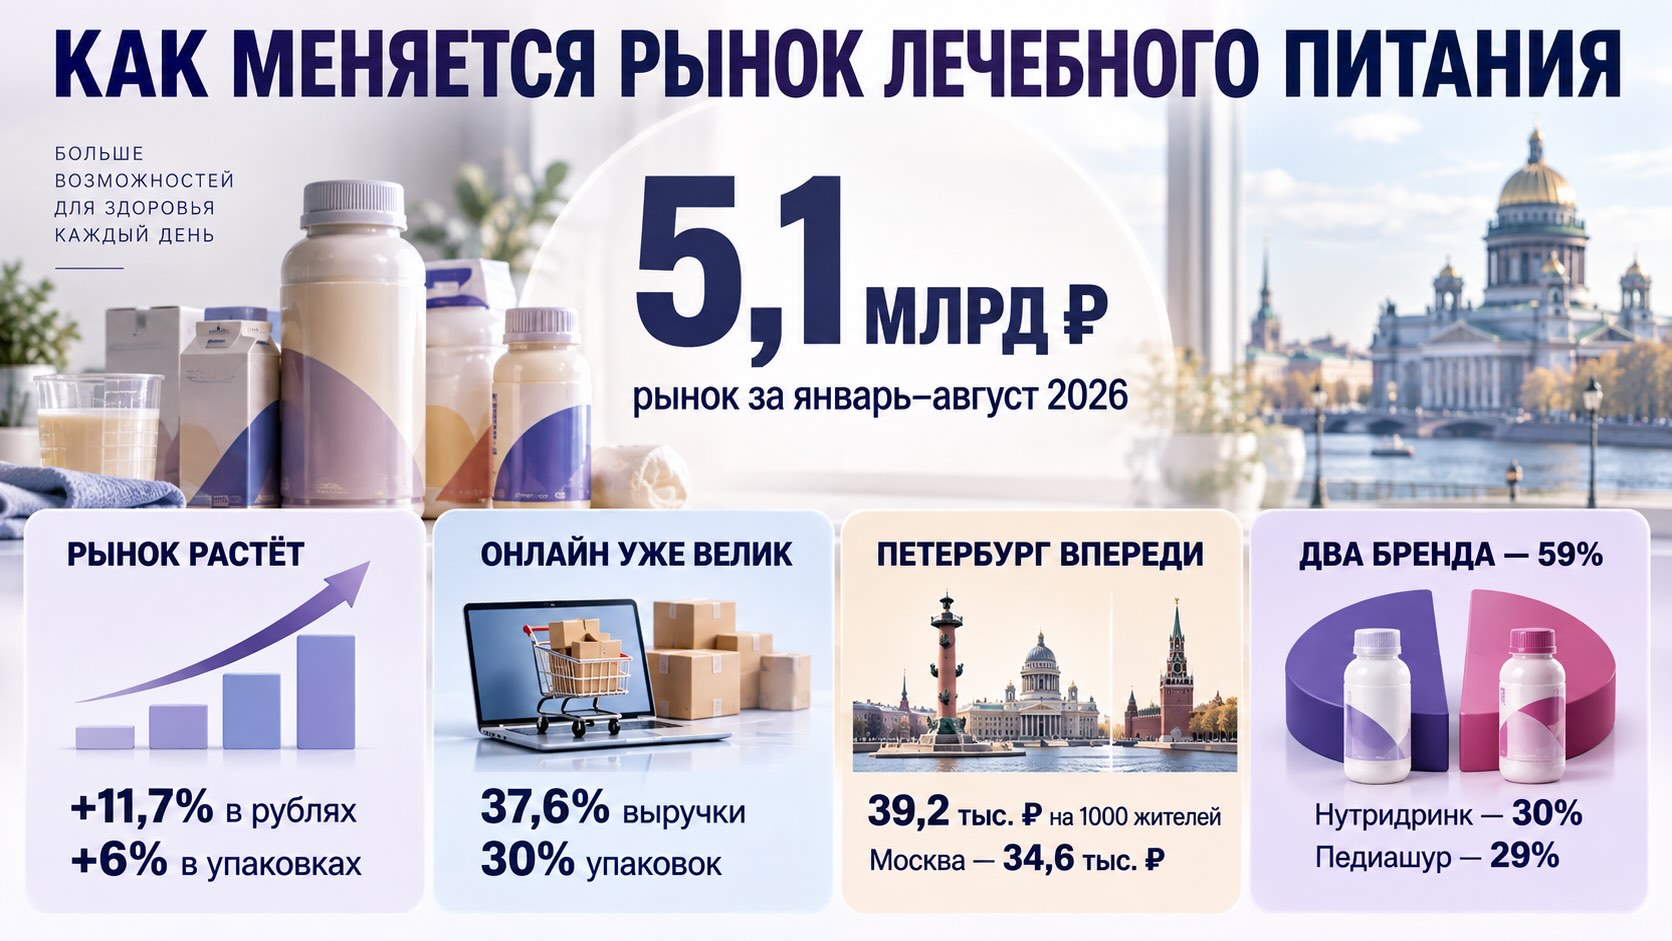
Российский розничный рынок лечебного энтерального питания за январь–август 2026 года достиг 5,1 млрд руб., увеличившись на 11,7% год к году. Важнее самой двузначной динамики то, что рост поддерживается реальным увеличением потребления: продажи в упаковках выросли на 6%, до 11,5 млн. При этом рынок быстро меняется структурно. Маркетплейсы уже обеспечивают 37,6% денежных продаж и растут быстрее категории, Санкт-Петербург заметно опережает Москву по офлайн-расходам на душу населения, а Нутридринк впервые вышел на первое место среди брендов с долей 30%, обогнав Педиашур с 29%. В результате формируется необычная комбинация: категория расширяется, канал продаж смещается в онлайн, региональные различия остаются огромными, а борьба двух крупнейших брендов фактически определяет конкурентную картину рынка.
Рост на 11,7% — это не только инфляция
За первые восемь месяцев 2026 года российские потребители приобрели 11,5 млн упаковок лечебного энтерального питания на 5,1 млрд руб. В физическом выражении это 2,9 тыс. тонн продукции.
Денежный рынок вырос на 11,7%, натуральный — на 6%. Разрыв между этими показателями показывает, что часть роста действительно обеспечивается увеличением средней стоимости реализуемой продукции или изменением структуры покупок в пользу более дорогих товаров. Но сводить всю динамику к ценовому фактору нельзя: количество проданных упаковок тоже заметно увеличивается.
Если грубо разделить динамику выручки на динамику количества упаковок, средняя выручка на одну проданную упаковку увеличилась примерно на 5,4%. Это расчётный показатель, а не опубликованная RNC Pharma ценовая динамика: на него могут влиять не только цены, но и изменение продуктового микса, размеров упаковок и структуры каналов.
Особенно существенно другое. После спада 2023 года, который RNC Pharma связывает с сокращением физических поставок ряда импортных товаров, категория восстановилась и второй год подряд демонстрирует двузначный рост денежного объёма.
То есть рынок уже нельзя рассматривать только как восстановление потерянных продаж после перебоев с импортом. Одновременно растёт физическое потребление, а структура реализации меняется.
Главный структурный сдвиг происходит не между регионами, а между каналами
Самая сильная цифра исследования — не 5,1 млрд руб. и даже не лидерство Санкт-Петербурга.
Маркетплейсы уже формируют 37,6% всей денежной розницы лечебного энтерального питания и 30% натуральных продаж.
Причём онлайн продолжает расти быстрее рынка: +17% в рублях и +13% в натуральном выражении против соответственно +11,7% и +6% по категории в целом.
Разница между денежной и натуральной долями также показательна. На маркетплейсы приходится 37,6% денег, но только 30% физического объёма. Это означает, что средняя стоимость единицы реализуемой через онлайн продукции выше средней по рынку — хотя без SKU- и упаковочных данных нельзя определить, объясняется ли это более дорогим ассортиментом, размерами упаковок, ценами или комбинацией этих факторов.
Для категории лечебного питания это важное изменение самой модели доступа к продукту. Более трети потребительских расходов уже проходят через канал, в котором покупатель может быстро сравнивать цены, бренды, упаковки и предложения продавцов.
По мере дальнейшего роста этой доли конкурентная борьба всё меньше будет определяться только традиционным присутствием в аптечной рознице.
Москва крупнейшая, но Санкт-Петербург интенсивнее потребляет категорию
В абсолютном денежном объёме офлайн-продаж Москва остаётся безусловным лидером. За январь–август здесь реализовано 926,5 тыс. упаковок на 455,3 млн руб. — 14,2% всего стоимостного объёма традиционной розницы.
Московская область обеспечивает ещё 8,6% офлайн-рынка: 653 тыс. упаковок и 274,2 млн руб.
Санкт-Петербург заметно меньше в абсолютных цифрах — 501,9 тыс. упаковок и 219,4 млн руб., или 6,8% рынка.
Но после поправки на численность населения картина переворачивается.
Средние офлайн-расходы на лечебное энтеральное питание по России составляют 21 тыс. руб. на тысячу жителей. В Санкт-Петербурге — 39,2 тыс. руб., то есть примерно на 87% выше среднероссийского уровня.
Москва находится на втором месте с 34,6 тыс. руб., Московская область — на третьем с 31,7 тыс. руб.
Таким образом, показатель Санкт-Петербурга примерно на 13% выше московского. Для производителя это принципиально иная информация, чем обычный рейтинг регионов по размеру продаж: Москва остаётся крупнейшим пулом спроса, но Санкт-Петербург демонстрирует существенно большую интенсивность офлайн-потребления категории относительно населения.
При этом график RNC Pharma прямо оговаривает важное ограничение: региональное сравнение приведено без учёта онлайн-канала. При доле маркетплейсов в 37,6% денежного рынка это уже существенная часть потребления, поэтому рейтинг нельзя интерпретировать как полный рейтинг фактических расходов жителей регионов.
Географический разрыв слишком велик, чтобы объяснять его только доходами населения
Различия между субъектами огромны.
После Санкт-Петербурга, Москвы и Московской области следуют Тюменская область — 31,0 тыс. руб. на тысячу жителей, Новосибирская область — 29,1 тыс., Приморский край — 29,0 тыс., Камчатский край — 27,7 тыс., Сахалинская область — 27,5 тыс., Самарская область — 26,9 тыс. и Хабаровский край — 25,3 тыс.
На другом полюсе находятся Чукотский АО с расходами не выше 3 тыс. руб. и Чеченская Республика — 5,6 тыс. руб. на тысячу жителей.
Разрыв между Санкт-Петербургом и регионами с минимальными показателями измеряется уже не десятками процентов, а многократными величинами.
RNC Pharma предполагает, что различия могут быть связаны с доступным объёмом региональных государственных гарантий обеспечения пациентов. Это правдоподобная гипотеза, но опубликованные данные сами по себе не позволяют установить причинность.
На показатель потенциально могут одновременно влиять структура пациентов, доходы населения, доступность специализированной медицинской помощи, назначение нутритивной поддержки, ассортимент офлайн-розницы, региональные программы обеспечения и миграция части покупок в интернет.
Поэтому низкий показатель региона нельзя автоматически трактовать как низкую медицинскую потребность.
Самара интереснее Москвы по темпу изменения спроса
Москва огромна, но её среднедушевые расходы выросли лишь на 2,5%.
Санкт-Петербург прибавил около 7%, Московская область — 5,6%, Тюменская область — 5,5%, Новосибирская — 5,2%.
На этом фоне особенно выделяется Самарская область: +16,2% год к году при уже достаточно высоком уровне расходов — 26,9 тыс. руб. на тысячу жителей.
Именно сочетание относительно высокой базы и быстрого роста делает такой регион особенно интересным с коммерческой точки зрения. Экстремальные проценты на маленькой базе могут вводить в заблуждение: например, за пределами десятки лидеров Ненецкий АО показал +82%, однако без абсолютного объёма рынка этот показатель нельзя напрямую сопоставлять с динамикой крупных субъектов.
Для региональной стратегии поэтому недостаточно рейтинга по текущему размеру рынка. Необходимо одновременно смотреть как минимум на три измерения: абсолютные продажи, потребление на душу населения и скорость изменения этого потребления.
Нутридринк обошёл Педиашур — но рынок остался чрезвычайно концентрированным
В розничном ассортименте присутствуют 45 брендов и 374 SKU, однако экономически рынок значительно уже, чем может показаться по количеству позиций.
Нутридринк компании «Нутриция» увеличил продажи на 15% и впервые занял первое место с долей 30% денежного рынка.
Педиашур компании «Эбботт», прежний лидер, стагнировал и сформировал 29%.
Таким образом, всего два бренда контролируют 59% розничной выручки категории.
Это, вероятно, один из наиболее важных конкурентных сигналов всего исследования. Формально покупателю доступны десятки брендов и сотни SKU, но почти три рубля из каждых пяти концентрируются у двух марок.
При этом смена лидера происходит неравномерно. В большинстве российских регионов Педиашур всё ещё занимает первое место, тогда как в Москве и Санкт-Петербурге лидером уже стал Нутридринк.
Это может указывать не просто на национальную смену первого номера, а на географически неоднородное перераспределение спроса. Для понимания причин потребовались бы данные по ассортименту, ценам, промоактивности, каналам, возрастным группам потребителей и конкретным SKU.
У рынка одновременно три разных двигателя роста
Опубликованные показатели позволяют разделить происходящее на три процесса.
Первый — расширение самой категории. Продажи упаковок увеличиваются на 6%, поэтому физический спрос действительно растёт.
Второй — рост денежной ёмкости быстрее натуральной. Выручка прибавляет 11,7%, что указывает на дополнительный вклад цены и/или продуктового микса.
Третий — перераспределение каналов. Онлайн растёт быстрее всего рынка и уже приблизился к 40% денежных продаж.
Именно третий фактор способен сильнее всего изменить коммерческую архитектуру категории в ближайшие годы. Чем больше продаж перемещается на маркетплейсы, тем менее информативными становятся традиционные региональные рейтинги офлайн-продаж и тем важнее единая оценка спроса по всем каналам.
37,6% онлайн-продаж заставляют пересматривать ассортимент, цены и региональные KPI
Для производителей лечебного питания маркетплейсы уже слишком велики, чтобы оставаться дополнительным каналом. При такой доле электронной коммерции управление ассортиментом, ценовой архитектурой, наличием товара, контентом карточек и конкурентной видимостью становится частью основной коммерческой стратегии.
Для аптечных сетей сигнал ещё жёстче. Онлайн растёт быстрее рынка, поэтому часть прироста категории может проходить мимо традиционной аптечной розницы. Конкурировать приходится не только с соседней аптечной сетью, но и с цифровой площадкой, где ассортимент и цены сравниваются практически мгновенно.
Для региональных команд возникает другая проблема: офлайн-продажи всё хуже отражают полный локальный спрос. Регион может выглядеть слабым в традиционной рознице, но часть его потребления потенциально уходит на маркетплейсы. При планировании территорий, торговых команд и маркетинговых инвестиций разделение онлайн/офлайн становится критически важным.
Для закупок и категорийного менеджмента концентрация 59% выручки у Нутридринка и Педиашура означает одновременно высокую предсказуемость спроса на лидеров и зависимость категории от небольшого числа марок. Остальным 43 брендам в совокупности остаётся 41% рынка — конкуренция внутри этого пространства неизбежно значительно плотнее.
Наконец, данные по Самарской области показывают, почему статичный рейтинг регионов недостаточен. Территория с меньшим текущим объёмом, но двузначной динамикой может представлять больший потенциал для дополнительных инвестиций, чем зрелый крупный рынок с минимальным приростом.
- Российское энтеральное питание усиливает позиции, но рынок всё ещё импортный
- Конец аптечной монополии: как регионы и e-commerce перекроили рынок энтерального питания
Контекст рынка и отрасли:
Что будет определять рынок дальше
Если текущая разница темпов сохранится, доля электронной коммерции продолжит увеличиваться. Однако экстраполировать нынешние 17% роста онлайн механически нельзя: динамика может зависеть от базы сравнения, цен, промоактивности и изменения поведения покупателей.
Второй вопрос — сможет ли Нутридринк закрепить лидерство. Разрыв между двумя крупнейшими брендами составляет всего один процентный пункт, поэтому говорить о сформировавшемся долгосрочном доминировании пока рано.
Третий вопрос — насколько региональные различия отражают реальную медицинскую потребность, а насколько доступность продукта и особенности финансирования. Разрыв между территориями настолько велик, что заслуживает отдельного анализа с привлечением данных о государственных программах, демографии пациентов, назначениях и онлайн-продажах.
И наконец, важно следить за соотношением денежной и натуральной динамики. Пока рынок демонстрирует здоровый для категории признак: выручка растёт быстрее, но и физическое потребление уверенно увеличивается. Если натуральная динамика начнёт замедляться при сохранении двузначного роста рублей, характер роста существенно изменится.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.