Headway: Рынок препаратов для астмы и ХОБЛ: что стало драйвером роста закупок
Рынок препаратов для астмы и ХОБЛ растёт не только в деньгах: почти весь прирост обеспечили крупнейшие бренды, а быстрее всего расширяются биологическая и тройная ингаляционная терапия
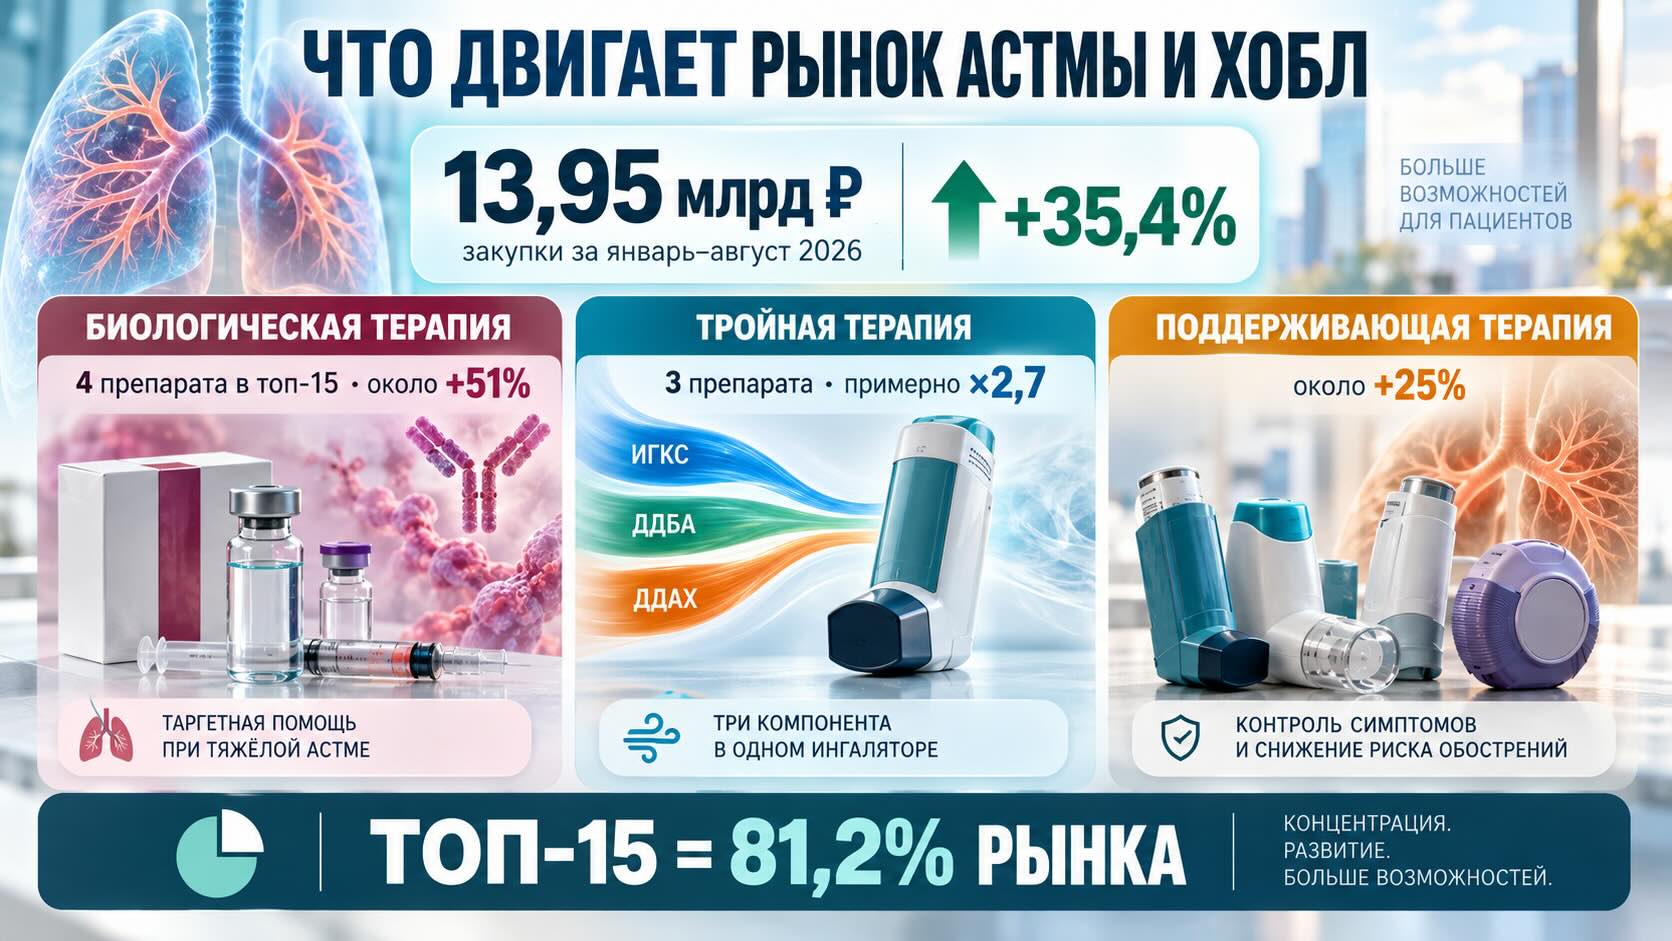
За январь–август 2026 года российские государственные закупки препаратов для лечения обструктивных заболеваний дыхательных путей достигли 13,95 млрд руб., увеличившись на 35,4% год к году. Но главный сигнал находится внутри этой цифры. Топ-15 препаратов выросли, по расчётам на основе данных Headway Company, примерно на 42,5% — быстрее рынка в целом — и увеличили свою долю с ориентировочно 77,2% до 81,2%. Более того, на эти 15 брендов пришлось около 93% всего денежного прироста рынка. Особенно быстро растут два технологически более сложных сегмента: биологическая терапия тяжёлой бронхиальной астмы и фиксированные тройные комбинации для ингаляционной терапии. Это похоже не просто на расширение закупок, а на изменение структуры бюджетного рынка в пользу более специализированной и интенсивной терапии.
Рынок прибавил 3,65 млрд рублей — и почти весь прирост оказался в топ-15
По данным Headway Company, за январь–август 2026 года объём закупок препаратов для лечения обструктивных заболеваний дыхательных путей составил 13,95 млрд руб. Годом ранее за тот же период было 10,30 млрд руб. Таким образом, рынок прибавил 3,65 млрд руб., или 35,4%.
Однако гораздо интереснее посмотреть, где именно появились эти дополнительные деньги.
Суммарные закупки 15 крупнейших препаратов составляют около 11,33 млрд руб. Если восстановить прошлогодние значения по приведённой Headway динамике каждого препарата, год назад на эти же 15 брендов приходилось примерно 7,95 млрд руб.
Получается, что топ-15 выросли приблизительно на 42,5% — заметно быстрее рынка.
Их совокупная доля за год увеличилась ориентировочно с 77,2% до 81,2%. А из дополнительных 3,65 млрд руб., появившихся на рынке, около 3,38 млрд руб. приходится именно на препараты нынешнего топ-15 — примерно 93% всего прироста.
Это один из важнейших выводов из представленных данных: рынок не просто становится больше. Денежный поток всё сильнее концентрируется вокруг ограниченного числа крупных препаратов.
Биологическая терапия уже занимает более четверти денег топ-15
Четыре препарата в рейтинге относятся к генно-инженерной биологической терапии: Фазенра, Тезспире, Генолар и Нукала.
Совокупно на них приходится около 3,81 млрд руб. закупок — примерно 27% всего рассматриваемого рынка и около трети объёма топ-15.
Самый крупный препарат рейтинга — Фазенра с закупками на 1,41 млрд руб. и долей 10,1%. Но главный источник ускорения внутри этой группы — Тезспире.
Его закупки достигли 1,06 млрд руб., увеличившись сразу на 381,4%. Это означает почти пятикратный рост относительно января–августа 2025 года. Тезспире уже занимает третье место во всём рейтинге и 7,6% рынка.
При этом рост биологического сегмента нельзя автоматически интерпретировать как простое увеличение числа пациентов с астмой. Такие препараты предназначены прежде всего для определённых групп пациентов с тяжёлой неконтролируемой бронхиальной астмой.
Российские клинические рекомендации прямо связывают выбор генно-инженерного биологического препарата с фенотипом заболевания и биомаркерами — атопией, эозинофилией, IgE, FeNO, частотой обострений и рядом других клинических характеристик.
Поэтому происходящее на рынке отражает более глубокий процесс: лечение тяжёлой астмы всё сильнее переходит от относительно универсальной ступенчатой фармакотерапии к выбору терапии по биологическим особенностям заболевания конкретного пациента.
Тройная терапия пока меньше биопрепаратов, но растёт намного быстрее
Ещё более резкая динамика наблюдается у фиксированных тройных комбинаций ИГКС + ДДБА + ДДАХ — ингаляционного глюкокортикостероида, длительно действующего бета2-агониста и длительно действующего антихолинергического препарата в одном устройстве.
В топ-15 находятся сразу три таких препарата:
- Тримбоу: 0,42 млрд руб., +417,6%;
- Брезтри Аэросфера: 0,44 млрд руб., +219,5%;
- Треледжи Эллипта: 0,49 млрд руб., +77,7%.
Совокупно это около 1,35 млрд руб.
В абсолютных деньгах сегмент пока существенно уступает четырём биологическим препаратам из рейтинга. Но скорость его расширения намного выше: по предоставленным данным, закупки трёх препаратов вместе выросли примерно в 2,7 раза.
Причина важна с точки зрения клинической практики. Российские рекомендации по ХОБЛ предусматривают тройную терапию, в частности, для пациентов с сохраняющимся высоким риском обострений на предшествующей терапии. При этом применение всех трёх компонентов в одном устройстве доставки рассматривается как удобный вариант, способный улучшать приверженность и уменьшать вероятность критических ошибок при использовании нескольких ингаляторов.
Иными словами, рост этого сегмента может отражать не просто переключение между брендами, а движение части пациентов вверх по интенсивности терапии.
Старые классы не исчезают — рынок расширяется сразу на нескольких уровнях
Было бы ошибкой сделать из этих цифр вывод, что биопрепараты и тройные комбинации вытесняют традиционную ингаляционную терапию.
В топ-15 по-прежнему находятся крупные бренды поддерживающей терапии: Спирива Респимат, Респикомб Эйр, Респифорб, Формисонид, Респисальф Эйр, Спиолто Респимат, Пульмибуд и Релвар Эллипта.
Причём многие из них тоже растут.
Спирива Респимат прибавила 44,6%, Спиолто Респимат — 43,4%, Респикомб Эйр — 33,7%, а Релвар Эллипта — 137,6%.
На этом фоне особенно выделяется Респифорб: при закупках на 0,87 млрд руб. он оказался единственным препаратом топ-15 с отрицательной динамикой — минус 1,5%.
Таким образом, данные не показывают простого замещения «старой» терапии «новой». Скорее одновременно расширяются несколько терапевтических уровней, но наиболее высокие темпы роста перемещаются в сторону специализированной биологической терапии и многокомпонентных ингаляционных схем.
Количество упаковок здесь почти ничего не говорит о денежном весе препарата
Рейтинг хорошо демонстрирует ещё одну особенность этого рынка: сравнивать препараты только по числу закупленных упаковок практически бессмысленно.
Фазенра занимает первое место с объёмом 1,41 млрд руб. при всего 10,3 тыс. упаковок. Нукала обеспечивает 0,48 млрд руб. при 7,9 тыс. упаковок.
Для сравнения, Респифорб при 3,31 млн упаковок формирует 0,87 млрд руб.
Разница достигает нескольких порядков.
Поэтому денежный рост категории нельзя автоматически трактовать как аналогичный рост физического потребления. Структурное смещение в сторону дорогостоящей биологической терапии само по себе способно заметно увеличивать рынок в рублях даже при относительно небольшом количестве пациентов и упаковок.
Это принципиально важно и для оценки конкуренции: лидерство в упаковках и лидерство в бюджетах здесь описывают совершенно разные части рынка.
Концентрация становится самостоятельным рыночным фактором
Рост доли топ-15 примерно с 77% до 81% означает, что конкурентная борьба идёт не только за растущий рынок, но и за перераспределение этого роста между сравнительно небольшим числом препаратов.
Особенно показательна крайняя неоднородность динамики.
В одном рейтинге одновременно находятся Респифорб с -1,5% и Тримбоу с +417,6%. Разница между ними настолько велика, что средняя динамика рынка +35,4% мало описывает происходящее внутри категории.
Для производителя поэтому становится всё менее полезным ориентироваться только на общий рост класса R03 или крупного терапевтического сегмента. Необходимо отдельно смотреть на конкретные механизмы действия, комбинации, клинические фенотипы и источники финансирования.
Именно там сейчас формируется перераспределение денег.
Высокие проценты требуют осторожной интерпретации
Рост на 200–400% выглядит чрезвычайно сильным, но процент сам по себе ещё не говорит об абсолютном размере бизнеса.
Тримбоу вырос на 417,6%, однако его текущий объём составляет 0,42 млрд руб. Фазенра увеличилась лишь на 18,1%, но остаётся крупнейшим препаратом рейтинга с 1,41 млрд руб.
Поэтому у рынка одновременно существуют два типа лидеров.
Первый — крупные сформировавшиеся бренды, где даже относительно умеренный процент роста означает существенный дополнительный бюджет.
Второй — быстро масштабируемые препараты, которые растут с небольшой базы и способны за несколько лет существенно изменить расстановку сил.
Для стратегического анализа эти группы нельзя смешивать.
Закупки переходят от широких классов к более точной сегментации пациентов
Наиболее важное прикладное следствие этой статистики — повышение ценности правильного определения пациента.
Для производителей биологических препаратов конкурентная борьба всё сильнее зависит не только от присутствия препарата в закупках, но и от выявления пациентов с соответствующим фенотипом тяжёлой астмы, доступности диагностики и биомаркеров, маршрутизации больных и опыта специализированных центров.
Для производителей ингаляционных препаратов другой критической точкой становится своевременная эскалация терапии у пациентов с недостаточным контролем заболевания или повторными обострениями.
Для государственных заказчиков быстрое расширение дорогостоящих сегментов означает необходимость всё точнее прогнозировать не просто количество пациентов с астмой или ХОБЛ, а структуру этих пациентов по тяжести заболевания и терапевтическим потребностям.
Для коммерческих и команд по доступу на рынок это меняет и саму единицу анализа: недостаточно знать размер рынка «астма и ХОБЛ». Всё важнее понимать путь пациента между терапевтическими ступенями.
- R03-рынок смещается в сторону биологической терапии тяжёлой астмы
- Breztri выходит в астму и усиливает конкуренцию ингаляторов
Контекст рынка и отрасли:
Что будет определять следующую фазу рынка
Если нынешняя динамика сохранится, основным вопросом станет уже не то, будут ли расти современные методы лечения астмы и ХОБЛ, а то, как быстро они будут занимать большую часть бюджетов.
Однако экстраполировать нынешние темпы напрямую нельзя.
Рост на сотни процентов обычно замедляется по мере увеличения базы. На закупки также влияют сроки и объёмы тендеров, региональные программы, появление новых препаратов, конкуренция внутри МНН и терапевтических классов, цены и доступность финансирования.
Есть и ещё одно важное ограничение: данные Headway Company относятся к бюджетным тендерным закупкам. Они позволяют анализировать государственный сегмент, но не должны автоматически переноситься на весь российский коммерческий фармацевтический рынок или использоваться как прямой показатель распространённости заболеваний.
Тем не менее уже сейчас структура рейтинга показывает достаточно отчётливый сдвиг: самые быстрорастущие деньги концентрируются там, где лечение становится более специализированным.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.