RNC Pharma 24 сентября 2026: Производство лекарств в России растёт быстрее в рублях, чем в упаковках
Российская фарма растёт быстрее в рублях, чем в упаковках: за +18,2% стоимости производства стоят лишь +4% физического объёма
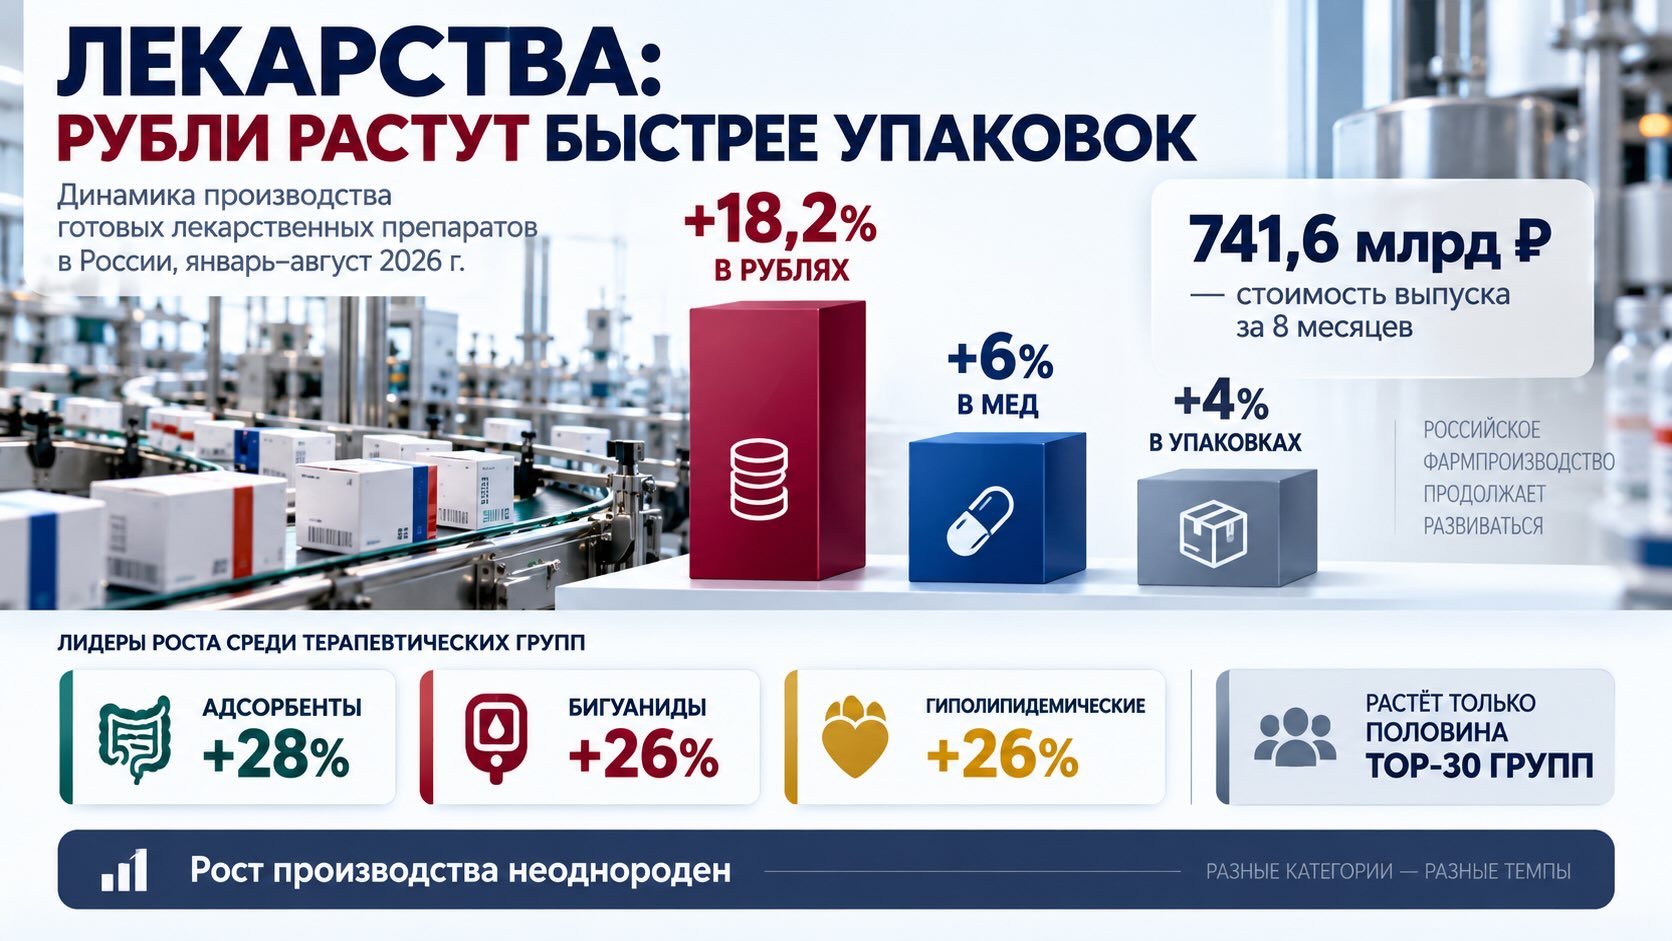
За январь–август 2026 года российские и локализованные иностранные фармпредприятия выпустили готовых лекарственных препаратов на 741,6 млрд руб. — на 18,2% больше, чем годом ранее. Но в упаковках производство выросло только на 4%, до 2,63 млрд, а в минимальных единицах дозирования (МЕД) — на 6%, до 56,6 млрд. Это главное расхождение отчёта RNC Pharma: денежный объём производства увеличивается примерно втрое быстрее физического. Одновременно внутри рынка идёт заметная перестройка производственной структуры. Быстрее всего растут кишечные адсорбенты (+28%), бигуаниды и гиполипидемические препараты (по +26%), противоязвенные средства (+20%). Однако рост далеко не всеобщий: среди 30 крупнейших фармгрупп по натуральному объёму положительную динамику показала только половина. Поэтому данные скорее описывают не равномерный подъём всей индустрии, а сочетание умеренного общего роста физических объёмов, существенно более быстрого увеличения их рублёвой стоимости и отдельных производственных всплесков в конкретных терапевтических категориях.
Рубли растут в четыре с половиной раза быстрее упаковок
Главная цифра первых восьми месяцев 2026 года — 741,6 млрд руб. Именно столько составила стоимость выпущенных в России готовых лекарственных препаратов в ценах отгрузки производителей с учётом НДС. Год к году показатель вырос на 18,2%.
В натуральном выражении картина гораздо спокойнее: произведено около 2,63 млрд потребительских упаковок, что всего на 4% больше января–августа 2025 года.
Если считать не упаковки, а минимальные единицы дозирования, рост несколько выше — 6%, до 56,6 млрд МЕД.
Таким образом, здесь одновременно происходят три процесса:
- стоимость произведённых препаратов: +18,2%;
- количество минимальных единиц дозирования: +6%;
- количество упаковок: +4%.
Это принципиально разные скорости.
Простой расчёт на основе данных RNC Pharma показывает: средняя стоимость произведённой упаковки выросла примерно на 13,7% год к году. Это не означает, что средняя цена конкретного лекарства повысилась именно на столько. На показатель влияют не только цены, но и изменение ассортимента, дозировок, структуры производителей и доли более дорогих препаратов. Однако цифры однозначно показывают: одним увеличением количества выпущенных упаковок рост производства на 18,2% в рублях объяснить невозможно.
Внутри одной упаковки лекарств тоже становится немного больше
Разница между ростом в упаковках (+4%) и МЕД (+6%) заслуживает отдельного внимания.
По итогам восьми месяцев на одну произведённую упаковку приходится в среднем около 21,5 минимальной единицы дозирования. Поскольку МЕД растут быстрее упаковок, среднее количество таких единиц на упаковку увеличилось примерно на 1,9% относительно прошлого года.
Это небольшой сдвиг, но он важен для интерпретации рынка. Количество упаковок само по себе не полностью описывает физический объём лекарственного производства: упаковки могут содержать разное количество таблеток, капсул, доз или других минимальных единиц.
И даже после перехода к МЕД разрыв с денежной динамикой остаётся огромным: +18,2% против +6%.
То есть основной разрыв между рублями и физическим производством сохраняется независимо от того, какой из двух натуральных показателей использовать.
Август подтверждает, что денежное ускорение не было единичным эффектом начала года
Только в августе российские предприятия произвели 305,7 млн упаковок, или 6,6 млрд МЕД. Стоимость отгрузок превысила 89,5 млрд руб.
В денежном выражении это на 16,1% больше августа 2025 года.
Темп несколько ниже накопленных +18,2% за январь–август, но остаётся двузначным. Поэтому высокий денежный рост нельзя объяснить исключительно сильными результатами отдельных месяцев в начале года.
При этом опубликованные RNC Pharma данные не дают в тексте сопоставимого показателя годовой динамики августовского производства в упаковках. Поэтому делать вывод о том, ускорилось или замедлилось физическое производство непосредственно в августе, на основании этих цифр нельзя.
Лидер рейтинга занимает всего 1% производства
Самая интересная особенность рейтинга RNC Pharma обнаруживается при сопоставлении двух показателей на графике — темпа роста и доли категории в общем производстве.
Кишечные адсорбенты стали абсолютным лидером: +28% год к году. Но их доля составляет лишь около 1% физического выпуска лекарств.
Следом идут бигуаниды с ростом на 26% и долей 1,11%, а также гиполипидемические средства: те же +26% при доле 1,77%.
Именно здесь возникает важное различие между «самой быстрорастущей категорией» и категорией, способной существенно изменить общий результат отрасли.
Рост небольшой категории на 28% привлекает внимание, но воздействие на совокупные 2,63 млрд упаковок ограничено её исходным размером.
Совсем другой масштаб имеют нестероидные противовоспалительные препараты. Их производство увеличилось значительно скромнее — на 11%, зато категория занимает 4,02% всего выпуска. Среди десяти представленных на графике быстрорастущих групп это крупнейший сегмент.
Для оценки производственного рынка поэтому недостаточно ранжировать категории только по проценту роста. Необходимо одновременно смотреть на их вес.
За ростом адсорбентов стоят два конкретных продукта
В категории кишечных адсорбентов общий прирост на 28% обеспечивали прежде всего активированный уголь и диоктаэдрический смектит.
Производство активированного угля увеличилось на 76%, а смектита — на 31%.
Причём динамика концентрируется и на уровне отдельных производителей. По данным RNC Pharma, «Фармстандарт», основной производитель активированного угля, более чем удвоил выпуск этого препарата. Ключевой производитель диоктаэдрического смектита «Женел» увеличил выпуск на 96%.
Это важное ограничение при интерпретации категории.
Высокий процент роста терапевтической группы не обязательно означает пропорциональное расширение всего спроса на неё. Производственная статистика отражает выпуск продукции, а не непосредственно покупки конечных потребителей. На неё могут влиять производственные циклы, создание запасов, перераспределение выпуска между предприятиями и другие факторы.
Поэтому +28% производства адсорбентов — сильный промышленный сигнал, но сам по себе ещё не доказательство аналогичного роста потребления.
Метформин и статины показывают гораздо более широкий тренд
Для рынка хронической терапии интереснее две другие категории.
Производство бигуанидов выросло на 26%. RNC Pharma связывает динамику прежде всего с существенным увеличением выпуска препаратов метформина.
Гиполипидемические средства также прибавили 26%, причём рост распределён сразу между несколькими широко используемыми молекулами.
Выпуск аторвастатина увеличился на 29%, розувастатина — на 35%, а препаратов эзетимиба — сразу на 69%.
В отличие от резкого роста отдельного производителя или препарата, здесь одновременно расширяется выпуск нескольких действующих веществ одной терапевтической области. Именно поэтому динамика гиполипидемического сегмента выглядит структурно интереснее единичного производственного скачка: рост затрагивает и традиционные статины, и эзетимиб.
Но и здесь необходима осторожность. Данные показывают производство, а не назначение врачами, продажи аптек или число пациентов, получающих терапию. Для доказательства изменения структуры реального потребления потребовалось бы сопоставление с sell-out и другими данными рынка.
Нексиум вырос в восемь раз — но это тот случай, когда процент без базы может обмануть
Противоязвенные препараты в целом увеличили производство на 20% и занимают почти 3% физического объёма выпуска ГЛП.
На этом фоне особенно выделяется Нексиум компании «АстраЗенека»: препарат проходит финальную упаковку на калужском предприятии «АстраЗенека Индастриз», а его выпуск за год увеличился в восемь раз.
Восемь раз — самая эффектная цифра всего материала RNC Pharma. Но одновременно она требует самой осторожной интерпретации.
Без абсолютного количества упаковок в 2025 и 2026 годах невозможно определить масштаб влияния этого скачка на категорию и тем более на весь рынок. Рост в восемь раз с низкой базы и рост в восемь раз крупного продукта имеют совершенно разное экономическое значение.
Поэтому эту цифру правильнее воспринимать как сигнал о резком изменении производственной программы конкретного препарата, а не как самостоятельное свидетельство восьмикратного роста его рынка.
Половина крупнейших групп вообще не растёт
Есть ещё одна цифра, которая заметно меняет восприятие общего результата.
Из TOP-30 крупнейших по натуральному объёму фармацевтических групп положительную динамику отгрузок показали ровно 15.
То есть половина крупнейших категорий не продемонстрировала роста.
На этом фоне формулировка об «устойчивом расширении физического объёма» справедлива для рынка в целом — суммарное производство действительно увеличилось на 4% в упаковках и на 6% в МЕД. Но этот рост распределён крайне неоднородно.
График TOP-10 по динамике дополнительно усиливает эффект: по определению он показывает лидеров и не показывает категории с нулевой или отрицательной динамикой.
Это не недостаток статистики, а особенность выбранного ракурса. Для бизнеса важно не переносить результаты десятки наиболее быстрорастущих групп на фармацевтическое производство в целом.
Денежный рост нельзя автоматически называть ростом цен
Разрыв +18,2% в рублях против +4% в упаковках естественно вызывает вопрос о ценах.
Но из опубликованного набора данных нельзя корректно заключить, что лекарства российского производства подорожали в среднем на 13–14%.
Рассчитанный рост стоимости на одну упаковку примерно на 13,7% — это изменение среднего показателя по всему массиву производства. Он одновременно чувствителен к ценам и к product mix.
Если предприятия начинают выпускать относительно больше дорогостоящих препаратов и меньше дешёвых, средняя стоимость упаковки растёт даже без соответствующего повышения цены каждого конкретного SKU. Аналогичный эффект дают изменения дозировок, размеров упаковок и структуры терапевтических групп.
Поэтому наиболее точная формулировка другая: денежная ёмкость произведённых ГЛП растёт значительно быстрее их физического количества, а опубликованных данных недостаточно, чтобы разделить этот разрыв на ценовой и ассортиментный компоненты.
Быстрорастущие категории становятся зоной повышенного внимания для производства и закупок
Для производителей рейтинг показывает направления, где объёмы уже заметно перераспределяются. Особенно интересны категории, где одновременно присутствуют значительный темп роста и существенная доля производства: НПВП, противоязвенные препараты, гиполипидемические средства.
Для закупочных подразделений и аптечных сетей сигнал другой: резкий рост производства ещё необходимо сопоставлять с sell-out. Если выпуск опережает конечный спрос, следующий этап может выражаться не в дальнейшем расширении рынка, а в увеличении товарных запасов и конкурентного давления внутри категории.
Для маркетинга особенно важна разница между ростом всей категории и ростом отдельных молекул. В гиполипидемическом сегменте одновременно растут аторвастатин, розувастатин и особенно эзетимиб. В адсорбентах значительная часть ускорения связана с конкретными продуктами и производителями. Это разные конкурентные ситуации и требуют разной интерпретации.
Для оценки ассортиментных возможностей процент роста следует рассматривать вместе как минимум с тремя показателями: абсолютным размером категории, её долей в рынке и динамикой конечных продаж. Именно поэтому 11% роста НПВП при доле 4,02% потенциально может иметь большее отраслевое значение, чем значительно более эффектные +28% адсорбентов с долей около 1%.
- RNC Pharma 25 июня 2026: Фармпроизводство России меняет модель роста
- OTC возвращает темп: российское фармпроизводство меняет драйвер роста
Контекст рынка и отрасли:
Следующий вопрос рынка — куда уйдут дополнительные упаковки
Первые восемь месяцев 2026 года показывают, что российская производственная база способна увеличивать физический выпуск лекарств. Но +4% в упаковках — это пока умеренный, а не взрывной рост.
Теперь ключевым становится не только производство, но и поглощение этих объёмов рынком.
Если рост выпуска будет сопровождаться сопоставимым увеличением аптечных продаж и других каналов потребления, нынешняя динамика может оказаться отражением устойчивого расширения спроса. Если sell-out будет расти медленнее, часть прироста может перейти в складские остатки и усилить конкуренцию производителей за каналы сбыта.
Не менее важен второй вопрос: сохранится ли столь большой разрыв между рублёвой и натуральной динамикой. Продолжение роста стоимости производства на двузначные проценты при однозначном увеличении физического объёма будет означать, что структура выпуска и/или ценовой фактор становятся всё более значимыми для денежной динамики отрасли.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.