RNC Pharma 30 сентября 2026: Ветеринарный рынок России в 2026 году меняет структуру роста
Российский рынок ветеринарных препаратов растёт на 21%, но две его части движутся по совершенно разным траекториям
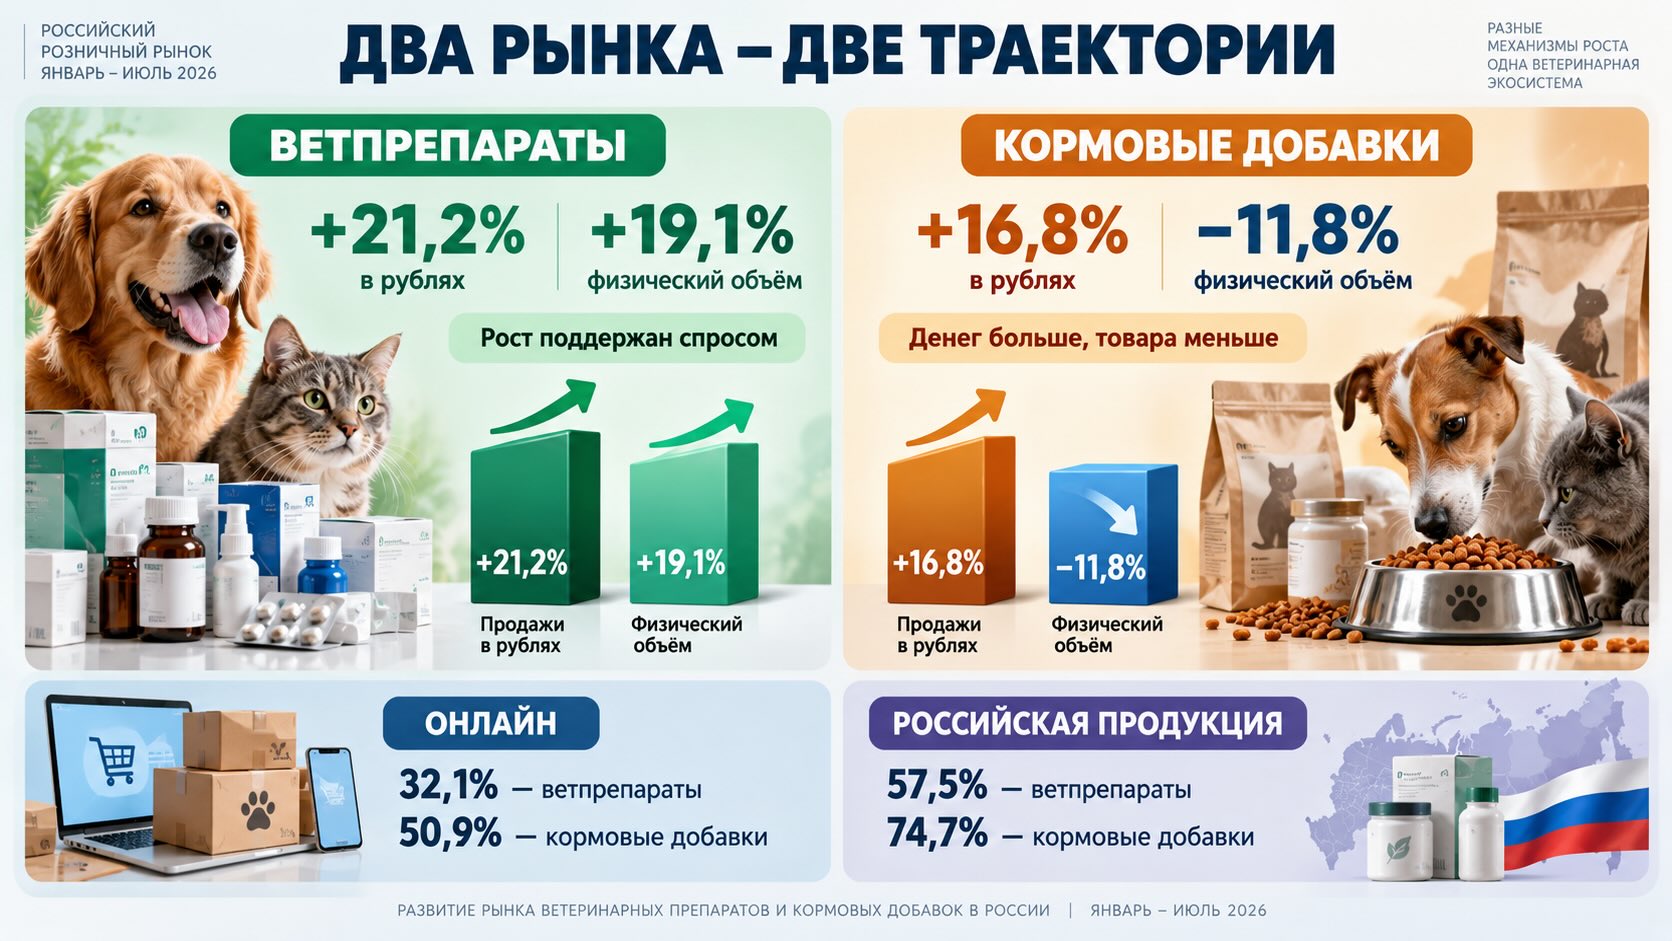
Главный аналитический вывод: за январь–июль 2026 года розничный рынок ветеринарных препаратов в России увеличился до 36,3 млрд руб., причём рост обеспечен не только ценами, но и реальным расширением физического спроса. У кормовых добавок картина обратная: рублёвые продажи растут на 16,8%, хотя физический объём сокращается на 11,8%. Поэтому объединять эти категории в один «растущий зоорынок» уже аналитически неправильно: ветеринарные лекарства демонстрируют рост потребления, тогда как кормовые добавки всё сильнее зависят от цены, ассортиментного сдвига и онлайн-канала.
По данным RNC Pharma, в январе–июле 2026 года российский розничный рынок ветеринарных препаратов достиг 36,3 млрд руб., прибавив 21,2% год к году, а физический объём вырос на 19,1%. Это редкая для нынешнего потребительского рынка комбинация: денежная динамика почти полностью подтверждается увеличением потребления. У кормовых добавок ситуация принципиально иная: продажи выросли на 16,8%, до 3,43 млрд руб., но количество минимальных единиц дозирования сократилось на 11,8%. Одновременно рынок быстро меняется структурно: онлайн уже обеспечивает 32,1% продаж ветпрепаратов и 50,9% кормовых добавок, доля российской продукции достигла соответственно 57,5% и 74,7%, а внутри ветеринарной фармы потребление смещается в сегмент дороже 1000 руб. На этом фоне особенно заметны быстрорастущие отечественные компании и новые противопаразитарные препараты. Для производителей и ритейла это означает, что дальнейший рост будет определяться уже не просто расширением рынка, а правильным сочетанием канала, ценового сегмента, локального производства и конкретных сильных брендов.
36,3 млрд рублей — но важнее то, откуда взялся рост
В январе–июле 2026 года розничные продажи ветеринарных препаратов составили 36,3 млрд руб. против 30,0 млрд руб. годом ранее. Рост — 21,2%.
Сам по себе двузначный прирост в рублях ещё мало говорит о здоровье рынка: его можно получить за счёт инфляции, повышения средней цены или перехода покупателей к более дорогим продуктам.
Но в данном случае есть второй показатель — физический объём. Он вырос с 0,16 до 0,19 млрд МЕД, то есть на 19,1%.
МЕД в отчёте RNC Pharma означает минимальную единицу дозирования — отдельную таблетку, флакон, ампулу или другую лекарственную форму внутри потребительской упаковки.
Именно сочетание +21,2% в деньгах и +19,1% в натуральном выражении является главным сигналом отчёта. Рост ветеринарной фармы в первой половине 2026 года нельзя объяснить преимущественно повышением цен.
Средняя цена одной МЕД ветпрепарата увеличилась значительно скромнее — с 190,9 до 194,1 руб., примерно на 1,7%.
При этом рассчитанная RNC Pharma инфляция по ветеринарным препаратам за январь–июль составила 7,5%. Эти показатели измеряют разные вещи: простая средняя цена зависит от структуры реально проданного ассортимента, тогда как индекс Ласпейреса используется для оценки изменения цен сопоставимой товарной корзины.
Иными словами, рынок одновременно показывает рост физического потребления и изменение структуры продаж.
Кормовые добавки: +16,8% в рублях при падении объёма на 11,8%
Рядом находится категория, которая внешне выглядит почти столь же благополучно.
Розничные продажи кормовых добавок увеличились с 2,93 до 3,43 млрд руб., или на 16,8%.
Но физический объём сократился с 0,36 до 0,32 млрд МЕД — на 11,8%.
Это уже принципиально другая экономическая модель роста.
Средняя цена одной МЕД выросла с 8,1 до 10,7 руб., то есть примерно на треть. Рассчитанная RNC Pharma инфляция в категории составила 18,21% — более чем втрое выше общей потребительской инфляции, приведённой в презентации для того же периода, 5,98%.
Поэтому громкий заголовок «рынок кормовых добавок вырос на 16,8%» без натуральных показателей способен создать слишком оптимистичное впечатление. Покупатель приобрёл меньше физических единиц, а денежный рынок стал больше.
Для производителя это не одно и то же. Рост потребления обычно расширяет пространство для нескольких участников; рост за счёт цены и ассортиментного сочетания гораздо сильнее зависит от способности бренда сохранить ценность для покупателя.
Средний чек растёт, но онлайн меняет привычную интерпретацию
Средний чек на ветеринарные препараты за январь–июль вырос с 818,5 до 919,6 руб., или на 12,4%.
Для кормовых добавок увеличение заметно скромнее: с 532,8 до 570,8 руб., +7,1%.
Но разделение на каналы показывает неожиданную деталь.
В ветеринарных препаратах средний онлайн-чек снизился с 1336,7 до 1161,6 руб., тогда как офлайн-чек вырос с 705,6 до 837 руб.
В кормовых добавках наблюдается аналогичное направление: онлайн-чек уменьшился с 653,4 до 625,5 руб., а офлайн вырос с 464,5 до 523,3 руб.
То есть стремительный рост электронной коммерции не сопровождается механическим увеличением стоимости отдельной онлайн-покупки.
Это важный сигнал для коммерческих команд. Рост онлайн-канала нельзя автоматически интерпретировать как движение покупателя к более крупной корзине. Скорее канал становится массовым способом приобретения продукции, а не только местом для крупных и заранее запланированных заказов.
В кормовых добавках онлайн уже стал крупнейшим каналом
Самое заметное структурное изменение отчёта — перераспределение продаж между офлайном и интернетом.
В ветеринарных препаратах доля онлайн-продаж выросла:
- с 9,2% в 2022 году;
- до 21,7% в 2024-м;
- до 27,9% в 2025-м;
- до 32,1% в январе–июле 2026 года.
То есть почти треть денежного рынка уже проходит через онлайн.
У кормовых добавок перелом произошёл ещё быстрее. Доля интернет-продаж выросла с 21,3% в 2022 году до 45,8% в 2025-м и достигла 50,9% в январе–июле 2026 года.
Онлайн впервые представляет уже не дополнительный, а крупнейший канал категории.
Это меняет значение традиционной физической дистрибуции. Для кормовых добавок отсутствие бренда в крупных интернет-каналах теперь способно ограничивать доступ более чем к половине денежного рынка.
Покупатель ветеринарных препаратов движется вверх по цене
Структура ветеринарной фармы по ценовым сегментам меняется последовательно несколько лет.
Доля продукции стоимостью более 1000 руб. выросла с 19,2% в 2022 году до 30,5% в январе–июле 2026-го.
Одновременно доля самого дешёвого сегмента — менее 100 руб. — сократилась с 18,2% до 14,5%.
Это не просто общая инфляция: рынок постепенно перераспределяется в сторону более дорогих продуктов.
У кормовых добавок процесс иной. Сегмент менее 100 руб. всё ещё является крупнейшим, но его доля сократилась с 70,4% в 2022 году до 52,4%. Главный получатель этого перераспределения — диапазон 100–1000 руб., доля которого выросла с 19,7% до 39,2%.
Получается, что обе категории становятся дороже по структуре, но разными способами: в ветеринарной фарме усиливается верхний ценовой сегмент, а в добавках быстро формируется значительно более крупный средний сегмент.
Российские производители уже определяют структуру рынка
Не менее заметный сдвиг происходит по происхождению продукции.
Доля российских ветеринарных препаратов в денежном выражении выросла с 40,5% в 2022 году до 57,5% в январе–июле 2026-го.
Доля продукции из США за тот же период снизилась с 37,1% до 24,3%.
В кормовых добавках локализация выражена ещё сильнее: российская продукция увеличила долю с 53,3% до 74,7%.
Таким образом, импортозамещение здесь уже нельзя рассматривать только как регуляторную или производственную программу. Оно отражается непосредственно в розничных продажах конечным потребителям.
При этом иностранные компании не исчезают с рынка. Zoetis остаётся крупнейшей корпорацией в ветеринарных препаратах с долей 13,6% и ростом продаж на 27%, а KRKA занимает 9,1% и прибавляет 20%.
Следовательно, происходит не простое замещение «импортного российским», а перераспределение конкурентных позиций между конкретными компаниями и брендами.
Российские претенденты растут намного быстрее рынка
Средний рост рынка ветеринарных препаратов — 21,2%. Но внутри первой десятки есть компании, которые значительно опережают эту величину.
«Ветфармстандарт» увеличил продажи на 107% и достиг доли 5,9%. Практически вся его позиция в первой десятке торговых наименований связана с Тиксфли: бренд также занимает 5,9% рынка и растёт на 107%.
«Нита-Фарм» прибавила 82%.
«Ветбиохим» и «Апиценна» выросли на 30%.
На другом полюсе находятся Elanco с динамикой −2% и MSD с −18%.
Поэтому общерыночные +21,2% скрывают очень высокую дисперсию результатов. Для компании, растущей на несколько процентов, такой рынок фактически означает потерю доли, даже если абсолютные продажи увеличиваются.
Особенно показательно положение отдельных торговых марок. Simparica остаётся крупнейшим брендом с долей 10% и растёт на 29%, а Тиксфли уже занимает второе место. Bravecto, напротив, сокращается на 18%.
Конкурентная борьба внутри противопаразитарного сегмента становится одним из основных источников перераспределения рынка.
Новинки способны быстро создавать сотни миллионов рублей продаж
Самая крупная новинка, выделенная RNC Pharma, — Веприпак компании «Ветстем».
Продажи препарата, стартовавшего в рознице в январе 2026 года, за первые семь месяцев достигли 224,9 млн руб.
Вторая новинка, Ветланер компании «Рубикон», обеспечила 101,9 млн руб., а её продажи относительно января–июля предыдущего года выросли в 467 раз с низкой стартовой базы.
Это показывает, что российский ветеринарный рынок сейчас достаточно динамичен, чтобы новые марки могли быстро формировать значимые объёмы.
Но здесь важно не переносить успех отдельных продуктов на весь портфель разработок. В презентации перечислены лидирующие новинки, а не средняя результативность всех запусков. Поэтому эти цифры демонстрируют потенциал успешного вывода на рынок, но не вероятность его достижения.
Ассортимент сокращается там, где продажи продолжают расти
На первый взгляд парадоксально, что рынок ветеринарных препаратов растёт двузначными темпами, одновременно становясь уже по числу торговых марок.
В январе–июле 2026 года в рознице насчитывалось 1799 торговых марок против 1855 годом ранее — на 56 меньше.
RNC Pharma указывает, что сокращение связано преимущественно с препаратами для сельскохозяйственных животных.
Количество товарных позиций при этом выросло с 5301 до 5384.
Это важное различие: рынок теряет марки, но не обязательно продуктовые позиции. Возможна консолидация ассортимента вокруг меньшего количества торговых марок с более широкими линейками.
В кормовых добавках сокращаются оба показателя: число торговых марок снизилось с 201 до 193, позиций — с 811 до 797.
На фоне падения физического потребления это уже выглядит не просто как техническая оптимизация, а как возможный признак более жёсткого отбора ассортимента.
География показывает, где рост уже не равен размеру рынка
Москва остаётся крупнейшим офлайн-регионом ветеринарной фармы с объёмом 3,38 млрд руб., однако её прирост составляет 12%.
Ставропольский край при гораздо меньшем объёме — 0,77 млрд руб. — вырос на 31%, показав максимальную динамику среди десяти крупнейших регионов.
Самарская область прибавила 21%, Ростовская — 20%, Свердловская — 17%.
Для кормовых добавок динамика гораздо неоднороднее: Московская область, Краснодарский и Красноярский края прибавляют около 10%, тогда как Санкт-Петербург показывает −6%, Свердловская область −7%.
Здесь требуется важная оговорка: региональный рейтинг в презентации рассчитан без онлайн-канала. При нынешней доле интернет-продаж особенно в кормовых добавках региональная офлайн-статистика уже не описывает весь спрос территории.
Где теперь принимать ассортиментные и коммерческие решения
Для производителей ветеринарных препаратов главный сигнал состоит в том, что рынок пока позволяет расти не только ценой. Физический спрос увеличивается почти тем же темпом, что и денежный объём. Это создаёт пространство для новых брендов и расширения присутствия, особенно если продукт попадает в растущие терапевтические и ценовые сегменты.
Но простое увеличение числа позиций вряд ли является достаточной стратегией. Одновременно рынок показывает сокращение числа торговых марок и всё более высокую концентрацию продаж вокруг сильных продуктов.
Для аптек, зоосетей и маркетплейсов становится критичным разделение двух категорий.
В ветеринарных препаратах имеет смысл учитывать:
- рост реального потребления;
- увеличение доли сегмента выше 1000 руб.;
- усиление российских производителей;
- быстрое перераспределение долей между противопаразитарными брендами;
- дальнейший переход спроса в онлайн.
В кормовых добавках задача другая:
- физическое потребление сокращается;
- денежный рост всё сильнее зависит от цены и структуры ассортимента;
- более половины продаж уже приходится на онлайн;
- российские продукты занимают почти три четверти рынка;
- основной структурный рост происходит в сегменте 100–1000 руб.
Для закупок это означает необходимость оценивать категорию не только по приросту выручки. Особенно в кормовых добавках рублёвый рост может существовать одновременно со снижением фактического количества продаваемого продукта.
Для маркетинга меняется и логика бюджетов: там, где треть или половина рынка проходит через интернет, борьба за поиск, карточку товара, рейтинг, наличие и цифровую цену становится частью доступа к рынку почти в буквальном смысле.
- RNC Pharma: Онлайн перехватывает сезонный спрос на ветпрепараты
- RNC Pharma 22 сентября 2026: Онлайн обогнал традиционную розницу на рынке кормовых добавок
Контекст рынка и отрасли:
Что может изменить картину до конца года
Данные охватывают январь–июль, поэтому переносить темпы первых семи месяцев механически на полный 2026 год нельзя.
Кроме сезонности, на итоговую динамику могут влиять изменение цен, новые запуски, доступность импортных препаратов и дальнейший рост интернет-торговли.
Особенно внимательно стоит наблюдать за тремя показателями.
Первый — сохранится ли положительная натуральная динамика ветеринарных препаратов. Именно она сейчас делает рост рынка качественно сильнее обычного инфляционного увеличения выручки.
Второй — продолжится ли снижение физического объёма кормовых добавок. Если да, рублёвый рост этой категории всё сильнее будет зависеть от способности рынка повышать цену и переводить спрос в более дорогие сегменты.
Третий — насколько далеко зайдёт локализация. При доле 57,5% в ветпрепаратах и 74,7% в добавках российские производители уже не являются альтернативным сегментом: они становятся структурным ядром рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.