Рынок ветеринарных препаратов России вырос на 22% за девять месяцев 2026 года
Рынок ветпрепаратов России вырос на 22%: отечественные производители укрепляют позиции благодаря профилактике
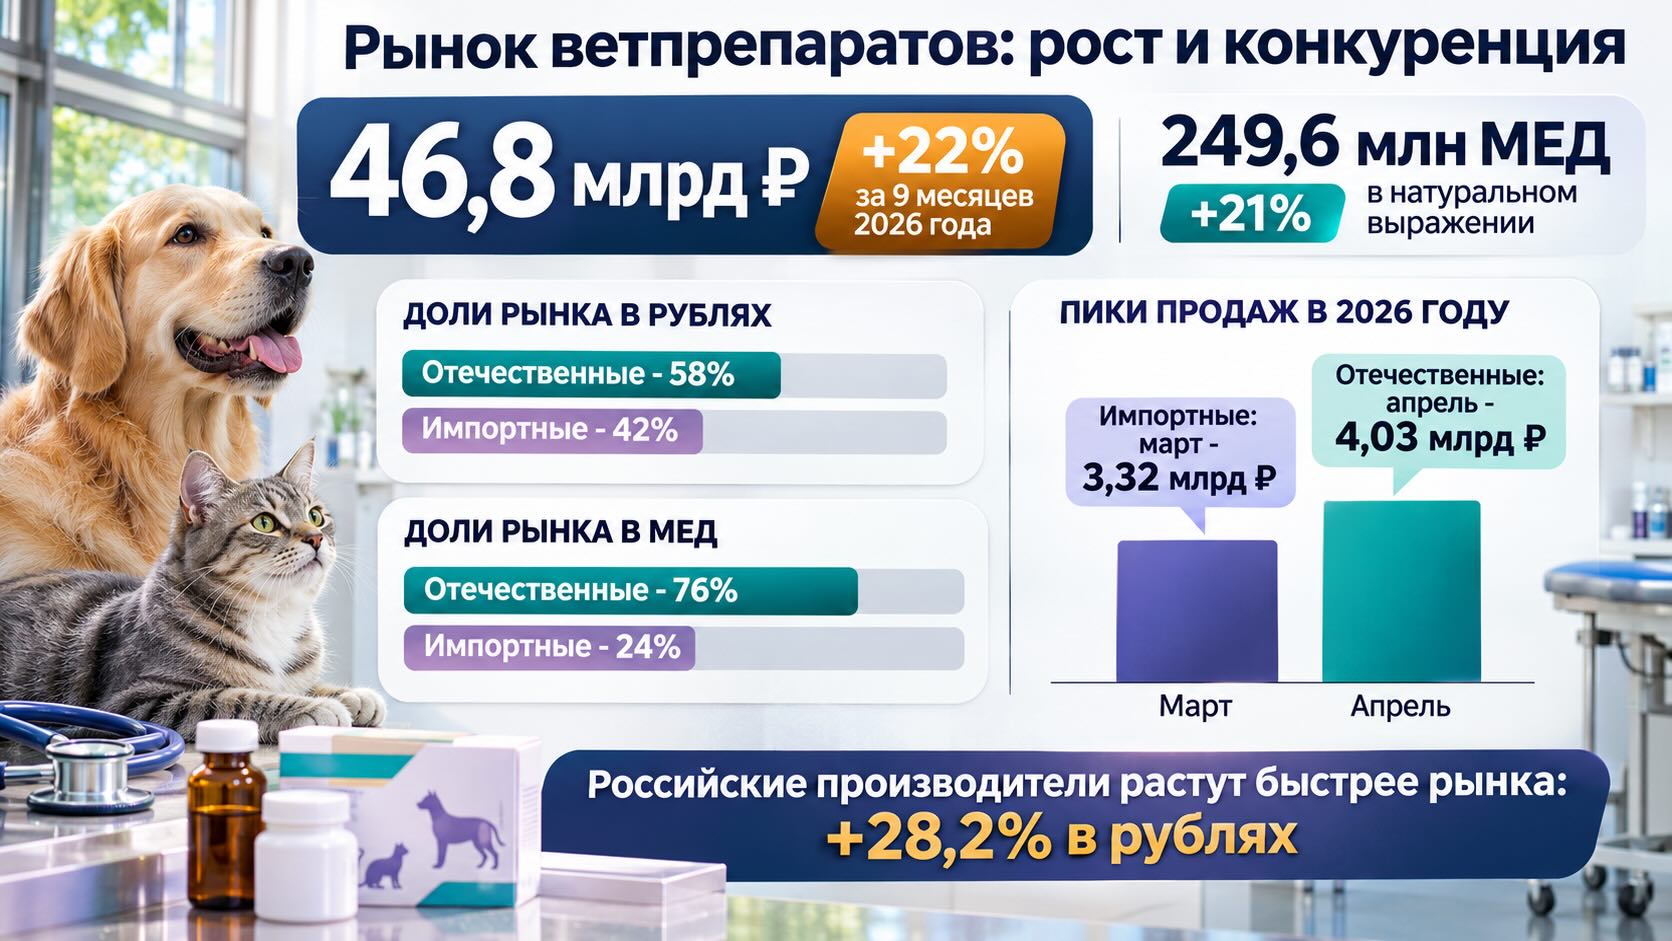
Российский розничный рынок ветеринарных препаратов за девять месяцев 2026 года достиг 46,8 млрд рублей, увеличившись на 22%. Продажи в натуральном выражении выросли на 21%, а отечественные производители обеспечили уже 58% денежного и 76% физического объёма рынка. Одним из факторов роста стало расширение ассортимента российских противопаразитарных препаратов и вакцин. При этом второй год подряд максимальные продажи импортных средств приходятся на март, а отечественных — на апрель. Такая динамика отражает не только сезонность ветеринарного спроса, но и изменения конкурентной структуры рынка.
Профилактика инфекций и паразитов становится основой ветеринарной фармацевтики
В международной ветеринарной фармацевтике профилактические препараты занимают центральное место. Согласно данным отраслевого объединения HealthforAnimals, на вакцины и противопаразитарные средства приходится около 60% мировых продаж ветеринарных препаратов. Эта структура отражает устойчивый спрос на предотвращение заболеваний, а не только на лечение уже возникших патологий.
Европейская статистика подтверждает значимость этих направлений. По данным AnimalhealthEurope, в 2025 году объём европейского рынка ветеринарных лекарственных средств составил 9,6 млрд евро. Вакцины обеспечили 32,9% продаж, а противопаразитарные препараты — ещё 27,8%. Вместе эти категории сформировали более 60% рынка.
Профилактические препараты отличаются от многих средств для лечения острых заболеваний предсказуемостью спроса. Защиту животных от клещей, блох и инфекций необходимо регулярно обновлять, а профилактические мероприятия часто планируются заранее. Это создаёт повторяющиеся циклы покупок и позволяет производителям относительно точно прогнозировать потребность в продукции.
Однако национальная сезонность может существенно различаться. На активность паразитов влияют климат, температура и влажность, а на продажи вакцин — ветеринарные рекомендации, календарь профилактики, доступность препаратов и организация поставок.
Российский рынок демонстрирует собственную комбинацию этих факторов, причём в последние два года особое значение приобрело расширение предложения отечественных аналогов зарубежных препаратов.
Российская ветеринарная розница растёт почти одинаковыми темпами в рублях и дозах
По результатам аудита RNC Pharma, за январь-сентябрь 2026 года розничные продажи ветеринарных лекарственных препаратов в России достигли 46,8 млрд рублей в розничных ценах с учётом НДС. Это на 22% больше, чем за аналогичный период 2025 года.
Натуральный объём увеличился на 21%, превысив 249,6 млн минимальных единиц дозирования (МЕД). Этот показатель характеризует количество реализованных дозировочных единиц, а не число упаковок, животных или завершённых курсов лечения.
Близость темпов денежного и натурального роста заслуживает внимания. Если сопоставить два показателя, условная средняя выручка на одну МЕД увеличилась менее чем на 1%. Следовательно, рост денежного оборота нельзя объяснить исключительно повышением цен.
В то же время такая оценка не является полноценным индексом цен. На неё влияют изменения ассортимента, соотношение дорогих и дешёвых препаратов, лекарственных форм и размеров дозировок.
Отечественные производители развивались быстрее рынка в целом. Их продажи увеличились на 28,2% в денежном выражении и на 24,3% в натуральном.
В результате российские компании заняли 58% рынка в рублях и 76% в МЕД.
Разница между этими долями показывает существенные различия в структуре отечественного и импортного предложения. Расчёт на основе агрегированных показателей даёт условную среднюю выручку на одну МЕД в импортном сегменте примерно в 2,3 раза выше, чем в отечественном.
Однако это не означает, что одинаковый зарубежный препарат обязательно стоит в 2,3 раза дороже российского аналога. Сравниваются разные ассортиментные группы, действующие вещества, дозировки и лекарственные формы. Для оценки реальных ценовых различий необходим анализ сопоставимых препаратов.
Март для импорта, апрель для отечественных препаратов: два разных пика спроса
Важной особенностью российского рынка стало устойчивое расхождение весенних максимумов продаж импортной и отечественной продукции.
По данным RNC Pharma, в 2025 и 2026 годах максимальный денежный объём продаж зарубежных ветеринарных препаратов приходился на март. У российских производителей пик наступал на месяц позже — в апреле.
В марте 2025 года продажи импортных препаратов составляли 2,81 млрд рублей, а в апреле отечественный сегмент достиг 3,08 млрд рублей.
В 2026 году сезонный подъём стал заметно сильнее. Импортные препараты достигли максимума в марте на уровне 3,32 млрд рублей, тогда как продажи российской продукции в апреле составили 4,03 млрд рублей.
При этом уже в марте 2026 года отечественный сегмент превосходил импортный по денежному объёму: 3,48 млрд против 3,32 млрд рублей. Следовательно, речь идёт именно о различиях календарных максимумов двух сегментов, а не о том, что импорт обязательно доминирует в начале весны.
Сезонность во многом связана с профилактикой паразитарных инфекций. С повышением температуры владельцы животных активнее приобретают средства против клещей и блох. Параллельно увеличивается спрос на отдельные ветеринарные вакцины.
Но погодные условия не могут полностью объяснить месячный сдвиг между импортной и отечественной продукцией. Если бы динамика определялась исключительно климатом, сезонные пики разных производителей должны были бы совпадать значительно чаще.
RNC Pharma связывает расхождение прежде всего с появлением отечественных препаратов на основе флураланера, которые изменили распределение весеннего спроса.
Флураланер усиливает конкуренцию в одном из крупнейших сегментов профилактики
Флураланер — противопаразитарное действующее вещество из группы изоксазолинов. Такие препараты применяются для борьбы с внешними паразитами, прежде всего блохами и клещами.
Флураланер воздействует на нервную систему членистоногих, нарушая передачу нервных сигналов. Это приводит к гибели паразитов. Продолжительность действия и спектр применения зависят от конкретного зарегистрированного препарата и его лекарственной формы.
Международно известным препаратом на основе флураланера является Бравекто. Появление российских дженериков, то есть препаратов с тем же действующим веществом, расширяет конкурентное предложение в данном терапевтическом сегменте.
Одним из заметных российских продуктов стал Веприпак компании «Ветстем». По итогам девяти месяцев 2026 года торговая марка заняла восьмое место среди наиболее востребованных отечественных ветеринарных средств.
Значение этого события выходит за рамки отдельного бренда. Когда на рынок выходит несколько производителей препаратов с уже известным действующим веществом, конкуренция начинает зависеть не только от узнаваемости оригинального продукта, но и от цены, доступности, удобства применения, качества производства и устойчивости поставок.
При этом появление дженерика само по себе не позволяет судить о его сравнительной эффективности, переносимости или ценовом преимуществе. Для подобных выводов необходимы сведения о зарегистрированных лекарственных формах, результатах соответствующих исследований и сопоставимых розничных ценах.
Российские вакцины и препараты для неврологии расширяют структуру роста
Усиление отечественных производителей не ограничивается противопаразитарными средствами.
Среди десяти крупнейших российских ветеринарных торговых марок наиболее высокие темпы роста продемонстрировала комплексная вакцина Астерион компании «Ветбиохим».
За девять месяцев 2026 года её продажи увеличились в четыре раза как в денежном, так и в натуральном выражении.
Одновременный рост двух показателей указывает на существенное расширение физического объёма реализации, а не только на изменение стоимости продукции.
Это особенно важно для рынка вакцин, где значение имеют не только цена и наличие препарата, но и доверие ветеринарных специалистов, стабильность качества, соблюдение условий хранения и организация профилактических программ.
Ещё одним заметным направлением стали российские ветеринарные препараты на основе габапентина. Их продажи в сегменте противоэпилептических средств увеличились в четыре раза по сравнению с январём-сентябрём 2025 года.
Габапентин применяется в ветеринарной практике при отдельных неврологических состояниях, а также в некоторых схемах лечения боли. Его использование зависит от вида животного, клинической ситуации и принятых ветеринарных протоколов.
Рост реализации таких препаратов показывает, что увеличение отечественного предложения затрагивает не только массовую сезонную профилактику, но и специализированные терапевтические направления.
Вместе с тем четырёхкратное увеличение продаж не раскрывает абсолютный размер сегмента. При относительно небольшой исходной базе даже значительный процентный рост может соответствовать ограниченному денежному объёму.
Импортные вакцины сохраняют спрос, но динамика отдельных брендов резко различается
Несмотря на увеличение доли российских производителей, зарубежные ветеринарные препараты продолжают демонстрировать высокие темпы роста в отдельных категориях.
Показательный пример — вакцина Вангард компании «Зоэтис». В апреле 2026 года денежный объём её розничных продаж оказался в 93 раза выше, чем в апреле предыдущего года.
Рост потребительского спроса начал проявляться в феврале-марте, а максимум продаж конкретного бренда пришёлся на апрель.
Столь значительное увеличение требует осторожной интерпретации. Без информации о первоначальном объёме продаж, доступности продукции, динамике поставок и ценах нельзя определить, в какой степени результат отражает расширение реального потребления, а в какой — восстановление продаж после низкой базы сравнения.
Сильную динамику показали и вакцины чешской компании «Биовета».
В марте 2026 года расходы покупателей на Биокан увеличились в 12 раз, а на Биофел — в восемь раз относительно марта 2025 года.
Особенно интересна динамика Биофел. В сентябре 2026 года денежный объём продаж этой вакцины оказался в четыре раза выше мартовского уровня того же года.
Таким образом, даже внутри одной категории профилактических препаратов сезонные закономерности могут различаться. Совокупный весенний максимум рынка не исключает отдельных периодов повышенного спроса на конкретные вакцины в конце лета и осенью.
Это обстоятельство важно для производителей и дистрибьюторов: планирование поставок только на основании общерыночного сезонного графика может не учитывать особенности отдельных торговых марок.
Международный рынок показывает, почему препараты для домашних животных привлекают производителей
Международная структура ветеринарного рынка позволяет лучше понять коммерческую привлекательность профилактических лекарственных средств.
Например, компания «Зоэтис» (Zoetis), один из крупнейших мировых производителей ветеринарных препаратов, получила в 2025 году около 9,5 млрд долларов выручки. На препараты и другую продукцию для домашних животных приходилось приблизительно 70% её профильных продаж.
Такое соотношение показывает значимость сегмента животных-компаньонов для международных производителей. При этом структура отдельной компании не обязательно соответствует структуре всего мирового ветеринарного рынка, включающего также препараты для сельскохозяйственных животных.
Высокая доля профилактических средств в глобальных продажах отражает экономическую особенность отрасли: вакцинация и противопаразитарная защита формируют повторяющийся спрос, а расширение ассортимента позволяет охватывать разные виды животных и условия применения.
На этом фоне российские результаты выглядят частью более широкой тенденции. Однако прямое сопоставление российских розничных показателей с международной статистикой производителей было бы некорректным: различаются каналы продаж, географический охват, категории продукции и методы расчёта.
Специфика российского рынка заключается прежде всего в быстром увеличении доли отечественных производителей и смещении сезонного максимума их реализации относительно импортного сегмента.
Читайте также на АПТЕКИУМ:
- Российские ветпрепараты заняли 58% розничного рынка — но продажи импорта тоже растут
- RNC Pharma: Онлайн перехватывает сезонный спрос на ветпрепараты
Контекст рынка и отрасли:
Расширение выбора требует внимания к эффективности, безопасности и доступности препаратов
Для владельцев животных увеличение числа производителей потенциально означает более широкий ассортимент и меньшую зависимость от наличия отдельных зарубежных торговых марок.
Для ветеринарных специалистов важнее другое: расширение ассортимента должно сопровождаться доступностью достоверной информации о показаниях, противопоказаниях, режимах применения и безопасности конкретных лекарственных средств.
Это особенно актуально для противопаразитарных препаратов группы изоксазолинов.
Американское Управление по санитарному надзору за качеством пищевых продуктов и медикаментов (FDA) указывает, что препараты этой группы считаются эффективными и безопасными для большинства собак и кошек при надлежащем применении, однако у некоторых животных могут возникать неврологические нежелательные реакции, включая тремор, нарушение координации и судороги.
Поэтому выбор противопаразитарного средства не должен определяться исключительно его происхождением, стоимостью или продолжительностью действия. Необходимо учитывать вид животного, возраст, массу тела, анамнез и инструкцию конкретного препарата.
Для производителей и дистрибьюторов рост отечественного сегмента создаёт другие задачи. Требуется не только расширять выпуск, но и обеспечивать наличие препаратов до начала сезонного спроса, поддерживать качество продукции и организовывать своевременные поставки.
Месячный разрыв между максимумами импортных и отечественных продаж может иметь значение для формирования запасов, распределения рекламных бюджетов и планирования производственных циклов.
Пока остаётся открытым вопрос, насколько устойчивым окажется укрепление доли российских производителей за пределами весеннего сезона.
Результаты полного 2026 года позволят оценить дальнейшую динамику, однако для определения долгосрочных тенденций потребуются также данные о продажах отдельных терапевтических категорий, изменении цен и конкурентной ситуации.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Последние два года пиковый спрос на зарубежные ветпрепараты опережает максимумы реализации отечественных продуктов примерно на месяц, 5 ноября 2026 года
- HealthforAnimals. Economic Value of the Animal Health Sector — международные данные о структуре и экономике ветеринарной фармацевтики
- AnimalhealthEurope. Facts and Figures — европейский рынок ветеринарных препаратов, продажи по терапевтическим категориям и видам животных
- Zoetis. Zoetis at a Glance — международная деятельность компании и структура продаж по состоянию на 2025 год
- European Medicines Agency. Bravecto — регистрационная информация о ветеринарном препарате на основе флураланера