Data Insight 20 октября 2026: Интернет-аптеки России: 27,1 млн заказов за август и рост на 21%
Интернет-аптеки России получили на 21% больше заказов: что стоит за ростом цифровой фармрозницы
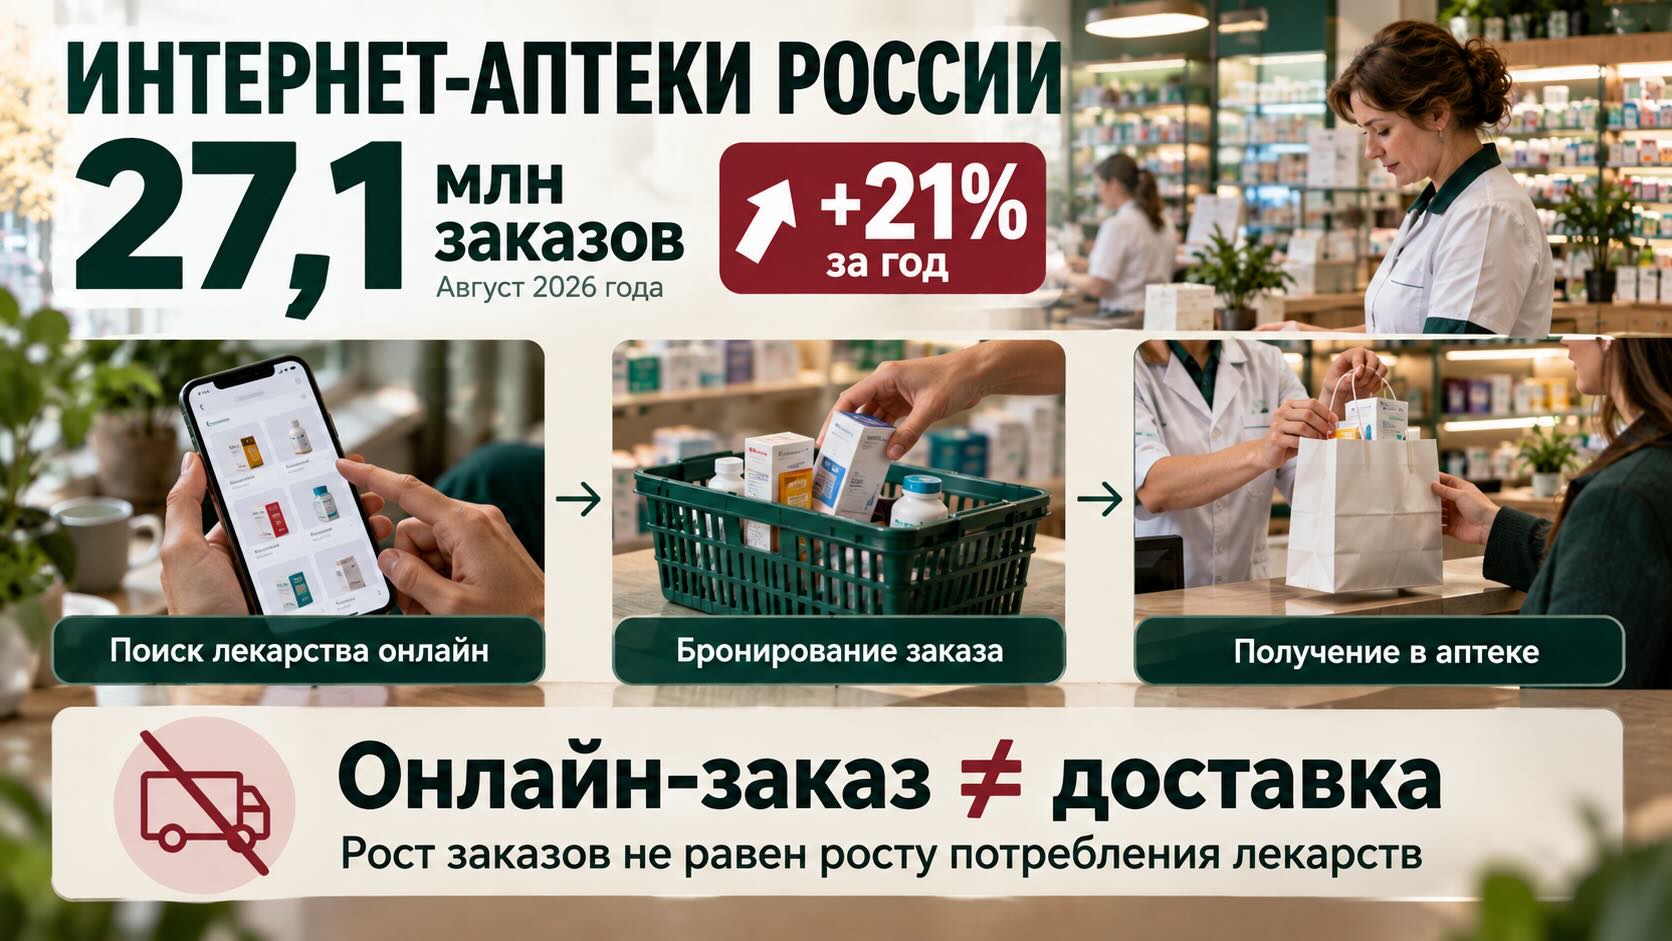
Покупка лекарств всё чаще начинается с поиска в интернете, даже если сам препарат человек получает в обычной аптеке. Эта модель становится важной частью цифровизации фармацевтической розницы. В августе 2026 года российские интернет-аптеки обработали 27,1 млн заказов — на 21% больше, чем годом ранее. По оценке Data Insight, к концу года рынок может выйти на 343 млн заказов и 548 млрд рублей. Однако за впечатляющими цифрами скрывается принципиальное различие: рост онлайн-заказов не равнозначен росту доставки лекарств, а цифровизация аптечного обслуживания не обязательно означает увеличение потребления препаратов.
За август интернет-аптеки обработали 27,1 млн заказов
19 октября 2026 года аналитическое агентство Data Insight опубликовало августовский выпуск исследования «ePharma-бюллетень: интернет-аптеки в России».
По оценке агентства, количество заказов за месяц составило 27,1 млн. Это на 5,1% больше, чем в июле 2026 года, и на 21% больше, чем в августе предыдущего года. Среднесуточный показатель достиг 876 тыс. заказов.
Главная особенность исследования заключается в определении границ рынка. Data Insight учитывает заказы, оформленные на сайтах и в мобильных приложениях интернет-аптек, включая онлайн-бронирование товаров с последующим получением в физических аптечных точках.
Следовательно, 27,1 млн заказов не означают, что такое количество покупок было доставлено курьерами. Значительная часть цифрового аптечного рынка может обслуживаться существующей розничной инфраструктурой.
В исследование включены как интернет-проекты традиционных аптечных сетей, так и компании, специализирующиеся на цифровых продажах. Оценка числа заказов строится на собственной методике мониторинга Data Insight и дополняется сведениями из других источников, включая участников рынка.
При этом агентство предупреждает, что ранее опубликованные показатели могут пересматриваться по мере поступления новых данных. Поэтому месячные темпы роста следует сопоставлять с актуализированными оценками, а не автоматически рассчитывать по цифрам из предыдущих выпусков.
Цифровая фармрозница меняет способ выбора лекарства, а не обязательно способ его получения
Для понимания происходящего необходимо разделять три процесса: поиск препарата, оформление заказа и фактическую выдачу лекарства.
В традиционной модели покупатель приходит в аптеку и узнаёт о наличии товара непосредственно у фармацевта. В цифровой модели поиск переносится в интернет. Человек может заранее проверить ассортимент, сравнить цены, выбрать аптеку и зарезервировать необходимый препарат.
Физический путь лекарства при этом может практически не измениться. Товар остаётся в той же аптеке и передаётся покупателю при личном посещении.
Но экономическая модель продажи уже становится другой. Аптечная организация конкурирует не только расположением торговой точки, ассортиментом и ценами, но и возможностью представить своё предложение в цифровой среде.
Особое значение приобретают достоверность информации о наличии препарата, скорость подтверждения заказа, удобство приложения и способность выполнить обещание покупателю.
Это объясняет, почему цифровой канал может развиваться быстрее, чем меняется физическая аптечная инфраструктура.
Одновременно необходимо учитывать ограничение статистики. Увеличение количества онлайн-заказов само по себе не доказывает рост общего потребления лекарств.
Часть прироста может возникать благодаря переходу существующих покупателей из традиционного канала в цифровой. Для определения реального расширения фармацевтического спроса необходимо сопоставлять онлайн-продажи с динамикой всей аптечной розницы, количеством реализованных упаковок и структурой ассортимента.
Дальний Восток выделяется высокой интенсивностью онлайн-заказов
Географическая структура цифровой фармрозницы показывает, что развитие интернет-аптек не ограничивается крупнейшими городами.
Согласно опубликованным Data Insight дополнительным результатам августовского исследования, на Москву и Санкт-Петербург вместе с соответствующими областями приходится 36,1% всех онлайн-заказов. Это на 0,9 процентного пункта больше июльского показателя.
Таким образом, почти 64% заказов формируется за пределами двух столичных макрорегионов.
Особенно интересна ситуация на Дальнем Востоке. В Хабаровском и Приморском краях, а также Амурской области доля региона в общероссийском количестве онлайн-заказов в 1,8–2,1 раза превышает его долю в интернет-аудитории страны.
Речь идёт не об абсолютном превосходстве этих регионов по объёму продаж, а об относительно высокой интенсивности использования цифровых аптечных сервисов.
Такое распределение может быть связано с особенностями аптечной инфраструктуры, доступностью ассортимента, ценовой конкуренцией и потребительскими привычками. Однако приведённые показатели не позволяют установить, какой именно фактор играет решающую роль.
Наиболее быстрый месячный прирост среднесуточного количества заказов Data Insight зафиксировала в Тыве — 35%.
Подобные результаты требуют осторожной интерпретации. Высокий процент роста в отдельном регионе может возникать при сравнительно небольшой исходной базе и не обязательно означает устойчивое изменение долгосрочного тренда.
Apteka.ru и Ютека лидируют по заказам, но посещаемость не равна продажам
Августовский рейтинг Data Insight показывает, что крупнейшими интернет-аптеками России по количеству заказов стали Apteka.ru, Ютека и Здравсити.
Следующие позиции занимают Аптеки Горздрав и Аптеки Апрель.
Однако публичная версия исследования раскрывает только последовательность ведущих участников, скрывая абсолютные значения их заказов. Поэтому достоверно рассчитать доли отдельных компаний и степень концентрации рынка по опубликованной диаграмме невозможно.
Дополнительную информацию даёт сравнение посещаемости сайтов.
Apteka.ru лидирует по количеству посещений, тогда как сайт Планеты Здоровья демонстрирует наиболее высокий показатель активности пользователей.
Data Insight рассчитывает активность с учётом глубины просмотра и доли посещений, ограничившихся одной страницей.
Это разные характеристики цифрового бизнеса. Высокая посещаемость отражает способность привлекать аудиторию, активность показывает особенности поведения посетителей, а количество оформленных заказов характеризует результат работы канала продаж.
Ни один из этих показателей нельзя автоматически подменять другим.
Аналогичные ограничения существуют у рейтингов мобильных приложений.
По состоянию на 31 августа 2026 года общий рейтинг приложений Apteka.ru и Ютеки составлял 4,92, Мегаптеки — 4,91. При этом рейтинг Здравсити равнялся 4,41, хотя компания занимала третье место по количеству заказов.
Разница показывает, что пользовательская оценка приложения и коммерческий масштаб сервиса не находятся в прямой зависимости.
Для аптечного бизнеса более содержательная оценка цифрового канала должна учитывать не только посещаемость и рейтинги, но и долю посетителей, оформляющих заказ, стоимость привлечения покупателя, повторные покупки и фактическое выполнение заказов.
548 млрд рублей к концу года: расчётный ориентир, а не гарантированный результат
Наиболее заметная денежная оценка августовского исследования относится не к одному месяцу, а к возможным итогам всего 2026 года.
Data Insight использует показатель скользящего годового объёма — сумму заказов или продаж за последние 12 месяцев.
Такой подход позволяет оценивать динамику рынка без чрезмерного влияния сезонных колебаний отдельного месяца.
На августовском графике скользящий годовой объём достигает приблизительно 324 млн заказов и 510 млрд рублей.
Если обнаруженная в августе динамика сохранится, к декабрю эти показатели могут увеличиться до 343 млн заказов и 548 млрд рублей.
В таком сценарии количество заказов за 2026 год окажется на 18% выше уровня 2025 года, а денежный объём — на 22%.
Различие темпов роста заслуживает внимания.
Если количество заказов увеличивается на 18%, а их денежная стоимость на 22%, средний номинальный чек должен вырасти примерно на 3,4%.
Однако из этого нельзя сделать вывод, что лекарства подорожают именно на такую величину.
Средний чек зависит не только от цен, но и от количества товаров в заказе, изменения потребительской корзины, доли дорогостоящих препаратов и других аптечных категорий.
Кроме того, экстраполяция текущих темпов не учитывает возможные изменения рыночной ситуации в оставшиеся месяцы.
Сами аналитики Data Insight подчёркивают, что приведённые значения не следует считать полноценным прогнозом. В отдельном прогнозном исследовании агентство применяет более сложную модель, учитывающую сезонность и различия между каналами продаж.
Поэтому 548 млрд рублей следует рассматривать как условный ориентир, показывающий направление движения рынка при сохранении заданных предпосылок.
Великобритания и ЕС показывают, что цифровизация аптек развивается по разным моделям
Международный опыт помогает понять, почему количество интернет-заказов не может служить универсальным показателем цифровизации фармацевтического обслуживания.
В Англии более 95% рецептов оформляются электронным способом. Такие данные приводит национальная служба здравоохранения NHS, описывая работу Electronic Prescription Service.
Система позволяет врачу передавать рецепт непосредственно в выбранную пациентом аптеку. Человек может получать повторные назначения без необходимости забирать бумажный рецепт у врача.
Однако электронный рецепт не означает интернет-покупку или доставку препарата на дом.
Он представляет собой прежде всего цифровую передачу медицинского назначения между медицинской организацией и аптекой.
В Европейском союзе развитие дистанционной продажи лекарств сопровождается дополнительными механизмами проверки легальности аптечных сайтов.
Европейская комиссия ввела единый логотип, предназначенный для идентификации законно работающих интернет-аптек. При переходе по нему покупатель должен попадать в национальный реестр уполномоченного регулирующего органа.
При этом государства ЕС самостоятельно устанавливают условия дистанционной продажи лекарственных препаратов. В частности, отдельные страны могут запрещать интернет-продажу рецептурных лекарств.
Таким образом, цифровизация назначения, онлайн-выбор аптеки и доставка препаратов могут развиваться с различной скоростью.
Для международного сравнения важно учитывать эти различия. Российские показатели заказов, британская доля электронных рецептов и европейская статистика дистанционных продаж измеряют разные процессы.
Читайте также на АПТЕКИУМ:
- Интернет-аптеки России в июле 2026 года: 25,5 млн заказов и двузначный рост рынка
- Интернет-аптеки усиливают консолидацию фармрынка: рейтинг Data Insight
Контекст рынка и отрасли:
Удобство заказа не отменяет требований к безопасности лекарств
Рост цифровой фармрозницы создаёт новые возможности для покупателей, но одновременно повышает значение контроля происхождения и условий отпуска препаратов.
Американское Управление по санитарному надзору за качеством пищевых продуктов и медикаментов (FDA) предупреждает, что сайты, предлагающие лекарства без необходимых рецептов или соответствующих разрешений, могут продавать незарегистрированные, фальсифицированные либо неправильно хранившиеся препараты.
Ключевой риск заключается в том, что внешне удобный интернет-магазин не обязательно является легальной аптекой.
Для безопасной покупки важны возможность проверить лицензию продавца, наличие квалифицированного фармацевта и соблюдение требований к рецептурному отпуску.
В России дистанционная торговля безрецептурными лекарствами разрешена аптечным организациям при наличии фармацевтической лицензии и специального разрешения Росздравнадзора. Порядок дистанционного отпуска рецептурных препаратов регулируется отдельно.
Для пациента принципиально важно различать легальный заказ через аптечную организацию и приобретение лекарства у неизвестного интернет-продавца.
Кроме того, возможность заказать препарат через приложение не заменяет консультацию врача или фармацевта по вопросам показаний, противопоказаний и лекарственных взаимодействий.
Для системы здравоохранения потенциальная ценность цифровизации состоит не просто в увеличении количества заказов.
Если современные аптечные сервисы позволяют пациенту быстрее находить назначенные препараты, сокращают вероятность безрезультатного посещения аптеки и помогают поддерживать непрерывность лечения, это может улучшать доступность лекарственной помощи.
Но представленный отчёт не измеряет клинические результаты, приверженность лечению или частоту случаев, когда пациент не смог получить назначенный препарат.
Следовательно, предположение о медицинской пользе цифрового канала требует самостоятельной проверки.
Следующий этап конкуренции — доступность препаратов и качество выполнения заказа
Для аптечных сетей и производителей августовские результаты подтверждают растущую роль цифровых каналов взаимодействия с покупателями.
При этом дальнейшее развитие рынка будет зависеть не только от увеличения аудитории сайтов и приложений.
Большое значение имеют точность информации об остатках, возможность выполнить заказ полностью, наличие доступных альтернатив, прозрачность цен и удобство получения товара.
Для производителей лекарств усиливается значение того, как препараты представлены в системах поиска и бронирования. Даже наличие товара в физической аптеке может оказаться недостаточным, если покупатель не видит его в цифровом каталоге.
Для аптечных сетей возникает другая задача: оценивать экономику онлайн-заказов с учётом расходов на привлечение покупателей, технологическую инфраструктуру, обработку бронирований и логистику.
Высокий темп увеличения количества заказов сам по себе не гарантирует сопоставимого роста прибыли.
Следующие выпуски отраслевой статистики должны помочь оценить, насколько устойчив августовский рост и как он распределяется между отдельными участниками рынка.
Особенно важными остаются данные о денежном объёме продаж, структуре потребительской корзины, соотношении доставки и самовывоза, а также изменении доли цифрового канала во всей фармацевтической рознице.
Для фармацевтического рынка это означает постепенное перераспределение конкуренции из торгового зала в цифровую среду. Для здравоохранения реальная ценность такой трансформации будет определяться не количеством оформленных заказов, а тем, насколько безопаснее, быстрее и надёжнее пациенты смогут получать необходимые им лекарства.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Data Insight. ePharma-бюллетень: интернет-аптеки в России. Август 2026. Основные результаты исследования, 19 октября 2026 года
- Data Insight. ePHARMA в России. Прогноз рынка 2026–2028. Описание методики прогнозирования, 7 октября 2026 года
- NHS England Digital. Electronic Prescription Service. Принципы работы и распространённость электронных рецептов в Англии
- European Commission. EU Logo for Online Sale of Medicines. Европейские требования к легальным интернет-аптекам
- U.S. Food and Drug Administration. How to Buy Medicines Safely From an Online Pharmacy. Рекомендации по безопасности дистанционного приобретения лекарств
- Федеральная служба по надзору в сфере здравоохранения. Дистанционная торговля нерецептурными лекарственными препаратами. Условия и требования