RNC Pharma 20 октября 2026: Средства от сухого глаза: продажи растут, маркетплейсы усиливают позиции
Рынок средств от «сухого глаза» растёт: медицинские изделия доминируют, а маркетплейсы меняют конкуренцию
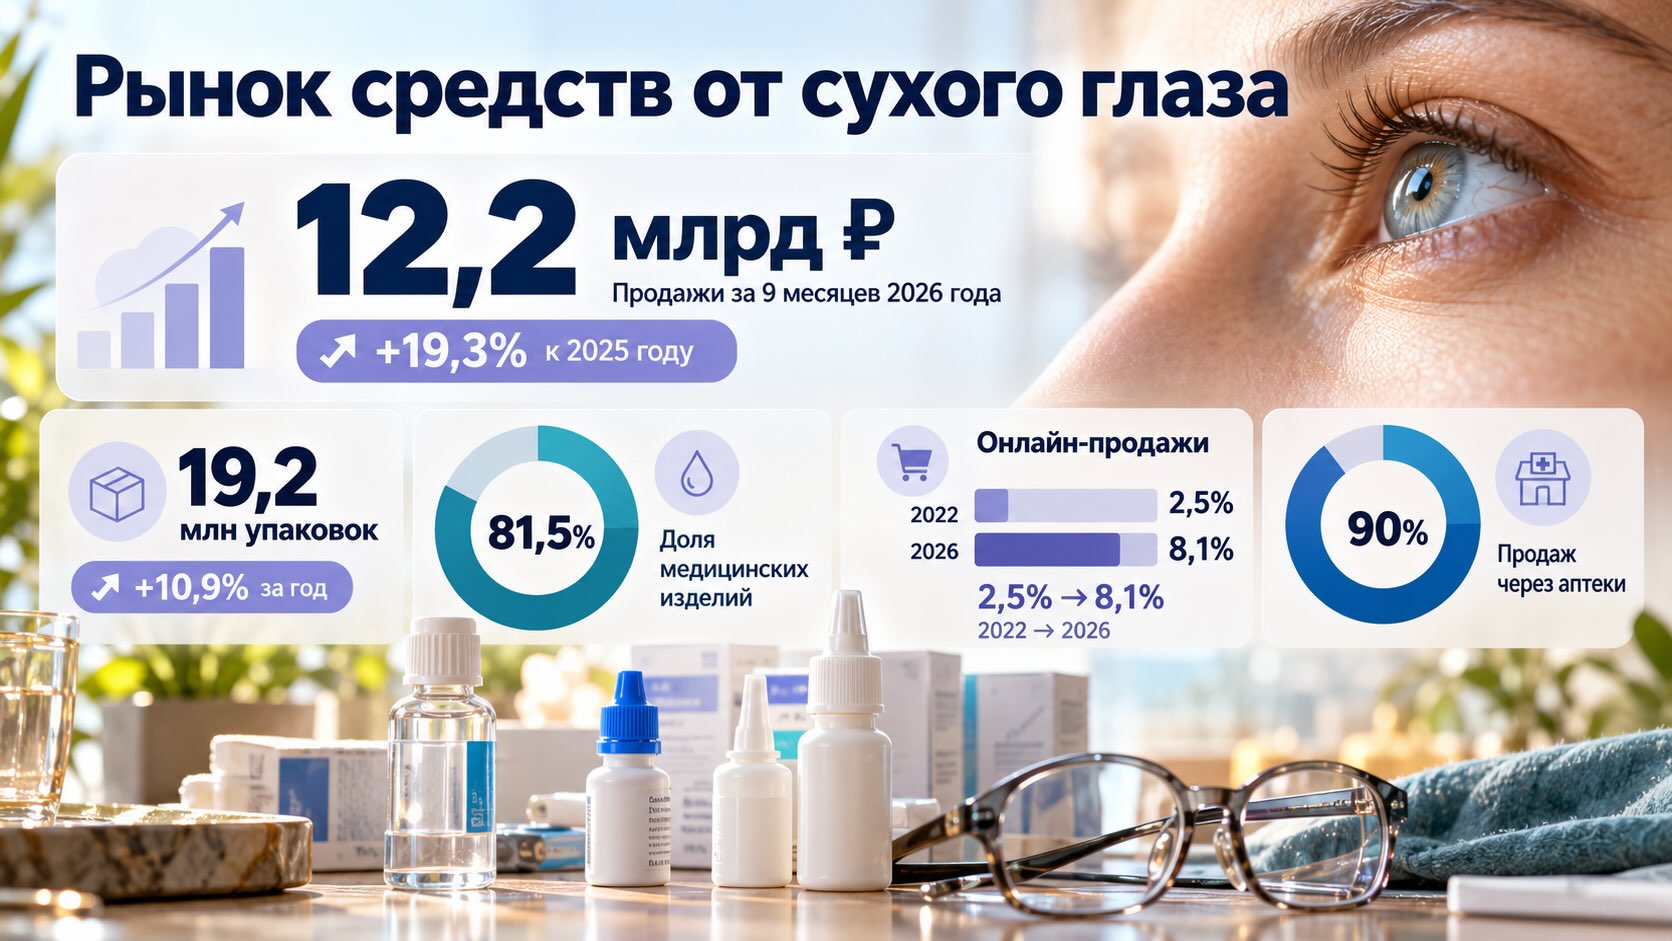
Российский рынок средств для облегчения симптомов и лечения синдрома «сухого глаза» продолжает расти одновременно в денежном выражении и в количестве проданных упаковок. За первые девять месяцев 2026 года продажи достигли 12,2 млрд рублей и 19,2 млн упаковок. При этом 81,5% натурального объёма приходится на медицинские изделия, а доля электронной коммерции за четыре года увеличилась более чем втрое. Данные RNC Pharma показывают не только расширение категории, но и изменение способов приобретения офтальмологических средств, конкурентных стратегий производителей и роли традиционных аптек.
Продажи средств от «сухого глаза» почти удвоились в рублях за три года
Согласно исследованию аналитической компании RNC Pharma, опубликованному 20 октября 2026 года, российский розничный рынок средств для облегчения симптомов и лечения синдрома «сухого глаза» сохраняет устойчивую положительную динамику с 2023 года.
В 2022 году продажи составляли 7,3 млрд рублей, а покупатели приобрели 15,7 млн упаковок. По итогам 2025 года объём рынка достиг 14,2 млрд рублей и 23,9 млн упаковок. Таким образом, за три года денежный объём увеличился приблизительно на 95%, а натуральный — на 52%.
Рост продолжился и в 2026 году. За январь–сентябрь продажи составили 12,2 млрд рублей, увеличившись на 19,3% относительно аналогичного периода предыдущего года. Количество реализованных упаковок выросло на 10,9%, до 19,2 млн.
Разница между темпами денежного и натурального роста заслуживает внимания. Она показывает, что увеличение выручки нельзя объяснить исключительно продажей большего количества упаковок. Дополнительный вклад могут вносить изменение розничных цен и перераспределение спроса между продуктами различных ценовых категорий.
Однако имеющиеся данные не позволяют определить относительное влияние каждого фактора. Также неизвестно, насколько увеличение продаж связано с ростом числа пациентов, более частым использованием средств или расширением самостоятельных покупок без обращения к врачу.
Почему синдром «сухого глаза» формирует устойчивый спрос
Синдром «сухого глаза» нередко воспринимается как временный дискомфорт после работы за компьютером. В действительности речь может идти о хроническом заболевании глазной поверхности, связанном с нарушением состава, стабильности или образования слёзной плёнки.
Слёзная плёнка — тончайший защитный слой, покрывающий поверхность глаза. Она обеспечивает гладкость роговицы, необходимую для качественного зрения, защищает ткани от высыхания и участвует в защите от внешних раздражителей.
Её стабильность зависит от взаимодействия водного, слизистого и липидного компонентов. Последний формируется преимущественно благодаря мейбомиевым железам, расположенным в веках, и замедляет испарение слезы.
Нарушение работы этих желез может приводить к ускоренному испарению слёзной жидкости даже при нормальном объёме её образования. В других случаях проблема связана с недостаточной секрецией слезы, воспалением глазной поверхности или сочетанием нескольких механизмов.
Международная группа экспертов Tear Film & Ocular Surface Society в рекомендациях TFOS DEWS III, опубликованных в 2025 году, подчёркивает многофакторную природу заболевания. В современной классификации предпочтительно понятие «болезнь сухого глаза», поскольку оно точнее отражает патологические изменения глазной поверхности, а не только совокупность симптомов.
Среди известных факторов риска — возрастные изменения, ношение контактных линз, некоторые аутоиммунные заболевания, продолжительная работа с экранами и воздействие сухого воздуха.
При сосредоточенном взгляде на экран человек может моргать реже или неполностью. Это увеличивает время испарения слёзной плёнки между морганиями и способствует возникновению неприятных ощущений.
Такие факторы создают предпосылки для устойчивого спроса на увлажняющие средства. Однако рост продаж сам по себе не доказывает, что распространённость заболевания увеличивается с той же скоростью.
Важную роль может играть и характер применения продукции. Увлажняющие средства нередко используются многократно и длительно, поэтому даже относительно стабильная численность потребителей способна обеспечивать повторяющиеся покупки.
Медицинские изделия занимают 81,5% рынка в упаковках
Одна из наиболее показательных особенностей российского рынка — доминирование продукции, зарегистрированной в качестве медицинских изделий.
По данным RNC Pharma, за первые девять месяцев 2026 года на такие продукты приходилось более 81,5% всех реализованных упаковок. Лекарственные препараты и косметические средства занимали значительно меньшую долю.
Это соотношение отражает важную особенность лечения болезни сухого глаза: далеко не каждое средство, используемое с медицинской целью, относится к лекарственным препаратам.
Многие увлажняющие офтальмологические растворы действуют преимущественно физическим способом. Они дополняют слёзную плёнку, помогают удерживать влагу, уменьшают трение между веком и глазной поверхностью или повышают стабильность защитного слоя.
В таких продуктах могут использоваться гиалуроновая кислота в форме гиалуроната натрия, карбомер и другие компоненты, изменяющие свойства увлажняющей среды.
В отличие от них лекарственные препараты могут воздействовать на определённые биологические механизмы заболевания, например подавлять воспаление глазной поверхности.
Различие между лекарственным препаратом и медицинским изделием определяется не формой выпуска, а прежде всего заявленным назначением, основным механизмом действия и применимыми регуляторными требованиями.
Это международно значимый вопрос.
В Европейском союзе офтальмологические растворы в зависимости от назначения и механизма действия могут относиться как к медицинским изделиям, так и к лекарственным препаратам. Европейские регуляторные документы прямо предусматривают индивидуальную оценку подобных продуктов.
В США многие увлажняющие глазные капли регулируются как безрецептурные лекарственные средства. Поэтому формально сопоставимые по назначению продукты могут иметь различный правовой статус в разных странах.
Для производителя это означает различия в процедурах вывода продукции на рынок, требованиях к подтверждению безопасности и эффективности и допустимых медицинских заявлениях.
Для пациента регуляторная категория сама по себе не служит показателем сравнительной эффективности. Медицинское изделие не обязательно уступает лекарству, поскольку эти продукты могут решать разные терапевтические задачи.
Доля электронной коммерции выросла с 2,5% до 8,1%, но аптеки сохраняют лидерство
Наиболее заметное изменение в структуре продаж происходит в каналах приобретения продукции.
В 2022 году на электронную коммерцию приходилось лишь 2,5% продаж средств от «сухого глаза» в упаковках. По итогам января–сентября 2026 года её доля достигла 8,1%.
Таким образом, относительная доля онлайн-канала увеличилась в 3,24 раза.
При этом более 94% транзакций электронной коммерции в рассматриваемой категории обеспечивают маркетплейсы.
Важно правильно интерпретировать эти показатели: 94% относятся к транзакциям внутри онлайн-канала, а не ко всему российскому рынку офтальмологических средств.
Традиционные аптеки продолжают доминировать. По данным RNC Pharma, на них приходится около 90% реализованных упаковок.
Следовательно, речь пока не идёт о массовом вытеснении аптечной розницы. Более точно происходящее можно описать как постепенное формирование дополнительного конкурентного канала, который растёт значительно быстрее своей первоначальной доли.
Для потребителя покупка через маркетплейс может быть удобна благодаря возможности сравнивать ассортимент, характеристики продукции и цены. Особенно это актуально для средств, которые человек использует регулярно и уже хорошо знает.
Однако исследование RNC Pharma не позволяет количественно оценить, какие именно факторы — цена, доставка, ассортимент или повторные покупки — обеспечивают расширение онлайн-продаж.
Для производителей увеличение роли маркетплейсов меняет требования к коммерческой стратегии. Помимо присутствия в аптечной сети всё большее значение потенциально приобретают представленность продукта на цифровых площадках, доступность информации о его характеристиках и узнаваемость торговой марки.
Оптинол, Систейн и Стиллавит контролируют почти 44% денежного рынка
В январе–сентябре 2026 года российский ассортимент средств для облегчения симптомов «сухого глаза» включал 56 торговых марок от 38 производителей.
При относительно широком ассортименте продажи заметно концентрируются вокруг нескольких ведущих брендов.
Лидирующие позиции в денежном выражении занимают:
- Оптинол, компания «Ядран»: доля 20,5%, рост продаж на 40,6%.
- Систейн, компания «Алкон»: доля 12,5%, рост на 20,6%.
- Стиллавит, компания «Офтальм-Ренессанс»: доля 10,7%, рост на 26,6%.
- Гилан, компания «Гротекс»: доля 8,8%, снижение продаж на 14,6%.
Три крупнейших бренда формируют совокупно 43,7% денежного объёма категории. С учётом четвёртого участника концентрация достигает 52,5%.
Особенно интересна динамика компании «Гротекс».
При сокращении продаж бренда Гилан на 14,6% компания развивает другие продукты в той же категории. Например, продажи Бивиарта увеличились на 51,9% — это максимальный показатель среди десяти крупнейших торговых марок.
Кроме того, выведенный на рынок в 2025 году бренд Кристаллети изначально ориентировался на маркетплейсы и магазины оптики, тогда как Гилан преимущественно сохраняет традиционное аптечное позиционирование.
Подобная стратегия позволяет компании диверсифицировать присутствие: использовать разные бренды для различных каналов продаж и потенциально разных покупательских аудиторий.
Значительный прирост также продемонстрировал Артелак компании «Бауш Хелс» — на 36,9% в денежном выражении.
При этом рост стоимости продаж конкретной марки нельзя автоматически интерпретировать как увеличение числа её потребителей. Для такого вывода потребовались бы дополнительные сведения о натуральных объёмах, ценах и структуре ассортимента.
Рост онлайн-продаж делает безопасность глазных капель отдельным вопросом
Расширение самостоятельных покупок создаёт не только коммерческие возможности, но и дополнительные требования к информированию потребителей.
Согласно международным рекомендациям TFOS DEWS III, лечение болезни сухого глаза должно учитывать ведущий механизм заболевания.
При недостаточной стабильности слёзной плёнки могут применяться увлажняющие растворы. При дисфункции мейбомиевых желёз важную роль играют процедуры, направленные на восстановление их работы, включая тёплые компрессы и специальные методы лечения.
Если заболевание сопровождается выраженным воспалением, врач может рассмотреть противовоспалительную лекарственную терапию.
Поэтому выбор между различными каплями не сводится к сравнению торговых марок и стоимости упаковки.
Имеют значение состав, вязкость, наличие консервантов, особенности упаковки, совместимость с контактными линзами и предполагаемая частота применения.
Американская академия офтальмологии рекомендует, как правило, отдавать предпочтение препаратам искусственной слезы без консервантов при частом и длительном использовании, например более четырёх раз в день. При этом сама по себе формула без консервантов не устраняет требования к стерильности продукта.
Безопасность особенно важна для средств, непосредственно контактирующих с поверхностью глаза.
В октябре 2026 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) сообщило о выявлении поддельных офтальмологических капель в нескольких американских штатах. В отдельных образцах было обнаружено бактериальное загрязнение.
В данном случае поддельная продукция выявлялась в обычных магазинах. Это не является свидетельством аналогичных проблем на российских маркетплейсах, но показывает, почему происхождение, подлинность и качество глазных капель имеют принципиальное значение независимо от канала покупки.
Пациентам следует обращать внимание на производителя, целостность упаковки, срок годности, условия применения и допустимый период использования после вскрытия.
При стойких симптомах, боли, выраженном покраснении или изменении зрения самостоятельное применение увлажняющих средств не должно заменять офтальмологическое обследование.
Читайте также на АПТЕКИУМ:
- Ценовая эрозия в офтальмологии: Amneal усиливает конкуренцию на рынке препаратов от сухого глаза
- Миллионы на «концентратах напитков»: как маркетплейсы стали каналом сбыта незарегистрированных глазных капель
Контекст рынка и отрасли:
Аптеки и производители будут конкурировать не только ассортиментом, но и качеством выбора
Российская статистика показывает, что офтальмологические увлажняющие средства постепенно формируют самостоятельную крупную потребительскую категорию внутри рынка продукции для здоровья.
Для производителей здесь одновременно возникают несколько задач: развитие ассортимента, позиционирование медицинских изделий и лекарственных препаратов, работа с повторными покупками и распределение инвестиций между аптечной розницей и цифровыми площадками.
Для аптек существенным конкурентным преимуществом может оставаться профессиональная консультация. При схожих внешних характеристиках продукты способны различаться по назначению, составу и особенностям применения.
Для покупателей расширение каналов продаж увеличивает доступность продукции, но одновременно повышает значение способности самостоятельно ориентироваться среди большого количества предложений.
В международном контексте российский рынок интересен как пример сочетания двух процессов: устойчивого спроса на средства поддерживающей офтальмологической терапии и постепенного перераспределения продаж в пользу электронной коммерции.
Однако без сопоставимых данных других стран нельзя утверждать, что именно такая скорость роста маркетплейсов характерна для мирового рынка.
Дальнейшая динамика будет зависеть не только от спроса на увлажняющие растворы, но и от ценовой конкуренции, появления новых продуктов, регулирования дистанционной торговли и того, насколько эффективно цифровые площадки смогут сочетать удобство покупки с требованиями к качеству медицинской продукции.
Главный долгосрочный вопрос состоит в том, смогут ли расширение доступности и конкуренции сопровождаться более осознанным выбором продукции: при болезни сухого глаза эффективность помощи определяется не только наличием капель, но и пониманием причин нарушения слёзной плёнки.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. В три раза за последние 4 года выросла роль маркетплейсов на розничном рынке средств для снятия симптомов «сухого глаза». 20 октября 2026 года.
- TFOS DEWS III: Diagnostic Methodology. American Journal of Ophthalmology, 2025. Международные рекомендации по определению и диагностике болезни сухого глаза.
- TFOS DEWS III: Management and Therapy. American Journal of Ophthalmology, 2025. Международный обзор методов лечения болезни сухого глаза.
- National Eye Institute (NIH). Dry Eye. Сведения о причинах, факторах риска, диагностике и лечении заболевания.
- European Commission. Manual on Borderline and Classification in the Community Regulatory Framework for Medical Devices. Раздел о регуляторной классификации глазных капель.
- American Academy of Ophthalmology. Dry Eye Syndrome Preferred Practice Pattern. Ophthalmology, 2024. Клинические рекомендации по диагностике и лечению синдрома сухого глаза.
- U.S. Food and Drug Administration. What You Should Know about Eye Drops. Требования к безопасности и рекомендации по использованию офтальмологических средств.
- U.S. Food and Drug Administration. Counterfeit Versions of Eye Drops Found in Several States. Октябрь 2026 года. Предупреждение о поддельных и бактериально загрязнённых глазных каплях.