Headway 15 октября 2026: Госзакупки лекарств в России упали на 21,4%: итоги сентября 2026 года
Госзакупки лекарств в России сократились на 21,4%, но расходы на отдельные препараты выросли в разы
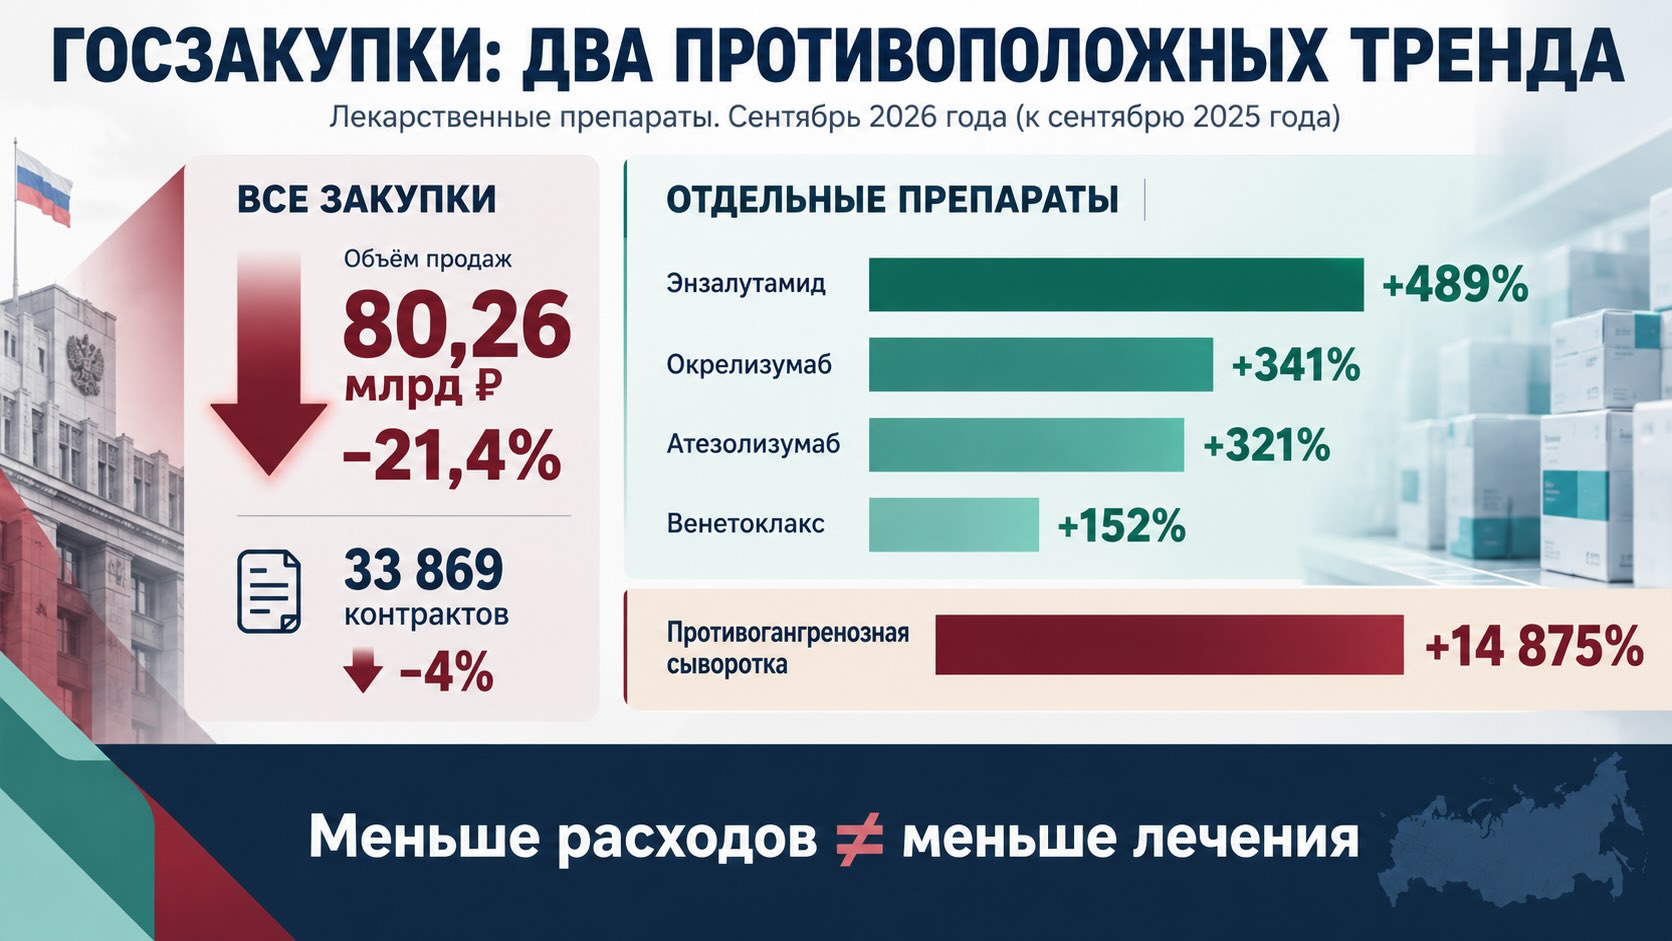
В сентябре 2026 года объём государственных закупок лекарственных препаратов в России составил 80,26 млрд рублей, сократившись на 21,4% относительно сентября прошлого года. При этом количество заключённых контрактов уменьшилось значительно слабее — на 4%. Однако за общим снижением скрывается противоположная динамика отдельных категорий: закупки некоторых дорогостоящих препаратов для лечения онкологических и аутоиммунных заболеваний выросли в несколько раз, а противогангренозной сыворотки — почти в 150 раз. Данные аналитической компании Headway показывают, насколько неоднородным может быть фармацевтический рынок и почему изменение общего объёма закупок не всегда отражает доступность конкретных лекарств.
Сентябрьские закупки: денег стало меньше, но число контрактов почти не изменилось
Согласно отчёту Headway, опубликованному 14 октября 2026 года, в сентябре на российском тендерном рынке лекарственных препаратов было заключено 33 869 контрактов на общую сумму 80,26 млрд рублей.
По сравнению с сентябрём 2025 года:
- денежный объём закупок сократился на 21,4%;
- количество контрактов уменьшилось на 4%;
- средняя сумма одного контракта, по расчётам АПТЕКИУМ, снизилась приблизительно на 18%.
Последний показатель особенно интересен. Он означает, что сокращение денежного объёма рынка связано не столько с уменьшением количества закупочных процедур, сколько с изменением среднего размера заключаемых контрактов.
Однако делать из этого вывод о снижении цен на лекарства было бы неправильно. Средняя стоимость контракта зависит от количества приобретаемых упаковок, ассортимента, лекарственных форм и доли дорогостоящих препаратов. Без сопоставления закупочных цен на одинаковые позиции невозможно определить, какую часть изменений обеспечило удешевление лекарств.
Для понимания динамики важен и предыдущий год. В сентябре 2025 года денежный объём закупок увеличился на 20,3%, а количество контрактов — на 20,5%.
Таким образом, сентябрьское снижение 2026 года происходит после периода заметного роста. Это допускает влияние высокой сравнительной базы, но не позволяет объяснить всё сокращение только этим фактором.
Кроме того, в августе 2026 года Headway фиксировала 71,90 млрд рублей и 28 017 контрактов. Следовательно, относительно предыдущего месяца сентябрьский объём даже увеличился.
Такая разнонаправленная динамика подчёркивает важность выбора периода сравнения. Для фармацевтических государственных закупок отдельный месяц может зависеть от календаря крупных контрактов, бюджетных решений и периодичности обеспечения пациентов.
Дорогостоящие препараты растут даже на сокращающемся рынке
Наиболее показательная часть отчёта — данные о пяти лекарственных позициях с крупнейшими объёмами закупок в представленной выборке.
В сентябре 2026 года Headway зафиксировала следующие результаты.
Энзалутамид (Кстанди): 1,94 млрд рублей, рост на 489%.
Окрелизумаб (Окревус): 1,82 млрд рублей, рост на 341%.
Венетоклакс (Венклекста): 1,21 млрд рублей, рост на 152%.
Атезолизумаб (Тецентрик): 1,17 млрд рублей, рост на 321%.
Противогангренозная поливалентная сыворотка: 1,20 млрд рублей, рост на 14 875%.
Совокупная сумма этих пяти позиций составляет приблизительно 7,34 млрд рублей, или 9,1% всего сентябрьского денежного объёма, представленного Headway.
Примечательно, что четыре из пяти препаратов связаны с лечением онкологических или хронических иммуновоспалительных заболеваний.
Энзалутамид применяется при определённых формах рака предстательной железы. Препарат блокирует андрогенные рецепторы, через которые мужские половые гормоны стимулируют рост опухолевых клеток.
Окрелизумаб используется для лечения некоторых форм рассеянного склероза. Это моноклональное антитело воздействует на B-лимфоциты, участвующие в патологической иммунной реакции против структур центральной нервной системы.
Венетоклакс применяется при определённых видах лейкоза. Он блокирует белок BCL-2, который помогает злокачественным клеткам избегать естественной программируемой гибели.
Атезолизумаб относится к ингибиторам контрольных точек иммунного ответа. Он блокирует белок PD-L1, благодаря чему может восстанавливаться способность иммунной системы распознавать и атаковать некоторые опухолевые клетки.
Все четыре препарата относятся к современным терапевтическим направлениям, для которых характерны высокая стоимость лечения, сложные условия назначения и значительная зависимость доступности терапии от механизмов финансирования.
При этом увеличение суммы закупок конкретного препарата не обязательно означает пропорциональный рост числа пациентов.
Изменения могут быть связаны с увеличением приобретаемых объёмов, переносом крупных закупок между месяцами, изменением цены или структуры контрактов.
Отчёт Headway не содержит данных, позволяющих разделить влияние этих факторов.
Противогангренозная сыворотка: рост на 14 875% требует отдельного объяснения
Самый необычный результат сентября связан не с современным противоопухолевым препаратом, а с давно известным биологическим лекарственным средством.
Закупки противогангренозной поливалентной лошадиной очищенной концентрированной сыворотки составили 1,203 млрд рублей.
В отчёте указано 180 208 упаковок препарата, каждая из которых содержит одну дозу активностью 30 тысяч международных единиц.
Денежный объём вырос на 14 875% относительно сентября 2025 года.
Это почти 150-кратное увеличение.
Противогангренозная сыворотка содержит антитела, полученные из крови специально иммунизированных лошадей. Они способны нейтрализовать токсины нескольких видов бактерий рода Clostridium, вызывающих газовую гангрену.
Газовая гангрена — тяжёлая инфекция, при которой бактерии размножаются в повреждённых тканях, выделяют токсины и вызывают быстрое разрушение мышц. Заболевание может развиваться после травм и ранений и требует экстренного медицинского вмешательства.
В российской инструкции противогангренозная сыворотка зарегистрирована для лечения и профилактики этого заболевания.
Однако здесь существует важная клиническая особенность.
В международных рекомендациях Американского общества инфекционных болезней (IDSA) основой лечения клостридиальной газовой гангрены названы экстренное хирургическое удаление поражённых тканей и системная антибиотикотерапия. Противогангренозная сыворотка не входит в число основных рекомендованных методов.
Это отражает различия между регистрацией лекарственного средства и его местом в современных клинических рекомендациях.
Ещё важнее правильно интерпретировать сам рост закупок.
Увеличение закупочной суммы почти в 150 раз не доказывает аналогичного увеличения заболеваемости газовой гангреной.
Для такого вывода потребовались бы данные о числе пациентов, клинических показаниях, распределении препарата между медицинскими организациями и фактическом использовании закупленных доз.
Возможные объяснения включают формирование резервов, крупные централизованные закупки и изменение сроков размещения заказов. Но ни одна из этих причин не установлена в опубликованном отчёте.
Поэтому столь значительная динамика представляет собой прежде всего сигнал о необходимости дополнительного анализа закупок, а не самостоятельный эпидемиологический показатель.
Р-ФАРМ возглавил рейтинг поставщиков благодаря крупным централизованным контрактам
В сентябре 2026 года крупнейшим поставщиком лекарственных препаратов на тендерном рынке стало АО «Р-ФАРМ».
По данным Headway, объём заключённых компанией контрактов составил 5,66 млрд рублей.
Следующие позиции заняли:
- Фармстандарт: 4,95 млрд рублей;
- ИРВИН 2: 4,08 млрд рублей;
- Биокад: 2,58 млрд рублей;
- Ланцет: 2,02 млрд рублей.
Совокупный объём контрактов пяти крупнейших поставщиков достиг приблизительно 19,29 млрд рублей — около 24% всего сентябрьского рынка.
Аналитики Headway связывают лидерство Р-ФАРМ с несколькими крупными контрактами Федерального центра планирования и организации лекарственного обеспечения граждан Минздрава России.
Закупки проводились в рамках федерального проекта «Высокозатратные нозологии».
Речь идёт о централизованном лекарственном обеспечении пациентов с определёнными тяжёлыми и дорогостоящими заболеваниями, лечение которых финансируется с участием федерального бюджета.
Такая система позволяет объединять потребности большого количества пациентов и проводить закупки крупными партиями.
Для поставщиков участие в подобных программах означает возможность заключения значительных контрактов. Для государства — возможность централизованно планировать расходы и обеспечивать сопоставимые условия приобретения лекарств.
Однако концентрация закупок создаёт и определённые риски: задержка исполнения одного крупного контракта потенциально способна затронуть сразу значительное количество пациентов.
Поэтому устойчивость централизованных программ зависит не только от закупочной цены, но и от надёжности поставщиков, графиков отгрузок и управления запасами.
Большинство закупок проводится отдельными лотами, а региональные бюджеты сохраняют значительную роль
Структурные показатели Headway позволяют увидеть организационные особенности тендерного рынка.
В опубликованной инфографике указаны четыре характеристики:
94% — монолоты. Монолот означает закупочный лот, содержащий одну товарную позицию. Такой формат позволяет отдельно определять условия приобретения конкретного препарата и сопоставлять предложения поставщиков.
89% — закупки по Федеральному закону № 44-ФЗ. Закупки по 44-ФЗ регулируются законодательством о контрактной системе в сфере государственных и муниципальных закупок.
20% — Москва.
40% — региональный бюджет.
Отдельного внимания заслуживает показатель регионального финансирования.
В структуре, представленной Headway, на региональные бюджеты приходится 40%. Это напоминает о том, что лекарственное обеспечение не ограничивается федеральными программами: значительную роль играют и региональные системы здравоохранения.
Однако опубликованная инфографика не раскрывает подробно базу расчёта каждой доли. Поэтому эти проценты не следует суммировать или автоматически интерпретировать как доли единого денежного объёма.
Международный опыт: крупные закупки снижают цены, но не устраняют проблему доступности
Проблема баланса между стоимостью лекарств и устойчивостью их поставок характерна не только для России.
Всемирная организация здравоохранения рассматривает централизованные и объединённые закупки как один из инструментов повышения доступности препаратов.
Когда несколько медицинских организаций или регионов объединяют потребности, государство получает более сильную переговорную позицию.
Это особенно важно для лекарств с высокой стоимостью, ограниченным количеством производителей или небольшим числом пациентов.
Однако увеличение масштаба закупки не гарантирует автоматически оптимального результата.
В исследованиях Организации экономического сотрудничества и развития (ОЭСР) подчёркивается, что эффективность тендерных процедур зависит от реальной конкуренции между поставщиками.
Если государство заключает контракт с единственным поставщиком, оно потенциально может получить значительную скидку.
Но одновременно возникает риск зависимости от одной компании.
Модель с несколькими поставщиками может обеспечивать большую устойчивость снабжения и сохранять конкуренцию на рынке, хотя не всегда позволяет получить минимальную цену.
Особенно сложна ситуация с препаратами, защищёнными патентами или имеющими ограниченное количество терапевтических альтернатив.
В таких случаях закупочная система должна учитывать не только цену упаковки, но и клиническую эффективность, взаимозаменяемость препаратов и последствия возможного прекращения поставок.
Международный опыт показывает, что устойчивость лекарственного обеспечения определяется не величиной бюджета самой по себе, а сочетанием закупочной политики, конкуренции и способности обеспечить лечение без перерывов.
Читайте также на АПТЕКИУМ:
- Headway: Госзакупки лекарств в июле 2026 года выросли до 82 млрд рублей при снижении числа контрактов
- Каждый третий лекарственный тендер отменён: где госзакупки теряют конкуренцию
Контекст рынка и отрасли:
Снижение стоимости контрактов ещё не означает ухудшения лекарственного обеспечения
Главный вопрос, который возникает после публикации сентябрьских результатов: означает ли сокращение закупок на 21,4%, что пациенты получат меньше лекарств?
На основании представленной статистики ответить на него невозможно.
Headway анализирует тендерные процедуры и заключённые контракты. Это не тождественно фактическим поставкам, использованию препаратов в больницах или количеству пациентов, получивших лечение.
Один контракт может предусматривать поставки на несколько месяцев. Другой — обеспечивать потребность медицинской организации на значительно более короткий период.
Кроме того, учреждения могут использовать препараты, приобретённые ранее.
Поэтому для оценки реальной доступности лекарств необходимы дополнительные показатели:
- количество закупленных упаковок в сопоставимых дозировках;
- изменение цены одинаковых препаратов;
- исполнение заключённых контрактов;
- наличие лекарственных запасов;
- число пациентов, нуждающихся в терапии;
- частота и продолжительность возможных перебоев в обеспечении.
Особое значение имеет сопоставление данных за более продолжительный период.
Например, крупная закупка, проведённая в одном месяце вместо другого, способна резко изменить месячную статистику, практически не повлияв на годовой объём лекарственного обеспечения.
Сентябрьский отчёт также отражает состояние базы по состоянию на 14 октября 2026 года. Последующие изменения статусов закупок и контрактов могут влиять на уточнённые результаты.
Для фармацевтических компаний эти данные важны прежде всего как индикатор структуры спроса со стороны государственных заказчиков.
Для медицинских организаций и пациентов принципиально другое: насколько полно закупленные препараты покрывают потребность в лечении и насколько стабильно выполняются поставки.
Именно сопоставление финансовой статистики с фактическим лекарственным обеспечением позволяет оценивать результаты закупочной политики.
Синтез от АПТЕКИУМ: Сентябрь 2026 года показывает, насколько обманчивой может быть оценка фармацевтического рынка по одному агрегированному показателю.Общий денежный объём государственных закупок лекарств сократился более чем на пятую часть, однако отдельные препараты продемонстрировали многократный рост. Одновременно значительная доля контрактов концентрируется у крупных поставщиков и в централизованных программах обеспечения пациентов.
Но наиболее важный вывод касается границ интерпретации таких данных.
Рост закупок не равен росту заболеваемости. Снижение суммы контрактов не обязательно означает сокращение доступности лечения. А уменьшение средней стоимости контракта ещё не доказывает снижения цен.
Государственный фармацевтический рынок необходимо оценивать не только по объёму заключённых контрактов, но и по тому, сколько пациентов получили необходимые препараты, насколько своевременно они были поставлены и какую стоимость лечения удалось обеспечить.
Именно эти показатели позволяют отличить финансовую динамику от реального результата для системы здравоохранения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company. Тендерный рынок лекарственных препаратов по итогам сентября 2026 года. 14 октября 2026 года
- World Health Organization. WHO Guideline on Country Pharmaceutical Pricing Policies. 2020
- OECD. Enhancing Competition in On-Patent Markets. OECD Health Working Papers, 2023
- European Medicines Agency. Xtandi (enzalutamide): European Public Assessment Report
- European Medicines Agency. Ocrevus (ocrelizumab): European Public Assessment Report