RNC Pharma 14 октября 2026: Российские ветпрепараты заняли 58% рынка
Российские ветпрепараты заняли 58% розничного рынка — но продажи импорта тоже растут
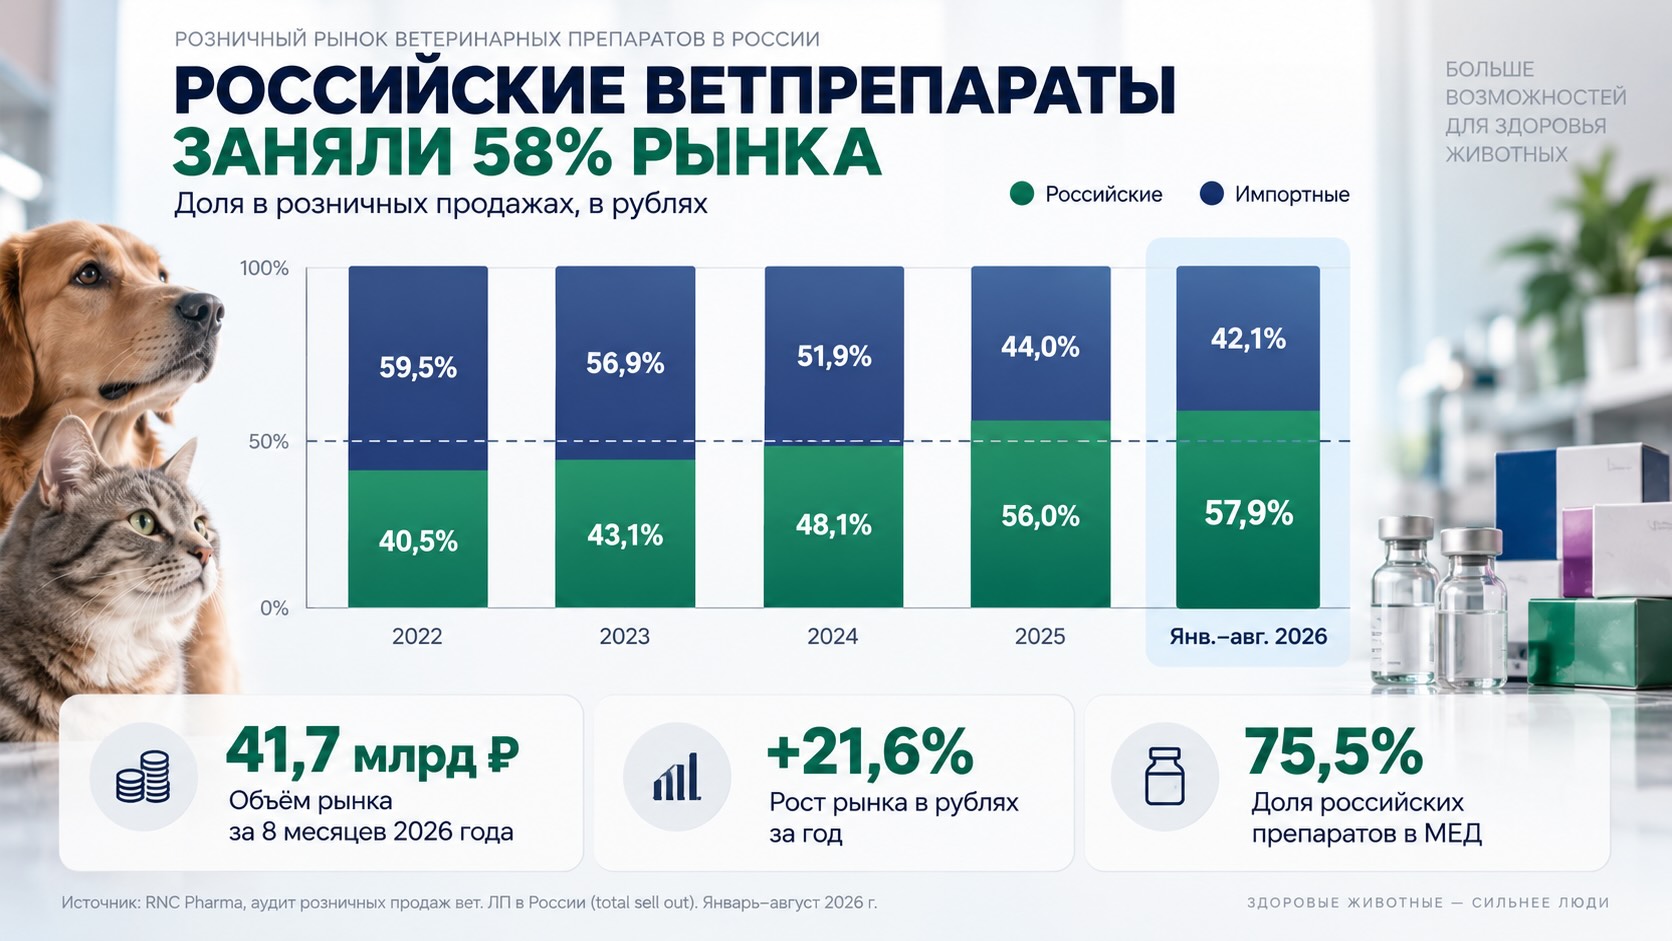
Российский рынок ветеринарных препаратов переживает заметную структурную перестройку. По данным RNC Pharma, в январе–августе 2026 года отечественная продукция обеспечила 57,9% розничных продаж в денежном выражении и 75,5% в натуральном. Ещё в 2022 году российским препаратам принадлежало лишь 40,5% рынка в рублях. При этом импорт не исчезает и продолжает увеличивать продажи. Рынок в целом вырос на 21,6%, достигнув 41,7 млрд рублей. Эти показатели отражают не просто импортозамещение, а изменение конкурентной структуры одной из быстрорастущих отраслей фармацевтического бизнеса.
За четыре года российские препараты увеличили долю рынка на 17 процентных пунктов
14 октября 2026 года аналитическая компания RNC Pharma представила результаты аудита розничных продаж ветеринарных препаратов в России, включая интернет-торговлю.
За первые восемь месяцев 2026 года объём рынка достиг 41,7 млрд рублей в розничных ценах с НДС. Это на 21,6% больше, чем за аналогичный период 2025 года.
В натуральном выражении продажи превысили 218,5 млн минимальных единиц дозирования (МЕД), увеличившись на 20%. МЕД — используемая в исследовании единица учёта физического объёма лекарственных препаратов. Этот показатель не равен количеству упаковок, пролеченных животных или завершённых курсов терапии.
Практически одинаковые темпы денежного и натурального роста заслуживают отдельного внимания.
Из соотношения этих показателей следует, что средняя выручка на одну МЕД увеличилась приблизительно на 1,3%. Это расчётный показатель, а не индекс изменения цен: на него влияют ассортимент, лекарственные формы и структура продаж.
Таким образом, расширение рынка сопровождалось прежде всего увеличением реализованного физического объёма препаратов. Однако сами по себе эти данные не позволяют установить, насколько рост связан с увеличением числа домашних животных, изменением профилактических программ или другими факторами спроса.
Перелом произошёл в 2025 году, а в 2026-м преимущество российских производителей укрепилось
Динамика распределения рынка между отечественными и импортными препаратами показывает последовательное изменение конкурентных позиций.
Доля российской продукции в рублёвых продажах составляла:
- 2022 год — 40,5%;
- 2023 год — 43,1%;
- 2024 год — 48,1%;
- 2025 год — 56,0%;
- январь–август 2026 года — 57,9%.
За рассматриваемый период доля отечественных препаратов увеличилась на 17,4 процентного пункта. В 2025 году российская продукция впервые обеспечила более половины денежного объёма розничного рынка.
В январе–августе 2026 года продажи отечественных ветеринарных препаратов выросли на 28,4% в рублях и на 23,3% в МЕД относительно аналогичного периода предыдущего года.
Это заметно быстрее среднерыночных показателей — 21,6% и 20% соответственно.
Именно опережающий рост российских компаний обеспечивает увеличение их рыночной доли. При этом показатели за январь–август 2026 года сопоставляются с полными календарными годами только для оценки долгосрочного направления изменений: сезонные особенности продаж могут влиять на итоговую структуру всего 2026 года.
Почему отечественным препаратам принадлежат 75,5% рынка в дозах, но только 57,9% в рублях
Различие между денежной и натуральной долями позволяет увидеть ещё одну особенность рынка.
Российская продукция занимает 75,5% физического объёма продаж, тогда как на импортные препараты приходится оставшиеся 24,5%.
В денежном выражении соотношение другое: 57,9% против 42,1%.
Следовательно, средняя выручка на одну учётную единицу импортной продукции существенно выше, чем у отечественной.
Однако интерпретировать это различие исключительно как ценовую премию за зарубежное происхождение было бы неправильно.
Ветеринарный рынок включает препараты для разных видов животных, вакцины, противопаразитарные средства, антибиотики и другие лекарственные категории. Они различаются дозировками, лекарственными формами, назначением и стоимостью лечения.
Поэтому сравнение средней выручки на одну МЕД не означает, что конкретный импортный препарат обязательно дороже российского аналога с тем же действующим веществом.
Для такого вывода необходим анализ сопоставимых препаратов внутри отдельных терапевтических категорий.
Тем не менее различие долей указывает на важную особенность конкурентной структуры: российские производители обеспечивают основную массу реализуемых учётных единиц, тогда как импорт сохраняет более высокую долю денежных продаж.
Импорт теряет рыночную долю, но продолжает увеличивать выручку
Сокращение доли импортных препаратов не следует путать с абсолютным падением их продаж.
Из опубликованных RNC Pharma данных о размере рынка, доле отечественной продукции и темпах роста российского сегмента следует, что совокупная рублёвая выручка импортных препаратов также увеличилась — приблизительно на 13% относительно января–августа 2025 года.
Этот показатель рассчитан на основе округлённых данных исследования.
Особенно показательна ситуация с продукцией из США.
Американские ветеринарные препараты занимают 23,7% российского розничного рынка в денежном выражении. За год их продажи увеличились на 8,5% в рублях и на 14,6% в МЕД.
Таким образом, американские производители сохраняют значительное присутствие, хотя их доля сокращается на фоне более быстрого роста российских компаний.
При этом заметно различается динамика каналов продаж.
По данным RNC Pharma, физический объём реализации американских препаратов в традиционной рознице увеличился всего на 0,5%. Основной прирост обеспечила электронная коммерция.
Это указывает на важность интернет-торговли для сохранения и расширения присутствия зарубежных производителей.
Но опубликованных показателей недостаточно, чтобы определить, связано ли перераспределение продаж с ценами, ассортиментом, доступностью препаратов или изменением поведения покупателей.
Чешские вакцины, белорусские препараты и индийские бренды меняют структуру импорта
За общим сокращением доли иностранных производителей скрываются разнонаправленные изменения в географии поставок.
Наиболее выраженный рост среди ведущих стран-поставщиков продемонстрировала Чехия. За год объём реализации чешской продукции в натуральном выражении удвоился.
Главным фактором стало увеличение продаж вакцин под торговыми марками Биокан и Биофел. Совокупный физический объём реализации этих брендов вырос более чем втрое.
Особенно быстро увеличивались продажи отдельных вакцин:
- против бешенства — в четыре раза;
- против чумы плотоядных и парвовирусного энтерита собак — в шесть раз.
Эти данные показывают, что даже на фоне общего импортозамещения отдельные зарубежные терапевтические направления способны демонстрировать исключительно высокую динамику.
Среди других поставщиков заметный рост натуральных продаж показали Белоруссия — на 69%, Словения — на 13,3% и Германия — на 9,9%.
При этом рублёвые продажи немецкой продукции сократились на 1%.
Отдельного внимания заслуживает Индия.
За январь–август 2026 года продажи индийских ветеринарных препаратов увеличились на 53% в МЕД, а в денежном выражении — в шесть раз.
Существенный вклад внёс витаминно-аминокислотный препарат Гаммобаланс компании «Биовелнесс Лайфсайенс». Его натуральные продажи выросли втрое, а рублёвые — в восемь раз.
Поскольку препарат относительно недавно появился на рынке, столь высокие темпы могут частично отражать эффект низкой сравнительной базы.
В целом география поставок показывает, что перестройка российского рынка не сводится к простому вытеснению иностранных производителей. Одновременно меняются конкурентные позиции отдельных стран, брендов и лекарственных категорий.
Российский ассортимент стал шире импортного, но число брендов не измеряет качество лекарств
Ещё один результат исследования RNC Pharma касается широты предложения.
В январе–августе 2026 года в российской рознице продавались 954 отечественные торговые марки ветеринарных препаратов против 930 зарубежных.
Таким образом, российские производители впервые оказались впереди иностранных не только по объёмам реализации, но и по количеству представленных брендов.
Лидером среди отечественных компаний остаётся «Экопром», обеспечивающий более 16% денежного объёма продаж российской ветеринарной продукции.
Все десять крупнейших отечественных производителей увеличили продажи как в рублях, так и в натуральном выражении.
Среди отдельных препаратов выделяются Тиксфли компании «Ветфармстандарт», физические продажи которого выросли втрое, и Гапентин компании «Нита-Фарм» с увеличением в 5,5 раза.
Однако широта ассортимента не равнозначна технологическому или клиническому превосходству.
Количество торговых марок ничего не говорит само по себе о числе оригинальных молекул, качестве производства, эффективности препаратов или полноте удовлетворения ветеринарных потребностей.
На это обращает внимание и Всемирная организация здоровья животных (WOAH), рассматривающая качество ветеринарной продукции через систему требований к регистрации, производству, безопасности, эффективности и контролю после выхода препаратов на рынок.
Поэтому увеличение числа отечественных брендов следует рассматривать прежде всего как свидетельство расширения рыночного предложения.
Чтобы оценить глубину технологического развития российских производителей, потребовались бы дополнительные данные о собственных разработках, происхождении действующих веществ, производственных мощностях и результатах контроля качества.
Мировой ветеринарный фармрынок всё сильнее ориентируется на профилактику
Российская перестройка происходит на фоне более широких изменений мировой индустрии здоровья животных.
По данным международной отраслевой ассоциации HealthforAnimals, на вакцины и противопаразитарные препараты приходится около 60% мировых продаж ветеринарной продукции, охваченных отраслевой статистикой CEESA.
Это отражает существенную роль профилактических направлений в структуре бизнеса.
Предупреждение инфекций и паразитарных заболеваний способно снижать потребность в последующем лечении, уменьшать потери животноводческих хозяйств и повышать благополучие домашних животных.
Разработка новых ветеринарных препаратов при этом остаётся важным направлением международной фармацевтической конкуренции.
Согласно годовому отчёту Европейского агентства по лекарственным средствам (EMA), в 2025 году агентство рекомендовало к регистрации 30 ветеринарных препаратов.
Из них 16 представляли собой вакцины, а 13 содержали действующие вещества, ранее не зарегистрированные в Европейском союзе.
Это важное различие между количественным расширением ассортимента и появлением новых терапевтических возможностей.
Данные о росте продаж чешских вакцин в России согласуются с общей значимостью профилактических направлений, но не позволяют утверждать, что доля вакцин во всём российском рынке увеличивается.
Для подобного вывода необходима отдельная статистика продаж по терапевтическим категориям.
Международный опыт показывает, что локализация важна прежде всего для устойчивости поставок
Развитие собственного ветеринарного производства не является исключительно российской задачей.
Один из показательных международных примеров связан с Марокко.
В июне 2025 года Всемирная организация здоровья животных представила опыт страны в борьбе с чумой мелких жвачных — опасной вирусной инфекцией овец и коз.
Марокканские ветеринарные службы сотрудничают с местными фармацевтическими производителями, обеспечивающими выпуск вакцин против этого заболевания.
По данным WOAH, наличие двух национальных производителей позволяет получать проверенные вакцины по конкурентоспособным ценам и снижать риск перебоев в поставках при проведении масштабных кампаний вакцинации.
Этот пример показывает, что значение локального производства определяется не только его долей на внутреннем рынке.
Важнее способность обеспечивать стабильные поставки качественных препаратов, особенно когда речь идёт о профилактике инфекций и защите сельскохозяйственных животных.
Для России аналогичный вопрос заключается в том, насколько рост отечественного производства сопровождается повышением доступности необходимых лекарств и вакцин.
Пока опубликованная статистика розничных продаж не позволяет дать на него исчерпывающий ответ.
Для владельцев животных и ветеринарных врачей решающим остаётся выбор эффективного лечения
С практической точки зрения расширение предложения отечественных препаратов потенциально увеличивает возможности выбора.
Для владельцев животных это может означать появление дополнительных вариантов лечения и профилактики, особенно в распространённых лекарственных категориях.
Для ветеринарных врачей — расширение ассортимента препаратов, которые можно использовать с учётом конкретного заболевания, вида животного, показаний и ограничений.
Однако наличие российского препарата с тем же действующим веществом не всегда означает возможность его автоматической замены на иностранный.
Необходимо учитывать лекарственную форму, дозировку, доказанную эффективность, особенности применения и регистрационные показания.
Кроме того, рост продаж не доказывает улучшения доступности всех необходимых препаратов.
Розничные показатели не описывают полностью потребности промышленного животноводства, государственных ветеринарных программ и других каналов обеспечения лекарствами.
Особенно важна доступность препаратов для заболеваний, при которых ассортимент невелик или отсутствуют полноценные терапевтические альтернативы.
Поэтому для оценки реальных последствий импортозамещения необходимы сведения не только о продажах, но и о дефиците отдельных лекарств, динамике цен на сопоставимые курсы лечения, качестве продукции и устойчивости поставок.
Читайте также на АПТЕКИУМ:
- Ветеринарный форсаж: «экономика домашних животных» переписывает структуру российского фармрынка
- Российские ветеринарные НПВП переходят под контроль локальных производителей: импорт теряет рынок быстрее, чем растёт сама категория
Контекст рынка и отрасли:
Следующий этап конкуренции определят качество, специализация и доступность препаратов
Результаты первых восьми месяцев 2026 года свидетельствуют об устойчивом изменении структуры российского розничного рынка ветеринарных препаратов.
Отечественные компании уже обеспечивают большую часть денежных продаж и три четверти физического объёма реализации.
Однако сохранение роста импорта показывает, что зарубежная продукция продолжает удовлетворять значительную часть спроса.
В дальнейшем важно будет оценить, смогут ли российские производители не только удерживать высокую долю рынка, но и расширять присутствие в специализированных терапевтических категориях, развивать новые препараты и обеспечивать стабильность качества.
Не менее существенным показателем станет изменение структуры продаж по отдельным классам лекарств, включая вакцины, противопаразитарные средства и препараты для лечения хронических заболеваний животных.
Именно эти данные позволят определить, сопровождается ли количественное импортозамещение качественным развитием ветеринарной фармацевтики.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. 58% достигла рублёвая доля отечественных ветеринарных препаратов на розничном рынке России. 14 октября 2026 года
- HealthforAnimals. Economic Value of the Animal Health Sector. Международные данные о размере, структуре и тенденциях развития ветеринарной фармацевтики
- European Medicines Agency. Annual Report 2025 — Veterinary Medicines. Данные о новых ветеринарных препаратах, вакцинах и инновациях в Европейском союзе
- World Organisation for Animal Health. The Vaccine Shot That Protected Livestock in Morocco. 20 июня 2025 года. Международный опыт локального производства ветеринарных вакцин
- World Organisation for Animal Health. Ensuring Access to Quality Veterinary Products. Международные принципы обеспечения качества, безопасности, эффективности и доступности ветеринарных препаратов