Рынок лекарств от простуды в России: осенний подъём на фоне снижения спроса
Сентябрьский пик не остановил спад: в России продажи средств от простуды сократились на 13%
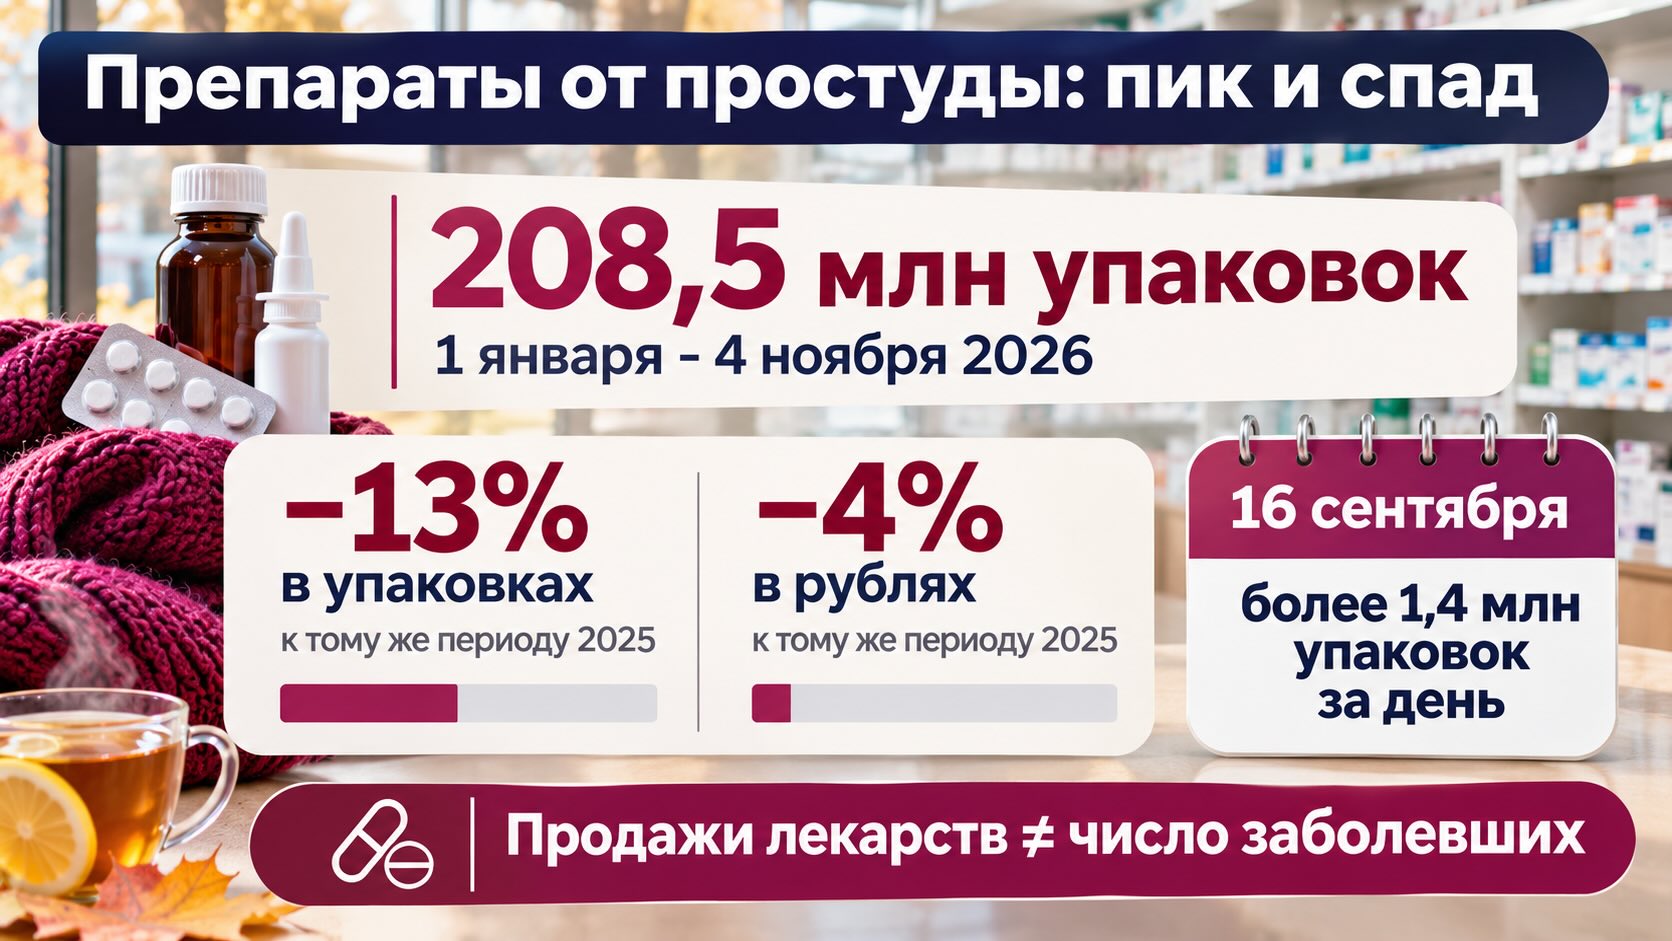
Российский рынок препаратов, применяемых при простуде и респираторных инфекциях, пережил заметный сентябрьский подъём, но по итогам первых десяти месяцев 2026 года продолжил сокращаться. По данным RNC Pharma, продажи трёх анализируемых групп лекарств снизились на 13% в упаковках и на 4% в рублях. При этом наибольший спрос пришёлся на препараты для облегчения симптомов, а не на специфическую противовирусную терапию. Эти результаты показывают, почему сезонный рост аптечных продаж нельзя напрямую приравнивать к распространению гриппа и других респираторных инфекций.
16 сентября аптеки продали более 1,4 млн упаковок за один день
18 ноября 2026 года аналитическая компания RNC Pharma представила данные о продажах трёх групп лекарственных препаратов на российском розничном рынке за период с 1 января по 4 ноября 2026 года.
В исследование вошли противовирусные средства, за исключением препаратов для лечения ВИЧ, противопростудные лекарства без противомикробных компонентов и отхаркивающие препараты. Эти категории обозначаются кодами J05B, R05A и R05C в международной классификации EphMRA, используемой для анализа фармацевтического рынка.
За рассматриваемый период российские аптеки реализовали более 208,5 млн упаковок таких препаратов на сумму 91,9 млрд рублей в розничных ценах с учётом НДС.
Наиболее заметное изменение произошло в сентябре, когда продажи достигли почти 29 млн упаковок. Однако даже этот сезонный подъём оказался на 18% ниже результата сентября 2025 года.
Абсолютный максимум был зарегистрирован в среду, 16 сентября. За один день покупатели приобрели более 1,4 млн упаковок лекарств трёх анализируемых групп.
По данным посуточного графика RNC Pharma, в этот день продажи распределились следующим образом:
- 536 тыс. упаковок противопростудных средств для облегчения симптомов;
- 452 тыс. упаковок отхаркивающих препаратов;
- 450 тыс. упаковок противовирусных средств.
Именно симптоматические препараты обеспечили наиболее выраженный краткосрочный всплеск.
После сентябрьского максимума спрос постепенно снижался. К 1 ноября ежедневные продажи сократились до 579 тыс. упаковок, то есть примерно в 2,5 раза относительно пикового дня.
Однако этот минимум следует интерпретировать с учётом календаря. 1 ноября приходилось на воскресенье, а в данных RNC Pharma хорошо заметен регулярный недельный цикл: продажи падают в выходные и восстанавливаются в начале рабочей недели.
Поэтому снижение между двумя отдельными датами отражает одновременно сезонную динамику и привычную неравномерность покупательской активности.
Начало учебного года усилило спрос, но не обязательно означало эпидемию гриппа
RNC Pharma связывает сентябрьский подъём с началом учебного года и последующим увеличением заболеваемости острыми респираторными вирусными инфекциями.
Такое объяснение согласуется с механизмом распространения респираторных вирусов. После летних каникул дети возвращаются в школы, возрастает продолжительность контактов в помещениях, а инфекционные цепочки легче распространяются между семьями.
Независимые эпидемиологические данные подтверждают, что в середине сентября в отдельных российских регионах действительно наблюдался заметный рост заболеваемости.
Например, Управление Роспотребнадзора по Новгородской области сообщило, что за неделю с 14 по 20 сентября было зарегистрировано 3628 случаев гриппа и ОРВИ. Показатель заболеваемости оказался в 1,6 раза выше предыдущей недели.
Особенно выраженным был рост среди школьников 7-14 лет: в этой возрастной группе число случаев увеличилось в 1,9 раза.
При этом ведомство отдельно указало, что заболеваемость оставалась ниже недельного эпидемического порога, а среди выявляемых возбудителей преобладали негриппозные респираторные вирусы.
Эта деталь принципиальна для интерпретации фармацевтической статистики.
ОРВИ — не одно заболевание, а группа инфекций, вызываемых разными вирусами. Риновирусы, сезонные коронавирусы, аденовирусы, вирусы парагриппа и гриппа могут приводить к сходным симптомам, но различаются по механизму инфекции, тяжести течения и возможностям специфического лечения.
Поэтому увеличение продаж средств от температуры, насморка и кашля не позволяет установить, какой именно возбудитель был ответственен за рост обращений в аптеки.
Упаковок стало меньше на 13%, но расходы сократились только на 4%
Ещё одна важная особенность результатов RNC Pharma заключается в расхождении натуральной и денежной динамики.
В сравнении с аналогичным периодом 2025 года количество проданных упаковок снизилось на 13%, тогда как совокупная выручка уменьшилась только на 4%.
Из этих данных можно рассчитать изменение средней розничной выручки на одну упаковку.
В 2026 году она составляла приблизительно 441 рубль против примерно 400 рублей годом ранее.
Таким образом, средняя сумма, приходящаяся на одну проданную упаковку, увеличилась приблизительно на 10%.
Но это не означает, что цены на все препараты выросли именно на такую величину.
Средняя выручка зависит сразу от нескольких факторов:
- изменения отпускных и розничных цен;
- перераспределения спроса между дорогими и дешёвыми препаратами;
- изменения структуры продаж между терапевтическими категориями;
- выбора упаковок разного размера;
- изменения долей отдельных брендов и производителей.
Без дополнительной информации невозможно определить, какая часть прироста средней выручки связана непосредственно с повышением цен, а какая — с изменением структуры покупок.
Для фармацевтических компаний и аптечных сетей это существенное различие. Сокращение количества проданных упаковок может сопровождаться относительно устойчивой денежной выручкой, но такая устойчивость сама по себе не свидетельствует о росте потребительского спроса или прибыльности.
RNC Pharma объясняет снижение натуральных продаж в том числе высокой базой 2025 года, когда значительные подъёмы спроса наблюдались в феврале, марте, сентябре и декабре.
Терафлю сохраняет лидерство, а осельтамивир показывает самый быстрый рост
На уровне отдельных препаратов и торговых марок рынок демонстрирует неоднородную динамику.
Среди противопростудных средств лидирует Терафлю компании «Хелеон». В совокупных продажах трёх рассматриваемых групп бренд занимает 6,3% в упаковках и более 9,5% в денежном выражении.
Терафлю относится к средствам симптоматического лечения. Препараты этой торговой марки предназначены для уменьшения отдельных проявлений простуды и гриппа, но не являются специфической терапией, уничтожающей возбудителя инфекции.
В противовирусной категории лидирующие позиции сохраняет Ингавирин компании «Валента» с долями 3,5% в упаковках и почти 6,9% в рублях.
Среди отхаркивающих средств ведущую позицию занимает Флуимуцил компании «Замбон», содержащий ацетилцистеин. Это вещество относится к муколитикам — препаратам, изменяющим свойства бронхиальной слизи и облегчающим её выведение.
На Флуимуцил приходится 2,1% натуральных и 2,7% денежных продаж в рассматриваемой совокупности групп.
Особого внимания заслуживает осельтамивир.
По информации RNC Pharma, среди 30 крупнейших товарных позиций наиболее выраженный рост продемонстрировал препарат, продаваемый под международным непатентованным названием «Осельтамивир».
Его продажи увеличились на 45% в упаковках и на 57% в денежном выражении по сравнению с аналогичным периодом предыдущего года.
На российском рынке препарат представлен продукцией 11 производителей. Крупнейшим среди них в анализируемом периоде был «Акрихин».
Осельтамивир отличается от обычных комбинированных противопростудных средств тем, что обладает специфическим механизмом действия против вирусов гриппа A и B.
Он подавляет вирусный фермент нейраминидазу, необходимый для эффективного высвобождения новых вирусных частиц из инфицированных клеток. Это затрудняет дальнейшее распространение вируса в организме.
Американские Центры по контролю и профилактике заболеваний (CDC) указывают, что противогриппозные препараты наиболее эффективны при раннем начале лечения, особенно в первые 1-2 суток после появления симптомов.
Для пациентов с повышенным риском осложнений, тяжёлым или прогрессирующим течением гриппа своевременное назначение специфической терапии имеет особое клиническое значение.
Однако рост продаж осельтамивира не позволяет автоматически утверждать, что заболеваемость гриппом увеличилась на 45%.
Он может отражать изменение назначений, доступности препаратов, конкурентной ситуации или предпочтений покупателей. Для установления причин необходимы дополнительные данные.
Продажи противовирусных препаратов не равны числу пациентов с ОРВИ
При анализе опубликованных цифр существует ещё одно методологическое ограничение.
Согласно действующей классификации EphMRA, группа J05B включает не только препараты для лечения гриппа и других респираторных вирусных инфекций, но и средства против герпесвирусных инфекций, включая цитомегаловирусную инфекцию.
Следовательно, если анализ проводится по всей категории J05B без дополнительного выделения конкретных препаратов или показаний, часть её продаж может быть не связана с простудой и ОРВИ.
Это не отменяет ценности исследования RNC Pharma, но уточняет смысл общей статистики: 208,5 млн упаковок характеризуют продажи выбранных фармацевтических групп, а не строго подсчитанное количество курсов лечения острых респираторных инфекций.
Кроме того, упаковка не эквивалентна одному пациенту. Один человек может приобрести несколько препаратов, купить лекарство заранее или вообще не использовать приобретённое средство.
Розничная статистика также не показывает диагноз, результаты лабораторных исследований, обоснованность назначения и фактический клинический результат лечения.
Особенно важно различать симптоматические и этиотропные препараты.
Симптоматическая терапия направлена на облегчение проявлений заболевания: температуры, боли, заложенности носа или кашля.
Этиотропная терапия воздействует непосредственно на причину заболевания, например на определённый вирус.
CDC подчёркивают, что большинство обычных простудных заболеваний проходят самостоятельно, а безрецептурные средства способны лишь временно уменьшать симптомы, не устраняя инфекцию.
Специфические противовирусные препараты применяются при определённых инфекциях и по соответствующим показаниям. Универсального противовирусного лечения для всех возбудителей обычной простуды не существует.
Международная эпидемиологическая картина показывает, почему сезонные пики не совпадают
Осенний подъём продаж в России представляет собой пример более широкой закономерности: потребительская активность, клиническая заболеваемость и распространение отдельных вирусов изменяются не всегда синхронно.
Согласно глобальному обзору Всемирной организации здравоохранения от 11 ноября 2026 года, на 44-й неделе года доля положительных тестов на грипп в мире оставалась ниже 10%.
В умеренных и субтропических районах Северного полушария активность гриппа постепенно увеличивалась, но также находилась ниже 10%. Глобальная активность респираторно-синцитиального вируса оставалась низкой.
Европейский центр профилактики и контроля заболеваний (ECDC) в обновлении от 16 ноября сообщал, что в странах ЕС и Европейской экономической зоны общая активность респираторных инфекций оставалась на низком или базовом уровне.
При этом среди выявляемых респираторных вирусов существенную роль продолжал играть SARS-CoV-2, а циркуляция вирусов гриппа увеличивалась с относительно низких значений.
Эти международные наблюдения относятся к другим территориям и более позднему периоду, поэтому их нельзя напрямую сопоставлять с сентябрьскими продажами российских аптек.
Тем не менее они показывают важную особенность респираторного сезона: осеннее увеличение обращений за лекарствами не обязательно совпадает с началом интенсивной циркуляции именно вирусов гриппа.
Для определения эпидемиологической ситуации необходимы лабораторный мониторинг, показатели обращаемости за медицинской помощью и данные о тяжёлых случаях, а не только статистика продаж.
- Продажи противопростудных препаратов в России упали на 11% за девять месяцев 2026 года
- Сезонные лекарства перестали быть драйвером роста для аптек
Контекст рынка и отрасли:
Аптекам предстоит планировать сезон осторожнее, а пациентам — различать лечение инфекции и её симптомов
Результаты RNC Pharma имеют непосредственное значение для управления аптечными запасами.
Сентябрьский пик показывает, что значительная часть сезонного спроса может формироваться уже в первые недели учебного года. При этом выраженное снижение продаж относительно 2025 года предупреждает о рисках механического переноса прошлогодних объёмов закупок на следующий сезон.
Для аптечных сетей важны не только месячные продажи, но и ежедневная динамика. Недельные колебания способны существенно влиять на оперативное пополнение запасов, особенно в период быстрого изменения спроса.
Для производителей данные показывают различия между товарными категориями. Спрос на средства облегчения симптомов, препараты, воздействующие на свойства мокроты, и специфические противовирусные лекарства формируется под действием разных факторов.
Рост осельтамивира заслуживает отдельного наблюдения, но сам по себе пока не позволяет сделать вывод о долгосрочном изменении структуры противовирусного рынка.
Для медицинских работников и фармацевтов наиболее существенна другая задача: не смешивать потребительский спрос с медицинской необходимостью.
Комбинированные средства от простуды могут содержать несколько действующих веществ, иногда совпадающих с компонентами других принимаемых препаратов. CDC и медицинская информационная служба MedlinePlus обращают внимание на риск непреднамеренного дублирования таких компонентов, особенно обезболивающих и жаропонижающих.
При подозрении на грипп у пациентов из групп риска важнее своевременно оценить необходимость специфической терапии, чем ориентироваться на популярность безрецептурных противопростудных средств.
Следующий этап наблюдения за рынком — ноябрь и декабрь 2026 года, когда изменение циркуляции респираторных вирусов может повлиять на структуру спроса. Однако направление и масштаб этого изменения нельзя надёжно вывести из одного сентябрьского пика.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. В середине сентября 2026 г. в российских аптеках был зафиксирован пик продаж препаратов от простуды и ОРВИ, затем спрос начал снижаться. 18 ноября 2026 года.
- EphMRA. Anatomical Classification Guidelines 2026. Официальная классификация лекарственных групп J05B, R05A и R05C.
- Управление Роспотребнадзора по Новгородской области. Об эпидемиологической ситуации по заболеваемости острыми респираторными вирусными инфекциями в Новгородской области. Данные за 14-20 сентября 2026 года.
- World Health Organization. Global Respiratory Virus Activity: Weekly Update N° 603. 11 November 2026.
- European Centre for Disease Prevention and Control. Overview of respiratory virus epidemiology in the EU/EEA. 16 November 2026.
- U.S. Centers for Disease Control and Prevention. Manage Common Cold. 11 March 2026.
- U.S. Centers for Disease Control and Prevention. Treating Flu with Antiviral Drugs. 26 June 2026.
- U.S. Centers for Disease Control and Prevention. About Influenza Antiviral Medications. 10 March 2026.
- MedlinePlus, U.S. National Library of Medicine. Cold and Cough Medicines.