Российский фармрынок за девять месяцев 2026 года вырос на 12% при сокращении продаж
Фармрынок России в сентябре 2026 года: выручка растёт, упаковок продаётся меньше, дорогие препараты меняют структуру спроса
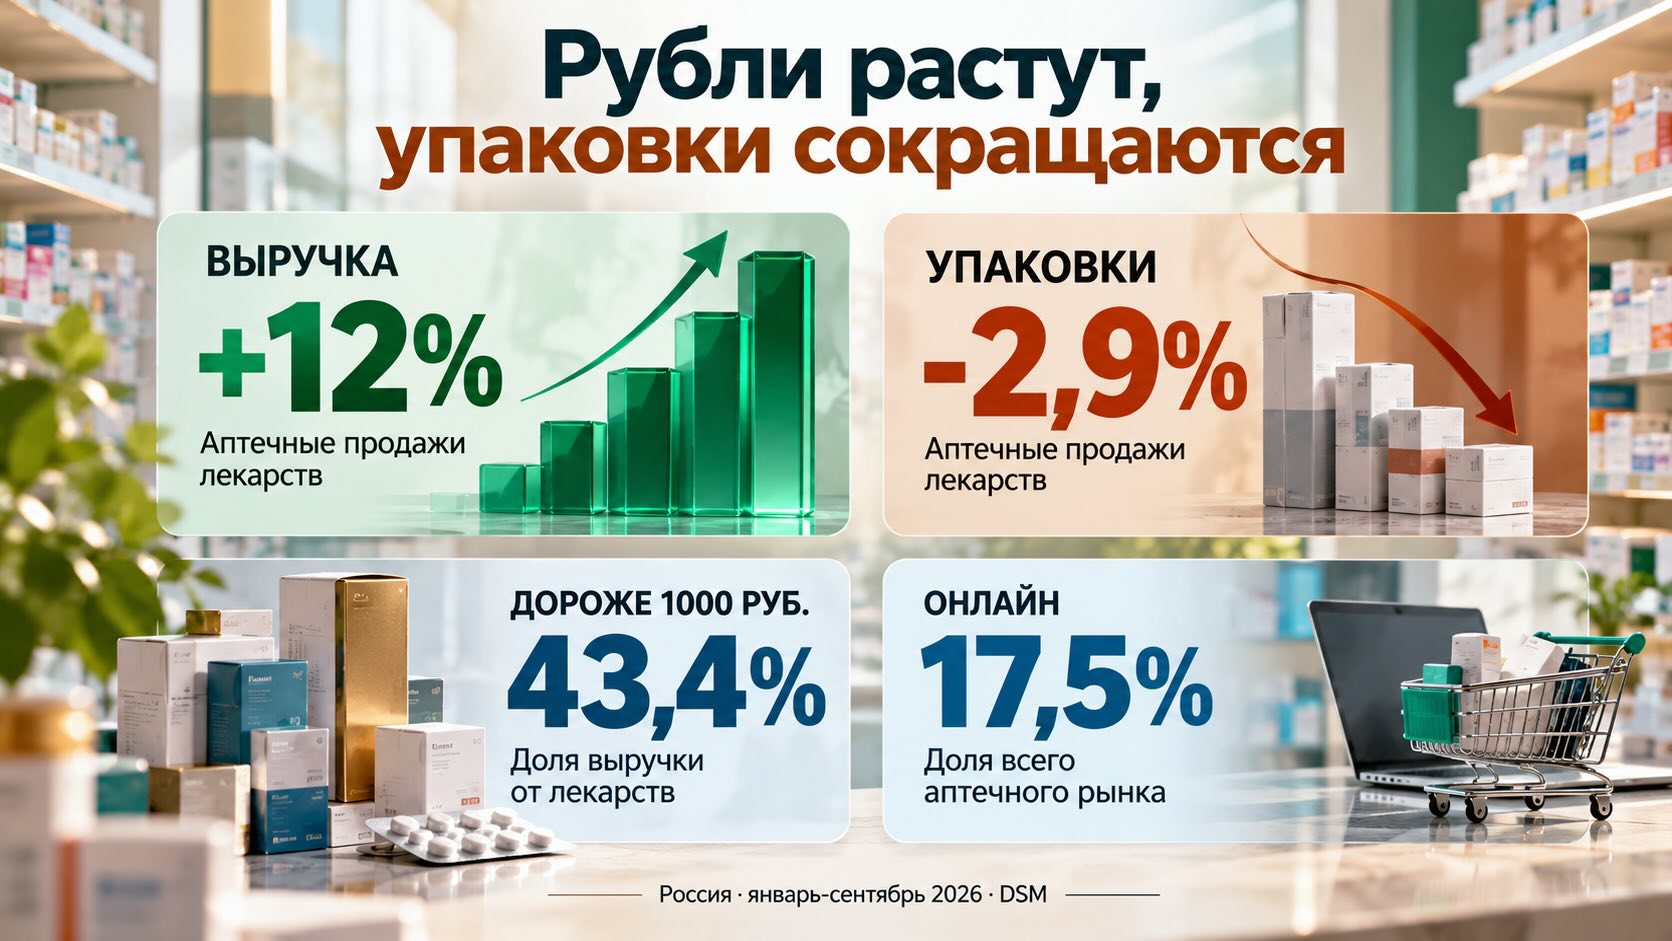
Российский фармацевтический рынок продолжает расти в денежном выражении, несмотря на сокращение продаж лекарств в упаковках. В сентябре 2026 года аптечная выручка от лекарственных препаратов достигла 183,7 млрд рублей (+11,4% к сентябрю 2025 года), тогда как количество реализованных упаковок снизилось на 3,6%. За девять месяцев весь фармрынок достиг 2,64 трлн рублей (+12%). Главные структурные изменения — увеличение доли дорогостоящих препаратов, стремительный рост средств для лечения диабета и ожирения, усиление российских производителей и дальнейшее развитие онлайн-продаж. Данные DSM Group показывают, что денежный рост фармрынка всё меньше отражает изменение физического объёма потребления лекарств.
Сентябрь подтвердил расхождение между денежным и натуральным ростом
Согласно опубликованному 25 октября отчёту DSM, за январь-сентябрь 2026 года российский фармацевтический рынок достиг 2,64 трлн рублей в ценах конечного потребления. Годом ранее его объём составлял 2,37 трлн рублей.
При этом рынок состоит из нескольких сегментов, динамика которых заметно различается:
- Коммерческие аптечные продажи лекарств — 1,51 трлн рублей, рост на 12%.
- Государственные закупки лекарственных препаратов — 754 млрд рублей, рост на 11%.
- Аптечные продажи парафармацевтической продукции — 376 млрд рублей, рост на 11%.
Совокупный лекарственный рынок без парафармацевтики составил 2,264 трлн рублей.
Однако в натуральном выражении картина противоположная. За девять месяцев было реализовано 3,696 млрд упаковок лекарств, на 1,5% меньше, чем за аналогичный период 2025 года.
Наиболее заметное снижение произошло в коммерческом аптечном сегменте: продажи сократились на 2,9%, до 3,21 млрд упаковок.
Сентябрь усилил эту тенденцию. Аптеки реализовали 375,5 млн упаковок лекарств, на 3,6% меньше, чем годом ранее, но выручили на 11,4% больше.
Таким образом, рост денежного оборота уже нельзя интерпретировать как прямое свидетельство увеличения потребления медикаментов.
Средняя стоимость упаковки достигла 489 рублей, но это не означает одинакового подорожания всех лекарств
В сентябре средневзвешенная стоимость аптечной упаковки составила 489 рублей против 424 рублей годом ранее. Рост достиг примерно 15%.
Этот показатель отражает одновременно несколько процессов: изменение цен конкретных препаратов, перераспределение продаж между ценовыми категориями и появление новых дорогостоящих продуктов.
Например, если покупатели начинают приобретать больше препаратов стоимостью несколько тысяч рублей, средневзвешенная цена упаковки увеличивается даже без существенного подорожания привычных лекарств.
DSM фиксирует особенно заметное изменение структуры аптечного рынка.
За девять месяцев 2026 года препараты дороже 1000 рублей обеспечили 43,4% выручки коммерческого лекарственного сегмента. Годом ранее их доля составляла 37,8%, а в 2024 году — 33,8%.
В упаковках доля этой ценовой категории увеличилась с 8,1% до 10,1% за год.
Одновременно сегмент лекарств стоимостью до 100 рублей сократился на 14% в денежном выражении и на 18% в упаковках.
Это означает, что дорогие препараты занимают всё большую часть рынка не только вследствие возможного роста цен, но и благодаря увеличению физического объёма их продаж.
При этом ценовые границы условны: препарат стоимостью свыше 1000 рублей не обязательно относится к инновационной терапии, а дешёвый препарат не обязательно менее эффективен.
Отдельный фактор — аптечная наценка. По оценке DSM, в августе-сентябре она находилась около 20%, ниже уровней предыдущего года. Поэтому объяснять увеличение средней стоимости упаковки исключительно ростом аптечной маржи было бы неправильно.
Тирзепатид и семаглутид перестраивают рейтинг аптечных продаж
Одним из наиболее заметных изменений 2026 года стал рост рынка препаратов для лечения сахарного диабета и ожирения.
В сентябре лидером аптечных продаж в денежном выражении стала «Тирзетта» с долей 2,97%. «Седжаро» занял ещё 1,50% рынка. Оба препарата содержат тирзепатид.
Другие заметные позиции заняли препараты семаглутида — «Семавик» с долей 0,94% и «Велгия» с долей 0,64%.
В совокупности эти четыре бренда обеспечили около 6% сентябрьской выручки коммерческого рынка лекарств.
Механизм действия этих препаратов помогает понять причины их коммерческого успеха.
Семаглутид активирует рецепторы глюкагоноподобного пептида-1 (ГПП-1), гормона, участвующего в регуляции уровня глюкозы и аппетита. Тирзепатид воздействует сразу на два типа рецепторов — ГПП-1 и глюкозозависимого инсулинотропного полипептида (ГИП).
Такая терапия помогает улучшать контроль глюкозы при диабете 2-го типа и, при соответствующих медицинских показаниях, снижать массу тела.
По данным DSM, терапевтическая группа A10, объединяющая средства для лечения сахарного диабета, обеспечила дополнительный прирост рынка на 4,5%.
Важно учитывать, что классификация A10 включает не только препараты ГПП-1 и ГИП. Поэтому весь прирост этой группы нельзя автоматически приписывать тирзепатиду и семаглутиду.
Тем не менее именно эти молекулы стали одним из наиболее заметных источников изменения структуры аптечных продаж.
Российский спрос на препараты против ожирения отражает глобальную перестройку фармрынка
Российская динамика соответствует международной тенденции, которую фиксирует аналитическая компания IQVIA.
В США в 2025 году препараты, действующие через рецепторы ГПП-1 и ГИП, обеспечили дополнительные 14 млрд долларов прироста чистых расходов на лекарства. Из этой суммы 9,6 млрд долларов пришлось на препараты, одобренные для терапии ожирения и связанных с ним состояний.
В глобальном прогнозе на период до 2030 года IQVIA выделяет онкологию, иммунологию, диабет и ожирение среди основных направлений роста расходов на лекарственную терапию.
Это принципиальное изменение экономической модели фармрынка. Существенная часть прироста выручки всё чаще формируется не за счёт увеличения продаж традиционных массовых препаратов, а благодаря изменению структуры лечения и распространению более дорогостоящих терапевтических решений.
Однако российские и американские денежные показатели нельзя напрямую сопоставлять: различаются системы ценообразования, компенсации стоимости лечения и методики расчёта оборота.
Общим является сам механизм структурного изменения рынка.
«Промомед Рус» и «Герофарм» усиливают позиции на фоне роста новых терапевтических категорий
Развитие рынка тирзепатида и семаглутида заметно изменило конкурентную ситуацию среди фармацевтических производителей.
По итогам девяти месяцев первое место в рейтинге DSM по денежному объёму коммерческих аптечных продаж заняла компания «Промомед Рус» с долей 3,52%. Её продажи увеличились на 217%.
«Герофарм» поднялся на девятую позицию с долей 2,51% и приростом 103,2%.
Обе компании получили существенные преимущества благодаря присутствию в быстрорастущих терапевтических категориях.
Показательна и общая динамика воспроизведённых препаратов. В сентябре их продажи в рублях увеличились на 14,2%, тогда как продажи оригинальных препаратов выросли на 4,1%.
Таким образом, воспроизведённые лекарства росли в денежном выражении примерно в 3,5 раза быстрее оригинальных.
При этом расширяется рынок препаратов, произведённых на территории России. DSM фиксирует двузначные темпы роста локализованных лекарств в рублях.
Здесь важно различать локализацию производства и национальную принадлежность компании. Производство на российской территории само по себе не означает отечественного происхождения действующего вещества или полного владения технологией.
С международной точки зрения российский пример демонстрирует, насколько быстро конкурентная структура может измениться после появления новых производителей в высокодоходных терапевтических категориях.
В то же время рост выручки конкретного производителя не позволяет без дополнительных данных судить о его прибыльности, себестоимости или устойчивости конкурентных преимуществ.
Государственные закупки растут в упаковках, тогда как коммерческий рынок сокращается
Динамика государственных закупок существенно отличается от коммерческого аптечного сегмента.
За девять месяцев 2026 года объём исполненных государственных контрактов достиг 754 млрд рублей, увеличившись на 11%.
В натуральном выражении закупки выросли на 9,3%, до 486 млн упаковок.
Внутри государственного сегмента:
- Госпитальные закупки составили 375 млрд рублей, рост на 3,5%.
- Федеральное льготное лекарственное обеспечение достигло 158 млрд рублей, рост на 21%.
- Региональные программы льготного обеспечения увеличились до 221 млрд рублей, рост на 17%.
Особенно заметно увеличение расходов на обеспечение отдельных категорий пациентов.
Например, закупки по программе обеспечения необходимыми лекарственными средствами (ОНЛС) выросли на 34%, до 62,7 млрд рублей.
Такая разнонаправленная динамика показывает, что коммерческий и государственный сегменты развиваются под воздействием разных факторов.
Для коммерческого рынка важны платежеспособность населения, потребительские предпочтения и структура назначений. Государственные закупки в большей степени зависят от бюджетных решений, условий программ лекарственного обеспечения и потребностей медицинских организаций.
При этом увеличение государственных закупок не тождественно пропорциональному расширению доступа пациентов к лечению. Для такой оценки необходимы сведения о числе обеспеченных пациентов, полноте удовлетворения потребности и фактическом использовании закупленных препаратов.
Сентябрь не принёс ожидаемого ускорения сезонных продаж
Сентябрь традиционно связан с восстановлением спроса на лекарства после летнего периода.
Однако в 2026 году этот фактор не обеспечил выраженного роста натуральных продаж относительно предыдущего года.
В коммерческом сегменте препараты для лечения заболеваний дыхательной системы показали снижение выручки на 1,1% к сентябрю 2025 года, а системные противомикробные средства — на 11,2%.
Среди отдельных брендов «Терафлю» потерял 2,7% выручки, «Граммидин» — 4,8%, «Ингавирин» — 12,7%.
Это не доказывает снижения заболеваемости респираторными инфекциями. На продажи могут влиять сроки начала эпидемического сезона, особенности структуры спроса, конкуренция и изменение покупательских предпочтений.
В парафармацевтическом сегменте картина иная. Продажи биологически активных добавок за девять месяцев выросли на 17,8% в рублях и на 3,7% в упаковках.
Таким образом, рынок товаров для здоровья демонстрирует более неоднородную динамику, чем общий показатель аптечного оборота.
Онлайн-продажи достигли 329,9 млрд рублей и продолжают отбирать долю у традиционного канала
Ещё одно структурное изменение связано с развитием цифровых каналов.
По данным DSM, за девять месяцев 2026 года оборот онлайн-сегмента аптечного рынка составил 329,9 млрд рублей, увеличившись на 24%.
Его доля достигла 17,5% против 15,8% годом ранее и 13,5% в 2024 году.
Особенно быстро растёт цифровой канал реализации лекарственных препаратов. Его доля увеличилась с 14,6% до 16,4%.
При этом среди биологически активных добавок онлайн-канал занимает уже 34,9% денежного оборота.
Эти цифры свидетельствуют об изменении способа выбора и приобретения аптечной продукции. Но онлайн-оборот не следует отождествлять исключительно с доставкой лекарств на дом: цифровой заказ и физическое получение препарата могут происходить через разные каналы.
Для аптечных сетей это означает усиление конкуренции в цифровой среде, изменение расходов на привлечение покупателей и необходимость интеграции интернет-заказов с обычной аптечной инфраструктурой.
Рост выручки не равен увеличению доступности лекарственной терапии
Для оценки состояния фармрынка необходимо различать денежный оборот, количество упаковок и реальный объём лечения.
DSM приводит важное дополнительное наблюдение: за девять месяцев продажи аптечных лекарств сократились на 2,9% в упаковках, но выросли на 0,4% при подсчёте отдельных единиц препарата.
Одна упаковка может содержать различное количество таблеток, капсул или других единиц лекарственной формы. Поэтому сокращение количества упаковок не обязательно означает такое же снижение числа принятых доз.
В международной фармацевтической статистике для сопоставления потребления нередко используются установленные суточные дозы (DDD) — стандартизированные единицы измерения, позволяющие сравнивать объёмы применения лекарств независимо от размеров упаковок.
IQVIA прогнозирует, что к 2030 году глобальное потребление медикаментов приблизится к 4 трлн таких суточных доз.
Этот подход напоминает, почему денежные показатели не могут служить единственным критерием развития лекарственного обеспечения.
Для пациентов важнее не оборот рынка сам по себе, а возможность своевременно получать назначенное лечение, продолжать терапию без перерывов и не сталкиваться с чрезмерной финансовой нагрузкой.
Врачи и системы здравоохранения, в свою очередь, заинтересованы в том, чтобы расширение применения дорогостоящих технологий сопровождалось подтверждённой клинической пользой.
Организация экономического сотрудничества и развития (OECD) также отмечает растущую роль дорогостоящих препаратов в расходах здравоохранения. Одновременно организация рассматривает генерики и биоаналоги как один из инструментов повышения эффективности лекарственных расходов.
Эти два направления не противоречат друг другу: финансирование новых терапевтических возможностей требует одновременно рационального использования более доступных лекарств там, где они обеспечивают сопоставимый клинический результат.
Читайте также на АПТЕКИУМ:
- Аптечный рынок России: рост выручки на 11,5% при сокращении продаж в упаковках
- Российский фармрынок растёт без увеличения продаж упаковок: дорогие препараты меняют структуру рынка
Контекст рынка и отрасли:
Прогноз DSM на 2027 год предполагает замедление денежного роста
В своём прогнозе DSM ожидает, что по итогам полного 2026 года объём фармацевтического рынка России достигнет 3,688 трлн рублей, увеличившись на 9,7%.
На 2027 год аналитики прогнозируют рост ещё на 7,5%, до 3,964 трлн рублей.
Главным фактором дальнейшего увеличения денежного оборота DSM называет инфляционные процессы.
При этом такой прогноз не означает автоматического увеличения физического потребления медикаментов или числа пациентов, получающих терапию.
Следующие показатели позволят точнее оценить устойчивость рынка: динамика продаж в стандартных дозах, изменение цен сопоставимых препаратов, дальнейшее развитие сегмента лечения ожирения, государственные расходы на лекарства и структура аптечных продаж.
Синтез от АПТЕКИУМ: Сентябрьские результаты DSM показывают, что российский фармрынок постепенно меняет экономическую модель. Увеличение выручки всё сильнее связано с изменением стоимости и структуры терапии, а не с ростом количества приобретаемых упаковок. Наиболее заметный пример — препараты для лечения диабета и ожирения, способные за короткое время изменить рейтинги производителей и распределение аптечной выручки.
Эта тенденция соответствует международному развитию фармацевтической отрасли, где новые дорогостоящие терапевтические классы становятся значимым источником денежного роста.
Однако коммерческий успех лекарств и прогресс здравоохранения — не тождественные понятия. Главным критерием эффективности фармацевтического рынка остаётся не величина оборота, а способность превращать расходы на лекарства в доступное, обоснованное и результативное лечение.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM. Фармацевтический рынок России, сентябрь 2026 года. Аналитический отчёт от 25 октября 2026 года
- IQVIA Institute. Global Medicine Use Trends 2026: Therapy Drivers, Spending Levels, and Policy Evolution
- IQVIA Institute. U.S. Medicine Use Trends 2026
- OECD. Health at a Glance 2025: Pharmaceutical Expenditure
- OECD. Health at a Glance 2025: Generics and Biosimilars