Фармдистрибьюторы России в 2026 году: кто лидирует в аптеках и госзакупках
Фармрынок России вырос до 2,26 трлн рублей: десять дистрибьюторов контролируют более 83% продаж
За январь-сентябрь 2026 года российский фармацевтический рынок увеличился на 12,7%, достигнув 2,26 трлн рублей в ценах дистрибьюторов. Однако за ростом оборота скрываются две разные тенденции: государственные закупки увеличиваются и в денежном, и в натуральном выражении, тогда как аптеки продают меньше упаковок при растущей выручке. Рейтинг DSM показывает высокую концентрацию оптового рынка и существенные различия между коммерческой дистрибуцией и поставками лекарств по государственным контрактам. Аналогичные процессы изменения структуры расходов на лекарства наблюдаются и на международном рынке.
Денежный рост фармрынка всё меньше отражает количество проданных упаковок
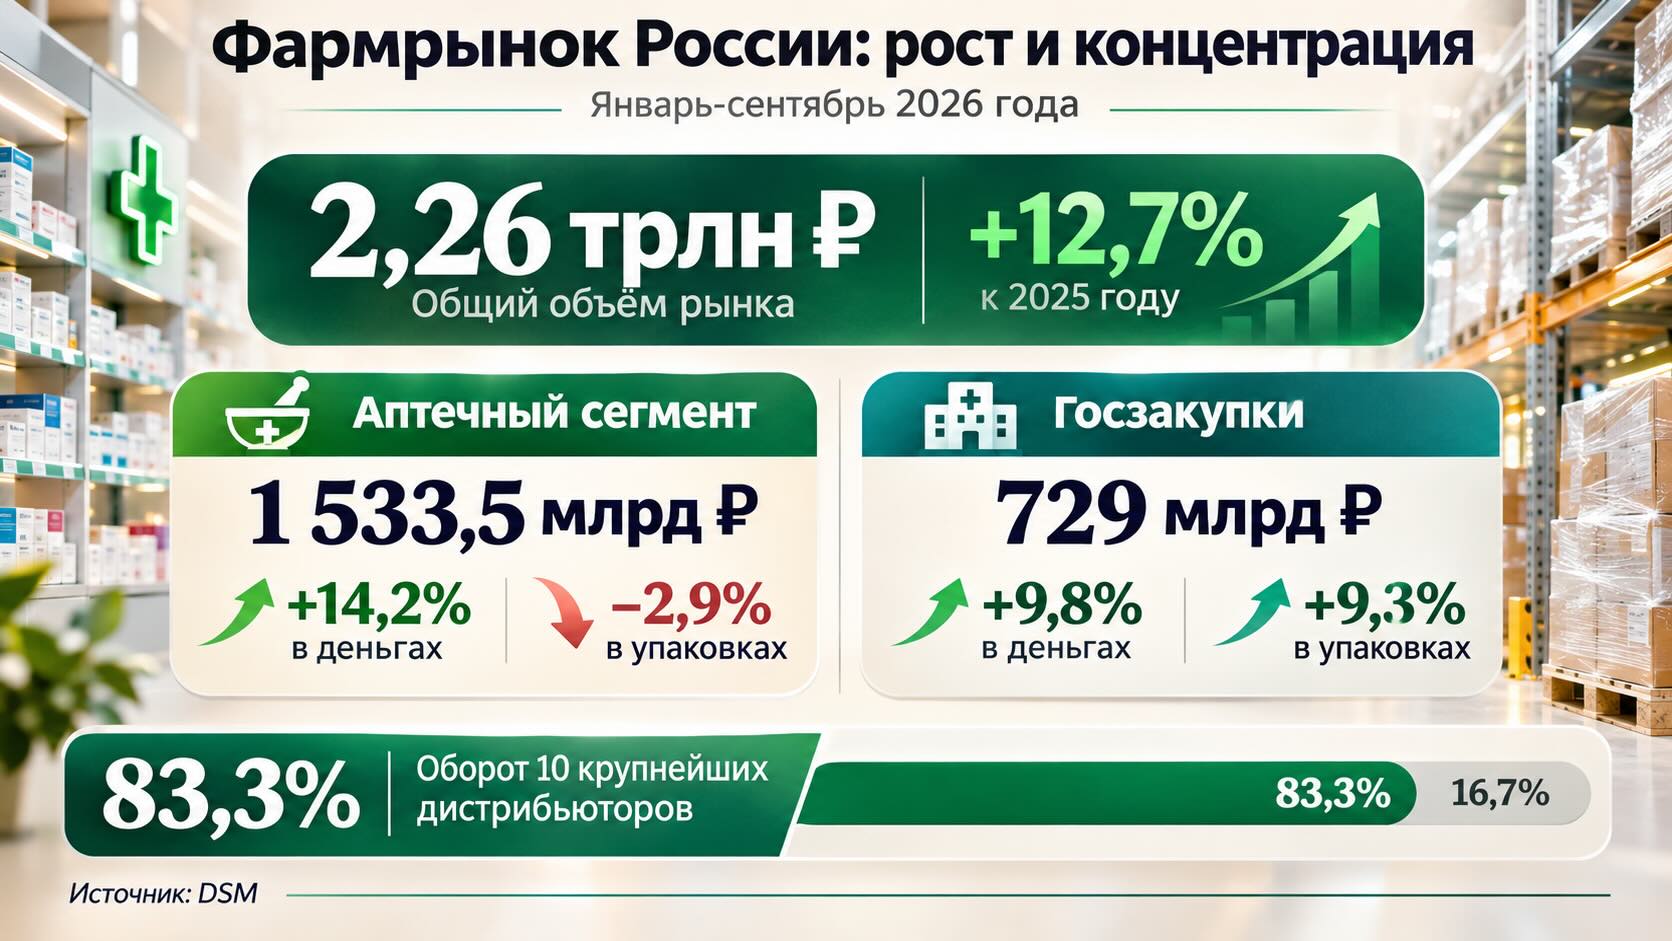
По итогам первых девяти месяцев 2026 года объём российского фармацевтического рынка составил 2 262,4 млрд рублей. Основная часть пришлась на аптечный сегмент — 1 533,5 млрд рублей. Государственные закупки лекарственных препаратов достигли 729 млрд рублей, обеспечив около 32% совокупного рынка.
Оба сегмента продолжают расти, но с разной скоростью. Аптечные продажи увеличились на 14,2% в оптовых ценах, государственные закупки — на 9,8%. Общий денежный прирост составил 12,7% относительно аналогичного периода 2025 года.
В натуральном выражении ситуация принципиально иная. Количество упаковок лекарств, реализованных через аптеки, сократилось на 2,9%. В государственном сегменте, напротив, зафиксирован рост на 9,3%, прежде всего за счёт федеральных программ лекарственного обеспечения льготных категорий граждан.
Таким образом, увеличение аптечной выручки не сопровождается расширением количества проданных упаковок. На денежную динамику влияют изменение цен, перераспределение спроса в пользу более дорогих препаратов и укрупнение упаковок.
Последний фактор особенно важен для интерпретации статистики. Упаковка на 90 таблеток и упаковка на 30 таблеток учитываются как две отдельные товарные единицы, хотя содержат разное количество доз. Поэтому сокращение продаж в упаковках не обязательно означает сопоставимое снижение объёма потребляемой терапии.
Для оценки реального лекарственного потребления необходимо дополнительно анализировать количество доз, продолжительность лечения и структуру продаж по терапевтическим группам.
«Пульс», «Протек» и «Катрен» сохраняют лидерство, но рынок концентрируется вокруг первой десятки
Крупнейшим российским фармдистрибьютором остаётся ФК «Пульс». За девять месяцев компания обеспечила оборот 364,5 млрд рублей, увеличив его на 11,4% год к году. Её доля на совокупном фармацевтическом рынке составляет 16,1%.
На втором месте находится ЦВ «Протек» с оборотом 356,6 млрд рублей и долей 15,8%. Разница между двумя лидерами составляет всего 7,9 млрд рублей, или приблизительно 2,2% оборота «Протека».
Третью позицию сохраняет «Катрен» — 300,5 млрд рублей, прирост 11,9%, доля 13,3%. Одним из важных каналов развития компании остаётся сервис дистанционного заказа «Аптека.ру», который соединяет цифровой поиск и заказ лекарств с их получением в аптечных организациях.
Совокупный оборот трёх крупнейших дистрибьюторов достиг 1 021,6 млрд рублей. Это более 45% всего рынка.
Четвёртую позицию занимает ФК «Гранд Капитал» с оборотом 187,5 млрд рублей, пятую — «Р-Фарм» с 182 млрд рублей. Далее следуют «Ирвин 2» (141,8 млрд), «Фармкомплект» (109,4 млрд), БСС (98,4 млрд), «Вита Лайн» (76,7 млрд) и «Агроресурсы» (66,3 млрд).
На пять крупнейших компаний приходится 61,5% фармацевтического рынка, на первую десятку — 83,3%.
Такая концентрация означает, что сравнительно небольшое число организаций обеспечивает основную часть оптового товарооборота лекарственных препаратов в стране.
Для фармацевтической логистики крупный масштаб может создавать преимущества: распределённые складские мощности, широкий ассортимент, регулярные поставки и возможность обслуживать тысячи аптек. Но одновременно возрастает зависимость участников рынка от устойчивости инфраструктуры крупнейших поставщиков.
При этом доля в денежном обороте не равнозначна доле в количестве упаковок, а высокая концентрация сама по себе не доказывает ухудшения конкуренции или доступности лекарств.
Аптечный и государственный рынки фактически формируют две разные модели дистрибуции
Наиболее выразительные различия проявляются при разделении продаж по каналам.
В аптечном сегменте ФК «Пульс» контролирует 22,4% рынка, ЦВ «Протек» — 20,7%, «Катрен» — 19,1%. Совокупная доля этой тройки достигает 62,2%.
Если добавить ФК «Гранд Капитал» с долей 10,9% и «Фармкомплект» с 6,4%, получится 79,5% аптечного сегмента.
Государственные закупки устроены иначе.
Здесь лидирует «Ирвин 2», обеспечивающий 17,8% продаж. На втором месте находится «Р-Фарм» с долей 12,3%, на третьем — БСС с долей 7,0%. «Протек», занимающий вторую позицию на совокупном рынке, в государственном сегменте располагается лишь на четвёртой строчке с долей 3,9%.
Пять крупнейших участников государственных закупок формируют 44,3% этого сегмента — значительно меньше, чем почти 80% у аптечной пятёрки.
Причина различий заключается в самой организации поставок.
Аптечная дистрибуция требует регулярного пополнения ассортимента, обслуживания большого числа торговых точек, управления запасами и логистикой сравнительно небольших заказов. Конкурентоспособность определяется не только ценой, но и частотой доставки, наличием нужных препаратов, цифровыми сервисами и условиями расчётов.
Государственный сектор ориентирован на контракты медицинских учреждений и программы лекарственного обеспечения. Здесь особенно важны тендерная компетенция, выполнение условий государственных контрактов, доступ к специализированным препаратам и соблюдение требований к поставкам.
Часть контрактов связана с дорогостоящей терапией онкологических, редких наследственных и других тяжёлых заболеваний. Отдельные препараты требуют специального температурного режима и дополнительных процедур контроля.
Поэтому лидеры аптечного рынка не обязательно занимают ведущие позиции в государственных закупках. Участники работают с разными заказчиками, ассортиментом, финансовыми условиями и логистическими задачами.
«Р-Фарм» растёт быстрее большинства конкурентов, но это не гарантирует лидерства по обороту
Одну из наиболее заметных динамик демонстрирует «Р-Фарм». За январь-сентябрь 2026 года оборот компании увеличился на 26,9%, достигнув 182 млрд рублей.
Среди десяти крупнейших дистрибьюторов более высокий темп роста показали только «Агроресурсы» — 28,3%. Их оборот составил 66,3 млрд рублей.
Для сравнения, ФК «Гранд Капитал» увеличила продажи на 17,7%, «Ирвин 2» — на 16%, «Катрен» — на 11,9%.
Интересно, что по итогам первого полугодия «Р-Фарм» занимал четвёртую позицию, опережая «Гранд Капитал». По итогам девяти месяцев компании поменялись местами: «Гранд Капитал» вышел на четвёртое место, а «Р-Фарм» оказался пятым.
Этот пример показывает, почему темпы роста и абсолютный оборот необходимо оценивать отдельно. Компания может демонстрировать более высокую годовую динамику, но уступать конкуренту по суммарным продажам за конкретный период.
Особенность «Р-Фарм» заключается в сочетании фармацевтического производства и дистрибуции. Компания не только поставляет лекарства, но и развивает собственный продуктовый портфель, включая биотехнологические препараты.
Такая модель позволяет участвовать в нескольких звеньях цепочки создания стоимости: от производства до организации поставок. Потенциально это снижает зависимость от сторонних производителей и предоставляет дополнительные возможности для управления коммерческими условиями.
Однако из одного рейтинга оборотов невозможно установить, насколько вертикальная интеграция увеличивает прибыльность. Для такого вывода необходимы данные о себестоимости, операционных расходах, структуре продаж и финансовых результатах.
Препараты для лечения ожирения меняют экономику фармрынка не только в России
Одним из факторов увеличения аптечной выручки в 2026 году аналитики DSM называют рост спроса на препараты для лечения ожирения.
Это не исключительно российская тенденция.
В международном отчёте Global Medicine Use Trends 2026 аналитическая компания IQVIA выделяет терапию ожирения и сахарного диабета, а также онкологические и иммунологические препараты среди основных направлений, которые будут определять рост мировых расходов на лекарства до 2030 года.
По прогнозу IQVIA, глобальные расходы на лекарственные препараты могут превысить 2,6 трлн долларов к 2030 году при среднегодовом росте на 5-8%.
При этом увеличение расходов всё чаще связано не только с количеством назначений, но и с изменением структуры терапии — переходом к инновационным и более дорогостоящим лекарствам.
Такая трансформация влияет на всех участников цепочки поставок.
Для производителей возрастает значение специализированных терапевтических портфелей. Для дистрибьюторов — способность обеспечивать надёжную логистику дорогих препаратов, управление запасами и выполнение требований к их хранению. Для систем здравоохранения — необходимость оценивать не только расходы на закупки, но и клинические результаты лечения.
Российские показатели демонстрируют сходную экономическую закономерность: денежная стоимость лекарственного рынка способна расти значительно быстрее натурального объёма продаж.
Однако имеющиеся данные не позволяют определить, какую именно долю прироста российского рынка обеспечили препараты против ожирения. Для этого требуется отдельная статистика по терапевтическим группам.
Большой оборот дистрибьютора ещё не означает высокую прибыль
Высокие темпы роста и концентрация продаж нередко создают впечатление исключительно благоприятной экономики оптового фармацевтического бизнеса.
Международные данные показывают, что ситуация значительно сложнее.
Согласно опубликованному в сентябре 2026 года исследованию американской Healthcare Distribution Alliance (HDA), продажи через традиционных фармацевтических дистрибьюторов США в 2025 году достигли 969 млрд долларов, увеличившись на 11,6%.
При этом средняя чистая рентабельность дистрибьюторов составила всего 0,48%.
Это иллюстрирует важную особенность отрасли: огромный товарооборот может сопровождаться очень небольшой долей чистой прибыли.
Фармацевтическая дистрибуция требует постоянного финансирования складских запасов, транспортировки, информационных систем и дебиторской задолженности — денежных обязательств покупателей за уже поставленную продукцию.
Серьёзное значение имеет скорость расчётов. Даже прибыльная по бухгалтерским показателям компания может испытывать недостаток денежных средств, если клиенты задерживают оплату, а производителям необходимо платить раньше.
В России различия между аптечным и государственным сегментами дополнительно определяют структуру финансовых рисков.
Поставщики, ориентированные на государственные контракты, меньше зависят от платёжной дисциплины коммерческой аптечной розницы. Но взамен они сталкиваются с условиями бюджетного финансирования, конкурсных процедур и исполнения государственных обязательств.
Поэтому финансовые результаты американских дистрибьюторов нельзя напрямую переносить на российские компании. Тем не менее международный опыт показывает, почему анализ оборота без данных о маржинальности, долговой нагрузке и денежных потоках не даёт полной картины устойчивости бизнеса.
Читайте также на АПТЕКИУМ:
- Рейтинг фармдистрибьюторов России: кто усилился в первом полугодии 2026 года
- Фармдистрибуция России: рост оборота, удорожание логистики и перераспределение долей рынка
Контекст рынка и отрасли:
Для доступности лекарств важнее не только доля рынка, но и надёжность поставок
Фармацевтическая дистрибуция представляет собой инфраструктуру, от которой зависит непрерывность лечения.
Если производитель выпускает препарат, это ещё не означает, что лекарство своевременно окажется в конкретной аптеке или больнице. Между производством и пациентом находятся складская обработка, управление запасами, перевозка, распределение по регионам и выполнение заказов.
Именно поэтому европейская ассоциация фармацевтической дистрибуции GIRP рассматривает устойчивость оптовых поставок как один из факторов лекарственной безопасности.
В ноябре 2026 года на конференции PharmaSupply 2026 в Брюсселе среди основных тем обсуждения были лекарственные дефициты, устойчивость цепочек поставок, цифровизация распределения и изменения европейского регулирования фармацевтической логистики.
Для российского рынка высокая концентрация аптечной дистрибуции означает одновременно преимущества масштаба и необходимость внимательного контроля операционных рисков.
Крупные компании способны поддерживать широкий ассортимент и сложную логистическую инфраструктуру. Но сбои в работе одного из ведущих поставщиков потенциально затрагивают значительную часть аптечных организаций.
В государственном секторе более распределённая структура поставщиков уменьшает зависимость от небольшой группы компаний на уровне всего сегмента. Однако по отдельным дорогостоящим препаратам или терапевтическим направлениям концентрация может быть значительно выше среднерыночной.
Поэтому для оценки устойчивости лекарственного обеспечения недостаточно знать только совокупные рыночные доли.
Необходимо учитывать доступность альтернативных поставщиков, географию складской инфраструктуры, сроки исполнения заказов, наличие запасов и зависимость конкретных препаратов от ограниченного числа производителей и дистрибьюторов.
Рейтинг DSM не содержит этих операционных показателей, поэтому сам по себе не позволяет оценить вероятность дефицита лекарств или качество их доставки.
Международный опыт подтверждает, что увеличение стоимости фармацевтического рынка не обязательно означает пропорциональный рост потребления лекарств или прибыльности их поставщиков.
Главный вопрос для дальнейшего развития отрасли заключается не только в том, кто контролирует наибольшую долю оборота, но и в том, насколько эффективно растущие финансовые потоки превращаются в своевременное и устойчивое обеспечение пациентов необходимой терапией.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Рейтинг российских фармдистрибьюторов по итогам девяти месяцев 2026 года, аналитический материал
- DSM — Рейтинг российских фармдистрибьюторов по итогам первого полугодия 2026 года, 7 августа 2026 года
- IQVIA Institute — Global Medicine Use Trends 2026: Therapy Drivers, Spending Levels, and Policy Evolution, 11 февраля 2026 года
- Healthcare Distribution Alliance — HDA Factbook: Pharmaceutical Distributor Sales Grow As Operational Efficiency Remains Strong, 24 сентября 2026 года
- GIRP — PharmaSupply 2026, European Healthcare Distribution Association, 4-5 ноября 2026 года