RNC Pharma 20 июля 2026: Летний сезон снова разгоняет рынок средств против укачивания: растут не только продажи, но и стоимость потребительской корзины
Рынок препаратов против укачивания в России продолжает устойчиво расти уже четвёртый год подряд, однако характер этого роста становится всё более показательным.
Натуральное потребление увеличивается умеренными темпами (+3,2%), тогда как денежный объём рынка растёт значительно быстрее (+14,2%). Это означает, что драйвером развития категории становятся не только новые покупатели, но и повышение средней стоимости приобретаемых препаратов за счёт инфляции и смещения спроса в сторону более дорогих брендов.
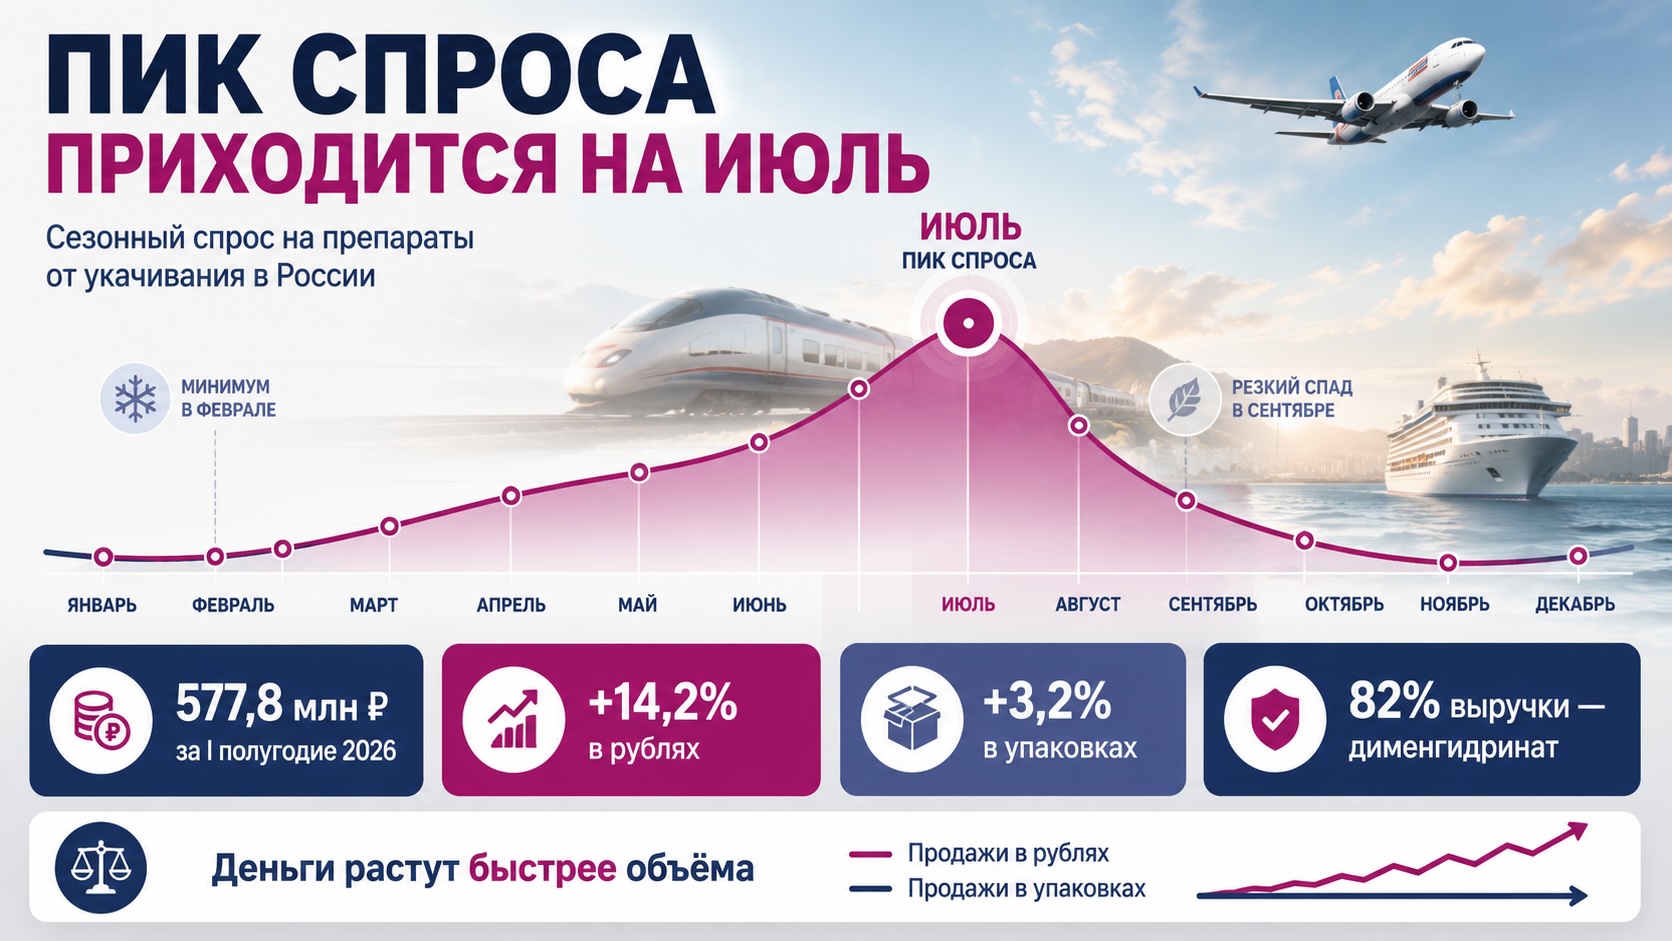
По итогам первого полугодия 2026 года российский розничный рынок препаратов против укачивания достиг 577,8 млн рублей, увеличившись на 14,2% в денежном выражении. При этом продажи в упаковках выросли лишь на 3,2%. Категория остаётся одной из наиболее сезонных на фармацевтическом рынке: спрос начинает быстро расти с марта, достигает максимума в июле и резко снижается уже в сентябре. Лидирующие позиции сохраняют препараты на основе дименгидрината, которые формируют более 80% всей выручки категории, тогда как уход отдельных игроков открыл возможности для появления новых отечественных брендов.
Сезонность остаётся главным фактором развития категории
График RNC Pharma наглядно показывает практически идеальную сезонную модель спроса.
Минимальные продажи традиционно фиксируются в феврале, после чего категория начинает постепенно ускоряться уже в марте. Далее темпы роста увеличиваются практически каждый месяц вплоть до июля — периода массовых отпусков, автомобильных путешествий, авиаперелётов и водного туризма.
Такой профиль спроса отличается высокой предсказуемостью. В отличие от многих других безрецептурных категорий, продажи здесь определяются не эпидемиологической ситуацией и не погодными условиями, а календарём отпусков.
Именно поэтому для производителей и аптечных сетей критически важно заранее готовиться к летнему сезону, поскольку основная часть годовой выручки формируется всего за несколько месяцев.
Рост рынка обеспечивают прежде всего цены, а не количество покупателей
За первые шесть месяцев 2026 года россияне приобрели более 1,7 млн упаковок препаратов против укачивания, что лишь на 3,2% превышает показатель прошлого года.
Одновременно денежный рынок вырос сразу на 14,2%.
Разрыв между денежной и натуральной динамикой показывает, что стоимость одной реализованной упаковки увеличивается значительно быстрее физического спроса.
Для категории это важный сигнал.
Рост уже нельзя объяснить исключительно увеличением числа поездок. Существенную роль начинают играть инфляционные процессы, изменение структуры потребления и переключение части покупателей на более дорогие препараты.
Подобная модель в последние годы становится характерной сразу для нескольких безрецептурных сегментов российского фармацевтического рынка.
Дименгидринат практически монополизировал категорию
Структура продаж остаётся крайне концентрированной.
Около 82% всей выручки приходится на препараты на основе дименгидрината.
Фактически именно это действующее вещество определяет развитие всего сегмента.
Лидером остаётся хорватская Драмина компании Ядран, аккумулирующая 67% денежного рынка.
Второе место занимает немецкий Вертигохель компании Heel с долей 14,1%, третье — отечественный Авиамарин группы Биннофарм (14%).
Интересно, что два из трёх крупнейших брендов используют одинаковое действующее вещество. Это говорит о том, что конкуренция в категории строится не вокруг принципиально разных механизмов действия, а вокруг силы бренда, доверия потребителей и маркетинговой поддержки.
Освободившиеся позиции продолжают перераспределяться
Дополнительный импульс рынку дал уход препарата Сиэль компании Teva.
Последние поставки этого бренда состоялись ещё в 2017 году, однако перераспределение спроса продолжается и сегодня.
Освободившуюся нишу постепенно занимают существующие лидеры и новые игроки.
Одним из наиболее заметных событий стало появление в конце 2025 года отечественного препарата Геонормин компании Обновление, также содержащего дименгидринат.
Это показывает, что даже относительно небольшой рынок остаётся привлекательным для российских производителей, особенно если существует возможность заменить ушедший импортный бренд без необходимости менять привычную терапию.
Самый быстрый рост демонстрируют не лидеры объёма, а лидеры темпов
Хотя крупнейшим брендом остаётся Драмина, наиболее высокую динамику показал Вертигохель.
За год продажи препарата увеличились на 45,9% в денежном выражении и на 36,5% в упаковках.
Важно, что рост натуральных продаж также остаётся очень высоким.
Это означает, что увеличение оборота объясняется не только повышением цен, но и расширением пользовательской базы.
Для категории подобная динамика встречается относительно редко и свидетельствует либо об успешной маркетинговой стратегии, либо о перераспределении спроса между брендами.
Июль остаётся главным месяцем всей категории
По данным RNC Pharma, именно июль формирует абсолютный максимум продаж.
В июле 2025 года рынок достиг 172 млн рублей против 150 млн годом ранее.
Даже по промежуточным данным 2026 года видно, что рынок вновь движется по аналогичной траектории: уже в июне продажи достигли 148 млн рублей, заметно опережая уровни предыдущих лет.
Если сезон отпусков сохранит обычную интенсивность, категория имеет хорошие шансы обновить очередной исторический максимум в июле.
При этом столь выраженная концентрация продаж делает рынок одновременно привлекательным и рискованным: значительная часть годовой выручки зависит всего от нескольких недель высокого спроса.
- Сезонные лекарства перестали быть драйвером роста аптечного рынка
- Российское производство лекарств: OTC возвращается в рост и опережает рецептурный сегмент
Контекст рынка и отрасли:
Производителям пора переносить маркетинговые бюджеты на весну
Наиболее интересный практический вывод касается не июля, а периода подготовки к нему.
График показывает, что наиболее быстрый рост спроса начинается уже в марте и особенно ускоряется в апреле–мае. Именно в этот период формируется значительная часть решений о покупке перед отпусками.
Для производителей это означает, что основные маркетинговые активности, переговоры с аптечными сетями, обеспечение товарных запасов и программы продвижения должны стартовать задолго до летнего сезона.
Для аптечных сетей столь же важным становится своевременное формирование запасов. Недооценка сезонного спроса может привести к потере продаж именно в наиболее прибыльный период года, тогда как избыточные закупки после августа несут риск накопления медленно оборачиваемых остатков.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.