Headway 21 июля 2026: Государственные закупки вакцин в I полугодии 2026 года: рынок вернулся к федеральным программам
Трёхкратный рост закупок оказался следствием не всплеска спроса, а концентрации федерального финансирования
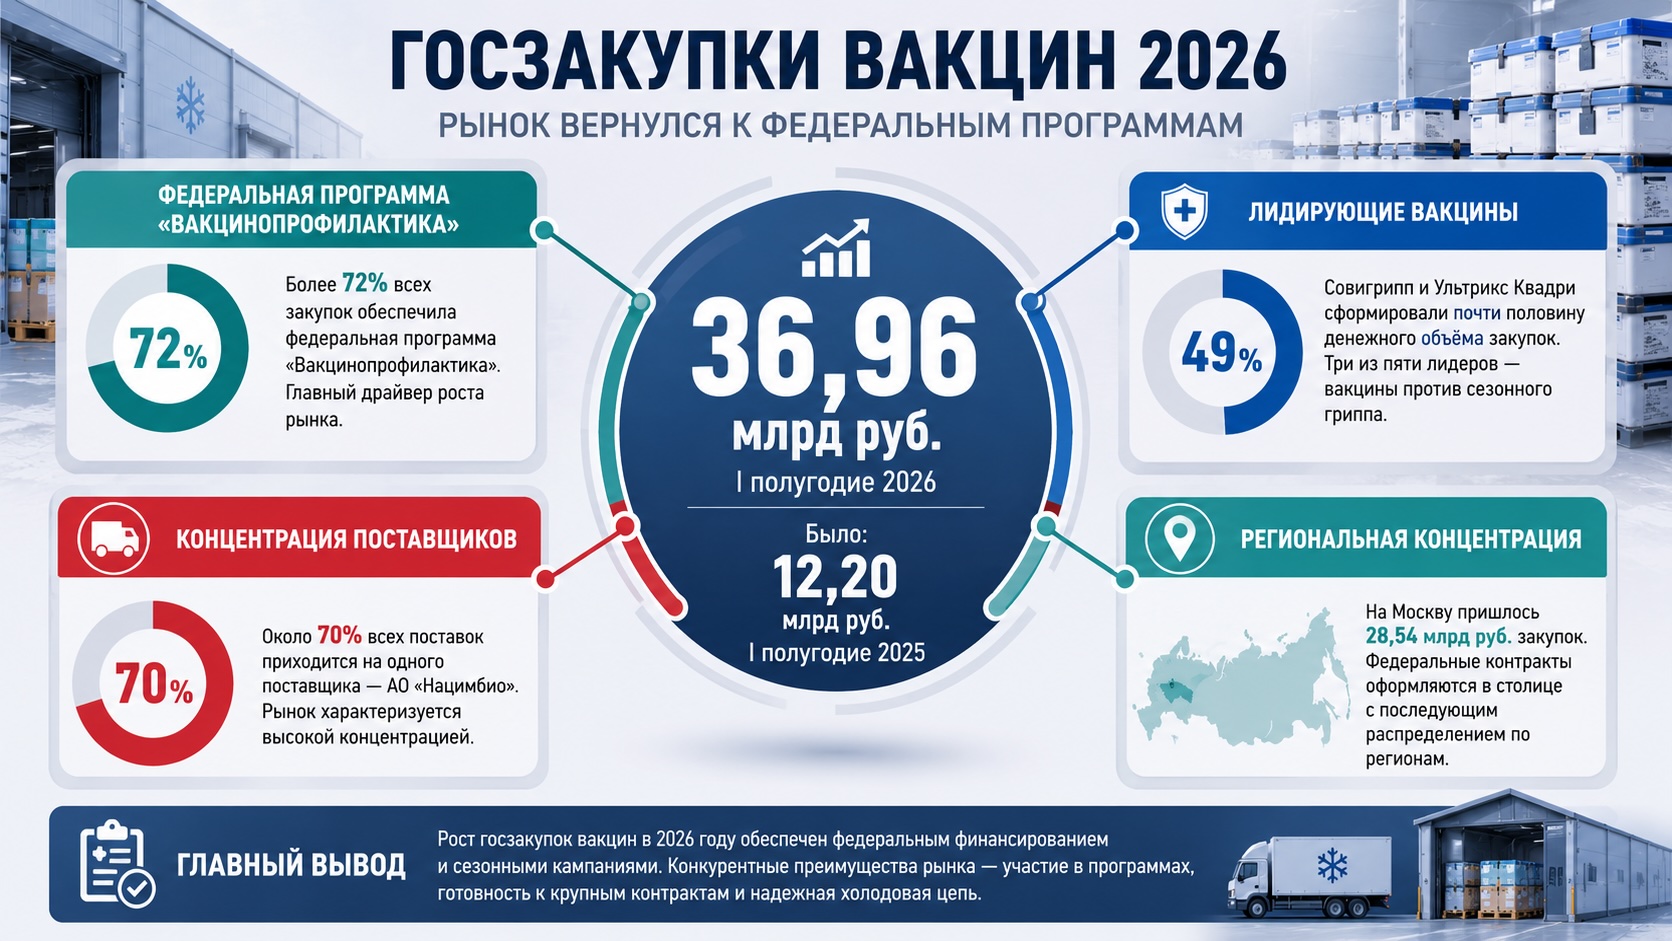
По итогам I полугодия 2026 года государственные закупки вакцин достигли 36,96 млрд руб., что более чем втрое превышает показатель аналогичного периода прошлого года (12,20 млрд руб.). Однако столь впечатляющий рост нельзя трактовать как резкое увеличение потребления вакцин. Основной драйвер — федеральная программа «Вакцинопрофилактика», на которую пришлось более 72% всех закупок. Рынок оказался чрезвычайно концентрированным: почти половину всех расходов сформировали всего две вакцины, а семь из десяти рублей получил один поставщик. Это говорит не столько о расширении рынка, сколько о высокой зависимости сегмента от государственных решений, календаря вакцинации и централизованных закупочных кампаний.
Рост объясняется федеральным бюджетом, а не рыночной динамикой
Объём закупок вырос с 12,20 до 36,96 млрд руб., то есть на 24,76 млрд руб. (+203%).
Сам по себе такой скачок выглядит аномальным, однако структура рынка показывает его происхождение. Более 72% денежных средств пришлось на федеральную программу «Вакцинопрофилактика», ещё около четверти — на льготные закупки. Госпитальный сегмент практически не влияет на общий объём рынка.
Это означает, что динамика определяется прежде всего графиком государственных закупок, а не изменением коммерческого спроса или эпидемиологической ситуации в отдельно взятых регионах.
Основной денежный поток сосредоточен вокруг противогриппозных вакцин
В пятёрке крупнейших торговых наименований сразу три позиции занимают вакцины против сезонного гриппа:
- Совигрипп: 11,47 млрд руб. (31% рынка);
- Ультрикс Квадри: 6,76 млрд руб. (18%);
- Флю-М: 2,94 млрд руб. (8%).
Совокупно эти препараты формируют почти 57% рынка.
Особенно показательно, что только Совигрипп и Ультрикс Квадри обеспечили почти половину всех государственных закупок вакцин.
Это свидетельствует о высокой концентрации расходов вокруг ежегодной противогриппозной кампании. Для производителей других категорий вакцин доступ к столь крупным бюджетам значительно ограничен.
Экстремальные темпы роста отдельных препаратов требуют осторожной интерпретации
На первый взгляд впечатляют показатели роста:
- Совигрипп: +29 220%;
- Ультрикс Квадри: +4 504%;
- Флю-М: +5 406%;
- ВАКТРИВИР: +54 381%.
Однако подобные значения почти наверняка отражают эффект очень низкой базы сравнения и особенности распределения федеральных закупок между кварталами, а не многократное увеличение реального потребления.
Для государственных тендеров подобные скачки являются типичной особенностью календарного финансирования и сроков проведения закупочных процедур.
Конкуренция поставщиков остаётся крайне ограниченной
Рынок практически монополизирован.
АО «Нацимбио» обеспечило поставки на 25,91 млрд руб., что соответствует примерно 70% денежного объёма рынка.
Следующие поставщики значительно уступают лидеру:
- ООО «ЭПИДБИОМЕД-ИМПЭКС»: 6%;
- ООО МФК «БИОРИТМ»: 4%.
С точки зрения устойчивости рынка подобная концентрация одновременно обеспечивает управляемость поставок, но увеличивает зависимость системы от ограниченного круга производителей.
Такая структура означает, что федеральные закупки остаются рынком с очень высокой концентрацией, где ключевую роль играют государственные программы и долгосрочные механизмы обеспечения национального календаря профилактических прививок.
Москва формирует основную массу закупок
На Москву пришлось 28,54 млрд руб. закупок.
Это во много раз превышает показатели остальных субъектов Федерации.
Санкт-Петербург, Новосибирская область, Московская область и Свердловская область занимают следующие позиции, однако их объёмы исчисляются уже сотнями миллионов рублей, а не десятками миллиардов.
Подобная диспропорция объясняется тем, что значительная часть федеральных закупок оформляется через централизованных заказчиков, расположенных в Москве, а затем препараты распределяются по регионам.
Поэтому география контрактов не всегда отражает конечное потребление вакцин.
Региональные предпочтения показывают различия в структуре программ иммунизации
Несмотря на доминирование федеральных закупок, региональные данные демонстрируют различия в приоритетах.
В Санкт-Петербурге среди лидеров присутствуют Превенар 13, МенКвадфи и Гардасил.
В Новосибирской области высокую долю занимают МенКвадфи, Превенар 13 и Варилрикс.
В Московской области доминирует Превенар 13.
В Свердловской области лидируют Пневмовакс, Клещ-Э-Вак и Энцевир, что отражает значение вакцинации против клещевого энцефалита для эндемичных территорий.
Таким образом, после распределения федерального бюджета регионы всё же сохраняют собственную структуру спроса, обусловленную эпидемиологическими особенностями.
- Вакцины «Нацимбио» закрепили статус полного цикла производства
- RNC Pharma: ФНЦИРИП им. М.П. Чумакова и «Нацимбио» сокращают выпуск вакцин на фармрынке
Контекст рынка и отрасли:
Централизация закупок усиливает значение федеральных решений для производителей
Для производителей вакцин главным фактором становится не столько общий объём рынка, сколько участие в федеральных программах.
Компании, продукция которых входит в национальный календарь профилактических прививок или закупается централизованно, получают доступ к наиболее ёмкому сегменту рынка.
Для аптечных сетей влияние этих процессов ограничено, поскольку основной денежный поток проходит вне коммерческого канала.
Для поставщиков, маркетинговых подразделений и специалистов по развитию бизнеса ключевыми становятся:
- участие в федеральных конкурсах;
- сохранение позиций в национальном календаре вакцинации;
- своевременное обеспечение производственных мощностей к сезонным закупкам;
- способность выполнять крупные централизованные контракты.
Именно эти факторы сегодня определяют конкурентоспособность на рынке государственных закупок вакцин значительно сильнее, чем классические инструменты коммерческого продвижения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.