РИТМ ДНЯ: Пять важных сюжетов для фармрынка на вечер 22 ИЮЛЯ 2026 ГОДА
Локализация производства меняет цепочки поставок и усиливает борьбу за рыночные доли
Главная линия выпуска — переход фармацевтической отрасли от модели минимальной себестоимости к модели управляемой устойчивости. США используют тарифы и регуляторные преимущества, чтобы вернуть производство лекарств, Lonza укрепляет роль контрактных площадок в выпуске сложных биопрепаратов, а реакция Sandoz показывает цену географической перестройки. Одновременно российский бюджетный сегмент N06B напоминает: даже на стабильном по объёму рынке конкурентная среда способна быстро меняться за счёт перераспределения закупок между брендами.
США готовят тарифную перестройку рынка дженериков
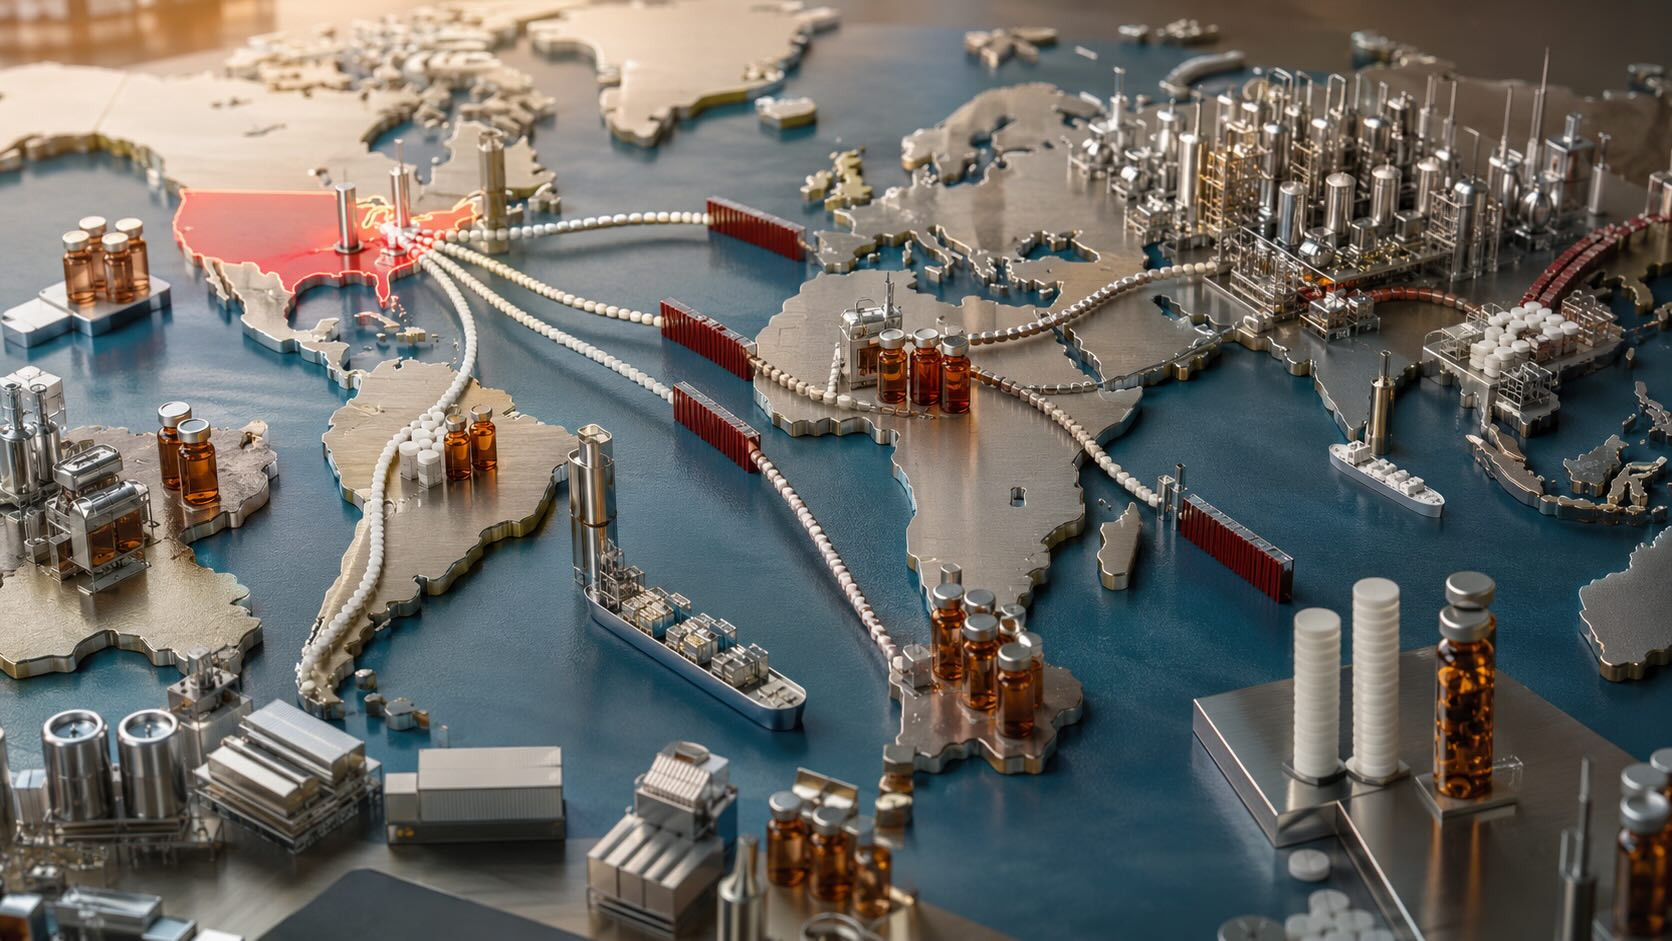
Администрация президента США объявила поэтапный план введения пошлин на импортируемые дженерики. До августа 2028 года ставка должна оставаться нулевой, затем повыситься до 100%, а ещё через год — до 200%. Производителям фактически предоставляется переходный период для строительства или расширения предприятий в США. Политика затрагивает сегмент, обеспечивающий более 90% отпускаемых по рецептам препаратов, но работающий с существенно меньшей рентабельностью, чем рынок оригинальных лекарств. Особенно велика зависимость американской системы от готовых препаратов из Индии и активных фармацевтических ингредиентов из Китая.
Для производителей тарифная угроза означает необходимость сопоставить стоимость локализации с экономикой каждого отдельного препарата. Строительство предприятия, прохождение инспекций, валидация процессов и организация внутренних поставок могут оказаться слишком дорогими для низкомаржинальных продуктов. Поэтому возможны два противоположных результата: укрепление американской производственной базы либо отказ компаний от выпуска части наименований. Для дистрибуции и системы здравоохранения основным риском становится сочетание более высокой себестоимости с сокращением числа поставщиков. Объявленная политика пока является долгосрочным промышленным сигналом, но уже требует пересмотра инвестиционных и логистических стратегий.
Lonza подтверждает рост спроса на контрактное производство
Швейцарская Lonza повысила прогноз рентабельности основного бизнеса после сильного первого полугодия. Компания ожидает годовую маржинальность CORE EBITDA на уровне 33–34% вместо прежнего ориентира выше 32%, сохранив прогноз роста продаж в постоянных валютах на уровне 11–12%. За шесть месяцев продажи достигли 3,37 млрд швейцарских франков, а CORE EBITDA увеличилась на 27,4% — до 1,17 млрд франков. Рост поддерживают высокий спрос, загрузка новых мощностей, повышение операционной эффективности и увеличение доли технологически сложных заказов.
Результаты Lonza важны как индикатор расширения рынка CDMO — контрактной разработки и производства лекарств. Биологические препараты, моноклональные антитела, клеточная и генная терапия, а также антитело-лекарственные конъюгаты требуют специализированной инфраструктуры, которую отдельным разработчикам не всегда выгодно создавать самостоятельно. Lonza концентрируется именно на этом направлении и планирует дополнительную линию асептического производства конъюгатов в Штайне. Для биотехнологических компаний такая модель сокращает капитальные затраты и облегчает переход от разработки к промышленному выпуску. Для отрасли это означает дальнейшее разделение компетенций между владельцами молекул и технологическими производственными партнёрами.
FDA переносит локализацию на рынок ветеринарных препаратов
Центр ветеринарной медицины FDA запустил пилотную программу поддержки производства ветеринарных препаратов и их действующих веществ в США. Вместо прямых субсидий регулятор предлагает компаниям ускоренное рассмотрение разделов регистрационного досье, связанных с химией, технологией производства и контролем качества. Участники также смогут включать в первоначальную заявку второго американского поставщика активного ингредиента, не проходя позднее отдельный административный цикл. Преимущества будут доступны производителям, локализовавшим внутри страны и готовую форму, и действующее вещество.
Инициатива показывает, что регуляторные процедуры всё чаще используются как инструмент промышленной политики. Для компаний сокращение сроков и неопределённости регистрации может улучшить экономику локальных проектов, хотя этого недостаточно для компенсации всех затрат на строительство и эксплуатацию американских площадок. Значение программы выходит за пределы ветеринарии: перебои с вакцинами, противомикробными препаратами и другими средствами для животных могут влиять на животноводство, пищевую безопасность и эпизоотический контроль. Если пилот окажется результативным, подобные механизмы могут получить более широкое применение в сегментах, где устойчивость поставок признана стратегическим приоритетом.
Sandoz оценивает цену возвращения производства в США
Sandoz заявила о намерении продолжить консультации с американскими властями после объявления тарифного плана для импортируемых дженериков. Компания поддерживает цель повышения устойчивости лекарственного обеспечения, но пока не готова оценивать последствия инициативы для собственных инвестиций и производственной сети. Такая осторожность объяснима: Sandoz является одним из крупнейших мировых производителей дженериков и биоаналогов, а закрытие её единственного предприятия на Лонг-Айленде должно завершиться к концу 2026 года. Около 22% выручки компании приходится на Северную Америку.
Реакция Sandoz показывает практическую сложность тарифной стратегии. Перенос производства в США требует не только капитала, но и пересмотра всей структуры снабжения, включая источники субстанций, контрактные площадки и логистику. Для компании выбор может заключаться между локальными инвестициями, использованием американских партнёров и изменением продуктового портфеля. Для пациентов и плательщиков локализация способна уменьшить риск перебоев, но одновременно повысить стоимость дженериков, на которых основано массовое лекарственное обеспечение. Поэтому переговоры между правительством и производителями будут определять не только географию заводов, но и будущий баланс доступности, цен и промышленной независимости.
- Новартис усиливает контроль над цепочкой поставок через новый API-завод в США
- Индустриальный реванш: как США инвестируют $100 млрд в возвращение фармпроизводства
Контекст рынка и отрасли:
Кортексин приблизился к лидерству в бюджетном сегменте N06B
Объём бюджетных закупок препаратов группы N06B в первом полугодии достиг 1,13 млрд рублей, увеличившись на 2,7%. Однако небольшое изменение общего рынка скрывает значительное перераспределение продаж. Церебролизин сохранил первое место, но его объём сократился на 32,2% — с 212,02 до 143,70 млн рублей. Продажи Кортексина, напротив, выросли на 17,4% — со 121,66 до 142,77 млн рублей. Разрыв между двумя брендами сократился менее чем до одного миллиона рублей, что создаёт возможность смены лидера уже в следующем отчётном периоде.
Для производителей это признак зрелого рынка, где рост одного участника всё чаще обеспечивается не расширением категории, а перераспределением существующего финансирования. Около 75% продаж приходится на госпитальный канал, поэтому результат определяют государственные закупки, региональные программы и тендерная стратегия. Одновременно снижаются продажи пирацетама и винпоцетина, тогда как несколько брендов среднего размера укрепляют позиции. Аптечный рынок пока испытывает ограниченное прямое влияние, однако изменения в госпитальном сегменте могут постепенно менять узнаваемость препаратов и структуру внебольничного спроса. Главным показателем категории становится динамика долей, а не общий темп роста.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Пошлины США на дженерики до 200% меняют глобальные цепочки поставок
- Lonza усиливает позиции на рынке контрактного производства лекарств
- FDA ускоряет локализацию производства ветеринарных препаратов в США
- Sandoz и тарифы США: как локализация изменит рынок дженериков
- Рынок N06B в 2026 году: Кортексин догоняет Церебролизин