RNC Pharma 3 сентября 2026: Российский рынок местной контрацепции смещается к дорогим системам
Местная контрацепция в России: рынок сжимается в упаковках, но дорожает и концентрируется вокруг гормональных систем
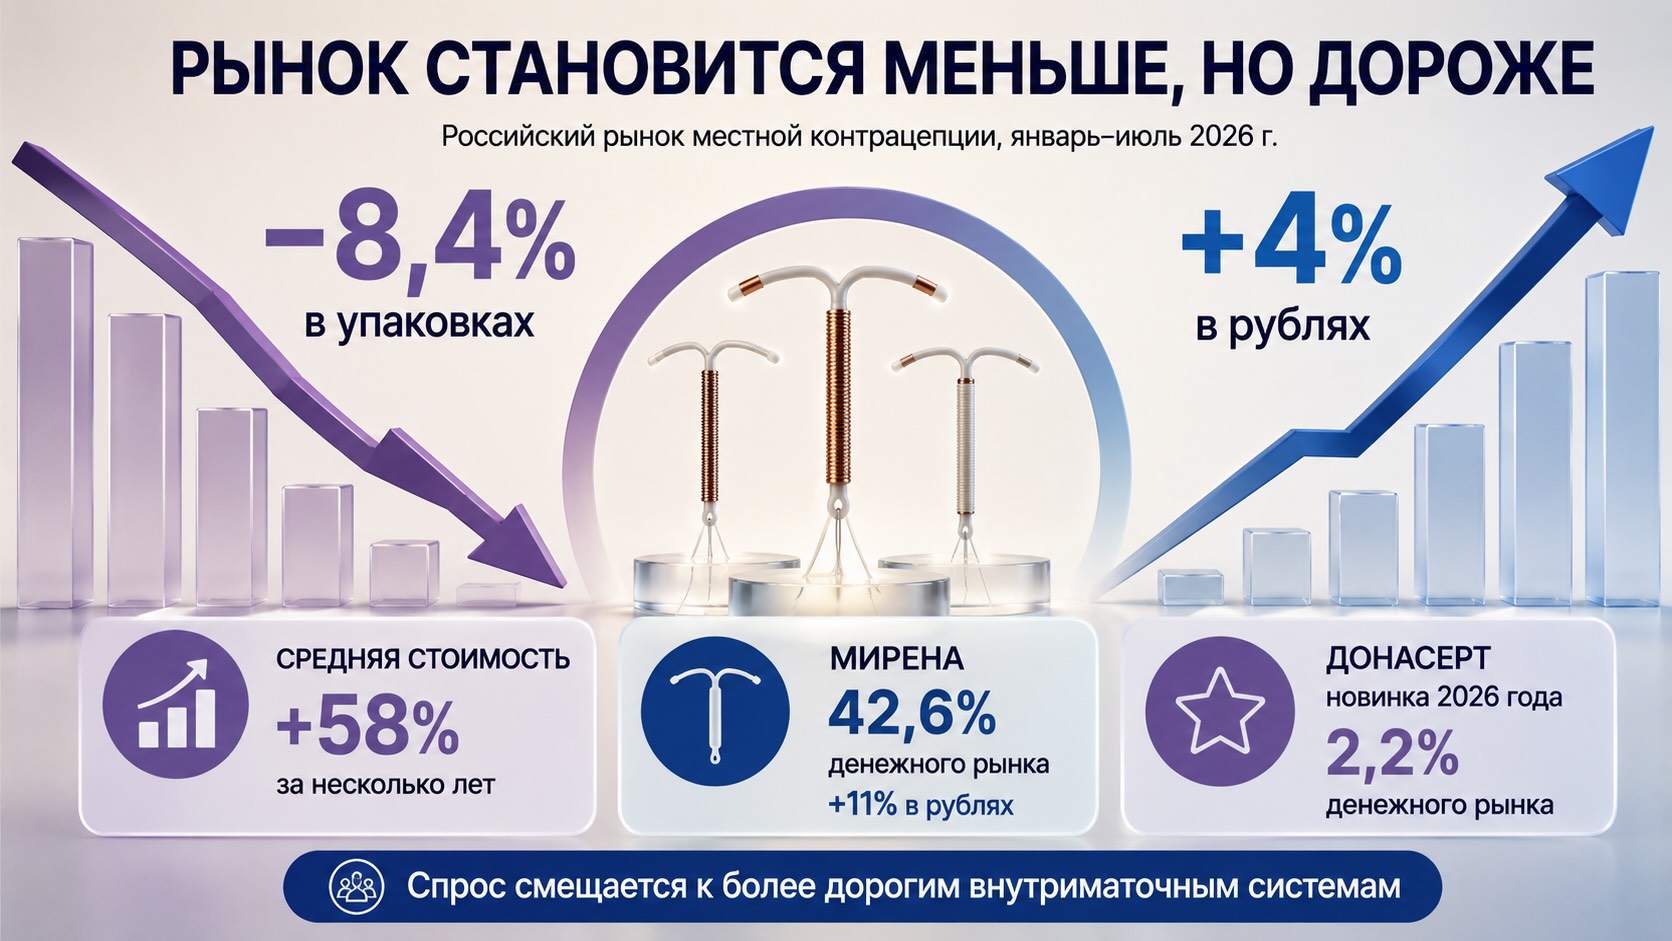
Российский розничный рынок местных контрацептивов демонстрирует редкую комбинацию: натуральное потребление сокращается четвёртый год подряд, но денежный объём продолжает расти. В январе–июле 2026 года продажи составили 735,3 тыс. упаковок на 2,2 млрд руб.: количество реализованных упаковок снизилось на 8,4% год к году, тогда как расходы покупателей выросли на 4%. Это уже не краткосрочное расхождение цены и объёма, а структурный сдвиг внутри категории. Покупатели всё заметнее перемещаются от более дешёвых вагинальных средств и традиционных внутриматочных спиралей к более дорогим внутриматочным терапевтическим системам. В результате средняя стоимость упаковки за несколько лет выросла на 58%, почти 89% денежного рынка контролируют «Байер Хелскэр» и «Органон», а одна Мирена формирует 42,6% выручки категории. Появление Донасерта с долей уже 2,2% показывает, что наиболее интересная конкурентная борьба теперь может разворачиваться не за весь рынок контрацептивов, а внутри дорогого сегмента внутриматочных систем.
Денег становится больше, упаковок — меньше
Главная цифра первых семи месяцев 2026 года — не 2,2 млрд руб. продаж сама по себе, а расхождение между денежной и натуральной динамикой.
По данным RNC Pharma, в январе–июле россияне приобрели 735,3 тыс. упаковок препаратов и медицинских изделий рассматриваемой категории. Это на 8,4% меньше, чем годом ранее. Одновременно расходы выросли на 4%.
Следовательно, денежный рост нельзя интерпретировать как расширение потребления. Рынок получает больше рублей от меньшего количества проданных упаковок.
Причём это не феномен одного года. По итогам 2025 года натуральные продажи также снизились — на 3,8%, до 1,4 млн упаковок, тогда как денежный объём увеличился на 8%, до 3,7 млрд руб. RNC Pharma фиксирует сокращение натурального потребления уже четвёртый год подряд.
Таким образом, в 2026 году отрицательная динамика в упаковках не только сохранилась, но и стала заметно сильнее: -8,4% за семь месяцев против -3,8% по итогам предыдущего года.
Рост средней стоимости — это не только инфляция
Наиболее важное объяснение расхождения между рублями и упаковками даёт изменение структуры спроса. По данным RNC Pharma, за последние несколько лет средняя стоимость одной упаковки в категории выросла на 58%.
Но речь идёт не просто о том, что прежний набор препаратов стал дороже. Исследовательская компания прямо связывает денежный рост со смещением потребительских предпочтений в сторону более дорогих продуктов.
Именно здесь находится ключ к пониманию рынка.
Категория объединяет довольно разные способы местной контрацепции: внутриматочные и интравагинальные системы, вагинальные суппозитории, кремы, таблетки, гели и капсулы. Поэтому одна «упаковка» Мирены или другой внутриматочной системы экономически и по характеру использования принципиально отличается от упаковки местного вагинального контрацептива.
В результате падение количества упаковок само по себе не означает пропорционального сокращения использования контрацепции. Структурный переход к системам длительного применения способен одновременно уменьшать число покупок и увеличивать денежный объём категории.
Это принципиально важное ограничение при интерпретации статистики: розничные продажи в упаковках здесь нельзя напрямую приравнивать к числу пользователей или эпизодов контрацепции.
Два производителя контролируют почти девять рублей из десяти
Ещё одна особенность категории — чрезвычайно высокая концентрация.
В ассортименте присутствуют продукты всего восьми корпораций. При этом «Байер Хелскэр» контролирует около 50% денежного рынка, а «Органон» — 39%. Совместно это примерно 89% розничных продаж в рублях.
На уровне отдельных брендов концентрация выглядит ещё нагляднее.
Мирена занимает 42,6% денежного рынка, НоваРинг — 39%. То есть только две торговые марки формируют 81,6% стоимости продаж всей анализируемой группы.
Если добавить Кайлину с долей 7%, первая тройка контролирует уже 88,6% денежного объёма.
Для сравнительно небольшой категории это означает очень высокий барьер для конкурентов: новый продукт должен не просто получить дистрибуцию, а изменить уже сформировавшееся распределение спроса между несколькими хорошо закрепившимися брендами.
Мирена усиливается на сокращающемся рынке
Мирена — наиболее заметное исключение из общей отрицательной динамики топ-5.
При доле 42,6% её денежные продажи за январь–июль выросли на 11%. Это единственный бренд первой пятёрки, для которого RNC Pharma фиксирует положительную сопоставимую динамику в рублях.
НоваРинг занимает почти такую же долю денежного рынка — 39%, однако продажи бренда сократились на 2%.
При этом именно НоваРинг остаётся абсолютным лидером в натуральном выражении: на него приходится более половины всех реализованных упаковок категории.
Получается показательное расхождение двух типов лидерства. НоваРинг доминирует по количеству упаковок, Мирена — по деньгам.
Кайлина, ещё одна внутриматочная система «Байер Хелскэр», занимает 7% денежного рынка, но её рублёвые продажи сократились на 7%.
Поэтому данные пока не позволяют говорить, что любые гормональные внутриматочные системы автоматически выигрывают от структурной перестройки категории. Рост концентрируется прежде всего вокруг конкретных продуктов.
Фарматекс показывает, где сокращение спроса особенно заметно
Фарматекс занимает 6,5% денежного рынка и остаётся четвёртым брендом категории, однако его динамика показывает противоположную сторону происходящей трансформации.
Рублёвые продажи снизились на 7%, а натуральные — сразу на 15%.
Это означает, что увеличение стоимости частично компенсирует потерю физических объёмов, но уже не способно обеспечить денежный рост бренда.
За пределами топ-5 ситуация у ряда традиционных продуктов ещё сложнее. Расходы покупателей на Ноноксинол сократились на 21%.
Линейка негормональных металлосодержащих ВМС Юнона, включая Юнона Био, потеряла 9% в рублях. RNC Pharma связывает снижение прежде всего с устаревшими моделями с жёсткой системой установки, которые теряют рыночную долю.
Таким образом, сокращение категории распределено неравномерно. Под давлением оказываются прежде всего отдельные традиционные решения, тогда как более дорогие современные системы способны сохранять или увеличивать денежные продажи.
Донасерт за несколько месяцев занял 2,2% рынка
Наиболее интересный новый сигнал — появление Донасерта компании «Гедеон Рихтер».
Продукт вышел на рынок в начале 2026 года и уже занял 2,2% денежного объёма всей анализируемой категории, войдя в топ-5.
Для рынка, где более 80% денег сосредоточено всего у двух брендов, это заметный старт.
Донасерт содержит левоноргестрел и позиционируется как более доступный аналог Мирены. Поэтому его дальнейшая динамика представляет особый интерес: продукт входит не в сокращающийся сегмент традиционных местных средств, а непосредственно в ту часть категории, в сторону которой смещается структура расходов.
При этом пока преждевременно говорить о масштабном перераспределении рынка. Доля Мирены составляет 42,6%, а Донасерта — только 2,2%. Кроме того, для новинки отсутствует сопоставимая годовая база.
Но сам факт быстрого попадания в пятёрку крупнейших брендов показывает наличие спроса на альтернативу в сегменте внутриматочных гормональных систем.
Денежный рост категории скрывает эрозию физического спроса
Для производителей и аналитиков особенно важно не воспринимать +4% в рублях как признак растущего рынка.
Физическое потребление падает быстрее, чем год назад. Денежный результат поддерживается изменением структуры продаж и увеличением стоимости приобретаемых продуктов.
Если этот механизм сохранится, категория способна ещё некоторое время показывать рост или стабильность в рублях даже при продолжающемся сокращении числа упаковок.
Но возможности такой модели не безграничны. Чем сильнее рынок концентрируется в дорогом сегменте, тем больше его денежная динамика начинает зависеть от нескольких продуктов.
Уже сейчас Мирена и НоваРинг обеспечивают более 80% стоимости продаж. Поэтому изменение спроса, доступности, ценовой политики или конкурентной ситуации вокруг одного из этих брендов способно заметно изменить показатели всей категории.
Конкуренция перемещается внутрь сегмента внутриматочных систем
Статистика первых семи месяцев 2026 года показывает не столько общее падение местной контрацепции, сколько перераспределение экономической ценности внутри категории.
На одном полюсе находятся продукты, натуральное потребление которых сокращается двузначными темпами или близко к ним. На другом — дорогостоящие системы длительного применения, способные поддерживать денежный объём рынка при меньшем числе покупок.
Особенно показательна Мирена: бренд уже контролирует более 40% стоимости категории и одновременно увеличивает продажи на 11%.
Поэтому для конкурентов наиболее привлекательным становится не возвращение рынка к прежнему количеству упаковок, а борьба за долю в наиболее дорогой его части.
И именно здесь Донасерт создаёт новый фактор конкуренции.
Дешевле Мирены — новая точка конкурентного давления
Выход Донасерта способен сделать ценовую архитектуру сегмента внутриматочных гормональных систем более важной, чем раньше.
Если более доступный продукт будет продолжать набирать долю, конкурентная борьба может развиваться сразу по нескольким направлениям: между брендами, между ценовыми уровнями и между различными внутриматочными системами.
Для «Байер Хелскэр» это особенно существенно, поскольку компания одновременно занимает первое место в категории и контролирует два бренда из первой тройки — Мирену и Кайлину.
С другой стороны, стартовая доля Донасерта пока слишком мала, чтобы утверждать, что позиции Мирены уже находятся под серьёзной угрозой. Более показательной станет динамика после формирования полноценной годовой истории продаж новинки.
Следующий показатель, за которым стоит следить, — не общий объём категории
В ближайшие периоды наиболее информативным будет не столько изменение совокупных продаж местных контрацептивов, сколько перераспределение долей внутри рынка.
Особенно важны три индикатора: сохранит ли Мирена двузначный денежный рост, продолжит ли Донасерт быстро набирать долю и будет ли дальше сокращаться спрос на традиционные вагинальные средства и отдельные негормональные ВМС.
Если эти тенденции сохранятся одновременно, рынок станет ещё более поляризованным: меньше упаковок, более высокая средняя стоимость и всё большая экономическая роль систем длительного применения.
Читайте также на АПТЕКИУМ:
- Интерес к сексу снижается, цены на презервативы растут: почему российский рынок контрацепции вошел в эпоху парадоксов
- Регуляторная казнь мифепристона: как приказ Минздрава обнулил целый сегмент и создал монополию Gedeon Richter
Контекст рынка и отрасли:
В аптечной категории падающие упаковки больше не означают падающие деньги
Для аптечных сетей эти данные требуют разделять натуральную оборачиваемость и денежную ценность ассортимента. Категория сокращается по количеству реализованных упаковок, однако её стоимостный объём пока растёт. Поэтому механическое сокращение ассортимента только на основании отрицательной натуральной динамики может не отражать реальной экономики сегмента.
Для производителей традиционных вагинальных средств сигнал сложнее: ценовой рост уже не всегда компенсирует потерю покупателей. Фарматекс при снижении натуральных продаж на 15% потерял 7% и в деньгах, а Ноноксинол — 21% денежного объёма. Здесь задача заключается уже не просто в поддержании цены, а в понимании причин сокращения спроса на сам формат продукта.
Для производителей внутриматочных систем, напротив, открывается наиболее экономически привлекательная часть рынка. Однако высокая концентрация означает, что конкурировать приходится с чрезвычайно сильными позициями Мирены и «Байер Хелскэр».
Для закупок и категорийного менеджмента особого внимания заслуживает Донасерт. Доля 2,2% сама по себе пока невелика, но попадание нового продукта в топ-5 в течение первого года продаж на столь концентрированном рынке делает его динамику индикатором потенциального перераспределения спроса.
Наконец, маркетинговым подразделениям важно учитывать фундаментальную особенность этой статистики: разные продукты внутри группы имеют совершенно разную продолжительность использования. Поэтому доля в упаковках, доля в рублях и фактическое число пользователей описывают разные стороны рынка. Использовать одну из этих метрик как универсальную оценку конкурентной позиции было бы ошибкой.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.