33 недели 2026: Аптечный рынок России: рубли растут, упаковки — нет. Главный тренд 2026 года всё заметнее
На 33-й неделе рынок синхронно отступил, но более важный сигнал находится не в недельном снижении, а в растущем разрыве между денежной и натуральной динамикой
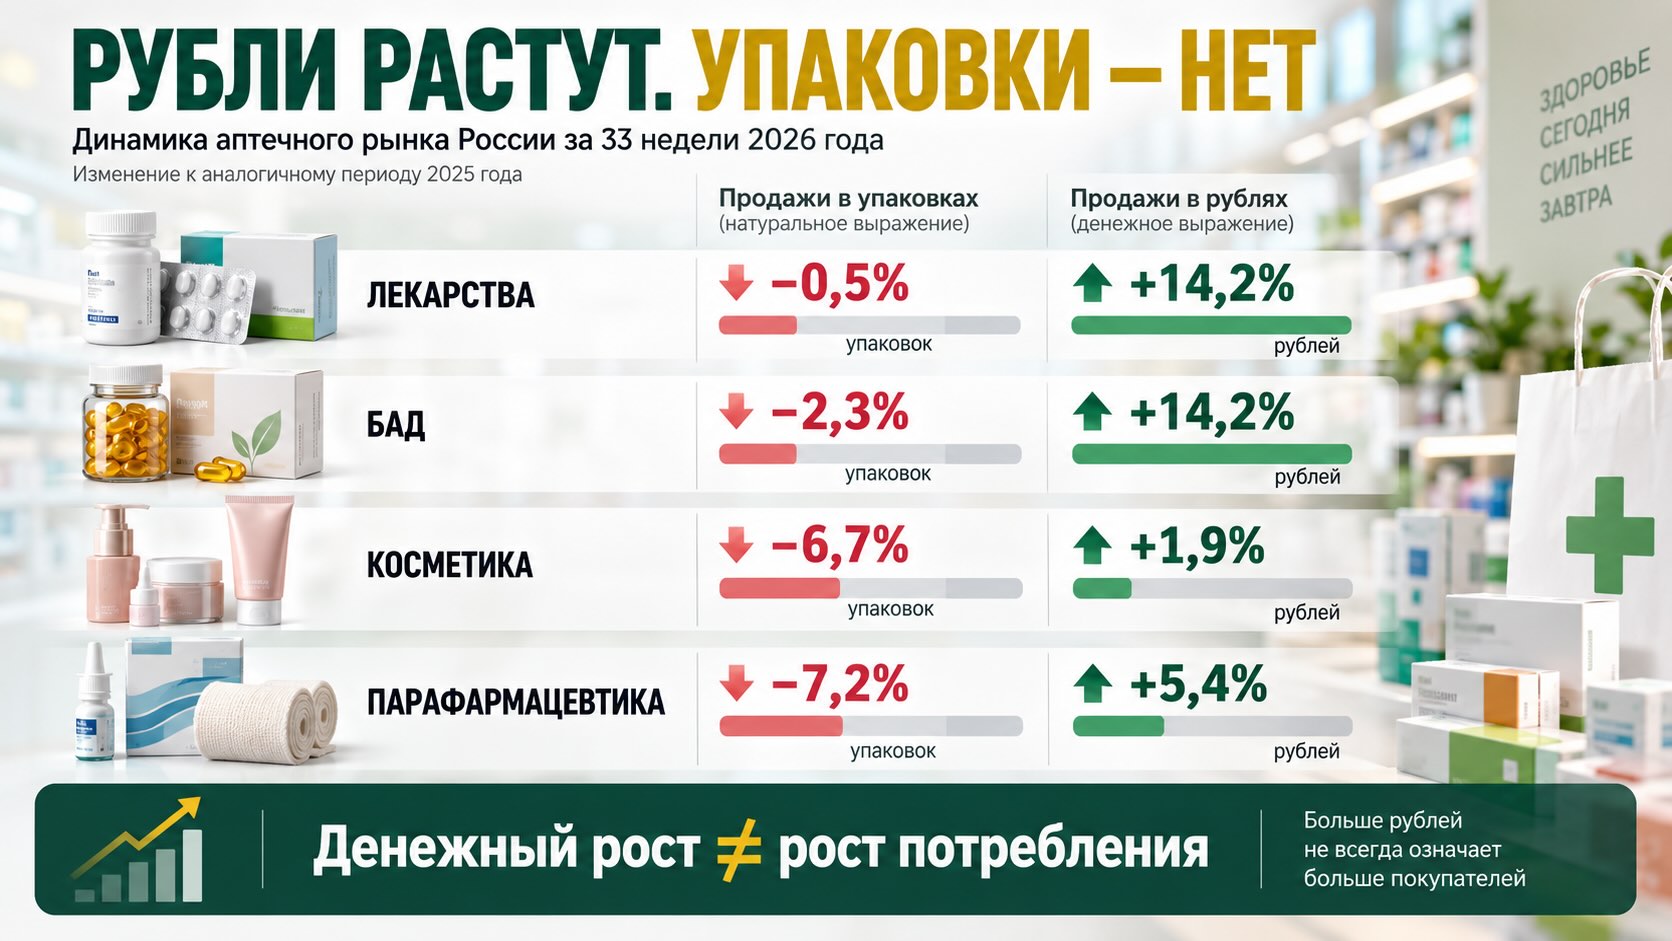
Российский аптечный рынок к концу августа 2026 года демонстрирует характерную для текущего года картину: практически во всех крупных сегментах денежные продажи растут значительно быстрее натуральных. Особенно отчётливо это видно в лекарственных препаратах и БАД. За первые 33 недели продажи ЛП в упаковках снизились на 0,5%, тогда как в рублях выросли на 14,2%. У БАД разрыв ещё шире: -2,3% в упаковках против +14,2% в деньгах. Поэтому главный вопрос для бизнеса сейчас — не насколько вырос рынок в рублях, а какая часть этого роста обеспечена реальным потреблением, а какая повышением стоимости проданной упаковки и изменением структуры спроса.
На 33-й неделе 2026 года все четыре рассматриваемых DSM Group сегмента — лекарства, БАД, косметика и прочая парафармацевтика — сократились относительно предыдущей недели одновременно и в упаковках, и в рублях. Однако недельная коррекция не меняет более важной картины: рынок всё сильнее расходится по натуральной и денежной динамике. За 33 недели продажи лекарств составили 2,68 млрд упаковок, на 0,5% меньше прошлого года, но денежный объём достиг 1,269 трлн рублей, увеличившись на 14,2%. Аналогичная модель наблюдается у БАД и парафармацевтики. Расчёт на основе опубликованной DSM динамики показывает: средняя выручка на проданную упаковку выросла год к году примерно на 14,8% у ЛП, 16,9% у БАД, 9,2% у косметики и 13,6% у прочей парафармацевтики. Это не следует напрямую называть ростом цен: показатель включает ассортиментный и ценовой микс. Тем более что собственный индекс цен DSM для лекарств с начала 2026 года составляет лишь 2,5%. Для аптечного бизнеса это означает, что номинальный рост рынка всё меньше можно интерпретировать как расширение физического потребления.
33-я неделя: снижение оказалось не локальным, а общерыночным
С 17 по 23 августа продажи лекарственных препаратов относительно предыдущей недели уменьшились на 3,7% в упаковках и на 3,6% в рублях. У БАД снижение составило соответственно 3,1% и 3,0%, у косметики — 4,5% и 3,8%, у прочей парафармацевтики — 4,4% и 4,8%.
Сам по себе этот результат выглядит негативно, однако его не стоит переоценивать. Одновременное снижение сразу четырёх крупных сегментов скорее указывает на общий недельный фактор и колебание трафика, чем на внезапное ухудшение конкретной категории.
Графики последних 20 недель подтверждают эту интерпретацию. После подъёма на 32-й неделе на 33-й происходит коррекция сразу нескольких категорий. При этом никаких признаков резкого структурного обвала спроса на лекарства график не показывает.
Гораздо интереснее другое: в лекарствах снижение рублей (-3,6%) почти совпало со снижением упаковок (-3,7%). Это означает, что непосредственно между 32-й и 33-й неделями изменение стоимости ассортиментной корзины было минимальным. Недельное падение произошло прежде всего за счёт количества проданных упаковок.
Год к году картина совершенно другая: деньги всё дальше отрываются от упаковок
Если сравнить 33-ю неделю не с предыдущей, а с аналогичной неделей 2025 года, становится видна фундаментальная тенденция.
Продажи ЛП выросли на 1,1% в упаковках, но сразу на 18,3% в рублях.
БАД потеряли 7,0% натурального объёма, одновременно прибавив 12,3% в деньгах.
Косметика снизилась на 1,0% в упаковках при росте рублей на 5,9%.
Прочая парафармацевтика потеряла 8,6% упаковок, но её денежные продажи оказались на 4,9% выше прошлогодних.
Таким образом, из четырёх сегментов только лекарства на 33-й неделе продали физически больше товара, чем год назад. При этом все четыре категории показали рост денежных продаж.
Именно это расхождение — центральный показатель состояния аптечного рынка.
Если из опубликованной динамики рублей и упаковок рассчитать изменение средней выручки на одну проданную упаковку, то на 33-й неделе год к году она выросла приблизительно:
- ЛП: на 17,0%;
- БАД: на 20,8%;
- Косметика: на 7,0%;
- Прочая парафармацевтика: на 14,8%.
Это расчётная величина, а не опубликованный DSM индекс цен. Она отражает одновременно изменение цен и структуры проданного ассортимента: например, переход покупателей между брендами, дозировками, размерами упаковок и ценовыми сегментами.
Но именно поэтому показатель особенно интересен для коммерческого анализа: аптека получает существенно больше рублей с каждой реализованной условной упаковки, хотя физический поток товара почти нигде не растёт.
1,269 трлн рублей лекарственных продаж скрывают практически нулевую натуральную динамику
Недельные колебания могут быть случайными. Накопленные данные за 33 недели гораздо устойчивее.
В январе–августе 2026 года через аптечный канал реализовано 2,68 млрд упаковок лекарств — на 0,5% меньше, чем за сопоставимый период 2025 года. Одновременно рынок вырос на 14,2% в деньгах, до 1,269 трлн рублей.
Таким образом, крупный двузначный денежный рост фармрынка происходит практически без увеличения количества проданных лекарственных упаковок.
Из этих данных можно получить ещё один полезный ориентир: средняя выручка рынка на реализованную упаковку ЛП за этот период составляет примерно 474 рубля.
Это не средняя аптечная цена конкретного препарата и не индекс инфляции. Это отношение совокупного денежного объёма к количеству реализованных упаковок. Но для понимания экономики рынка показатель полезен.
Расчётная выручка на упаковку ЛП увеличилась год к году примерно на 14,8%.
Следовательно, основная часть прироста рынка в рублях связана не с тем, что аптеки продают больше упаковок лекарств.
БАД: самый сильный разрыв между потреблением и денежным рынком
За первые 33 недели продажи БАД составили 164 млн упаковок — на 2,3% меньше прошлого года. В деньгах категория одновременно выросла на 14,2%, до 92,4 млрд рублей.
Получается примерно 563 рубля выручки на одну реализованную упаковку.
Расчётное увеличение этого показателя год к году — около 16,9%.
На 33-й неделе разрыв оказался ещё сильнее: количество проданных упаковок БАД было на 7% ниже прошлогоднего, тогда как денежный рынок вырос на 12,3%.
Для производителей и аптечных сетей это важный сигнал. Категория продолжает обеспечивать денежный рост, но он уже не подтверждается расширением физического спроса.
Если такая модель сохранится, способность дальнейшего повышения стоимости корзины станет критическим фактором. Покупатель может продолжать приобретать более дорогие продукты, но сокращать количество покупок — и именно натуральная динамика постепенно становится индикатором потенциального ограничения такого роста.
Косметика выглядит слабее остальных категорий
Аптечная косметика выделяется даже на фоне общего сокращения упаковок.
За 33 недели натуральные продажи снизились на 6,7% — наиболее значительно среди представленных категорий, если сравнивать показатели с начала года. Денежный рынок при этом вырос всего на 1,9%, до 37,5 млрд рублей.
Продано 74,1 млн упаковок, то есть средняя расчётная выручка составляет около 506 рублей на упаковку.
Год к году этот показатель увеличился примерно на 9,2%.
Но даже такого повышения стоимости корзины оказалось достаточно лишь для небольшого номинального роста категории.
Это делает косметику наиболее уязвимым из четырёх рассматриваемых сегментов. Здесь одновременно присутствуют существенное сокращение натурального спроса и слабая денежная компенсация.
Для аптек это особенно важно потому, что косметика в большей степени, чем рецептурные и многие безрецептурные лекарства, конкурирует за расходы потребителя с альтернативными каналами продаж. Поэтому сокращение аптечных упаковок нельзя автоматически интерпретировать только как уменьшение общего потребления косметики.
Парафармацевтика повторяет ту же модель
У прочей парафармацевтики за 33 недели продажи снизились на 7,2% в упаковках, но увеличились на 5,4% в рублях.
Расчётное увеличение выручки на упаковку составляет около 13,6%.
На самой 33-й неделе год к году натуральное снижение ещё глубже — 8,6%, при этом денежный рынок остаётся в плюсе на 4,9%.
Таким образом, и здесь денежная динамика выглядит значительно благополучнее натуральной.
В результате складывается практически единая картина: четыре очень разные товарные группы движутся в одном направлении — количество реализуемых упаковок находится под давлением, тогда как рублёвый рынок поддерживается более высокой стоимостью реализуемой корзины.
Почему индекс цен 2,5% не противоречит росту рублей на 14,2%
На первый взгляд данные по лекарствам содержат парадокс.
DSM сообщает, что индекс цен на ЛП на 33-й неделе составил 2,5% относительно конца 2025 года. При этом за первые 33 недели денежный рынок вырос на 14,2% год к году, а расчётная выручка на упаковку — примерно на 14,8%.
Но эти показатели измеряют разные процессы и относятся к разным базам сравнения.
Индекс цен показывает изменение цен относительно конца 2025 года в рамках методологии DSM. Денежная динамика с начала года сравнивает накопленные продажи 2026 года с соответствующим периодом 2025 года. А отношение рублей к упаковкам дополнительно зависит от структуры реализованного ассортимента.
Покупатели могут, например, приобретать меньше дешёвых упаковок и относительно больше дорогих препаратов. В таком случае средняя стоимость проданной упаковки увеличивается гораздо быстрее, чем цены отдельных сопоставимых товаров.
Поэтому было бы некорректно сделать из этих данных вывод, что «лекарства подорожали на 14,8%».
Корректный вывод другой: денежная ёмкость рынка на одну реализованную упаковку растёт значительно быстрее текущего индекса изменения цен. Следовательно, ассортиментный и структурный микс, а также различие периодов сравнения играют существенную роль.
Для аптек главный KPI смещается от роста выручки к качеству этого роста
Для аптечных сетей двузначная динамика продаж в рублях сама по себе становится всё менее достаточным показателем состояния бизнеса.
Если рынок ЛП растёт на 14,2% в деньгах при снижении упаковок на 0,5%, сеть, показывающая сопоставимый рост выручки, ещё не обязательно увеличивает покупательскую активность.
Коммерческим подразделениям становится важнее разделять как минимум несколько компонентов: трафик, количество упаковок на чек, среднюю стоимость упаковки, средний чек и изменение ассортиментного микса.
Особенно внимательно стоит смотреть на БАД и косметику. У БАД пока сохраняется сильная способность монетизировать меньший натуральный объём. У косметики этот механизм работает заметно слабее.
Для производителей ситуация также неоднозначна. Растущий рынок в рублях создаёт привлекательный заголовок, но сокращение упаковок означает более жёсткую конкуренцию за физическое место в потребительской корзине.
В такой среде доля рынка в упаковках и доля рынка в рублях могут рассказывать о бренде две совершенно разные истории.
Следующий тест для рынка — осенний сезон
33-я неделя приходится на вторую половину августа, поэтому делать долгосрочный прогноз из одного недельного снижения было бы неправильно. Для лекарственного рынка существенно важнее будет переход к осеннему сезону.
Если с началом сезонного увеличения заболеваемости натуральные продажи ЛП уверенно перейдут к росту, нынешнее расхождение рублей и упаковок можно будет рассматривать преимущественно как структурную особенность рынка.
Если же значительный денежный рост сохранится при стагнации или сокращении количества упаковок, это усилит другой вывод: российский аптечный рынок всё больше растёт через стоимость потребительской корзины, а не через расширение физического потребления.
Именно динамика упаковок в ближайшие месяцы поэтому может оказаться информативнее привычных сообщений о росте рынка в рублях.
Читайте также на АПТЕКИУМ:
- DSM Group 20 августа 2026: Почему аптечный рынок России растёт в рублях, но теряет упаковки
- DSM Group 29 июня 2026: Аптечный рынок растёт в рублях, но теряет объём
Контекст рынка и отрасли:
Когда +14% выручки уже недостаточно: как перестроить коммерческие ориентиры
Для аптечных сетей данные DSM дают практический повод изменить оптику оценки категорий. Рост продаж в рублях необходимо сопоставлять с упаковками: иначе структурное удорожание корзины может выглядеть как увеличение спроса.
В ЛП ситуация пока относительно устойчива: на 33-й неделе натуральные продажи даже превышают прошлогодние на 1,1%. Поэтому здесь речь скорее идёт о практически стабильном физическом рынке с быстро растущей денежной ёмкостью.
Для БАД сигнал более настораживающий. Категория способна обеспечить +14,2% рублей с начала года при -2,3% упаковок, однако на отдельной 33-й неделе натуральное снижение уже достигает 7%. Производителям важно понимать, где заканчивается премиализация и начинается потеря частоты покупки или числа покупателей.
В косметике вопрос стоит ещё острее: -6,7% упаковок с начала года при всего +1,9% рублей означает, что номинальный рост почти исчерпан. Для аптечных сетей это аргумент внимательнее оценивать ассортиментную продуктивность категории, ценовые сегменты и конкуренцию с другими каналами.
Для закупок общий вывод также существенен. Растущий рублёвый рынок не обязательно требует пропорционального увеличения физических запасов. Если упаковки стагнируют или сокращаются, управление товарными остатками становится особенно важным: оборотный капитал дорожает вместе с товаром, тогда как физическая скорость его движения может не увеличиваться.
А для производителей появляется ещё одна линия конкуренции. В условиях практически неизменного количества лекарственных упаковок рост одного бренда в натуральном выражении всё чаще должен происходить за счёт другого. Номинально растущий рынок становится гораздо более конкурентным, если смотреть на него не в рублях, а в единицах потребления.
Синтез от АПТЕКИУМ:
Главная цифра аптечного рынка на 33-й неделе — не -3,7% и даже не +18,3%. Главный сигнал находится между ними.
Российский аптечный рынок всё отчётливее разделяется на два рынка: рынок физических упаковок, который практически не растёт или сокращается, и рынок рублей, продолжающий увеличиваться.
Для лекарств за 33 недели это особенно наглядно: -0,5% упаковок и +14,2% рублей.
Поэтому в 2026 году вопрос «на сколько вырос фармрынок?» без уточнения единицы измерения становится практически бессмысленным.
Для стратегии производителей, аптечных сетей и инвесторов важнее следующий вопрос: сколько в денежном росте реального расширения потребления, сколько ценового эффекта и сколько изменения ассортиментной структуры.
И пока данные DSM дают достаточно ясный ответ только на первую часть: новых упаковок рынок почти не добавляет.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.