RNC Pharma 16 сентября 2026: Рынок препаратов от эректильной дисфункции растёт в рублях, но не в упаковках
Рынок препаратов для лечения эректильной дисфункции растёт прежде всего в рублях, а главный структурный сдвиг происходит в пользу российских производителей
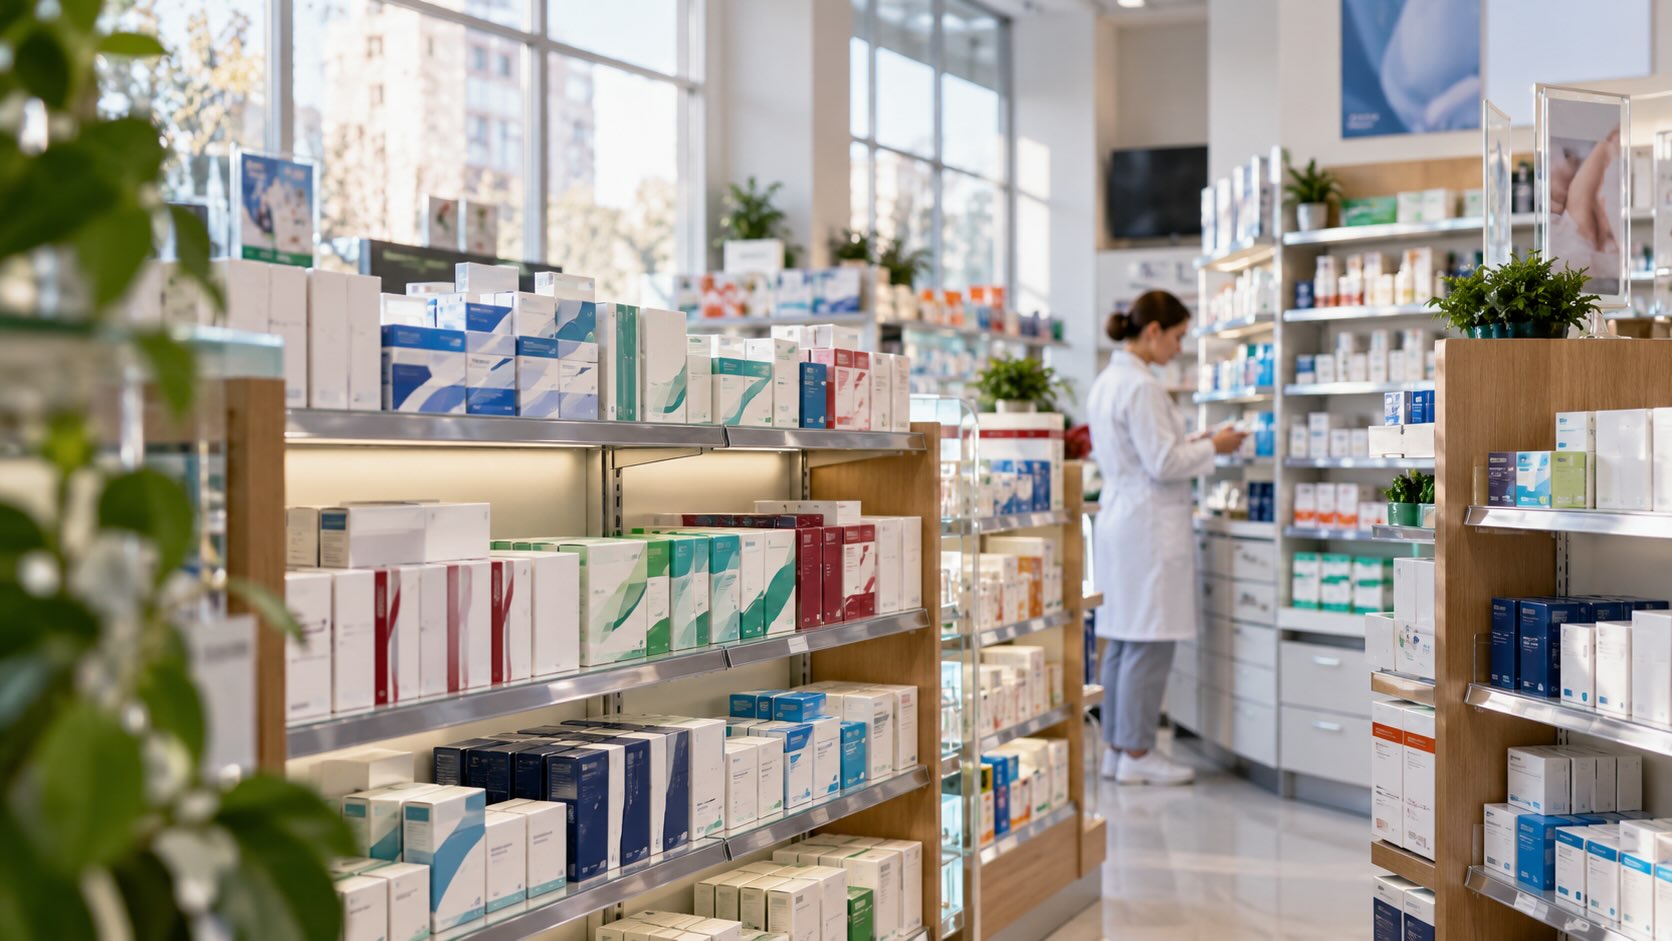
Российская розница препаратов для лечения эректильной дисфункции в январе–августе 2026 года достигла 7,2 млрд руб., увеличившись на 11% год к году, однако продажи в упаковках выросли лишь на 2% — до почти 10,2 млн. Этот разрыв важнее самого двузначного роста рынка: он показывает, что основная часть денежной динамики связана не с резким расширением физического потребления, а с увеличением средней стоимости реализованной упаковки и изменением структуры продаж. Второй ключевой сигнал — практически весь натуральный рост обеспечивают российские препараты, тогда как импортный сегмент уже сокращается в упаковках.
Рынок препаратов группы G04E по классификации EphMRA продолжает расти, но характер роста меняется. За январь–август 2026 года денежные продажи увеличились на 11%, натуральные — только на 2%. Из опубликованных RNC Pharma агрегированных данных следует, что средняя выручка розницы на одну реализованную упаковку выросла примерно с 649 до 706 руб., то есть почти на 9%. Одновременно отечественный сегмент прибавил 14% в рублях и 3% в упаковках, импортный — лишь 2% в рублях при падении на 2% в упаковках. Поэтому наиболее важная история здесь не рейтинг регионов, а постепенное перераспределение категории в пользу локального предложения на фоне продолжающегося удорожания рынка. Региональная статистика тоже показательна, но интерпретировать её необходимо осторожно: продажи на тысячу жителей отражают место покупки препарата, а не обязательно реальную распространённость эректильной дисфункции среди жителей конкретного региона.
7,2 млрд рублей выглядят как быстрый рост — пока не посмотреть на упаковки
По данным RNC Pharma, за январь–август 2026 года в российских аптеках было продано почти 10,2 млн упаковок препаратов для лечения эректильной дисфункции на 7,2 млрд руб. в розничных ценах с НДС.
В деньгах рынок вырос на 11%, в упаковках — только на 2%.
Именно разрыв между этими двумя показателями лучше всего описывает происходящее в категории.
Если восстановить показатели сопоставимого периода 2025 года из опубликованных темпов роста, получается приблизительно 6,49 млрд руб. и 10,0 млн упаковок. Следовательно, расчётная средняя розничная выручка на упаковку изменилась примерно так:
- январь–август 2025 года — около 649 руб.;
- январь–август 2026 года — около 706 руб.
Рост — примерно 9%.
Это не следует автоматически трактовать как чистую инфляцию или повышение цены одной и той же упаковки на 9%. На средний показатель могут влиять изменение цен, ассортиментный микс, перераспределение спроса между действующими веществами, дозировками, размерами упаковок, брендами и производителями.
Но общий вывод достаточно устойчив: 11-процентный рост рынка в рублях невозможно объяснить одним увеличением количества проданных упаковок.
После сильного 2025 года натуральный рост заметно замедлился
Полезно сопоставить текущую динамику с результатом предыдущего полного года.
За весь 2025 год категория достигла 15,3 млн упаковок стоимостью более 10,1 млрд руб. Тогда относительно 2024 года рынок вырос:
- на 12% в рублях;
- на 7% в упаковках.
В январе–августе 2026 года денежная динамика остаётся почти такой же — +11%, но натуральная снизилась до +2%.
Это уже качественное изменение.
Категория пока не демонстрирует падения физического спроса, однако темпы его расширения существенно ниже прошлогодних. Если такая конфигурация сохранится, рынок всё больше будет зависеть от стоимости упаковки и структуры ассортимента, а не от увеличения числа продаваемых упаковок.
Для производителей и аптечных сетей это принципиальная разница. Рынок, растущий на 10–12% благодаря дополнительным упаковкам, и рынок, показывающий сопоставимую денежную динамику при почти неизменном физическом объёме, требуют разных коммерческих стратегий.
Российские препараты забирают практически весь прирост физического рынка
Наиболее значимый структурный сигнал находится в разбивке по происхождению препаратов.
В январе–августе 2026 года продажи российских лекарственных средств категории выросли:
- на 14% в рублях;
- на 3% в упаковках.
Импортные препараты за тот же период показали:
- +2% в рублях;
- −2% в упаковках.
Таким образом, отечественный сегмент растёт быстрее рынка сразу в двух измерениях, тогда как импортный уже теряет физический объём.
Особенно показательно сравнение натуральной динамики. Вся категория выросла на 2%, российские препараты — на 3%, импортные сократились на 2%. Без данных о долях российских и импортных препаратов нельзя корректно рассчитать, сколько именно упаковок перешло между сегментами, однако направление структурного изменения очевидно.
При этом денежные продажи импорта пока не падают. Рост на 2% в рублях при снижении количества упаковок на 2% означает, что денежная ёмкость импортного сегмента поддерживается увеличением средней стоимости реализованной упаковки и/или изменением продуктового микса.
Для российского сегмента разрыв ещё больше: +14% против +3%. Следовательно, удорожание среднего чека категории происходит не только за счёт дорогого импорта.
Подмосковье продаёт больше препаратов на душу населения, чем Москва
Среднероссийский показатель за восемь месяцев составил 67 упаковок на тысячу жителей — на 2% больше, чем годом ранее.
У региональных лидеров показатель значительно выше:
- Московская область — 90,1 упак./тыс. жителей;
- Краснодарский край — 89,6;
- Пермский край — 88,2;
- Амурская область — 84,5;
- Тюменская область — 82,2;
- Санкт-Петербург — 82,1;
- Ханты-Мансийский АО — Югра — 81,4;
- Ростовская область — 80,1;
- Сахалинская область — 79,5;
- Москва — 79,4.
Московская область находится примерно на 34% выше среднероссийского уровня, Краснодарский край — примерно на 34%, Пермский край — примерно на 32%.
Москва, несмотря на огромный абсолютный объём рынка — на графике RNC Pharma указано около 1,044 млн упаковок, — занимает лишь десятую позицию среди представленных лидеров по показателю на душу населения.
Это хороший пример того, почему абсолютные продажи и интенсивность продаж нельзя смешивать.
Малонаселённый регион способен занимать высокую позицию по количеству упаковок на тысячу человек и одновременно представлять относительно небольшой коммерческий рынок. Например, на графике у Сахалинской области показано всего 36 тыс. упаковок при 79,5 упаковки на тысячу жителей. Москва при практически таком же показателе на душу населения — 79,4 — даёт около 1,044 млн упаковок.
Для планирования продаж второй показатель может оказаться значительно важнее первого.
Региональный рейтинг нельзя превращать в карту мужского здоровья России
RNC Pharma связывает высокое потребление в отдельных регионах с доходами, туризмом, хроническим стрессом, тяжёлым трудом и климатическими условиями. Для относительно более низкого московского показателя компания предполагает влияние превентивной медицины, БАД и различных практик биохакинга.
Эти объяснения следует рассматривать именно как гипотезы, а не как выводы, доказанные представленной статистикой.
Розничные продажи показывают, где была куплена упаковка. Они не показывают, кто именно её употребил, где живёт покупатель, по какой медицинской причине был приобретён препарат и насколько распространена эректильная дисфункция среди населения территории.
Это особенно существенно для туристических регионов. Если препарат покупает приезжий, продажа попадает в числитель региона, тогда как человек не входит в его постоянное население, используемое в знаменателе. Поэтому туристический поток действительно способен повышать показатель «упаковок на тысячу жителей», но такая статистика уже хуже характеризует собственно потребление постоянного населения.
Есть и другие потенциальные факторы: возрастная структура мужского населения, доходы, доступность аптек, различия ассортимента, трансграничные и межрегиональные покупки, онлайн-заказы, медицинская обращаемость и особенности поведения покупателей.
Поэтому разрыв между Московской областью и Москвой нельзя на основании этих данных объяснить большей или меньшей распространённостью эректильной дисфункции.
Северный Кавказ показывает, насколько осторожно нужно читать розничные продажи
Контраст с лидерами огромен.
RNC Pharma сообщает:
- Чеченская Республика — 10,5 упак./тыс. жителей;
- Республика Ингушетия — 13,5;
- Республика Дагестан — 24,5.
Показатель Чечни примерно в 8,6 раза ниже Московской области.
Но и здесь было бы ошибкой сделать вывод, что эректильная дисфункция встречается в Чечне во столько же раз реже.
Аптечные продажи могут зависеть от структуры населения, способов приобретения препаратов, обращения к врачам, культурных особенностей, каналов дистрибуции и других факторов. Представленный массив данных не позволяет разделить их влияние.
Региональная статистика RNC Pharma поэтому гораздо надёжнее отвечает на коммерческий вопрос «где аптеки продают больше упаковок относительно численности населения», чем на медицинский вопрос «где чаще встречается эректильная дисфункция».
За ярким рейтингом регионов скрывается более важный рыночный сюжет
С коммерческой точки зрения главная новость отчёта — не первое место Московской области.
Гораздо существеннее сочетание трёх процессов:
- денежный рынок продолжает расти двузначным темпом;
- физическое потребление почти перестало расти;
- российские препараты увеличивают продажи заметно быстрее импортных.
Это уже похоже на структурное перераспределение категории.
Если тенденция продолжится, конкурентная борьба будет всё меньше сводиться к вопросу расширения самой категории и всё больше — к тому, какой производитель получает существующий спрос, в каком ценовом сегменте и через какой ассортимент.
При этом данных RNC Pharma в опубликованном материале недостаточно, чтобы определить конкретных победителей среди компаний и брендов или установить, насколько переход к российским препаратам обусловлен ценой, расширением ассортимента, дистрибуцией либо другими факторами.
Рост средней стоимости упаковки становится центральным коммерческим показателем
Для аптечных сетей нынешняя динамика создаёт интересную ситуацию.
Категория обеспечивает значительно больший прирост выручки, чем прирост количества проданных единиц. При прочих равных это делает особенно важными управление ассортиментным миксом, ценовыми сегментами и наличием наиболее востребованных SKU.
Одновременно опережающий рост российских препаратов означает, что историческое деление категории на «импортный бренд против дешёвого отечественного аналога» может становиться всё менее полезной моделью для управления ассортиментом. Необходимы данные уже на уровне производителя, бренда, молекулы, дозировки и цены.
Для российских производителей ситуация создаёт возможность дальнейшего увеличения присутствия: натуральный импортный сегмент сокращается, а сама категория пока сохраняет физический рост.
Для импортных компаний сигнал противоположный. Сохранение рублёвых продаж при сокращении упаковок может поддерживать выручку некоторое время, но без стабилизации физического спроса повышается зависимость от цены и продуктового микса.
География требует двух разных карт: интенсивности и размера рынка
Рейтинг потребления на душу населения полезен для поиска регионов с необычно высокой интенсивностью продаж, но использовать его как единственный инструмент территориального планирования было бы ошибкой.
Для коммерческой команды необходимы как минимум две карты.
Первая — продажи на тысячу жителей. Она показывает территории, где категория относительно интенсивна.
Вторая — абсолютный объём упаковок и рублей. Она показывает реальный размер локального бизнеса.
График RNC Pharma хорошо демонстрирует разницу. Москва находится внизу первой десятки по среднедушевому показателю, но её 1,044 млн упаковок намного превышают абсолютные продажи любого другого региона из топ-10. Московская область сочетает высокий показатель на душу населения с крупным абсолютным объёмом — около 780 тыс. упаковок. Краснодарский край — около 523 тыс.
Именно сочетание высокой интенсивности и большого абсолютного рынка потенциально представляет наибольший коммерческий интерес, тогда как высокий показатель на душу населения при небольшом количестве упаковок требует другой модели продвижения и дистрибуции.
Следующий вопрос — сохранится ли рост без дальнейшего повышения средней стоимости
В 2025 году категория росла одновременно в деньгах и достаточно заметно в упаковках. В 2026 году денежная динамика сохранилась, а натуральная резко замедлилась.
Поэтому для оценки рынка в следующие периоды важны уже не столько очередные двузначные показатели рублевых продаж, сколько несколько более глубоких индикаторов:
- продолжит ли натуральный рынок расти;
- сохранится ли сокращение импортных упаковок;
- насколько быстро российские препараты увеличивают свою долю;
- какие молекулы и ценовые сегменты обеспечивают рост;
- продолжит ли увеличиваться средняя стоимость упаковки;
- происходит ли перераспределение между брендами и генериками.
Без этих данных нельзя определить, приближается ли категория к насыщению в натуральном выражении или нынешние +2% являются временным замедлением.
Контекст рынка и отрасли:
Когда упаковок почти не прибавляется, ассортимент становится важнее расширения категории
Для аптечной розницы опубликованные данные дают достаточно конкретный ориентир: искать рост исключительно через увеличение физического спроса становится сложнее. Денежная ёмкость категории растёт гораздо быстрее количества покупок.
Это повышает значение ассортиментной архитектуры. Сети должны видеть не только оборот категории, но и распределение продаж между российскими и импортными препаратами, молекулами, брендами, дозировками и ценовыми диапазонами.
Для производителей российских препаратов окно возможностей расширяется: их сегмент растёт быстрее рынка, тогда как импорт теряет упаковки. Но одного факта российского происхождения недостаточно, чтобы прогнозировать дальнейший успех конкретного продукта — для этого нужны данные о долях, дистрибуции, ценах и динамике отдельных брендов.
Региональным коммерческим подразделениям особенно важно не превращать рейтинг потребления на душу населения в рейтинг привлекательности территорий. Московская область действительно сочетает высокую интенсивность и большой абсолютный рынок. Но Москва показывает противоположный пример: сравнительно скромное место по упаковкам на тысячу жителей соседствует с крупнейшим абсолютным объёмом продаж среди показанных регионов.
Следовательно, территориальная приоритизация должна учитывать как минимум абсолютную ёмкость, среднедушевое потребление и динамику — а желательно ещё ценовой и продуктовый микс.
11% роста в рублях при всего 2% в упаковках — это уже не история бурного расширения потребления. Это история изменения экономики категории.
И здесь особенно важно не перепутать рыночную статистику с медицинской эпидемиологией. Продажи лекарств позволяют довольно точно увидеть движение денег и упаковок, но сами по себе не объясняют, почему жители одного региона болеют, лечатся или покупают иначе. Поэтому региональный топ-10 — полезный инструмент коммерческой аналитики, но не карта распространённости эректильной дисфункции в России.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.