Препараты GLP-1 стали главным драйвером онлайн-продаж лекарств
Аптечный рынок растет в рублях, но не в упаковках: препараты от ожирения меняют экономику розницы
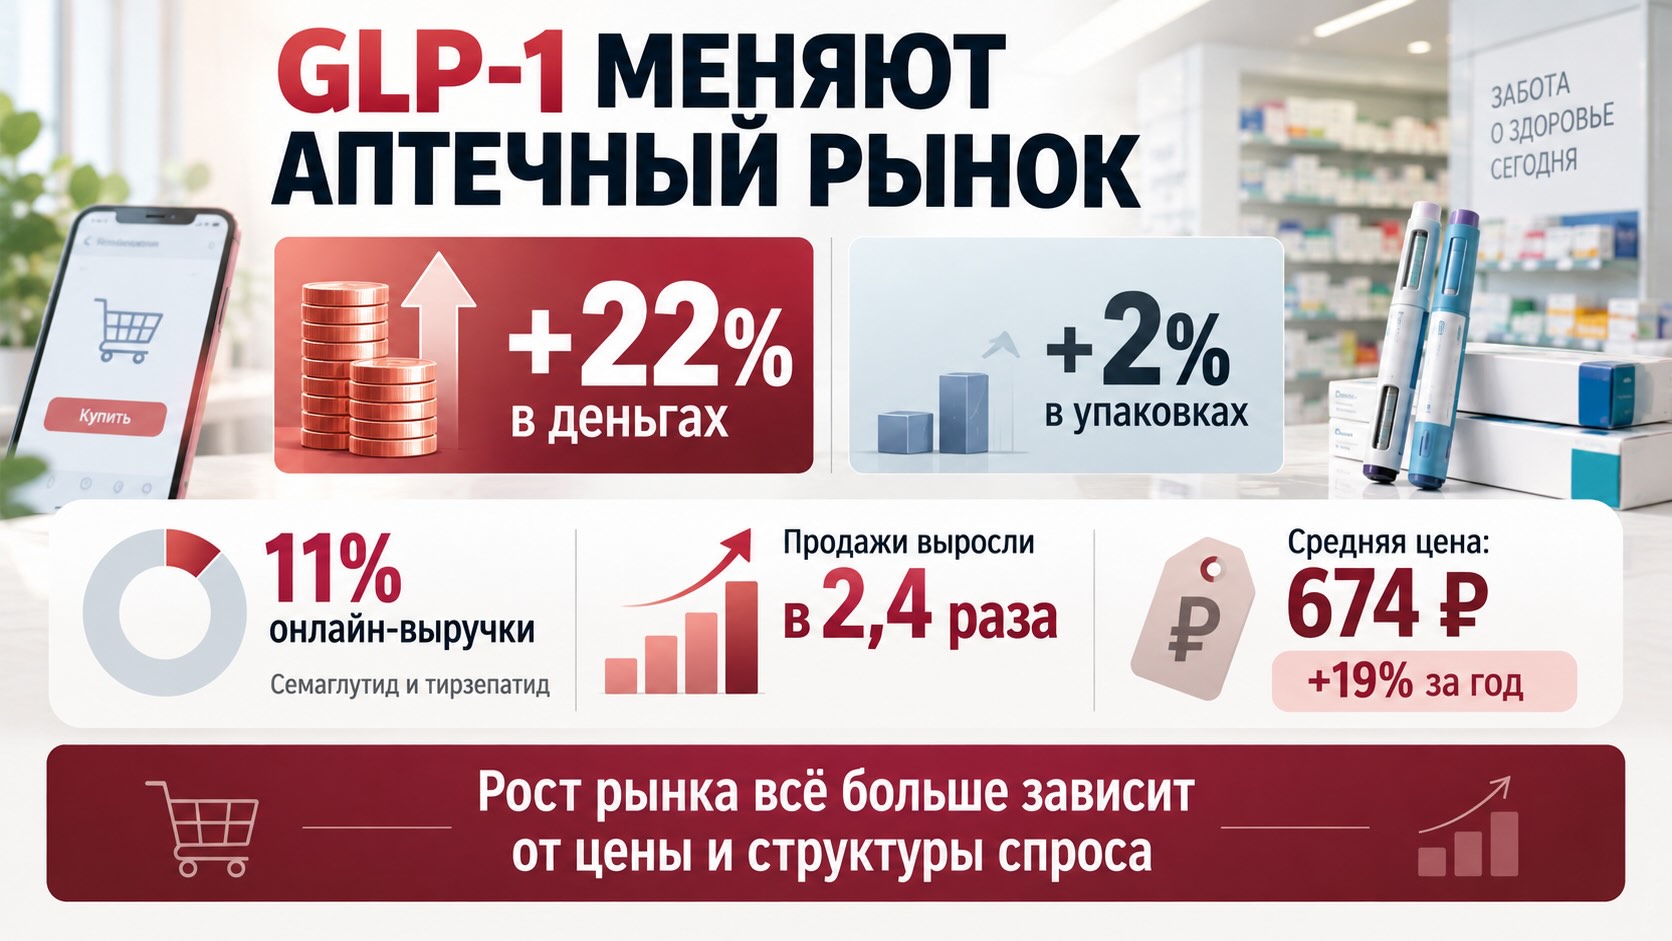
За первые семь месяцев 2026 года российские онлайн-продажи лекарств выросли на 22% в деньгах, но лишь на 2% в упаковках. Разрыв показывает, что прежняя модель быстрого расширения интернет-канала близка к насыщению: значительная часть денежного роста теперь создается не увеличением числа покупок, а повышением средней стоимости препарата и необычайно быстрым спросом на семаглутид и тирзепатид. Это российское проявление более крупного мирового сдвига: лекарства для лечения ожирения превращаются в одну из крупнейших новых категорий фармрынка и способны заметно менять структуру аптечной выручки.
22% роста скрывают почти неподвижный рынок в упаковках
На первый взгляд российская интернет-торговля лекарствами продолжает расти весьма быстро. По данным «АльфаРМ», в январе—июле 2026 года онлайн-продажи достигли 181,8 млрд рублей — на 22% больше, чем годом ранее. DSM оценивает оборот сегмента в 250,7 млрд рублей и получает практически ту же динамику — плюс 22,2%. Различия в абсолютных цифрах объясняются методиками подсчета.
Но натуральные показатели рассказывают другую историю. Через онлайн-канал было продано около 270 млн упаковок — всего на 2% больше, чем годом ранее. Для сравнения: в январе—июле 2025 года прирост составлял 18%.
Таким образом, интернет-канал пока растет существенно быстрее традиционных аптек, однако все меньше за счет дополнительного физического объема продаж.
Главное объяснение видно в среднем чеке. Средняя цена лекарства, купленного онлайн, увеличилась за год на 19%, до 674 рублей, а в июле достигла 724 рублей. В обычных аптеках средняя цена выросла на 12%, до 392 рублей.
Еще отчетливее насыщение рынка заметно в офлайне. Денежные продажи традиционных аптек увеличились лишь на 4%, до 927 млрд рублей, тогда как количество проданных упаковок сократилось на 7%, до 2,3 млрд.
Поэтому рост выручки уже нельзя автоматически интерпретировать как сопоставимое расширение потребления лекарств. Все большая часть прироста возникает благодаря более высокой стоимости каждой проданной упаковки и изменению структуры спроса в пользу дорогих категорий.
Семаглутид и тирзепатид стали отдельным двигателем аптечной выручки
Особенно хорошо структурный сдвиг виден в рейтинге терапевтических категорий.
Противодиабетические препараты уже обеспечивают 10,85% денежного оборота лекарств в российском онлайн-канале. Их продажи выросли на 144% год к году. Для сравнения: следующая категория — половые гормоны системного действия — занимает 5,01% и выросла лишь на 13%.
В офлайне картина другая. Лекарства от диабета занимают 5,05% продаж и прибавили 60%, тогда как крупнейшей категорией остаются препараты для лечения артериальной гипертензии с долей 5,92%.
Основным источником аномально высокой динамики противодиабетической категории стали препараты на основе семаглутида и тирзепатида — молекул, известных широкой публике прежде всего благодаря «Оземпику» и «Мунджаро». По данным «АльфаРМ», связанные с ними препараты уже формируют около 11% онлайн-выручки аптек, а продажи за год выросли в 2,4 раза. В традиционных аптеках их доля составляет около 5%, а рост — 60%.
Это принципиально важное различие. Речь идет уже не просто о популярности отдельных лекарственных брендов. Одна быстрорастущая терапевтическая область становится достаточно большой, чтобы влиять на показатели всего канала продаж.
Почему препараты GLP-1 настолько сильно влияют на рынок
Семаглутид относится к агонистам рецептора глюкагоноподобного пептида-1 — GLP-1. Тирзепатид действует одновременно на рецепторы GLP-1 и GIP. Эти гормональные сигнальные системы участвуют в регуляции уровня глюкозы и энергетического обмена.
Препараты усиливают секрецию инсулина в ответ на повышение глюкозы, уменьшают секрецию глюкагона, замедляют опорожнение желудка и воздействуют на механизмы контроля аппетита. Человек раньше чувствует насыщение и обычно потребляет меньше пищи.
Именно сочетание метаболического действия с выраженным снижением массы тела вывело класс далеко за пределы традиционного рынка сахарного диабета 2-го типа.
Всемирная организация здравоохранения в 2025 году впервые выпустила рекомендации по применению терапии GLP-1 при ожирении у взрослых, рассматривая ожирение как хроническое, сложное и склонное к рецидивам заболевание, требующее длительного ведения. Это важный сдвиг: фармакотерапия ожирения постепенно становится частью систематического лечения хронического заболевания, а не отдельным способом снизить вес.
При этом GLP-1 — не единый механизм для всех препаратов, обсуждаемых на рынке. Семаглутид является агонистом рецептора GLP-1, тогда как тирзепатид сочетает действие на GIP и GLP-1. Поэтому объединять их удобно при анализе рынка, но фармакологически это не одна и та же молекула и не полностью одинаковый механизм.
Россия повторяет глобальный феномен, но в необычной рыночной форме
Происходящее в российских аптеках нельзя объяснить исключительно местной модой. Это часть глобальной перестройки фармацевтического рынка.
По данным IQVIA, мировые расходы на препараты для лечения ожирения уже в 2024 году превысили $30 млрд — более чем в десять раз выше уровня 2020 года. Основную часть роста обеспечили препараты семаглутида Ново Нордиск (Novo Nordisk) и тирзепатида Эли Лилли (Eli Lilly), включая применение диабетических брендов за пределами их первоначального рынка.
В США влияние нового класса стало настолько значительным, что IQVIA отдельно выделяет агонисты GIP/GLP-1 среди основных факторов роста расходов на лекарства. В 2025 году эта группа препаратов для диабета и ожирения обеспечила около $14 млрд дополнительного роста американского фармрынка, причем $9,6 млрд пришлось на препараты, одобренные для лечения ожирения и связанных с ним заболеваний.
Есть и другой показатель масштаба перемен. Еще недавно главным ограничителем рынка была нехватка препарата. В США дефицит тирзепатида был признан FDA завершившимся в декабре 2024 года, а инъекционного семаглутида — в феврале 2025-го. Это стало возможным после значительного расширения производственных мощностей.
Таким образом, мировая конкуренция постепенно переходит из фазы «как произвести достаточно препарата» в фазу борьбы за пациента, цену, удобство введения, показания и доступ со стороны систем страхования и здравоохранения.
Российский рынок проходит собственную версию того же процесса. Но вместо доминирования оригинальных препаратов Ново Нордиск и Эли Лилли здесь быстро расширяется предложение локальных препаратов на основе соответствующих молекул.
Один дорогой класс способен создать иллюзию здоровья всего рынка
Именно здесь статистика аптечных продаж требует особенно осторожной интерпретации.
Если категория, формирующая уже 11% онлайн-выручки, увеличивается в 2,4 раза, она автоматически существенно поднимает общий денежный показатель интернет-канала. Одновременно остальные крупные категории растут значительно медленнее.
Половые гормоны системного действия прибавили онлайн 13%, препараты при артериальной гипертензии — 16%, психоаналептики — 21%, антикоагулянты — 6%. Выделяются липид-регулирующие препараты с ростом 38%, однако и их динамика несопоставима с категорией, в которую входят семаглутид и тирзепатид.
Поэтому общий показатель плюс 22% не означает, что весь аптечный интернет-рынок расширяется такими темпами. Его все сильнее определяет сочетание трех факторов: повышения цен, перехода покупателей к более дорогим лекарствам и чрезвычайного роста одной терапевтической области.
В этом отношении российская статистика интересна и за пределами России. Аналогичный эффект способен возникать на любом фармрынке, где небольшое число дорогостоящих и быстрорастущих классов начинает занимать значительную долю расходов. Денежная динамика тогда все хуже описывает реальную динамику потребления лекарств.
Следующим этапом может стать не рост продаж, а борьба за цену
У нынешней модели есть естественное ограничение. Чем привлекательнее рынок семаглутида и других препаратов для лечения ожирения, тем больше производителей пытаются на него выйти.
Это уже происходит в России. Помимо препаратов Герофарма и Промомеда, предложения на основе соответствующих молекул выводят другие производители. Государственный реестр предельных отпускных цен также показывает расширение числа зарегистрированных препаратов семаглутида в 2026 году.
Для семаглутида особенно важно, что эта молекула включена в российский перечень жизненно необходимых и важнейших лекарственных препаратов. Для препаратов из этого перечня государство регулирует предельные отпускные цены. Поэтому усиление конкуренции между производителями действует одновременно с механизмом ценового регулирования.
Именно здесь может появиться парадокс следующего этапа развития рынка. Количество пациентов, получающих терапию, способно продолжить расти, тогда как денежные продажи будут увеличиваться медленнее из-за снижения средней стоимости лечения.
Генеральный директор «Аптечной сети 36,6» Александр Кузин ожидает, что ценовая конкуренция способна замедлить прирост этой категории уже в 2027 году.
Это не обязательно будет признаком ослабления спроса. Напротив, снижение стоимости при расширении предложения может сделать лечение доступнее большему числу пациентов, одновременно ухудшая способность категории обеспечивать двузначный рост аптечной выручки.
- RNC Pharma 15 июля 2026: Российский фармритейл растёт за счёт цены, а не упаковок | Первое полугодие
- Рынок GLP-1 входит в фазу ценового давления
Контекст рынка и отрасли:
Для пациентов главный вопрос смещается от наличия препарата к доступности длительного лечения
Экономика этой категории необычна еще по одной причине: ожирение все чаще рассматривается как хроническое заболевание, а значит, фармакотерапия потенциально рассчитана не на короткий курс.
ВОЗ подчеркивает, что препараты GLP-1 должны рассматриваться в составе комплексного длительного ведения ожирения, включающего питание, физическую активность, медицинское наблюдение и оценку индивидуального риска. Организация одновременно указывает на вопросы стоимости, справедливого доступа и способности систем здравоохранения финансировать лечение огромной потенциальной популяции пациентов.
Это принципиально отличает рынок препаратов от ожирения от многих традиционных аптечных категорий. Если терапию получают миллионы людей в течение длительного времени, даже постепенное снижение цены одной дозы может сопровождаться огромным ростом совокупного потребления.
Поэтому будущая конкуренция будет происходить сразу по нескольким направлениям: эффективность снижения веса, влияние на сердечно-сосудистые и другие клинические исходы, безопасность, удобство применения, цена и возможность длительного возмещения стоимости лечения.
Для аптек это означает еще одно изменение. Высокая стоимость препаратов делает онлайн-канал особенно привлекательным для сравнения цен, поиска наличия и бронирования. Поэтому категория GLP-1 может не просто увеличивать аптечные продажи, но и ускорять перераспределение дорогостоящих хронических препаратов в цифровой канал.
Однако российские данные пока показывают корреляцию между двумя процессами, а не доказывают, что именно GLP-1 являются причиной перехода покупателей в онлайн. Для такого вывода потребовались бы данные о поведении одних и тех же пациентов и структуре их покупок во времени.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- «Оземпийские чемпионы. У онлайн-продаж лекарств почти не осталось драйверов роста», Коммерсантъ
- IQVIA, Outlook for obesity in 2025: more than a transition year
- IQVIA Institute, U.S. Medicine Use Trends 2026
- World Health Organization, From evidence to action: WHO guideline on the use of GLP-1 therapies for the treatment of obesity in adults
- U.S. Food and Drug Administration, FDA clarifies policies for compounders as national GLP-1 supply begins to stabilize