Фармацевтика России в 2026 году: рост производства и ставка на полный цикл
Россия ускоряет выпуск лекарств, но следующий этап сложнее: от локализации производства к собственной разработке
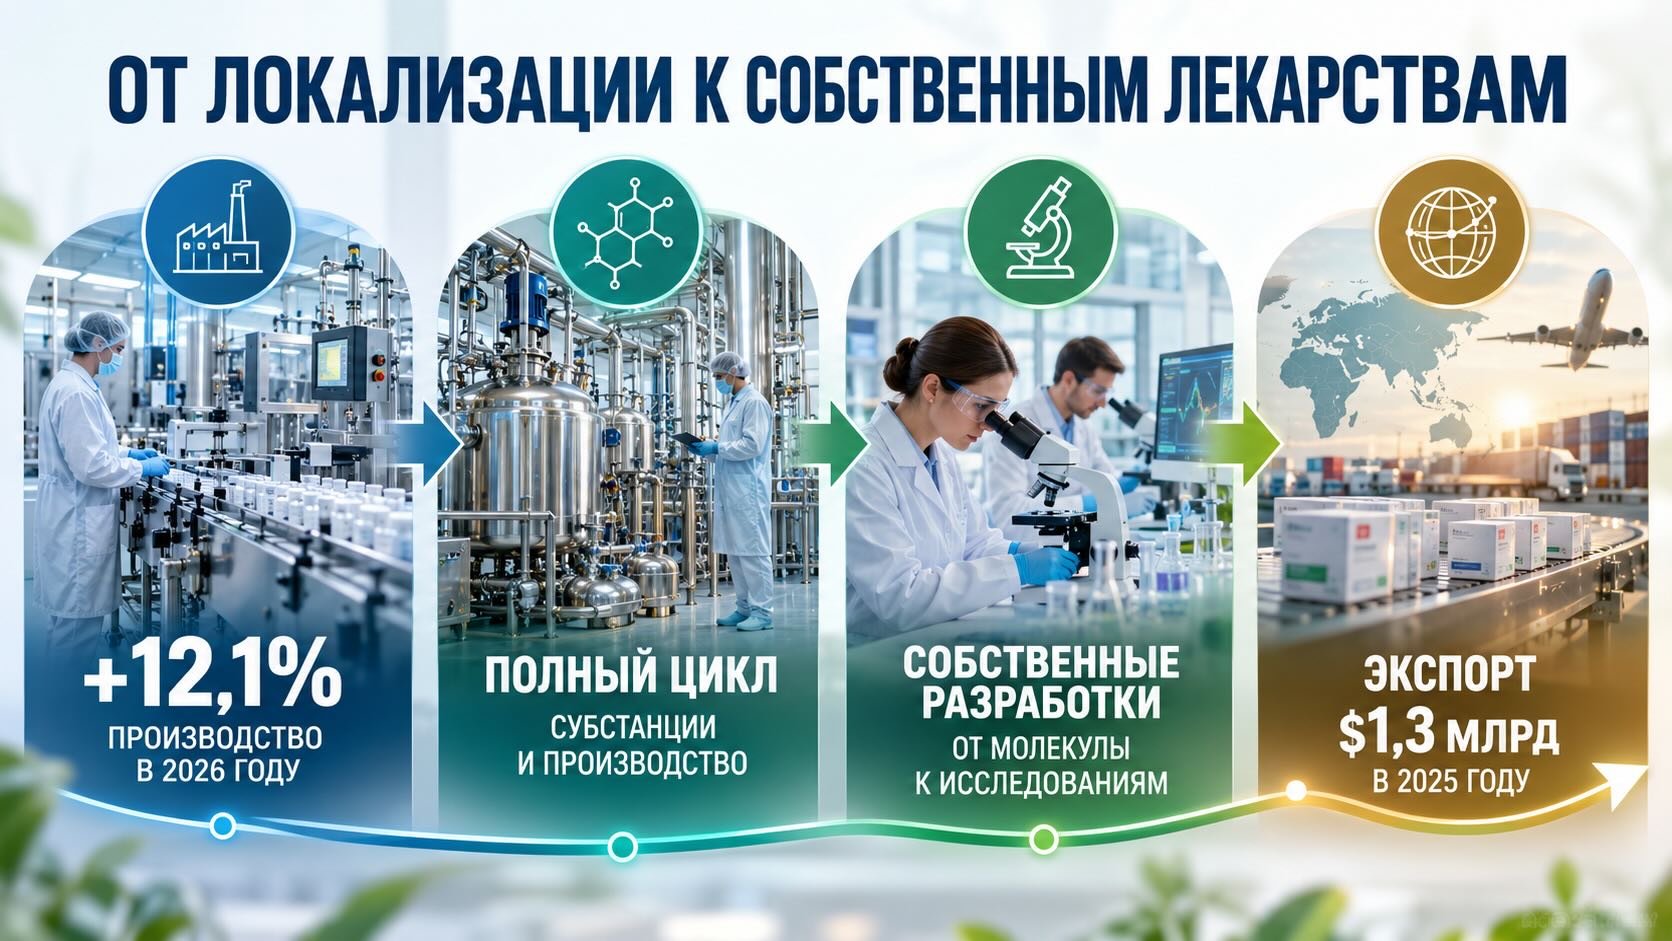
Минэкономразвития ожидает, что производство фармацевтической продукции в России в 2026 году вырастет на 12,1%, после чего темпы станут умереннее. Однако важнее самой цифры заявленная смена модели: государственная политика постепенно переносит акцент с увеличения объема выпуска и локализации финальных стадий на полный производственный цикл и разработку собственных лекарств. Это соответствует более широкой мировой тенденции к укреплению региональных фармацевтических цепочек, но российская модель делает особенно сильную ставку на государственные закупки и преференции производителям полного цикла.
Рост на 12,1% — это прежде всего промышленный, а не рыночный показатель
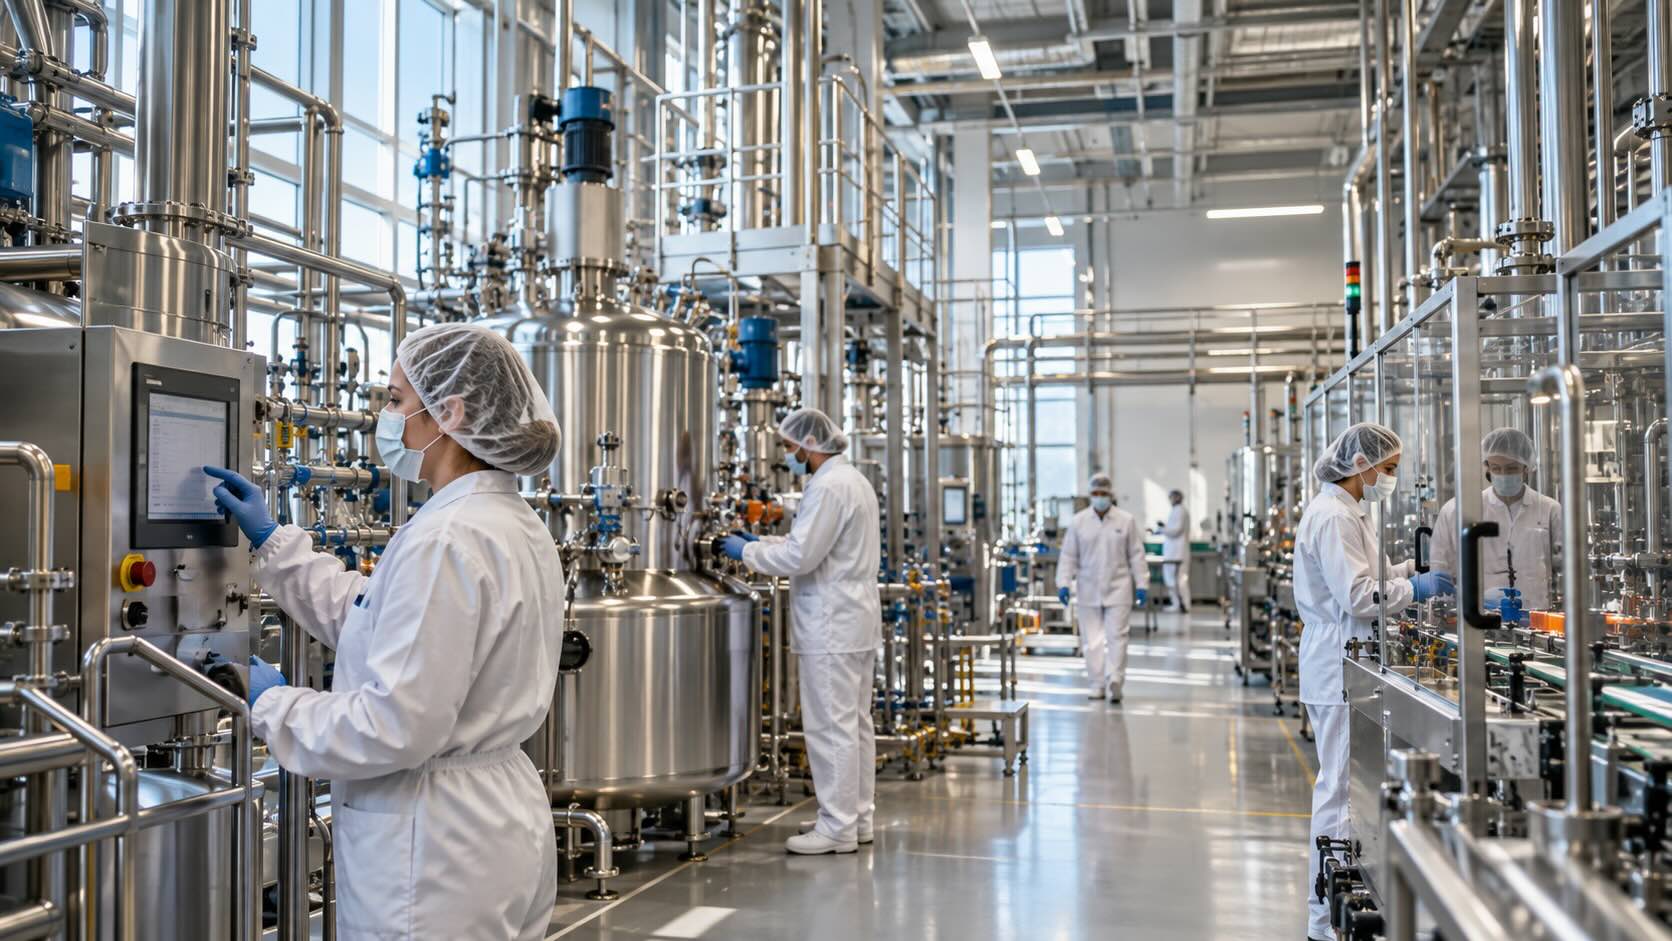
Согласно прогнозу социально-экономического развития, подготовленному Минэкономразвития, производство продукции фармацевтической промышленности в России по итогам 2026 года должно увеличиться на 12,1%. На 2027 год прогнозируется рост на 6,6%, на 2028-й — на 7,5%, на 2029-й — на 8,2%.
Здесь важно различать производство и фармацевтический рынок. Рост промышленного выпуска показывает изменение физического объема произведенной продукции, тогда как динамика рынка в денежном выражении зависит также от цен, структуры потребления, государственных закупок и появления более дорогих препаратов. Поэтому замедление прогнозируемых темпов после 2026 года само по себе не означает ухудшения состояния отрасли.
Напротив, Минэкономразвития описывает ожидаемый переход от преимущественно экстенсивного развития — наращивания существующих производственных мощностей и объемов выпуска — к модели, в которой большую роль должны играть новые препараты и более глубокая локализация.
Именно эта часть прогноза выглядит стратегически важнее цифры 12,1%.
Локализовать упаковку уже недостаточно: государство продвигает полный цикл
Российская промышленная политика постепенно меняет само понимание локального лекарства. Наличие завода, где импортная субстанция превращается в таблетки, ампулы или другую готовую лекарственную форму, все меньше соответствует той глубине локализации, которую государство стремится стимулировать.
С 2026 года действует балльная система оценки локализации фармацевтического производства. Следующий этап связан с механизмом, получившим название «второй лишний»: для части стратегически значимых препаратов преимущество в государственных закупках должно переходить к продукции полного цикла из стран ЕАЭС. Для соответствующих препаратов полный цикл предполагает в том числе производство действующего вещества, а не только изготовление готовой лекарственной формы.
После нескольких переносов ключевые положения нового механизма должны начать применяться с 1 декабря 2026 года. Таким образом, государственные закупки превращаются из инструмента приобретения лекарств еще и в инструмент промышленной политики.
Экономическая логика понятна. Производитель получает более предсказуемый спрос, если инвестирует глубже в технологическую цепочку. В ответ государство рассчитывает получить не просто больше заводов, а компетенции в производстве фармацевтических субстанций и меньшую зависимость от внешних поставщиков на критических стадиях.
Но у этой модели существует и обратная сторона. Чем жестче закупочные преимущества связаны с локализацией, тем важнее сохранить достаточную конкуренцию между поставщиками. Если критериям полного цикла соответствует слишком мало производителей, повышение устойчивости снабжения может сопровождаться концентрацией отдельных закупочных сегментов.
86% наименований ЖНВЛП не означают 86% независимости
По данным, приведенным Минэкономразвития, к концу 2025 года в России производилось 86% наименований лекарств из перечня жизненно необходимых и важнейших лекарственных препаратов. Для двух третей таких препаратов существует технологическая возможность производства полного цикла с использованием российских фармацевтических субстанций.
Это высокий показатель локализации ассортимента, но его важно правильно интерпретировать.
Наличие производства препарата внутри страны еще не означает, что вся его производственная цепочка локальна. Для выпуска лекарства нужны действующее вещество, вспомогательные вещества, сырье, оборудование, расходные материалы, упаковка и системы контроля качества. Зависимость может сохраняться на любой из этих стадий.
Именно поэтому промышленная политика постепенно смещается от вопроса «производится ли лекарство в стране?» к более сложному вопросу: «какая часть технологии и цепочки поставок действительно находится внутри страны или ЕАЭС?».
Особенно показателен сегмент радиофармацевтических препаратов. По оценке Минэкономразвития, доля российской продукции здесь выросла с 80% в 2024 году до более чем 97,5% в 2025-м. Однако подобные показатели следует рассматривать применительно к конкретному сегменту, а не переносить автоматически на весь фармрынок.
Следующая граница — не дженерик, а собственная молекула
Российская фармацевтическая промышленность по-прежнему в значительной степени ориентирована на воспроизведенные препараты — дженерики. Такая структура естественна для отрасли, которая долгое время концентрировалась на импортозамещении и расширении производственной базы.
Но технологическая сложность создания дженерика и оригинального препарата принципиально различается.
Для воспроизведенного лекарства уже известны действующее вещество, механизм действия и клиническая ценность исходного препарата. Задача производителя заключается прежде всего в том, чтобы воспроизвести продукт с необходимыми характеристиками и подтвердить его соответствие установленным требованиям.
Оригинальная разработка начинается значительно раньше — с поиска биологической мишени и потенциальной молекулы или другого терапевтического подхода. Затем следуют доклинические исследования, несколько фаз клинических исследований и регуляторная оценка. Большинство кандидатов до регистрации не доходит, поэтому стоимость неудачных проектов фактически становится частью экономики успешного лекарства.
Минэкономразвития сообщает о росте числа разработок и регистраций собственных инновационных препаратов на 50% относительно 2024 года. Эта динамика заслуживает внимания, но процент роста сам по себе не показывает масштаба инновационного сектора: результат зависит от исходной базы и от того, какие именно продукты учитываются в статистике.
Поэтому настоящим показателем перехода к инновационной модели будет не количество объявленных разработок, а способность отрасли систематически проводить молекулы через полный цикл — от ранних исследований до крупных клинических программ, регистрации и международного рынка.
До 10 млрд рублей на III фазу могут изменить экономику разработки — но не заменить раннюю науку
Один из наиболее интересных элементов нового курса — разрабатываемая мера поддержки препаратов, которые должны стать «первыми в классе». Минэкономразвития указывает на возможность компенсации затрат на III фазу клинических исследований в объеме до 10 млрд рублей ежегодно.
III фаза — обычно самый крупный и дорогостоящий этап клинической разработки перед регистрацией. В таких исследованиях могут участвовать сотни или тысячи пациентов, а компании должны подтвердить эффективность и безопасность терапии на достаточно большой выборке.
Поэтому государственное участие именно на этой стадии способно существенно изменить финансовый риск разработки. Для компании перспективная молекула может стать экономически жизнеспособнее, если часть наиболее капиталоемкого этапа берет на себя государство.
Но здесь возникает принципиальное ограничение. Финансирование III фазы помогает только тем проектам, которые уже смогли пройти раннюю разработку, доклинические исследования и первые клинические стадии. Оно не создает автоматически фундаментальную научную базу, университетские исследования, венчурное финансирование, инфраструктуру ранней биотехнологии или систему отбора перспективных молекул.
Поэтому эффективность меры будет зависеть не только от объема денег, но и от критериев определения «первого в классе», качества отбора проектов и способности всей исследовательской экосистемы создавать достаточное количество кандидатов, достойных перехода в III фазу.
Россия движется в русле глобальной тенденции — но использует собственный набор инструментов
Стремление приблизить производство критически важных лекарств к внутреннему или региональному рынку не является исключительно российским явлением.
После пандемии COVID-19 устойчивость фармацевтических цепочек поставок стала самостоятельным направлением политики здравоохранения во многих странах. ВОЗ рассматривает географически распределенное производство лекарств, вакцин и диагностических средств как один из элементов устойчивости систем здравоохранения и лекарственной безопасности.
В Европейском союзе та же проблема привела к разработке Critical Medicines Act. Европейская комиссия предложила поддерживать стратегические производственные проекты, использовать государственные закупки для повышения устойчивости поставок и снижать чрезмерную зависимость от отдельных поставщиков или географических регионов.
Общая тенденция поэтому шире классического импортозамещения. После десятилетий, когда фармацевтические цепочки оптимизировались прежде всего по стоимости, государства все чаще добавляют второй критерий — устойчивость.
Российская особенность состоит в интенсивном использовании закупочных преимуществ и требований к глубине локализации. В ЕС больший акцент делается на сочетании производственных инвестиций, диверсификации поставщиков, совместных закупок и международных партнерств.
Это разные способы решения одной задачи: производство лекарства должно оцениваться не только по цене готовой упаковки, но и по надежности всей цепочки, способной эту упаковку произвести.
- КУРСОР 15 июля 2026: Кто контролирует производство лекарственных молекул в России
- Российский фармрынок вошел в фазу масштабной локализации
Контекст рынка и отрасли:
Экспорт становится проверкой конкурентоспособности за пределами защищенного рынка
Еще один показатель развития российской фармацевтической промышленности — экспорт. По данным Минпромторга, в 2025 году Россия экспортировала лекарственные препараты примерно на $1,3 млрд, более чем на 30% больше, чем годом ранее.
Среди основных направлений поставок называются Казахстан, Белоруссия, Турция, Алжир и Армения, а среди востребованных категорий — вакцины, антибиотики и инсулин.
Экспорт имеет особое значение для оценки промышленной стратегии. Внутренний спрос можно стимулировать государственными закупками и регуляторными преимуществами, тогда как выход на внешние рынки требует конкурентоспособности по качеству, цене, регистрации, производственным стандартам и способности обеспечивать стабильные поставки.
Поэтому долгосрочным индикатором зрелости отрасли будет не только увеличение доли отечественных препаратов внутри России, но и способность российских производителей расширять географию продаж и конкурировать там, где национальные закупочные преимущества уже не работают.
Для пациентов главный вопрос — не происхождение лекарства, а устойчивость доступа
С точки зрения пациента локализация производства имеет смысл прежде всего тогда, когда она уменьшает вероятность дефицита, обеспечивает стабильность поставок и сохраняет доступную стоимость лечения.
Для системы здравоохранения более глубокая локализация потенциально снижает зависимость от внешних нарушений поставок. Производство субстанций и критических компонентов внутри страны или регионального экономического пространства действительно может уменьшить часть рисков.
Но локальное производство не является автоматической гарантией лекарственной безопасности. Если производитель зависит от импортного сырья, оборудования или отдельных технологических компонентов, часть уязвимости просто перемещается на предыдущий уровень цепочки.
Не менее важна конкуренция. Система, в которой один производитель получает устойчивое преимущество благодаря полному циклу, должна одновременно обеспечивать качество, достаточные производственные мощности и приемлемую цену. Иначе промышленная устойчивость может быть достигнута ценой новой зависимости — уже от единственного внутреннего поставщика.
Поэтому реальный результат российской фармацевтической политики станет понятнее не по одной цифре роста производства в 2026 году. Значимее будет сочетание нескольких показателей: глубины локализации, числа независимых производителей, способности создавать оригинальные препараты, устойчивости снабжения, ценовой доступности и экспортной конкурентоспособности.
Поэтому 2026 год интересен не столько как год двузначного роста производства, сколько как момент проверки новой модели. Следующий этап покажет, сможет ли глубокая локализация стать основой инноваций и устойчивого лекарственного обеспечения, а не только механизмом перераспределения внутреннего государственного заказа.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- ТАСС — «Выпуск лекарств в России в 2026 году вырастет на 12,1%»
- Правительство России — «Стратегия развития фармацевтической промышленности Российской Федерации на период до 2030 года»
- Правительство России — «Для фармацевтической продукции введена балльная система оценки уровня локализации»
- Всемирная организация здравоохранения — «WHO and partners strengthen global commitment to sustainable local manufacturing for health»
- Европейская комиссия — Critical Medicines Act