АЛЬФАРМ 2 октября 2026: Фармрынок России в 2026 году растёт в рублях, но сокращается в упаковках
Российский фармрынок растёт в деньгах, но не в упаковках: что скрывают 2,11 трлн рублей
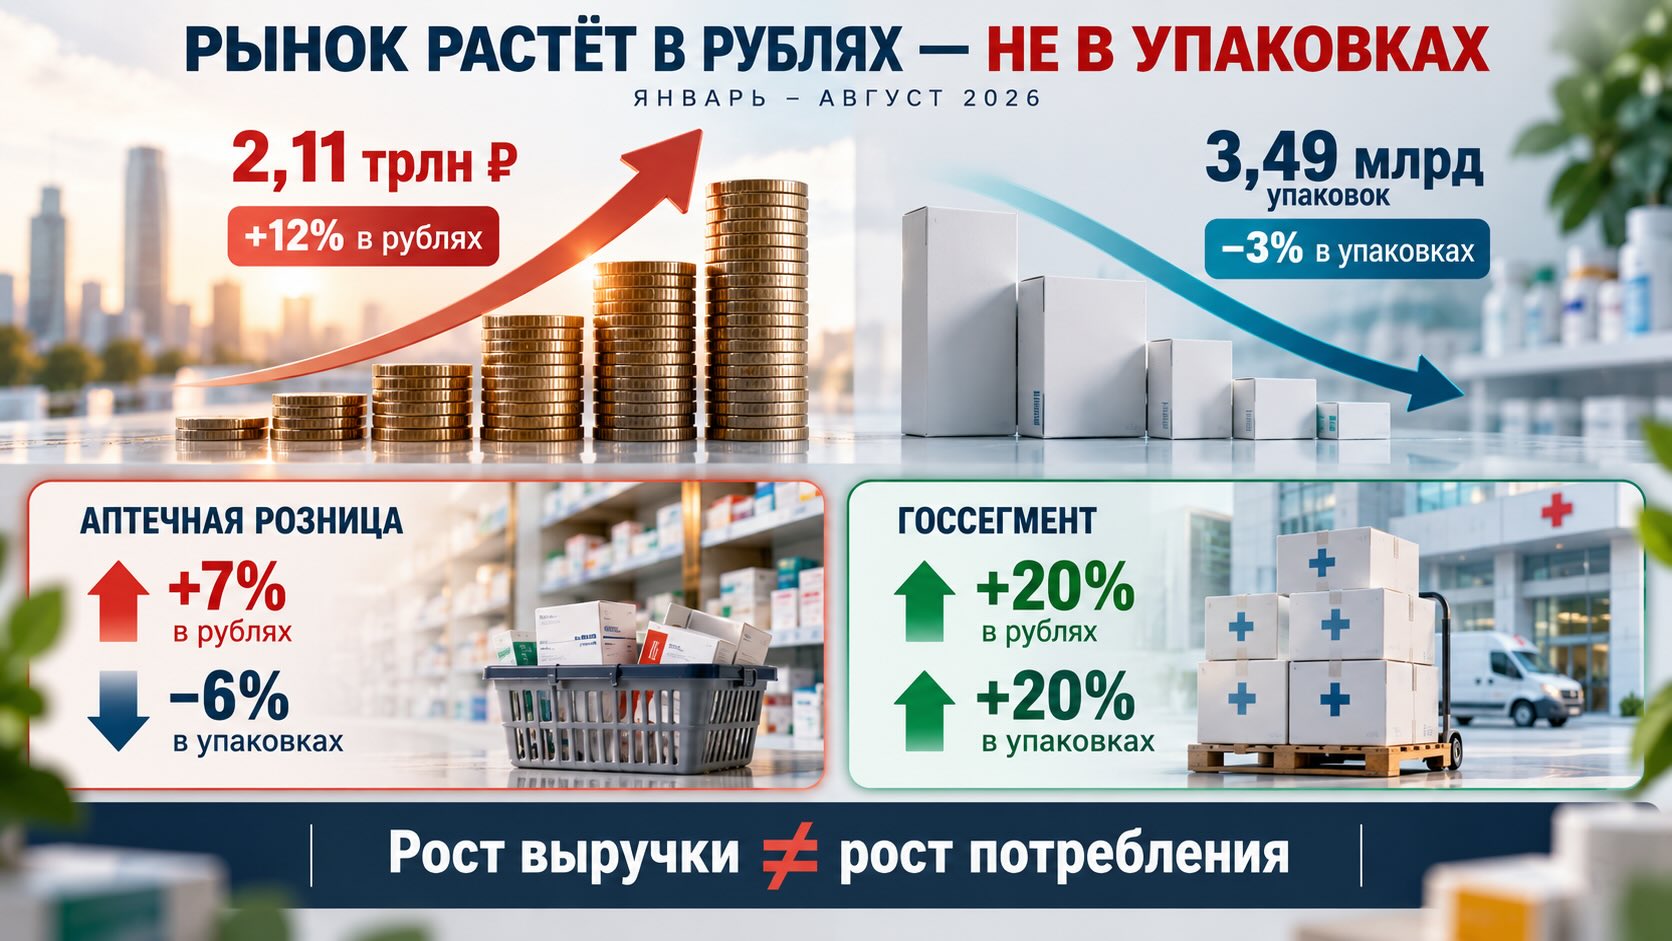
За январь–август 2026 года объём российского рынка лекарственных препаратов в рознице и государственном сегменте достиг 2,11 трлн рублей — на 12% больше, чем годом ранее. Однако в упаковках рынок сократился на 3%, до 3,49 млрд. За общей цифрой скрываются два разнонаправленных процесса: коммерческая розница теряет натуральный объём, тогда как государственные поставки быстро растут и в деньгах, и в упаковках. Одновременно препараты на основе тирзепатида и семаглутида меняют структуру крупнейших аптечных брендов.
2,11 трлн рублей создают впечатление роста — 3,49 млрд упаковок показывают другую сторону рынка
Главная цифра отчёта АЛЬФАРМ выглядит однозначно позитивно: за восемь месяцев 2026 года аптечные продажи лекарств вместе с поставками в государственном сегменте составили 2,11 трлн рублей против 1,892 трлн годом ранее. Рост — 12%.
Но натуральная динамика противоположна. За тот же период рынок сократился с 3,60 до 3,49 млрд упаковок, то есть на 3%. Расхождение сохраняется и на более длинном горизонте: за скользящий год с сентября 2025-го по август 2026-го денежный объём увеличился на 11%, до 3,128 трлн рублей, тогда как количество упаковок снизилось на 2%, до 5,39 млрд.
Это принципиально важное различие. Денежный объём фармрынка отражает не только то, сколько лекарств приобретают пациенты и государство, но и стоимость этих препаратов, изменение цен, ассортиментную структуру и перераспределение спроса в сторону более дорогих терапий. Поэтому рост рынка в рублях сам по себе не означает, что население стало покупать больше упаковок лекарств.
Такое расхождение не является исключительно российской особенностью. На глобальном рынке расходы и физическое использование лекарств также могут двигаться с разной скоростью. IQVIA прогнозировала рост мировых расходов на лекарства по прейскурантным ценам примерно на 38% к 2028 году по сравнению с 2023-м, тогда как объём использования — примерно на 12%. На соотношение денег и объёма влияют появление инновационных дорогостоящих препаратов, изменение структуры терапии, цены, генерики и биоаналоги.
В аптечной рознице денежный рост сопровождается заметным сокращением упаковок
Самое выраженное расхождение видно в коммерческих аптеках. За январь–август 2026 года продажи лекарственных препаратов достигли 1,264 трлн рублей — на 7% больше, чем годом ранее. Одновременно натуральный объём снизился на 6%, с 3,18 до 2,99 млрд упаковок.
Частные расходы на лекарства составили в среднем 8657 рублей на человека, также увеличившись на 7%. Региональный разброс велик: среди федеральных округов показатель варьировал от 4255 рублей в Северо-Кавказском до 10 195 рублей в Центральном федеральном округе.
Эти цифры нельзя автоматически интерпретировать как подорожание одной и той же «корзины» лекарств на 7%. Отчёт фиксирует денежный и натуральный объёмы всего рынка, а не индекс цен на сопоставимый набор препаратов. Изменение среднего денежного веса упаковки может происходить одновременно из-за цен, смены ассортимента, дозировок, размеров упаковок и перераспределения спроса между терапевтическими категориями.
Именно поэтому натуральная динамика остаётся самостоятельным показателем. Она показывает, что за растущей кассовой стоимостью российского аптечного рынка в 2026 году находится меньше проданных упаковок.
Государственный сегмент движется в противоположную сторону
Государственное лекарственное обеспечение демонстрирует совсем другую траекторию. За январь–август поставки выросли до 846 млрд рублей и 498 млн упаковок. В обоих измерениях прирост к предыдущему году составил 20%.
В эту часть рынка входят несколько каналов: поставки в стационары и поликлиники, льготное лекарственное обеспечение, федеральная программа высокозатратных нозологий и другие целевые закупки. Поэтому сравнивать государственный сегмент с обычной аптечной кассой напрямую нельзя: здесь иная структура заболеваний, препаратов, финансирования и принятия решений.
Разница хорошо видна и в структуре рынка. На розницу приходится 59,9% денежного объёма лекарственного рынка, но 85,7% упаковок. Государственный сегмент значительно меньше по числу упаковок, однако его денежный вес непропорционально велик — следствие иной структуры закупаемой терапии.
Эта особенность соответствует более широкой международной тенденции. OECD отмечает, что лекарства, используемые в больницах и других учреждениях вне обычной розницы, становятся всё более значимой частью фармацевтических расходов. В 15 странах OECD их доля в общих расходах на лекарства выросла с 21% в 2013 году до 25% в 2023-м; среди причин организация называет распространение дорогостоящей терапии в онкологии, иммунологии и лечении редких заболеваний.
Аптек становится больше, но рост действующих точек почти остановился
Отдельный сигнал даёт экономика самой аптечной инфраструктуры. В августе 2026 года АЛЬФАРМ насчитывала в России 83,3 тыс. аптечных учреждений — на 1% больше, чем годом ранее. Совокупная выручка аптек за восемь месяцев увеличилась на 6%, до 1,61 трлн рублей, а среднемесячная выручка на одну аптеку — на 4%, до 2,421 млн рублей.
Однако сравнение только точек, работавших на протяжении всего анализируемого периода, даёт более сдержанную картину. Их совокупная выручка увеличилась лишь на 2%, как и среднемесячная выручка одной такой аптеки.
Такой анализ позволяет отделить рост существующего бизнеса от эффекта открытия новых аптек. Разница между общерыночными +6% и +2% у сопоставимых точек показывает, что часть увеличения совокупной аптечной выручки связана с расширением инфраструктуры, а не только с ростом продаж уже работающих объектов.
Концентрация крупнейших сетей при этом высока. «Ригла» занимает 10,7% рынка в денежном выражении, «Апрель» — 9,8%, «Планета здоровья» — 7,2%. Только эти три сети контролируют более четверти денежного объёма аптечного рынка в расчётах АЛЬФАРМ.
Тирзепатид за год перестроил один из самых быстрорастущих сегментов
Наиболее заметный структурный сдвиг отчёта связан с препаратами класса GLP-1. В 2025 году семаглутид формировал 68,83% денежного объёма соответствующего российского аптечного сегмента, а тирзепатид — 30,53%.
За первые 38 недель 2026 года соотношение практически перевернулось: доля тирзепатида достигла 80,42%, семаглутида снизилась до 19,41%.
Это видно и в общем рейтинге аптечных брендов. «Тирзетта» компании «Промомед ГК», продажи которой стартовали в феврале 2025 года, за январь–август 2026-го достигла 24,61 млрд рублей. Бренд вышел на первое место среди лекарственных препаратов в российской аптечной рознице с долей 1,95%. На втором месте находится «Семавик» компании Герофарм с 12,63 млрд рублей, на третьем — «Седжаро» той же компании с 12,28 млрд.
Этот сдвиг имеет глобальный контекст. Быстрое распространение препаратов класса GLP-1 для лечения сахарного диабета 2 типа и ожирения стало одним из наиболее заметных изменений мирового фармрынка последних лет. IQVIA относит эндокринологию к направлениям с особенно высокой динамикой использования лекарств и отмечает быстрое распространение GLP-1-препаратов после появления показаний для лечения ожирения.
Однако российские данные АЛЬФАРМ описывают денежную структуру аптечных продаж, а не число пациентов, клинические исходы или долю людей, получающих препараты строго по определённому показанию. Поэтому рыночное лидерство нельзя автоматически превращать в вывод о клиническом предпочтении одного действующего вещества перед другим.
Денежные рейтинги показывают не только масштаб компаний, но и изменение терапевтического спроса
В розничном рейтинге производителей лекарств первое место занимает «Нижфарм» с продажами 44,17 млрд рублей и долей 3,49%. Следом идут «Сервье» — 42,62 млрд и «Промомед ГК» — 40,02 млрд рублей.
Особенно заметна динамика «Промомед ГК»: продажи выросли на 201%, а компания поднялась на 23 позиции. На уровне отдельных брендов в отчёте одновременно присутствуют «Тирзетта» и «Велгия», что связывает корпоративную динамику с быстро меняющимся рынком метаболической терапии.
Государственный сегмент выглядит иначе. Здесь по стоимости поставок лидирует AstraZeneca с 55,53 млрд рублей, за ней следуют Roche с 54,47 млрд и Novartis с 43,24 млрд. Различие рейтингов ещё раз показывает, почему российский фармрынок нельзя анализировать как единый канал: розничный спрос населения и бюджетное финансирование формируют разные продуктовые и корпоративные структуры.
Читайте также на АПТЕКИУМ:
- Российский аптечный рынок 2026: рубли растут, упаковки сокращаются
- Российский фармритейл растёт за счёт цены, а не упаковок
Контекст рынка и отрасли:
Для пациента важна не выручка рынка, а доступность нужной терапии
Главное практическое следствие этих данных находится за пределами корпоративных рейтингов. Одновременный рост расходов и снижение количества упаковок означает, что денежная динамика всё меньше подходит для ответа на простой вопрос: стало ли лекарств физически доступно больше.
Для аптечных сетей ситуация повышает значение экономики конкретной точки. Количество аптек продолжает расти, тогда как выручка сопоставимых объектов прибавляет значительно медленнее совокупного рынка. Это усиливает давление на эффективность сети, ассортимент и выбор локаций.
Для производителей особенно важна скорость изменения терапевтической структуры. Российский сегмент GLP-1 показывает, насколько быстро новый класс или новое действующее вещество может изменить не только рейтинг брендов, но и положение компаний на всём коммерческом рынке.
Для государства ключевой сигнал другой: государственный канал в 2026 году не просто увеличивает расходы, но и наращивает натуральные поставки. При этом OECD показывает, что растущая роль государственного и больничного финансирования дорогостоящих лекарств — часть более широкой международной задачи: системам здравоохранения приходится одновременно расширять доступ к новым терапиям и контролировать устойчивость бюджетов.
Есть и существенное ограничение анализа. Отчёт АЛЬФАРМ описывает продажи и поставки, но сам по себе не позволяет установить причины каждого изменения. Для ответа на вопрос, какая часть денежного роста связана с ценами, какая — со сменой продуктовой структуры, а какая — с появлением новых дорогостоящих препаратов, необходим дополнительный анализ сопоставимых цен, ассортимента и терапевтических категорий.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- АЛЬФАРМ — Анализ фармацевтического рынка, YTD’8 2026
- IQVIA Institute — Global Medicine Spending to Reach $2.3 Trillion by 2028 as More Patients Get Access to Better Therapies
- IQVIA Institute — The Global Use of Medicines 2024
- OECD — Health at a Glance 2025: Pharmaceutical expenditure
- OECD — Health at a Glance 2025: Pharmaceutical consumption