Headway январь–сентябрь 2026 года: Госзакупки энтерального питания в России выросли на 9% в 2026 году
Энтеральное питание выходит из узкой клинической ниши: российские госзакупки выросли до 11,64 млрд рублей
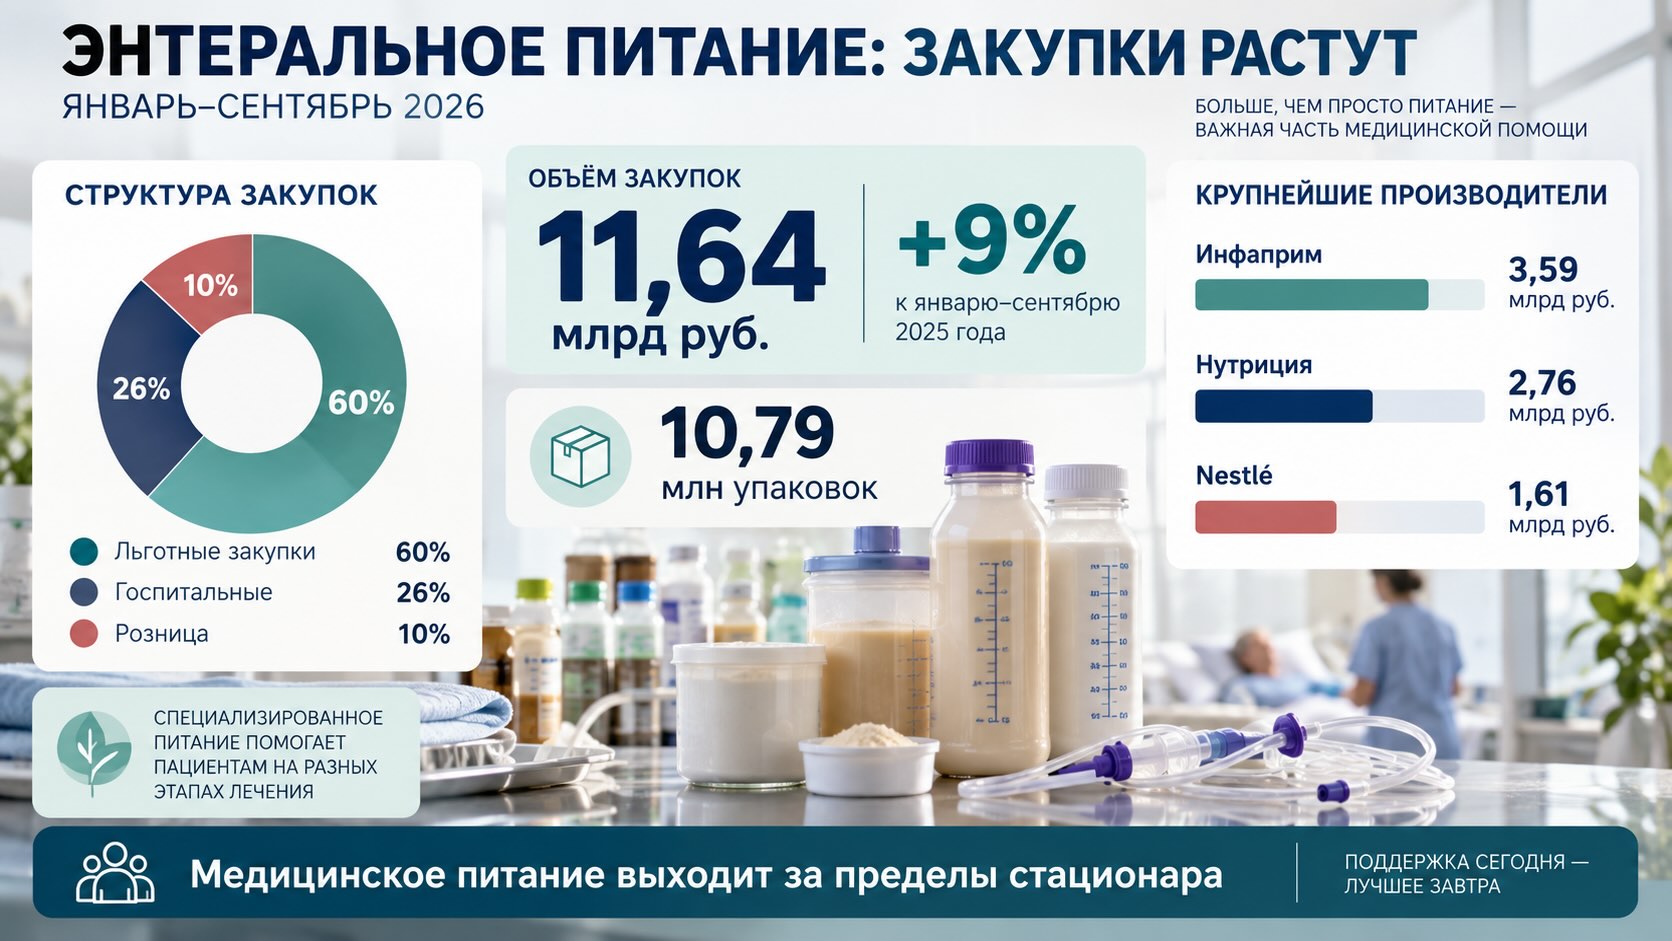
За январь–сентябрь 2026 года российские закупки энтерального и лечебного питания достигли 11,64 млрд рублей — на 9% больше, чем годом ранее. Но важнее самой динамики структура рынка: 60% приходится на льготное обеспечение, а среди наиболее крупных торговых наименований оказались не только универсальные питательные смеси, но и дорогостоящие специализированные продукты для редких наследственных заболеваний. Российские данные отражают более широкую тенденцию: медицинское питание всё заметнее становится самостоятельной частью терапии и долгосрочного ухода за пациентами.
Рынок растёт уже несколько лет, но 2026 год добавляет важную деталь
По данным Headway Company, за первые девять месяцев 2026 года объём закупок энтерального и лечебного питания в России составил 11,64 млрд рублей против 10,66 млрд за аналогичный период 2025-го. Рост в денежном выражении — около 9%. За этот период было закуплено 10,79 млн упаковок.
Это продолжение более длительной тенденции. За весь 2021 год объём закупок составлял 8,62 млрд рублей, в 2022-м — 10,65 млрд, в 2023-м — 13,19 млрд, в 2024-м — 13,77 млрд, а в 2025 году достиг 15,08 млрд рублей. Таким образом, за четыре года денежный объём закупок увеличился примерно на три четверти.
Однако сравнивать отдельные годы только по сумме контрактов недостаточно. Рост расходов может отражать одновременно изменение числа пациентов, структуры назначений, цен, доли более специализированных продуктов и условий закупок. Показатель в рублях сам по себе не позволяет определить, какая часть роста связана с увеличением физического потребления.
Особенно показательна динамика сопоставимых девятимесячных периодов. В январе–сентябре 2021 года закупки составляли 5,89 млрд рублей, в 2022-м — 7,27 млрд, в 2023-м — 9,41 млрд. В 2024 году произошло снижение до 8,34 млрд, после чего рынок вырос до 10,66 млрд в 2025-м и 11,64 млрд рублей в 2026 году.
«Энтеральное питание» объединяет продукты с очень разными задачами
За рыночной категорией скрывается гораздо больше, чем привычное представление о питании через зонд. В базе Headway Company в неё включены смеси для лечебного и детского питания, а также сухие белковые композитные смеси. Поэтому денежный объём этой категории нельзя автоматически приравнивать к классическому энтеральному зондовому питанию в клиническом смысле.
В международной клинической терминологии энтеральное питание означает доставку питательных веществ через желудочно-кишечный тракт. Оно может включать зондовое питание, тогда как пероральная нутритивная поддержка используется у пациентов, которые способны безопасно принимать пищу через рот, но не получают обычным рационом необходимого количества энергии или питательных веществ.
Принципиальная граница проходит между энтеральным и парентеральным питанием. При энтеральном сохраняется использование функционирующего желудочно-кишечного тракта; при парентеральном необходимые вещества поступают непосредственно в кровоток. Например, рекомендации NICE предлагают рассматривать зондовое энтеральное питание у пациентов с недостаточностью питания или риском её развития, если обычное питание недостаточно или небезопасно, но желудочно-кишечный тракт функционирует.
Это не просто способ дать человеку дополнительные калории. Недостаточность питания может сопровождать онкологические заболевания, тяжёлые неврологические нарушения, нарушения глотания, хирургические вмешательства, заболевания желудочно-кишечного тракта и многие хронические состояния. В других ситуациях специализированная смесь фактически становится частью лечения наследственного нарушения обмена веществ.
Льготное обеспечение формирует 60% закупок
Самая важная особенность российских данных 2026 года — структура спроса. На льготные закупки приходится около 60% денежного объёма, на госпитальные — 26%, ещё около 10% Headway Company относит к рознице в своей структуре анализируемых закупок.
Это существенно меняет представление о рынке. Его нельзя рассматривать исключительно как больничную категорию, связанную с реанимацией, хирургией или зондовым питанием. Значительная часть государственных расходов следует за пациентом за пределы стационара.
Именно здесь медицинское питание сближается по экономической логике с лекарственной терапией хронических заболеваний. Если специализированный продукт необходим постоянно, ключевым становится не только его наличие в конкретной больнице, но и непрерывность обеспечения после выписки или при амбулаторном лечении.
Такой переход характерен не только для России. Международные системы здравоохранения всё больше рассматривают нутритивную поддержку как процесс, который должен продолжаться между стационаром, амбулаторным наблюдением, учреждениями длительного ухода и домом пациента. Это особенно важно на фоне старения населения и роста числа людей, длительно живущих с онкологическими, неврологическими и другими хроническими заболеваниями.
Инфаприм лидирует, но рынок сочетает российских и глобальных производителей
По данным Headway Company за январь–сентябрь 2026 года, крупнейшим производителем в анализируемом сегменте стал «Инфаприм» с объёмом закупок 3,59 млрд рублей. На втором месте «Нутриция» — 2,76 млрд рублей, на третьем Nestlé — 1,61 млрд рублей. Далее следуют Fresenius с 771,83 млн и Hero España с 348,96 млн рублей.
Таким образом, рынок одновременно включает крупного российского производителя и международные компании, для которых медицинское питание является частью глобального бизнеса клинической нутриции.
На мировом рынке круг ведущих производителей во многом тот же. В различных сегментах клинического и энтерального питания конкурируют Abbott, Nestlé Health Science, «Нутриция», входящая в Danone, Fresenius Kabi и другие компании.
И конкуренция постепенно смещается от выпуска одной универсальной питательной смеси к формированию широких портфелей: стандартные продукты, высокобелковые и высококалорийные формулы, смеси с пищевыми волокнами, продукты для отдельных заболеваний и возрастных групп, а также питание для домашнего применения.
Показателен пример «Нутриции»: в 2024 году компания представила обновлённую основную линейку Nutrison, а дальнейшее расширение бизнеса медицинского питания Danone включало приобретения компаний, специализирующихся на современных формулах для энтерального и перорального питания. Это показывает, что крупные производители рассматривают клиническую нутрицию как долгосрочное направление, а не как периферийную продуктовую категорию.
Один рейтинг торговых наименований показывает две совершенно разные экономики
На первом месте среди торговых наименований в российских закупках за девять месяцев 2026 года находится «Нутризон Эдванст Нутридринк» — 534,71 млн рублей при 475 271 закупленной упаковке. Второе место занимает «Нутриэн Стандарт» — 501,26 млн рублей и 836 609 упаковок.
Но уже третья позиция показывает, почему анализировать этот рынок только по количеству упаковок опасно. На «Нутриген 70-phe Премиум» пришлось 420,36 млн рублей при всего 35 492 упаковках.
Ещё выразительнее выглядит PKU Nutri 2 Energy: 336,85 млн рублей при 20 840 упаковках. В десятку входит и «МЕВАЛИА PKU МОУШН» — 195,84 млн рублей при 111 737 упаковках.
Аббревиатура PKU означает фенилкетонурию — наследственное нарушение обмена аминокислоты фенилаланина. При классической фенилкетонурии диетотерапия с контролируемым содержанием фенилаланина является важнейшей частью длительного лечения, а специализированные аминокислотные продукты позволяют обеспечивать организм белковыми компонентами без обычной нагрузки фенилаланином.
Поэтому высокая денежная позиция продукта при относительно небольшом числе упаковок не обязательно означает необычно высокую торговую наценку. Речь может идти о принципиально другой категории специализированного питания, рассчитанного на небольшую группу пациентов и имеющего иную стоимость единицы продукции.
Российские клинические рекомендации по классической фенилкетонурии действительно перечисляют специализированные продукты, включая «Нутриген PREMIUM 70-phe», для соответствующих возрастных групп пациентов.
Получается, что единый рейтинг Headway Company фактически объединяет два разных типа спроса: массовую нутритивную поддержку и значительно более узкое специализированное лечебное питание при заболеваниях обмена веществ.
Рост медицинского питания — часть глобального изменения отношения к недостаточности питания
Мировая тенденция шире российского рынка государственных закупок. Недостаточность питания всё чаще рассматривается не как второстепенное следствие тяжёлой болезни, а как самостоятельный фактор, способный влиять на восстановление, осложнения, функциональное состояние пациента и потребность в медицинской помощи.
NICE, например, рекомендует проводить скрининг риска недостаточности питания у госпитализированных пациентов и рассматривать нутритивную поддержку при объективных признаках недостаточности питания или существенном риске её развития. Поддержка может включать изменение обычного рациона, специализированные пероральные смеси, энтеральное зондовое или парентеральное питание — в зависимости от состояния пациента.
Экономический аспект также имеет значение. Систематический обзор экономических исследований энтерального медицинского питания при связанной с заболеваниями недостаточности питания показал, что нутритивная поддержка способна иметь экономическую ценность для системы здравоохранения. Но авторы одновременно подчёркивали ограниченность и неоднородность доступной экономической доказательной базы.
Именно поэтому рост продаж или закупок медицинского питания нельзя автоматически трактовать как доказательство улучшения лечения. Более высокий бюджет имеет клинический смысл только тогда, когда пациенты правильно выявляются, продукт соответствует их потребностям, назначение сопровождается наблюдением, а питание действительно используется в необходимом объёме и достаточно долго.
Читайте также на АПТЕКИУМ:
- Госгарантии на лечебное питание форсируют создание регулируемого рынка
- HEADWAY: Тендерные закупки лекарств ускорились за счёт дорогой терапии
Контекст рынка и отрасли:
Государству приходится закупать не «еду», а всё более персонализированную терапевтическую поддержку
Российская структура закупок показывает практическое следствие этой трансформации особенно хорошо. Когда 60% денежного объёма приходится на льготное обеспечение, вопрос доступности лечебного питания становится вопросом непрерывности медицинской помощи.
Для пациента с временной недостаточностью питания смесь может быть частью периода восстановления. Для человека с тяжёлым нарушением глотания потребность может сохраняться значительно дольше. А при некоторых наследственных нарушениях обмена специализированное питание способно оставаться необходимым годами.
Для системы здравоохранения это создаёт другую модель планирования. Недостаточно рассчитать число койко-дней и потребность стационаров: приходится прогнозировать длительный амбулаторный спрос, учитывать небольшие группы пациентов с очень дорогими специализированными продуктами и обеспечивать стабильность поставок.
Для производителей это также меняет рынок. Конкуренция идёт уже не только вокруг цены стандартной смеси. Значение приобретают ширина специализированного ассортимента, клиническая доказательная база, возрастные формулы, продукты для отдельных заболеваний, удобство применения дома и способность обеспечить устойчивые поставки в государственных программах.
Питание постепенно перестаёт восприниматься системой здравоохранения исключительно как обеспечение базовой потребности пациента и становится дифференцированным медицинским инструментом.
При этом данные Headway Company требуют аккуратной интерпретации. Это статистика закупок, а не эпидемиологическое исследование: она не показывает непосредственно число пациентов, распространённость недостаточности питания или клинические исходы. Кроме того, объединение в одной аналитической категории разных типов лечебного и специализированного питания означает, что изменение общей суммы может быть вызвано изменением структуры закупаемых продуктов, а не только ростом числа потребителей.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company — аналитический обзор рынка тендерных закупок энтерального/лечебного питания и описание методики мониторинга
- NICE — Nutrition support for adults: oral nutrition support, enteral tube feeding and parenteral nutrition
- PubMed — ESPEN guidelines on definitions and terminology of clinical nutrition
- PubMed — The economic value of enteral medical nutrition in the management of disease-related malnutrition: a systematic review
- Нутриция — «Нутризон Эдванст Нутридринк», специализированный продукт для лечебного питания