RNC Pharma 15 октября 2026: Российский фармрынок 9 месяцев
Российский фармрынок растёт без увеличения продаж упаковок: дорогие препараты меняют структуру рынка
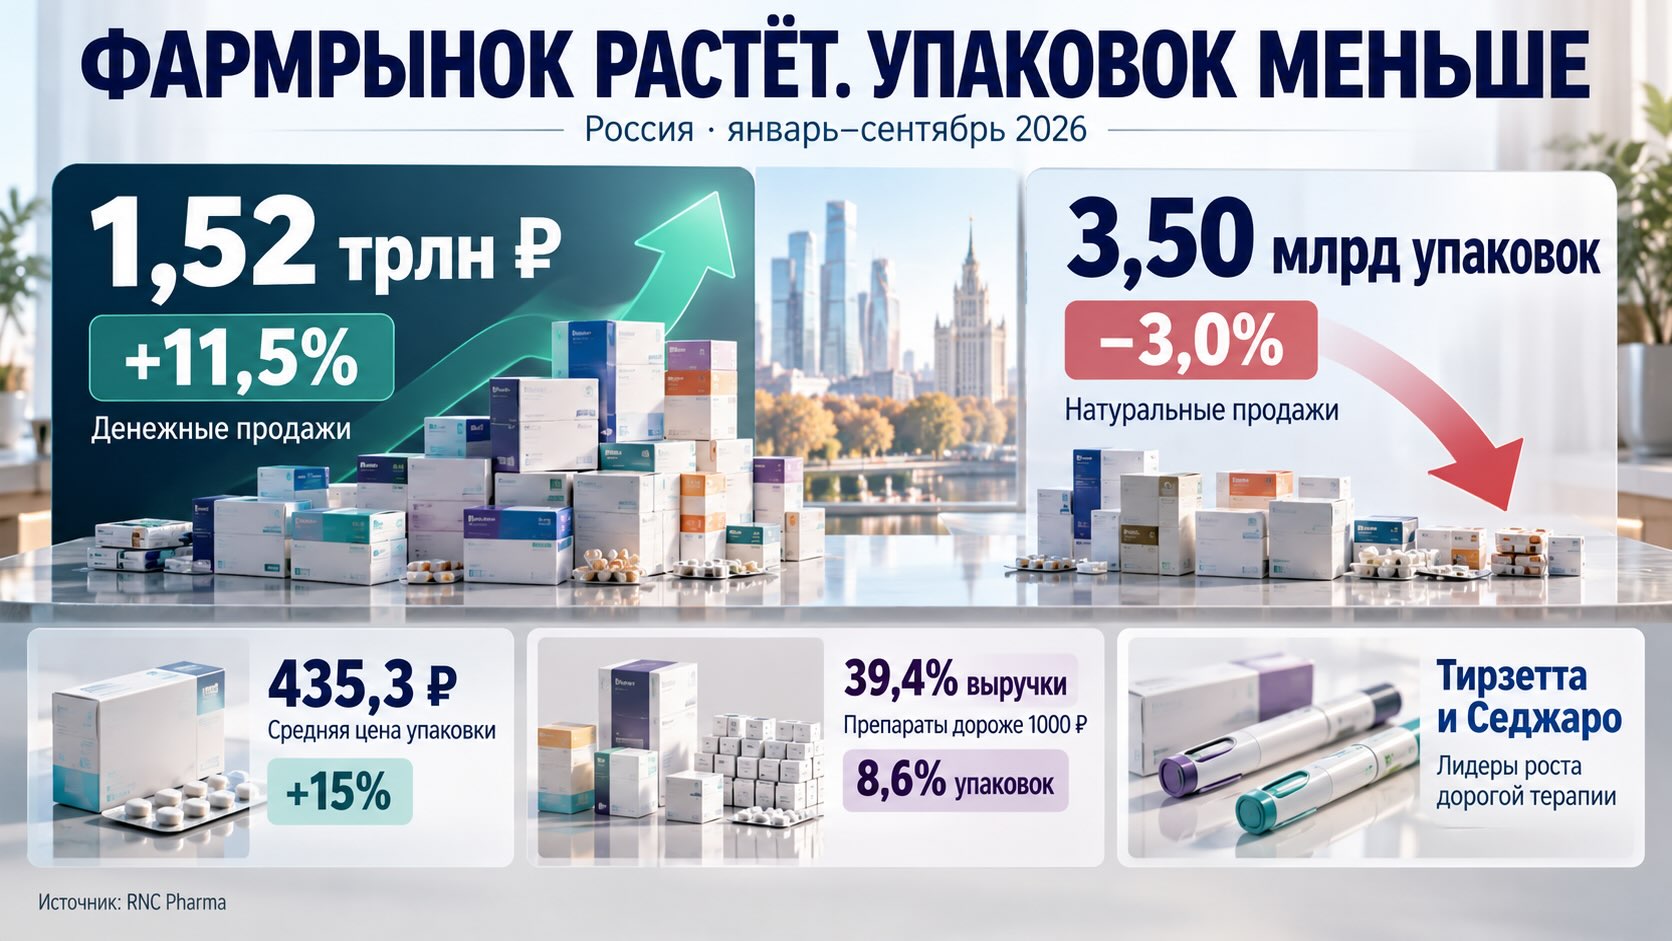
Российский розничный фармрынок за девять месяцев 2026 года достиг 1,52 трлн рублей, увеличившись на 11,5% относительно аналогичного периода прошлого года. Однако количество проданных упаковок лекарств сократилось на 3%, до 3,50 млрд. Согласно аналитическому отчёту RNC Pharma, средняя стоимость упаковки выросла на 15%, а препараты дороже 1000 рублей обеспечили почти 40% денежного оборота. Одним из наиболее заметных факторов изменения структуры рынка стало быстрое увеличение продаж препаратов на основе тирзепатида и семаглутида. Российские показатели отражают более широкую международную тенденцию: развитие фармрынка всё сильнее зависит не только от количества используемых лекарств, но и от изменения стоимости и состава терапии.
Выручка увеличивается, хотя упаковок продаётся меньше
На первый взгляд результаты российского фармрынка выглядят противоречиво. Аптеки продают меньше лекарственных упаковок, но получают существенно большую выручку.
По данным RNC Pharma, за январь–сентябрь 2026 года:
- Денежный объём розничных продаж лекарств достиг 1,52 трлн рублей, увеличившись на 11,5%.
- Натуральный объём сократился на 3%, до 3,50 млрд упаковок.
- Средняя стоимость реализованной упаковки составила 435,3 рубля, увеличившись на 15%.
Такое сочетание показателей означает, что рост денежного оборота обеспечивается не увеличением количества проданных упаковок, а повышением средней стоимости реализуемого товара.
Важная особенность заключается в том, что речь идёт именно о стоимости средней проданной упаковки, а не обязательно об одинаковом повышении цен на все лекарства.
Рынок может увеличиваться в денежном выражении даже при стабильных ценах на отдельные препараты, если покупатели начинают приобретать большую долю дорогостоящих лекарств.
Кроме того, упаковка не является универсальной единицей потребления терапии. Препараты различаются количеством доз, продолжительностью курса и режимом применения. Поэтому сокращение числа упаковок само по себе не позволяет определить, уменьшилось ли количество пациентов, продолжительность лечения или реальное потребление действующих веществ.
Отрицательная натуральная динамика зафиксирована во всех федеральных округах России. При этом максимальный рост денежного оборота наблюдался в Северо-Кавказском федеральном округе (+14,2%), а среди отдельных регионов — в Москве и Краснодарском крае (по +13,2%).
Это указывает на общенациональный характер расхождения между денежными и натуральными показателями, хотя его конкретные причины могут различаться между регионами.
Средняя упаковка подорожала на 15%, но лекарственная инфляция оказалась значительно ниже
Одна из наиболее важных деталей отчёта RNC Pharma — различие между увеличением средней стоимости упаковки и собственно инфляцией лекарственных цен.
За первые девять месяцев 2026 года средняя стоимость проданной упаковки выросла на 15%.
Однако рассчитанный RNC Pharma показатель лекарственной инфляции за сентябрь составил 6,53%, тогда как показатель Росстата — 7,97%.
Это разные экономические характеристики.
Инфляционный индекс оценивает изменение цен на сопоставимый набор товаров. RNC Pharma использует индекс Ласпейреса — метод, позволяющий оценивать изменение цен при фиксированной структуре весов товаров.
Средняя стоимость упаковки, напротив, зависит одновременно от цен и от того, какие именно препараты покупают.
Например, если продажи относительно дешёвых лекарств сокращаются, а дорогостоящих увеличиваются, средняя стоимость упаковки может заметно вырасти даже без сопоставимого повышения цен на каждый препарат.
Разница между ростом средней стоимости упаковки на 15% и инфляционным показателем RNC Pharma в 6,53% указывает на существенную роль изменения структуры продаж.
Однако по этим двум цифрам нельзя точно определить, какая часть увеличения средней стоимости обусловлена повышением цен, а какая — перераспределением спроса. Для этого необходим подробный анализ сопоставимых препаратов, дозировок и товарных групп.
Различие между оценками инфляции RNC Pharma и Росстата также требует учитывать особенности используемых наборов товаров, весов и статистических методик.
Менее 9% упаковок формируют почти 40% лекарственного оборота
Структура российского фармрынка по ценовым категориям показывает, насколько сильно меняется экономическое значение дорогостоящих препаратов.
За первые девять месяцев 2026 года лекарства стоимостью более 1000 рублей за упаковку обеспечили 39,4% денежного объёма рынка.
При этом на них приходилось только 8,6% проданных упаковок.
Годом ранее соответствующие показатели составляли 34,1% и 6,8%.
Таким образом, всего за год доля дорогого сегмента увеличилась на 5,3 процентного пункта в денежном выражении и на 1,8 процентного пункта в натуральном.
На другом полюсе находятся препараты стоимостью менее 100 рублей.
Они обеспечивают 22,6% количества проданных упаковок, но формируют лишь 3,1% денежного оборота.
Получается, что значительная часть физических продаж приходится на недорогие лекарства, тогда как денежные результаты рынка всё сильнее определяются сравнительно небольшой частью дорогостоящего ассортимента.
Параллельно увеличивается роль рецептурных препаратов.
Их доля в денежном объёме розничных продаж выросла с 57,4% за первые три квартала 2025 года до 60,1% за аналогичный период 2026 года.
В натуральном выражении доля рецептурных препаратов составляет 44,8%.
Это означает, что рецептурный ассортимент обеспечивает существенно большую долю выручки, чем количества реализованных упаковок.
Подобная структура имеет важные последствия для производителей и аптечных организаций. Денежный результат всё меньше зависит исключительно от массовости продаж и всё больше — от терапевтического ассортимента и стоимости отдельных категорий препаратов.
Тирзетта и Седжаро: как тирзепатид меняет расстановку сил
Наиболее заметные изменения в рейтинге лекарственных брендов связаны с препаратами, применяемыми при сахарном диабете 2 типа и для контроля массы тела.
Первое место по денежному объёму розничных продаж занимает Тирзетта компании «Промомед».
Доля препарата составляет 1,99% всего российского розничного рынка лекарств. По сравнению с январём–сентябрём 2025 года продажи бренда в рублях увеличились в 13 раз.
На втором месте находится Седжаро компании «Герофарм».
Его доля достигла 1%, а денежный объём продаж увеличился в 18 раз.
Оба препарата содержат тирзепатид — вещество, воздействующее одновременно на рецепторы двух кишечных гормонов: глюкагоноподобного пептида-1 (ГПП-1) и глюкозозависимого инсулинотропного полипептида (ГИП).
Эти гормональные сигналы участвуют в регуляции уровня глюкозы, секреции инсулина, аппетита и энергетического обмена.
Тирзепатид помогает улучшать контроль глюкозы и способствует снижению массы тела у пациентов с соответствующими медицинскими показаниями.
Третье место в рейтинге занимает Семавик компании «Герофарм», содержащий семаглутид, с долей 0,94%.
На девятой позиции находится Велгия компании «Промомед», также содержащая семаглутид, с долей 0,57%.
Семаглутид действует преимущественно через рецепторы ГПП-1, влияя на секрецию инсулина, чувство насыщения и потребление пищи.
Совокупная доля этих четырёх брендов составляет приблизительно 4,5% денежного объёма российского розничного фармрынка.
В пересчёте на общий оборот это около 68,5 млрд рублей за девять месяцев.
Особенно показательно, что только два бренда тирзепатида — Тирзетта и Седжаро — обеспечивают почти 3% всех розничных продаж лекарств в денежном выражении.
Это значительная концентрация оборота в сравнительно новой терапевтической категории.
Однако такие показатели не означают, что соответствующая доля пациентов получает эти препараты. Данные отражают денежные продажи, а не количество пациентов или курсов лечения.
Кроме того, быстрый рост новых брендов частично объясняется низкой базой сравнения, а не исключительно увеличением спроса среди ранее не лечившихся пациентов.
«Промомед» вошёл в тройку лидеров, но традиционные производители сохраняют позиции
Расширение продаж препаратов тирзепатида и семаглутида заметно изменило конкурентную структуру российского фармрынка.
По итогам первых девяти месяцев 2026 года денежный объём розничных продаж препаратов группы «Промомед» увеличился на 232% относительно аналогичного периода предыдущего года.
Компания заняла третье место среди корпораций-производителей с долей 3,12%.
Первые две позиции сохранили «Нижфарм Групп» и группа «Сервье», включая «Эгис». Доля каждой составляет около 3,28%.
Рост «Промомед» особенно интересен с экономической точки зрения.
Компания смогла существенно изменить положение на рынке благодаря развитию портфеля в быстрорастущей терапевтической области.
При этом лидерство по денежному объёму не обязательно совпадает с лидерством по количеству упаковок.
Например, по натуральному объёму продаж среди производителей лидирует «Фармстандарт» с долей 5,55%.
Таким образом, фармацевтические компании могут занимать совершенно разные позиции в зависимости от того, оценивается ли рынок по количеству упаковок или по стоимости реализованных препаратов.
Для понимания конкурентной среды необходимо учитывать оба показателя.
Международный фармрынок движется к более дорогой терапии, но не обязательно к сокращению потребления
Изменения российского фармрынка происходят на фоне более масштабной перестройки мировой фармацевтической индустрии.
В опубликованном в феврале 2026 года исследовании Global Medicine Use Trends 2026 аналитическая компания IQVIA прогнозирует увеличение мировых расходов на лекарственные препараты до более чем 2,6 трлн долларов к 2030 году.
Ожидаемый среднегодовой рост денежного объёма рынка составляет 5–8%.
Оценка учитывает стоимость лекарств при приобретении у производителей до некоторых скидок и возвратов. Поэтому её нельзя напрямую сопоставлять с российской розничной выручкой, включающей торговые наценки и НДС.
Среди основных направлений, обеспечивающих глобальный рост расходов, IQVIA выделяет онкологию, иммунологию, сахарный диабет и ожирение.
При этом в международном масштабе ожидается дальнейшее увеличение не только стоимости, но и объёмов применения лекарств.
Согласно прогнозу IQVIA, к 2030 году мировое использование препаратов приблизится к 4 трлн установленных суточных доз.
Установленная суточная доза — стандартизированная статистическая единица, применяемая для анализа потребления лекарств. Она не равна упаковке и не обязательно совпадает с фактической дозировкой конкретного пациента.
Это принципиальное различие.
В России количество реализованных упаковок сокращается, тогда как на глобальном уровне IQVIA ожидает увеличения использования лекарственных препаратов.
Следовательно, российскую отрицательную натуральную динамику нельзя автоматически считать универсальной мировой тенденцией.
Общим является другой процесс: изменение структуры терапии в пользу лекарств с более высокой стоимостью.
Долгосрочные данные Организации экономического сотрудничества и развития (ОЭСР) также показывают рост применения препаратов для лечения хронических заболеваний.
Между 2013 и 2023 годами потребление противодиабетических лекарств в странах ОЭСР увеличилось в среднем примерно на 50%, а препаратов для снижения концентрации липидов — почти на 65%.
Эта динамика связана с распространённостью хронических заболеваний, изменениями клинической практики и расширением терапевтических возможностей.
Препараты против ожирения становятся самостоятельной силой мировой фарминдустрии
Особенно выраженные изменения наблюдаются в терапии ожирения.
Согласно опубликованному в апреле 2026 года анализу IQVIA, мировой рынок рецептурных препаратов для лечения ожирения достиг в 2025 году приблизительно 66 млрд долларов в ценах по прейскурантам производителей.
На 2026 год компания прогнозировала увеличение показателя до 92 млрд долларов.
Это прогноз, а не установленный итог текущего года.
Распространение семаглутида, тирзепатида и других препаратов этого направления меняет не только коммерческие показатели производителей, но и медицинские представления о лечении ожирения.
В декабре 2025 года Всемирная организация здравоохранения впервые выпустила глобальные рекомендации по использованию терапии на основе ГПП-1 при ожирении.
ВОЗ рассматривает ожирение как хроническое заболевание, требующее комплексного и зачастую длительного лечения.
Рекомендации по применению соответствующих препаратов носят условный характер. Это связано с необходимостью учитывать долгосрочную безопасность, стоимость, устойчивость результата и возможности систем здравоохранения.
Существенными остаются вопросы побочных эффектов, противопоказаний, сохранения достигнутого снижения массы тела после прекращения терапии и доступности лечения.
Поэтому увеличение продаж препаратов нельзя автоматически интерпретировать как пропорциональное улучшение здоровья населения.
Коммерческая динамика показывает расширение рынка, но не заменяет клинические данные о результатах лечения.
Аптек становится больше, а нагрузка на расходы пациентов требует отдельного анализа
Помимо изменения структуры лекарственных продаж, отчёт RNC Pharma фиксирует расширение российской аптечной инфраструктуры.
По предварительным данным, в сентябре 2026 года в России работало в среднем 88,14 тыс. аптечных учреждений.
Это на 1,68 тыс. больше, чем годом ранее.
Доля аптечных учреждений, входящих в сети, достигла 89,3%.
Одновременно увеличивается средний чек.
В сентябре 2026 года его величина по общему аптечному ассортименту, включая лекарства и парафармацевтику, составила 908,7 рубля — на 15,6% больше, чем годом ранее.
Парафармацевтика в данном случае включает товары аптечного ассортимента, не относящиеся к лекарственным препаратам.
Среднедушевой месячный объём розничных продаж лекарств составил 1222,9 рубля, а парафармацевтики — 284,6 рубля.
Однако эти показатели требуют осторожной интерпретации.
Среднедушевой объём рассчитывается путём распределения общего денежного оборота на население. Он не означает, что каждый человек действительно потратил соответствующую сумму.
Кроме того, по данным отчёта нельзя определить, какая часть расходов была оплачена непосредственно пациентами, а какая — другими плательщиками.
Международный опыт показывает, насколько важным может быть этот вопрос.
По данным ОЭСР, в 2023 году государственные программы и обязательное медицинское страхование финансировали в среднем около 60% расходов на розничные лекарства в странах организации.
Остальная часть в значительной степени приходилась на прямые платежи населения, включая доплаты.
Системы финансирования лекарственного обеспечения существенно различаются между странами. Поэтому одинаковое увеличение стоимости терапии может иметь разные последствия для пациентов в зависимости от того, кто оплачивает лечение.
Для оценки реальной доступности препаратов необходимо анализировать не только цены и аптечный оборот, но и страховое покрытие, наличие более дешёвых терапевтических альтернатив и продолжительность необходимого лечения.
Читайте также на АПТЕКИУМ:
- Аптечный рынок 2026 ускоряет консолидацию и уходит в digital
- Аптечный рынок России растёт в рублях, но теряет упаковки
Контекст рынка и отрасли:
Рост стоимости терапии меняет экономику фармацевтического рынка
Из представленных данных следуют несколько важных вопросов для дальнейшего развития отрасли.
Первый касается производителей.
Быстрое развитие отдельных терапевтических направлений показывает, что вывод препарата на перспективный рынок способен значительно изменить конкурентные позиции компании.
Однако столь высокая зависимость роста от нескольких быстрорастущих брендов одновременно создаёт риски.
По мере расширения конкуренции, появления альтернативных препаратов и изменения цен темпы роста могут замедляться.
Второй вопрос связан с аптечной розницей.
Увеличение доли дорогостоящих препаратов повышает денежный оборот, но не обязательно означает сопоставимый рост прибыльности аптек.
Маржинальность зависит от закупочных цен, торговых наценок, расходов на логистику, условий работы с поставщиками и структуры ассортимента.
Поэтому увеличение выручки на 11,5% нельзя интерпретировать как аналогичный рост прибыли аптечных организаций.
Третий вопрос касается системы здравоохранения.
Если расходы всё сильнее концентрируются в отдельных дорогостоящих терапевтических категориях, возникает необходимость оценивать их клиническую и экономическую эффективность.
Значение имеет не только стоимость упаковки, но и стоимость полного курса лечения, его продолжительность и влияние на риск осложнений, госпитализаций и долгосрочные результаты.
Наконец, сокращение натурального объёма продаж требует самостоятельного исследования.
Оно может отражать изменение структуры лекарственного потребления, количества доз в упаковке, продолжительности терапии, сезонного спроса или доступности препаратов.
Представленный отчёт фиксирует изменение показателя, но не позволяет достоверно установить вклад каждой из этих причин.
Именно поэтому следующие исследования рынка должны уделять больше внимания не только рублёвому обороту и количеству упаковок, но и объёму терапии в сопоставимых дозах, структуре лекарственного потребления и фактической стоимости лечения для пациентов.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Розничный сегмент российского фармрынка: итоги сентября и 1–3 кварталов 2026 года. Аналитический отчёт, 31 страница
- IQVIA Institute for Human Data Science. Global Medicine Use Trends 2026: Therapy Drivers, Spending Levels, and Policy Evolution. 11 февраля 2026 года
- IQVIA. The Outlook for Obesity from 2026 to 2030. 21 апреля 2026 года
- OECD. Health at a Glance 2025: Pharmaceutical Consumption. Данные о международной динамике потребления лекарств при хронических заболеваниях
- OECD. Health at a Glance 2025: Pharmaceutical Expenditure. Международные данные о расходах на лекарственные препараты и механизмах их финансирования