Как возраст покупателей и расположение связаны с рентабельностью аптек Москвы
Почему рост расходов на лекарства приносит аптекам разную прибыль
Рост расходов на здоровье расширяет аптечный рынок, но финансовый результат отдельных аптек зависит от состава покупателей, ассортимента, издержек и расположения. Исследование СберИндекса на московских данных показывает: обеспеченная аудитория не обязательно связана с более высокой рентабельностью, а поток посетителей торгового центра не гарантирует преимущества перед аптекой у дома. Для понимания этих результатов важно различать оборот, прибыль и долю прибыли в продажах.
За словом «наценка» в исследовании стоит рентабельность продаж
В исследовании, представленном 6 ноября 2026 года, СберИндекс использовал банковские данные за февраль-август 2025 и 2026 годов. Расчеты выполнены с помощью собственных структурных экономических моделей — инструментов, которые связывают наблюдаемые покупки с предположениями о поведении покупателей и продавцов.
Терминология требует пояснения. Под «наценкой» авторы понимают отношение прибыли от реализации товаров к выручке, то есть рентабельность продаж. Обычная торговая наценка рассчитывается иначе: разница между продажной и закупочной ценой делится на закупочную цену. Поэтому приведенные в исследовании проценты нельзя воспринимать как надбавку к стоимости конкретной упаковки.
Различие между выручкой и прибылью легко увидеть на условном примере. При выручке 1 млн рублей и рентабельности продаж 8% прибыль составляет 80 тыс. рублей. Если выручка увеличится до 1,2 млн рублей, а рентабельность снизится до 6%, прибыль составит 72 тыс. рублей. Оборот вырос на 20%, но прибыль сократилась на 10%.
Такое расхождение возможно, когда меняется состав продаж, усиливается ценовая конкуренция или увеличиваются расходы. Поэтому общий рост рынка сам по себе недостаточен для оценки устойчивости конкретной аптеки.
Более обеспеченная аудитория не обеспечила максимальную рентабельность
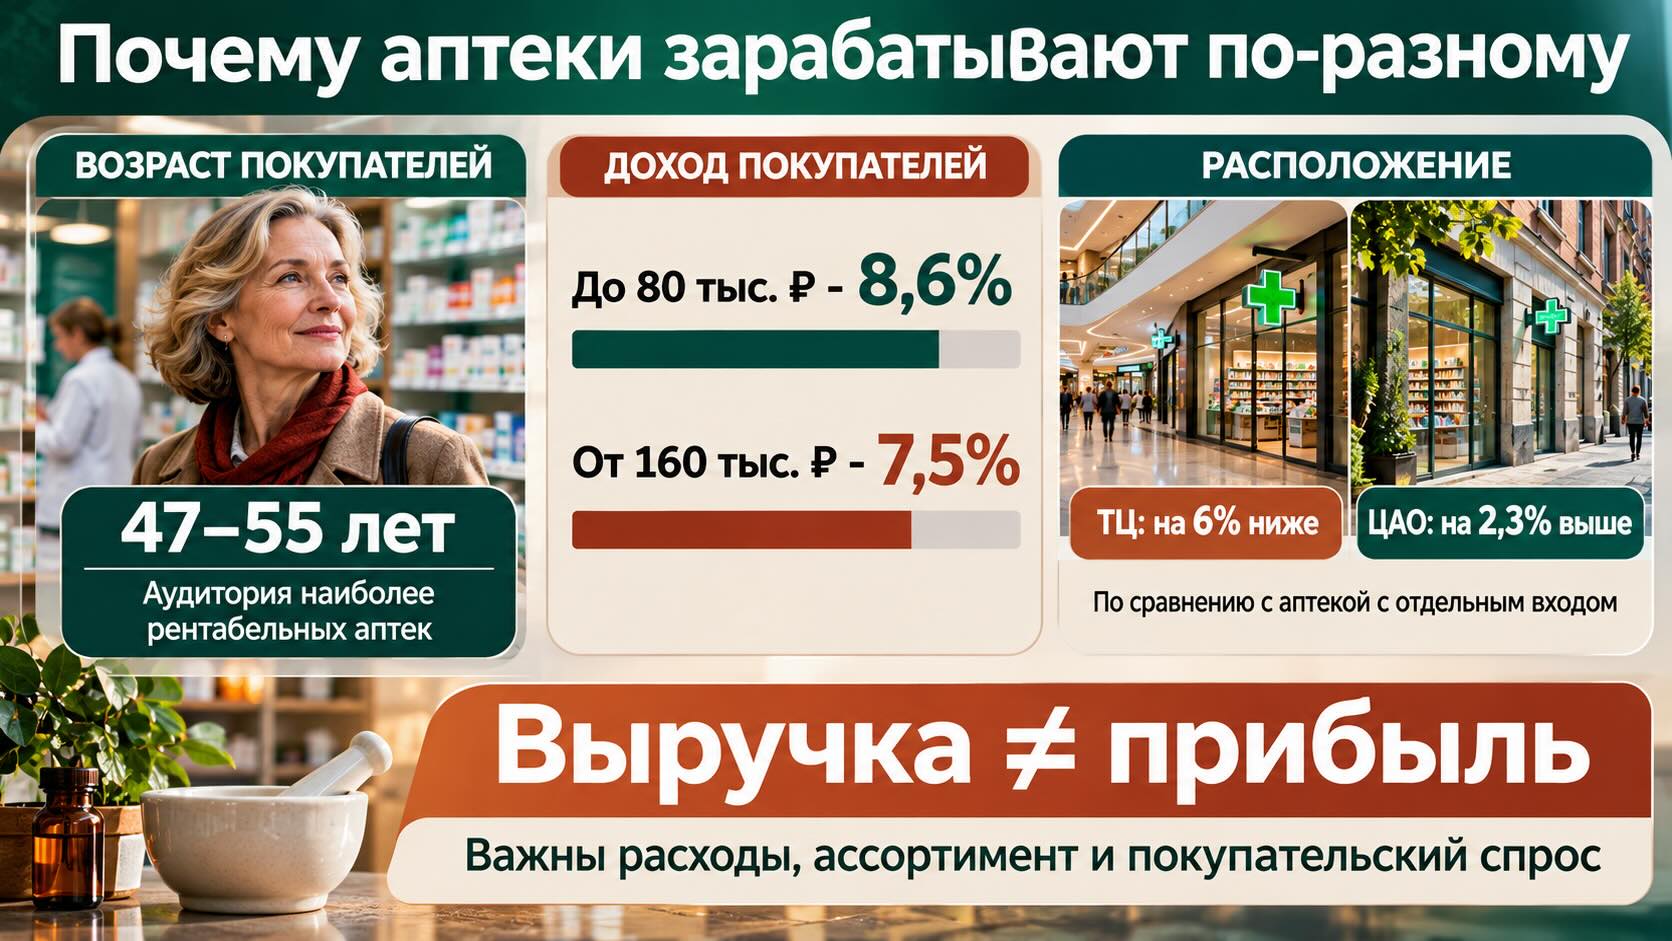
По расчетам СберИндекса, наиболее рентабельными оказались аптеки с аудиторией 47-55 лет. Показатель в этой группе варьировался от 7,5% до 8,8% в зависимости от доходов покупателей.
При этом более высокий доход не сопровождался более высокой рентабельностью. Среди приведенных авторами сегментов показатель для аудитории с доходом до 80 тыс. рублей в месяц составлял 8,6%, а для аудитории с доходом от 160 тыс. рублей — 7,5%.
Авторы предлагают рассматривать эти различия через состав покупок и чувствительность к цене. Лекарства с регулируемыми надбавками, биологически активные добавки и аптечная косметика дают разные возможности для заработка. Человек, регулярно приобретающий определенный препарат и сравнивающий предложения, может предъявлять к цене более жесткие требования независимо от своего достатка.
Следовательно, доход покупателя описывает лишь часть экономической картины. Для аптеки имеет значение, какие товары человек выбирает, насколько регулярно возвращается и как легко готов сменить место покупки.
Возрастной пик сместился на два года, а его причина остается гипотезой
За год средний возраст аудитории аптек с максимальной расчетной рентабельностью сместился с 51 года до 53 лет. Сам показатель в точке максимума изменился с 8,9% до 8,8%. Это характеристика клиентской базы аптек, а не доказательство того, что каждый 53-летний покупатель приносит больше прибыли.
СберИндекс связывает снижение рентабельности аптек с молодой аудиторией с расширением онлайн-предложения и готовностью покупателей отказаться от покупки при небольшом повышении цены. Экономический механизм понятен: когда сравнивать предложения проще, продавцу труднее удерживать более высокую цену на одинаковый товар. Однако в пресс-релизе это объяснение сформулировано как вероятное.
Зарубежные исследования подтверждают, что ценовые различия способны менять выбор между интернетом и обычной аптекой. Экономисты Гиссенского университета изучили введенный в Германии в 2020 году запрет онлайн-бонусов за рецептурные препараты для участников обязательного медицинского страхования. В работе, опубликованной в 2026 году, они оценили связанный с этим прирост продаж рецептурных препаратов в обычных аптеках в 1,42-1,67% по числу упаковок относительно сценария без запрета.
Немецкий результат помогает понять роль ценовой конкуренции между каналами продаж. Однако он не устанавливает причин московского возрастного сдвига: системы оплаты лекарств и условия исследования различаются.
Торговый центр уступает по рентабельности почти во всех изученных округах
По данным СберИндекса, в почти всех исследованных административных округах Москвы показатель рентабельности аптек в торговых центрах на 6% ниже, чем у аптек на первых этажах зданий с отдельным входом с улицы. Исключением стал Центральный административный округ: там показатель у аптек в торговых центрах выше на 2,3%.
Директор лаборатории «СберИндекс» Дарья Шведова объясняет это различиями в поведении покупателей. Торговый центр позволяет объединять несколько покупок и привлекает посетителей из других районов, особенно в центре Москвы. За его пределами преимущество может получать аптека рядом с домом, до которой не требуется специально ехать.
Для покупателя доступность складывается не только из цены. Значение имеют время в пути, наличие нужного препарата и возможность получить его сразу. Эти обстоятельства могут поддерживать спрос даже при наличии более дешевого предложения в другом месте.
При этом более высокая рентабельность не гарантирует большую прибыль в рублях. Аптека в торговом центре может компенсировать меньшую долю прибыли более высоким оборотом. Для сравнения двух конкретных помещений потребуются также данные об аренде, персонале, закупках и других расходах.
Английский опыт показывает значение расходов и модели оплаты
Проблема финансовой устойчивости аптек возникает и в системах, где значительную роль играет государственная оплата фармацевтических услуг. В опубликованном в 2025 году отчете Frontier Economics и IQVIA по заказу NHS England, Национальной службы здравоохранения Англии, 47% из 970 аптек, предоставивших соответствующие данные, имели отрицательный результат до учета процентов, налогов и амортизации — показатель EBITDA.
При этом расчет не включал централизованные расходы сетей и некоторые другие категории затрат. Полученные значения нельзя напрямую сопоставлять с модельной рентабельностью СберИндекса: различаются показатели, выборки и организация финансирования. Но английский пример показывает, почему наличие спроса и выполнение общественно значимой работы еще не обеспечивают финансовую устойчивость.
Для экономики аптеки принципиально, покрывают ли поступления стоимость закупок, обслуживания покупателей и поддержания работы. Увеличение объема деятельности помогает лишь в той мере, в какой приносит достаточный дополнительный доход.
Ассортимент и удобство нужно оценивать вместе с расходами
Из исследования следует управленческий вывод: оценивать место для аптеки только по потоку людей или средним доходам района недостаточно. Важно понимать фактическую аудиторию, характер ее покупок, доступные альтернативы и стоимость работы в выбранном помещении.
Возрастной профиль может помочь сформулировать гипотезы об ассортименте и сервисе, но решения требуют проверки по реальным продажам. Например, регулярный спрос на назначенные препараты повышает значение наличия товара, тогда как активное сравнение предложений усиливает требования к конкурентоспособности цены.
Для пациента устойчивость ближайшей аптеки связана с возможностью своевременно получить лекарство и консультацию фармацевта.
Поэтому развитие онлайн-конкуренции ставит перед отраслью двойную задачу: использовать возможности более доступных покупок и сохранять экономически жизнеспособную сеть очного обслуживания.
- Аптечная розница теряет маржинальность из-за экспансии онлайн-бронирования
- Аптечный рынок растёт в рублях, но сокращается в упаковках: что происходит с потреблением лекарств
Контекст рынка и отрасли:
Московские оценки требуют проверки за пределами одной выборки
Исследование охватывает Москву без Зеленоградского, Троицкого и Новомосковского административных округов и сравнивает семимесячные периоды. Его результаты нельзя автоматически переносить на небольшие города, сельские территории или другие страны.
В пресс-релизе не раскрыты число исследованных аптек, полный состав учитываемых издержек и интервалы неопределенности оценок. Поэтому небольшие различия, включая изменение максимума с 8,9% до 8,8%, нельзя уверенно объявлять значимым ухудшением бизнеса.
Следующий содержательный шаг — проверить устойчивость выявленных связей на более длительном периоде и сопоставить модельные оценки с фактическими финансовыми результатами аптек. Это поможет отделить влияние аудитории и расположения от различий в ассортименте, закупочных условиях и расходах.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Сбербанк. «Почему аптеки зарабатывают по-разному». Пресс-релиз от 6 ноября 2026 года, предоставленный в приложенном документе
- Gail M. M., Götz G., Herold D., Schäfer J. T. Evaluation of a Partial Ban on Rx-Rebates in Germany. Health Economics, 2026
- Frontier Economics, IQVIA. Economic Analysis of NHS Pharmaceutical Services in England. Final Report, March 2025