41 неделя 2026 года: Аптечный рынок России
Аптечный рынок растет в рублях, но сокращается в упаковках: что происходит с потреблением лекарств
Российский аптечный рынок завершил 41-ю неделю 2026 года заметным ростом продаж, однако накопленные результаты показывают другую тенденцию. За первые 41 неделю выручка от реализации лекарственных препаратов увеличилась на 13,4%, тогда как количество проданных упаковок сократилось на 1,4%. Аналогичное расхождение наблюдается в сегментах биологически активных добавок и парафармацевтики. Данные DSM указывают на важное изменение экономики аптечного рынка: денежный рост все меньше отражает динамику физического объема продаж. Подобные процессы наблюдаются и в других странах, хотя их причины и масштабы различаются.
Октябрьский рост продаж не изменил годовую тенденцию
По данным аналитической компании DSM, за неделю с 12 по 18 октября 2026 года российские аптеки увеличили продажи лекарственных препаратов на 7,3% в упаковках и на 8,9% в рублях по сравнению с предыдущей неделей.
Еще заметнее вырос сегмент биологически активных добавок (БАД). Количество реализованных упаковок увеличилось на 12,2%, а денежный оборот — на 14,9%.
Положительную динамику показали и другие аптечные категории:
- Лекарственные препараты: +7,3% в упаковках и +8,9% в рублях.
- БАД: +12,2% в упаковках и +14,9% в рублях.
- Аптечная косметика: +2,9% в упаковках и +4,3% в рублях.
- Прочая парафармацевтика: +8,7% в упаковках и +13,1% в рублях.
Рост охватил все четыре категории, причем денежная динамика в каждой из них опережала натуральную.
Однако сравнение с аналогичной неделей 2025 года показывает существенно иную картину.
Продажи лекарств оказались ниже на 1,4% в упаковках, несмотря на увеличение денежного оборота на 14,8%. БАД потеряли 5,6% натурального объема при росте выручки на 13,4%.
Еще сильнее сократились продажи аптечной косметики: на 10,6% в упаковках и на 3,1% в рублях. Прочая парафармацевтика потеряла 10,9% натурального объема, хотя денежные продажи увеличились на 5,7%.
Таким образом, октябрьское недельное ускорение пока не означает восстановления продаж относительно прошлого года. Для оценки устойчивости спроса важнее накопленная динамика с начала года, а не изменение показателей за отдельные семь дней.
За 41 неделю аптеки продали 3,34 млрд упаковок лекарств
Накопленные результаты с начала 2026 года подтверждают расхождение между денежными и натуральными показателями.
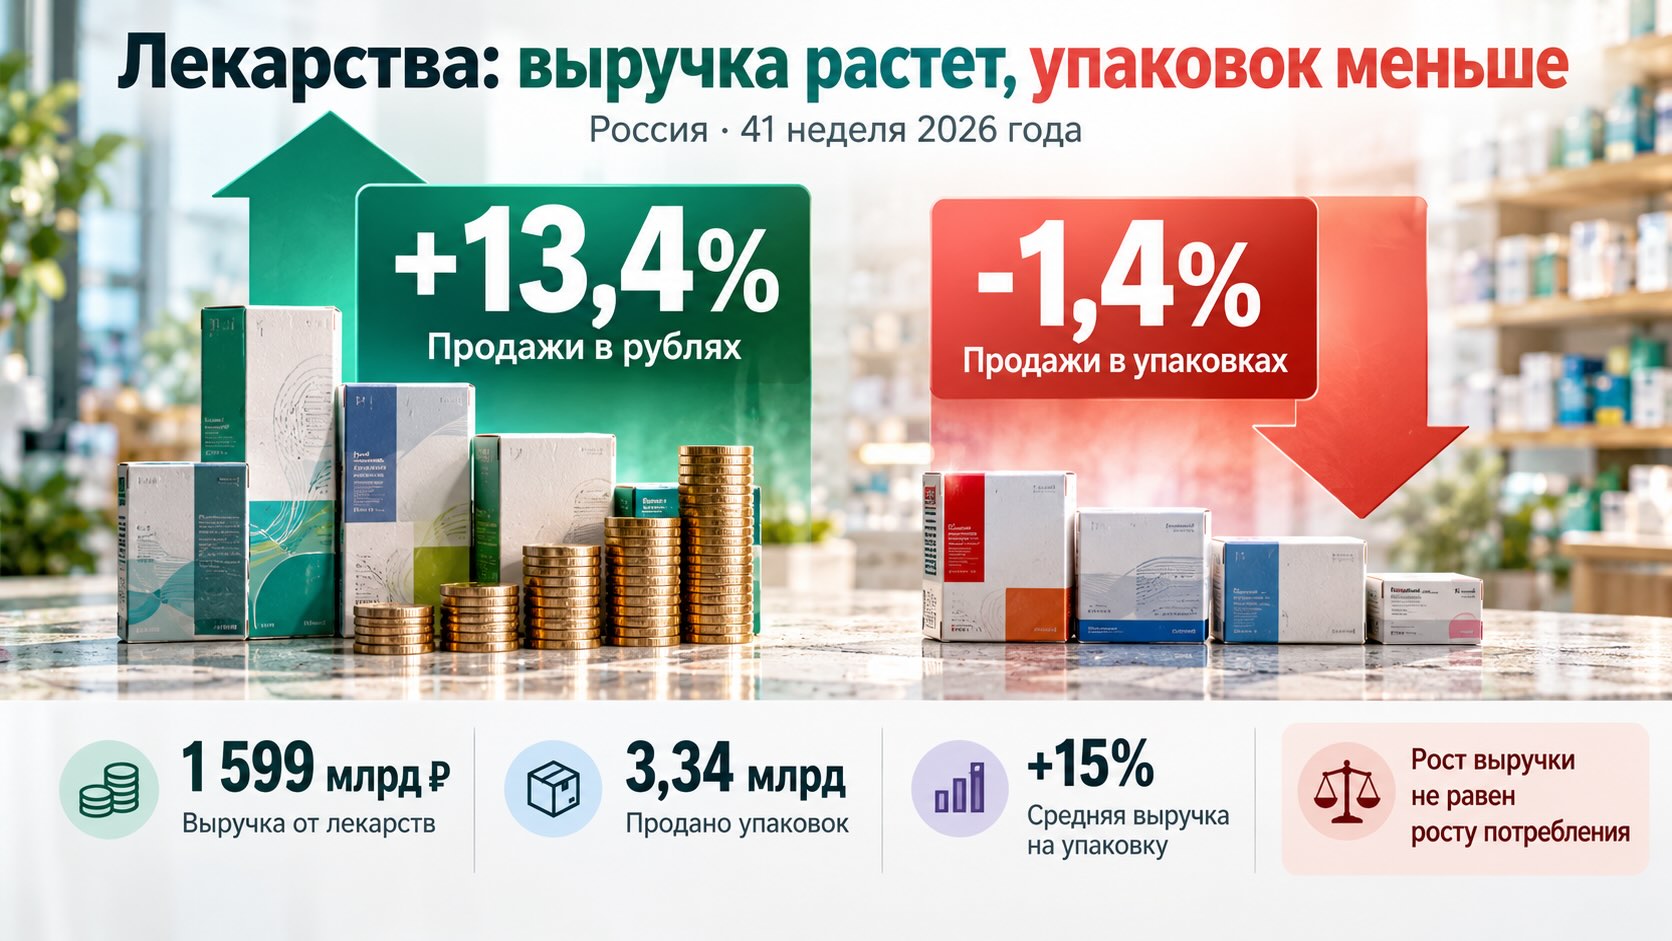
За первые 41 неделю российские аптеки реализовали 3,34 млрд упаковок лекарственных препаратов на сумму 1 599 млрд рублей.
По сравнению с аналогичным периодом 2025 года:
- Денежный объем продаж вырос на 13,4%.
- Количество проданных упаковок уменьшилось на 1,4%.
Получается, что средняя сумма продаж в расчете на одну упаковку составила приблизительно 479 рублей.
Это расчетный показатель для всего ассортимента лекарств, а не средняя цена конкретного препарата.
Если сопоставить изменение денежного оборота с изменением количества упаковок, выясняется, что средняя выручка на одну реализованную упаковку увеличилась примерно на 15%.
Похожая картина наблюдается и в других категориях.
Рынок БАД за 41 неделю достиг 116 млрд рублей при продаже 204 млн упаковок. Денежный оборот увеличился на 12,6%, тогда как натуральный объем сократился на 4,2%. Средняя выручка в расчете на упаковку выросла приблизительно на 17,5%.
Аптечная косметика показала денежный рост всего на 1,3%, до 46,2 млрд рублей. При этом количество упаковок сократилось на 6,6%, до 90,9 млн. Расчетная средняя выручка на упаковку увеличилась примерно на 8,5%.
В сегменте прочей парафармацевтики денежные продажи выросли на 4,3%, а натуральные сократились на 8,5%. Это соответствует увеличению средней выручки на упаковку приблизительно на 14%.
Все четыре категории объединяет снижение количества реализованных упаковок. Но денежный результат различается: от существенного роста в сегментах лекарств и БАД до почти неизменного оборота аптечной косметики.
Почему рост выручки нельзя приравнивать к подорожанию лекарств
Главная аналитическая особенность этих данных связана с различием между ценой препарата и средней стоимостью проданной упаковки.
Денежный объем рынка определяется двумя величинами: количеством реализованных упаковок и средней выручкой в расчете на одну упаковку.
Последний показатель зависит не только от изменения цен, но и от структуры продаж.
Предположим, что в прошлом году аптека продала 100 упаковок недорогих препаратов, а в текущем — 90 упаковок, среди которых увеличилась доля более дорогих лекарств.
Даже при неизменных ценах на каждый конкретный препарат денежный оборот может вырасти, несмотря на уменьшение количества упаковок.
Такой результат возможен из-за нескольких процессов:
- Изменения цен на сопоставимые лекарственные препараты.
- Перераспределения спроса между дешевыми и дорогими торговыми наименованиями.
- Изменения долей отдельных терапевтических групп.
- Изменения размеров упаковок и дозировок.
- Появления новых препаратов и изменения ассортимента.
Поэтому увеличение средней выручки на упаковку на 15% не означает, что каждое лекарство подорожало на 15%.
Особенно важно сопоставить этот результат с ценовым индексом DSM.
По состоянию на 41-ю неделю 2026 года индекс цен на лекарственные препараты составил 3,3% относительно конца 2025 года.
На первый взгляд, разница между 3,3% и расчетными 15% выглядит противоречием. Однако эти показатели измеряют разные явления и относятся к разным периодам сравнения.
Индекс характеризует изменение цен согласно методике аналитической компании. Расчетная выручка на упаковку отражает совокупный результат продаж всего ассортимента.
Кроме того, индекс 3,3% сравнивает текущий уровень цен с концом 2025 года, тогда как показатель 15% рассчитан путем сопоставления накопленных продаж за одинаковые периоды двух лет.
По опубликованным агрегированным данным невозможно точно определить, какая часть увеличения средней выручки связана с повышением цен, а какая — с изменением структуры продаж.
Для этого потребовалось бы сопоставить продажи одних и тех же препаратов, дозировок и размеров упаковок, отдельно оценив изменение цен и ассортиментных долей.
Германия демонстрирует похожую динамику, Англия — другой сценарий
Разрыв между денежными и натуральными показателями не является исключительно российской особенностью.
По данным международной аналитической компании IQVIA, в Германии по итогам 2025 года денежный объем аптечного рынка лекарственных препаратов увеличился почти на 6%, тогда как количество реализованных упаковок сократилось на 2,4%.
За год через аптечный сегмент было отпущено более 1,67 млрд упаковок лекарств общей стоимостью 58,4 млрд евро.
IQVIA указывает, что на денежную динамику, в частности, повлияло изменение обязательных скидок производителей на отдельные категории препаратов.
При этом рецептурный сегмент Германии увеличился в денежном выражении приблизительно на 6,7%, а количество упаковок практически не изменилось, сократившись на 0,3%.
В сегменте безрецептурных лекарств снижение натурального объема было значительно сильнее — 4,2%.
Таким образом, немецкий рынок также продемонстрировал ситуацию, при которой денежные показатели выглядели существенно лучше натуральных.
Однако переносить немецкие результаты непосредственно на Россию нельзя. IQVIA использует собственную методику учета, а приведенные денежные показатели рассчитываются преимущественно на основе отпускных цен производителей с определенными корректировками на скидки. В российской статистике DSM рассматривается аптечный оборот. Различаются также периоды наблюдения и состав учитываемой продукции.
Пример Англии показывает, что снижение натуральных объемов вовсе не является обязательной международной тенденцией.
Согласно опубликованной 15 октября 2026 года статистике Национальной службы делового обеспечения здравоохранения Англии (NHSBSA), в финансовом году 2025/26 общественные аптеки отпустили 1,19 млрд рецептурных позиций.
Это на 2,5% больше, чем годом ранее.
Стоимость лекарств и медицинских изделий, возмещенная аптекам и специализированным поставщикам, достигла 10,8 млрд фунтов стерлингов, увеличившись на 3,5%.
Английская статистика учитывает рецептурные позиции, а не непосредственно упаковки, поэтому количественное сравнение с российскими показателями некорректно. Тем не менее она показывает, что в другой системе финансирования здравоохранения одновременно могут расти и объем отпуска, и связанные с ним расходы.
Еще один важный международный контекст дает Организация экономического сотрудничества и развития (ОЭСР).
Согласно докладу Health at a Glance 2025, в 2023 году расходы на лекарства, отпускаемые вне стационаров, составляли приблизительно одну шестую всех расходов на здравоохранение в странах ОЭСР.
При этом на финансирование аптечных лекарств влияют государственное регулирование цен, использование воспроизведенных препаратов, страховое покрытие и распределение лечения между амбулаторным и стационарным секторами.
Следовательно, денежная и натуральная динамика фармацевтических рынков зависят не только от потребности населения в лекарствах, но и от организации национальных систем здравоохранения.
Меньше упаковок не обязательно означает меньше лечения
Для оценки медицинских последствий сокращения аптечных продаж важно понимать ограничения показателя натурального объема.
Одна упаковка не является универсальной единицей лекарственной терапии.
Упаковка может содержать 10, 30, 60 или другое количество таблеток. Препараты могут различаться дозировкой, продолжительностью действия и назначенным режимом применения.
Поэтому сокращение продаж на 1,4% в упаковках само по себе не означает, что пациенты получили на 1,4% меньше лечения.
Для такого вывода потребовались бы данные о количестве действующего вещества, стандартных суточных дозах, продолжительности терапии и числе пациентов.
Одновременно нельзя исключать и другой сценарий: часть потребителей может сокращать необязательные покупки, переходить на более дешевые препараты или откладывать приобретение лекарств.
Но приведенная статистика DSM не позволяет подтвердить эти гипотезы.
Особенно осторожно следует интерпретировать сокращение продаж БАД и аптечной косметики.
В отличие от многих рецептурных лекарств, покупка значительной части такой продукции носит добровольный характер. Поэтому ее реализация потенциально более чувствительна к изменениям потребительских предпочтений и располагаемых доходов.
Однако без данных о ценовых сегментах, отдельных товарных группах и поведении покупателей нельзя установить, какой именно механизм определяет наблюдаемое снижение натурального спроса.
Контекст рынка и отрасли:
Номинальный рост рынка еще не означает роста прибыльности аптек
Для аптечных организаций расхождение между денежными и натуральными показателями имеет непосредственное экономическое значение.
Увеличение выручки на 13,4% не означает аналогичного роста прибыли.
Прибыль зависит от закупочной стоимости препаратов, торговой наценки, структуры ассортимента, расходов на персонал, аренду, логистику и другие операции.
Кроме того, уменьшение количества реализованных упаковок может менять требования к управлению запасами и закупкам даже при увеличении денежного оборота.
Для производителей и дистрибьюторов натуральная динамика особенно важна при планировании производственных мощностей, поставок и складских запасов.
Денежный рост может сопровождаться снижением потребности в отдельных массовых продуктах и одновременным увеличением спроса на более дорогие препараты.
Но определить конкретные изменения в ассортименте по агрегированной статистике невозможно.
Для оценки дальнейшего развития рынка необходимо наблюдать несколько показателей одновременно:
- Продажи в рублях и упаковках по отдельным терапевтическим группам.
- Изменение цен на сопоставимые лекарственные препараты.
- Динамику продаж рецептурных и безрецептурных лекарств.
- Изменение распределения спроса между ценовыми сегментами.
- Реальное потребление лекарств в сопоставимых дозах, где такой расчет возможен.
Именно такое разделение позволит понять, связано ли сокращение количества упаковок с изменением потребления, ассортиментными сдвигами или другими факторами.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM. Динамика аптечного рынка на 41-й неделе 2026 г. (12-18 октября 2026 г.), 26 октября 2026 года
- IQVIA. IQVIA Marktbericht: Entwicklung des deutschen Pharmamarktes im 4. Quartal 2025. Данные о денежной и натуральной динамике фармацевтического рынка Германии
- NHS Business Services Authority. General Pharmaceutical Services: England 2016/17 to 2025/26. Официальная статистика, опубликованная 15 октября 2026 года
- OECD. Health at a Glance 2025: Pharmaceutical Expenditure. Международное сравнение расходов на лекарства и особенностей финансирования фармацевтической помощи