«Генериум» стал лидером по упаковкам анти-VEGF-препаратов в России
Закупки анти-VEGF-препаратов достигли 6,33 млрд рублей: биоаналоги меняют структуру офтальмологического рынка
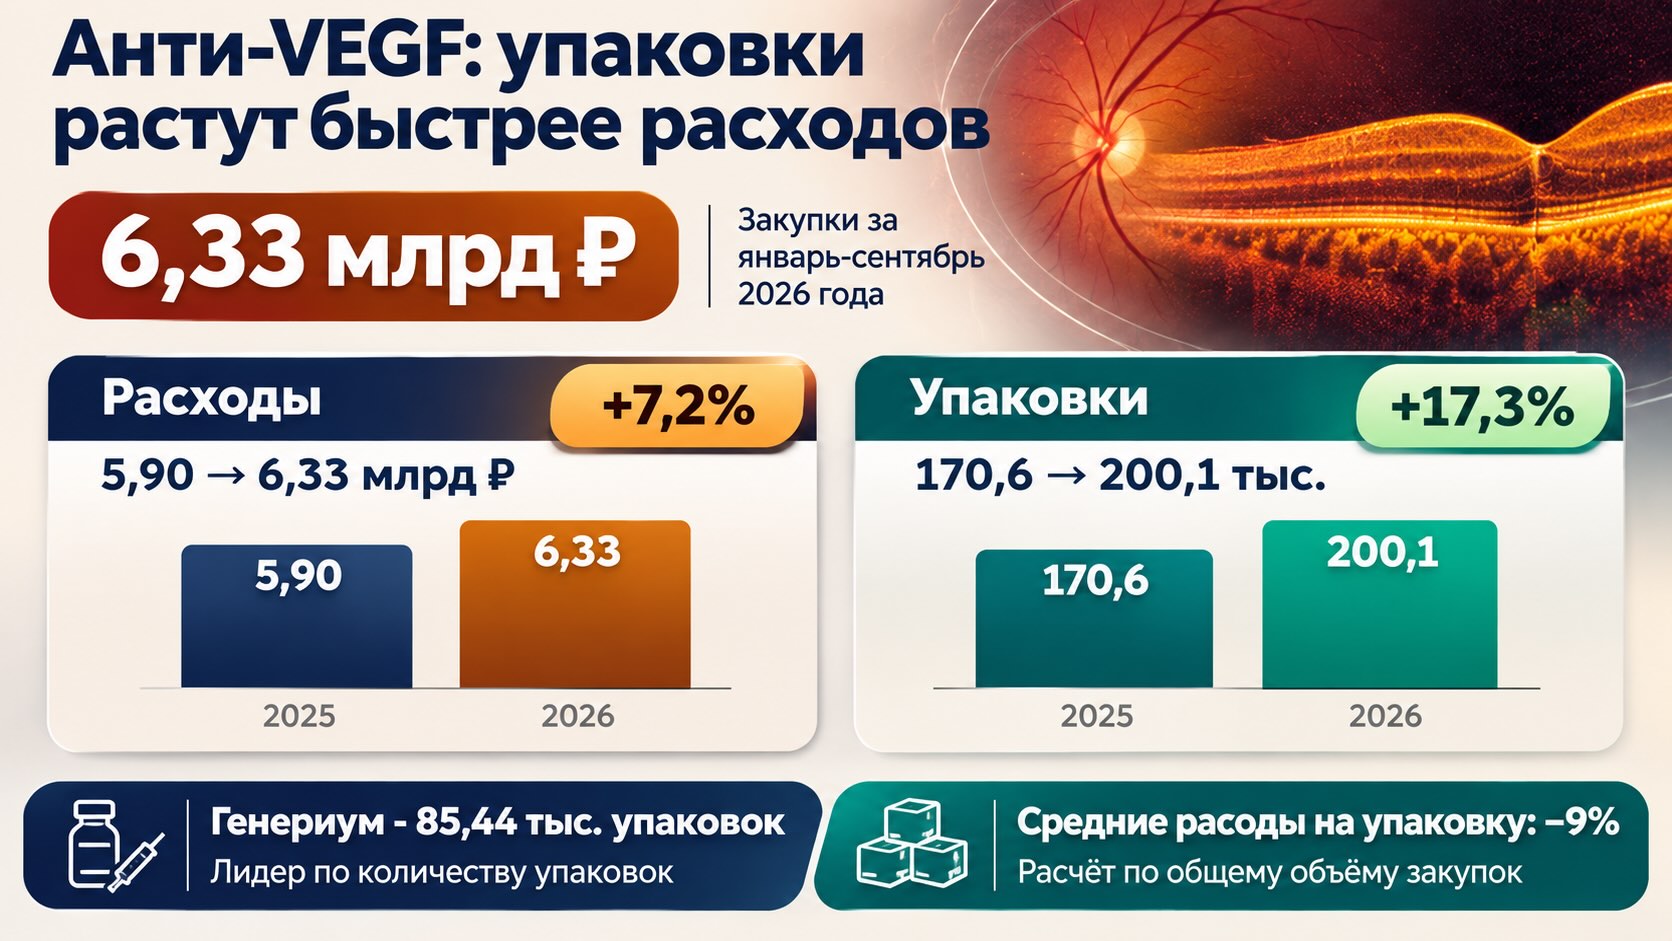
Российские тендерные закупки препаратов, подавляющих патологический рост кровеносных сосудов в глазу, за январь-сентябрь 2026 года достигли 6,33 млрд рублей. По данным HWC BI, расходы выросли на 7,2%, тогда как количество закупленных упаковок увеличилось на 17,3%. Главным изменением стало усиление отечественных биоаналогов: компания «Генериум» вышла на первое место по количеству упаковок, а её препарат «Континия» почти утроил денежный объём закупок. Эта динамика отражает более широкую международную тенденцию — переход от рынка оригинальных биологических препаратов к конкуренции между ними и биоаналогами при сохранении требований к эффективности и безопасности лечения.

Закупки растут в упаковках быстрее, чем в рублях
За девять месяцев 2026 года объём тендерных закупок препаратов группы S01LA, включающей средства против патологического образования кровеносных сосудов в офтальмологии, увеличился с 5,90 до 6,33 млрд рублей. Количество упаковок выросло со 170,6 до 200,1 тыс.
По сравнению с аналогичным периодом 2024 года изменения ещё заметнее. Тогда закупки составляли 5,41 млрд рублей и 118 тыс. упаковок. Таким образом, за два года денежный объём увеличился примерно на 17%, а натуральный — почти на 70%.
Разница между темпами роста показывает изменение экономической структуры закупок. Если разделить общую сумму на количество упаковок, средние расходы на одну закупленную упаковку сократились приблизительно с 34,6 тыс. рублей в 2025 году до 31,6 тыс. рублей в 2026 году — почти на 9%.
Это не означает, что каждый препарат подешевел на такую величину. Средний показатель зависит не только от контрактных цен, но и от соотношения действующих веществ, торговых наименований, дозировок и лекарственных форм.
Тем не менее статистика указывает на важный процесс: система закупок получает больше упаковок препаратов при значительно более медленном увеличении расходов.
Афлиберцепт концентрирует уже 68% расходов в группе S01LA
Основным действующим веществом в рассматриваемом сегменте остаётся афлиберцепт. За январь-сентябрь 2026 года его закупки достигли 4,30 млрд рублей против 3,37 млрд рублей годом ранее. Рост составил приблизительно 27,5%.
На афлиберцепт пришлось около 68% всей суммы закупок препаратов группы S01LA. Годом ранее его доля составляла примерно 57%.
Остальные действующие вещества демонстрировали разнонаправленную динамику:
- Ранибизумаб: сокращение с 1,31 до 1,00 млрд рублей, примерно на 23%.
- Бролуцизумаб: снижение с 1,05 млрд до 768,9 млн рублей, приблизительно на 27%.
- Фарицимаб: увеличение со 175,0 до 251,2 млн рублей, примерно на 44%.
Таким образом, увеличение расходов на афлиберцепт оказалось более чем вдвое выше чистого прироста всего сегмента. Рост одной молекулы сопровождался сокращением закупок ряда других препаратов.
Однако эти показатели нельзя автоматически интерпретировать как изменение клинических предпочтений офтальмологов. Тендерная статистика отражает решения заказчиков и условия закупок, на которые влияют цены, доступность препаратов, структура потребности и закупочные процедуры.
«Континия» усиливает позиции «Генериума», а «Эйлеа» сохраняет денежное лидерство
В рейтинге владельцев регистрационных удостоверений первое место по сумме закупок сохранила компания «Байер» с результатом 2,70 млрд рублей. Это на 5,4% меньше, чем годом ранее.
На второе место вышел «Генериум» с объёмом 2,33 млрд рублей и ростом на 39,9%. Третью позицию занял «Новартис» — 795,5 млн рублей, что на 29,9% ниже прошлогоднего результата.
По количеству упаковок расстановка сил иная. «Генериум» занял первое место с 85,44 тыс. упаковок, опередив «Байер» с 71,83 тыс. и «Новартис» с 29,43 тыс. упаковок.
Особенно показателен вклад «Генериума» в прирост натурального объёма рынка. По расчётам HWC BI, на препараты компании пришлось 72% общего увеличения количества закупленных упаковок.
Главным источником денежного роста стал «Континия» — биоаналог афлиберцепта, разработанный «Генериумом» и зарегистрированный в России в 2025 году.
За девять месяцев 2026 года сумма его закупок увеличилась с 517,9 млн до 1,53 млрд рублей, или на 195,1%. Количество упаковок достигло 53,3 тыс., почти втрое превысив показатель предыдущего года.
Препарат поднялся с четвёртого на второе место среди торговых наименований по сумме закупок.
Оригинальный афлиберцепт «Эйлеа» компании «Байер» остался лидером с объёмом 2,70 млрд рублей и 71,8 тыс. упаковок. При этом его денежные закупки уменьшились на 5,4%, хотя количество упаковок увеличилось на 3,6%.
Третью позицию занял «Лаксолан» — биоаналог ранибизумаба производства «Генериума». Его закупки сократились на 30%, до 805,5 млн рублей, а количество упаковок уменьшилось на 30,3%, до 32,1 тыс.
Получается, что один и тот же производитель одновременно усиливает позиции в сегменте афлиберцепта и теряет часть объёма в сегменте ранибизумаба.
Это важное уточнение: рост отечественных биоаналогов не является равномерным процессом. Конкуренция развивается прежде всего между конкретными действующими веществами и препаратами, а не только между российскими и международными компаниями.
Почему анти-VEGF-препараты имеют такое значение для сохранения зрения
За экономическими показателями находится одна из важнейших технологий современной офтальмологии.
Ангиогенез — образование новых кровеносных сосудов. В норме этот процесс необходим организму, например при восстановлении тканей. Однако при некоторых заболеваниях сетчатки появляются патологические сосуды с повышенной проницаемостью.
Они пропускают жидкость и иногда кровь в окружающие ткани, вызывая отёк и повреждение сетчатки. Особенно опасно поражение макулы — центральной области сетчатки, отвечающей за чёткое зрение, необходимое для чтения, распознавания лиц и повседневной деятельности.
Одним из главных биологических сигналов, стимулирующих рост сосудов и повышающих их проницаемость, служит фактор роста эндотелия сосудов — VEGF.
Препараты класса анти-VEGF блокируют действие этого белка или препятствуют его взаимодействию с клеточными рецепторами. Это позволяет уменьшать патологическую сосудистую проницаемость, контролировать отёк и снижать риск дальнейшего ухудшения зрения.
Такая терапия применяется прежде всего при неоваскулярной, или «влажной», форме возрастной макулярной дегенерации, диабетическом макулярном отёке и некоторых сосудистых заболеваниях сетчатки.
Большинство препаратов вводят непосредственно в стекловидное тело глаза — интравитреально. Такая процедура позволяет доставить необходимую концентрацию действующего вещества к тканям глаза.
Лечение часто требует повторных инъекций на протяжении длительного времени. Их частота зависит от заболевания, активности патологического процесса, эффективности терапии и выбранного препарата.
Именно необходимость регулярного лечения делает стоимость лекарств и доступность офтальмологических услуг принципиальными вопросами для систем здравоохранения.
Европейский опыт подтверждает переход к биоаналогам афлиберцепта
Развитие конкуренции вокруг афлиберцепта не ограничивается Россией.
В Европейском союзе в сентябре 2023 года был зарегистрирован Yesafili — биоаналог афлиберцепта. Европейское агентство по лекарственным средствам рассматривает биоаналог как биологический препарат, высоко сходный с уже одобренным оригинальным лекарством, без клинически значимых различий по эффективности, безопасности и качеству.
В отличие от обычных химических дженериков, биоаналоги производятся с использованием живых клеточных систем. Поэтому их сопоставимость с оригинальными препаратами требует специальной программы сравнительных исследований и контроля производственных характеристик.
Появление таких препаратов создаёт условия для ценовой конкуренции без необходимости разрабатывать совершенно новый терапевтический механизм.
Особенно наглядно эта логика проявилась в Великобритании.
В марте 2026 года Национальная служба здравоохранения Англии (NHS England) опубликовала рекомендации по закупкам и применению препаратов для лечения сосудистых заболеваний сетчатки.
Для определённых клинических ситуаций при влажной возрастной макулярной дегенерации специалисты NHS рекомендовали рассматривать биоаналоги афлиберцепта в дозе 2 мг и ранибизумаба как предпочтительные по экономической эффективности варианты начального лечения.
При этом сохраняется право врача выбирать другие препараты с учётом индивидуальных особенностей пациента.
Экономическая логика состоит не только в снижении стоимости лекарства. Высвобождаемые средства могут направляться на расширение возможностей офтальмологических служб, сокращение ожидания и обеспечение своевременного лечения большего числа пациентов.
Таким образом, российская динамика закупок соответствует международному направлению развития отрасли: биологическая терапия постепенно переходит от ограниченной конкуренции оригинальных продуктов к более разнообразной системе лекарственного обеспечения.
Более новые препараты конкурируют не только ценой, но и продолжительностью действия
Параллельно с распространением биоаналогов развивается другое направление — препараты, позволяющие контролировать заболевание при потенциально более продолжительных интервалах между инъекциями.
Примером служит фарицимаб, представленный препаратом «Вабисмо».
В отличие от лекарств, действующих исключительно на сигнальный путь VEGF, фарицимаб блокирует сразу две молекулярные мишени: VEGF-A и ангиопоэтин-2 (Ang-2), участвующий в регуляции стабильности кровеносных сосудов.
При этом американская инструкция к препарату уточняет, что самостоятельный вклад подавления Ang-2 в клинический результат пока окончательно не установлен.
Увеличение суммы закупок фарицимаба на 43,5% показывает расширение его присутствия в рассматриваемом российском тендерном сегменте. Однако абсолютный объём пока существенно меньше, чем у афлиберцепта.
Это создаёт два направления конкуренции.
Первое связано со стоимостью уже хорошо изученных действующих веществ и появлением биоаналогов.
Второе — с возможностью уменьшить нагрузку на пациента и клинику за счёт изменения частоты введения препаратов при сохранении контроля заболевания.
Для современной офтальмологии оба направления имеют значение. Более дешёвое лекарство не всегда означает меньшую общую стоимость лечения, если учитывать повторные визиты, диагностику и медицинские процедуры.
Читайте также на АПТЕКИУМ:
- Samsung Bioepis и Regeneron завершают патентный конфликт вокруг Opuviz
- Биосимиляры в США: патентные барьеры и конкуренция с оригинальными препаратами
Контекст рынка и отрасли:
Больше закупленных упаковок не обязательно означает больше пролеченных пациентов
Увеличение натурального объёма закупок выглядит позитивным сигналом с точки зрения потенциальной обеспеченности лекарствами.
Однако тендерные данные имеют существенные ограничения.
Во-первых, сведения о закупочных процедурах не равнозначны фактическому поступлению всех препаратов в медицинские организации. Между заключением контракта, поставкой и применением лекарства может существовать временной разрыв.
Во-вторых, количество упаковок нельзя напрямую переводить в число пациентов. Один человек может получать несколько инъекций в течение года, а разные препараты и режимы лечения предполагают различную частоту введения.
В-третьих, статистика закупок не показывает клинические результаты — изменение остроты зрения, степень контроля макулярного отёка или количество пациентов, получивших лечение своевременно.
Наконец, снижение средних расходов на упаковку не позволяет установить, какая доля экономии возникла непосредственно благодаря биоаналогам, а какая связана с перераспределением закупок между препаратами.
Для полноценной оценки потребовались бы сопоставимые данные о контрактных ценах конкретных дозировок, фактических поставках, числе инъекций и результатах лечения.
Поэтому представленные показатели следует рассматривать как свидетельство перестройки закупочного рынка, а не как прямое доказательство улучшения доступности или эффективности офтальмологической помощи.
Тем не менее потенциальные последствия имеют практическое значение. Если конкуренция позволяет обеспечить больше необходимых лекарств при сопоставимых расходах, медицинские организации получают дополнительные возможности для поддержания непрерывности терапии.
Реализация этого преимущества зависит не только от фармацевтических компаний, но и от достаточного количества офтальмологов, доступности оптической когерентной томографии, оборудования для интравитреальных инъекций и организации повторных визитов.
Синтез от АПТЕКИУМ: Главный результат девяти месяцев 2026 года — не просто увеличение закупок анти-VEGF-препаратов до 6,33 млрд рублей, а изменение структуры конкуренции. Афлиберцепт усиливает доминирование, отечественные биоаналоги перераспределяют объёмы между производителями, а средние расходы на закупленную упаковку снижаются. Международный опыт показывает, что подобная конкуренция может создавать ресурсы для расширения офтальмологической помощи. Но окончательный показатель успеха будет определяться не числом закупленных упаковок, а тем, насколько своевременно и непрерывно пациенты получают лечение, позволяющее сохранять зрение.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company (HWC BI) — аналитический обзор рынка тендерных закупок лекарственных средств и методика расчётов, 2026. Данные по группе S01LA за январь-сентябрь 2026 года приведены по предоставленной инфографике HWC BI
- ГЕНЕРИУМ — Минздрав России зарегистрировал первый российский биоаналог афлиберцепта, 13 августа 2025 года
- European Medicines Agency — Yesafili, регистрация и оценка биоаналога афлиберцепта
- NHS England — Commissioning recommendations for medical retinal vascular medicines following the national procurement for anti-VEGF medicines, март 2026 года
- U.S. National Library of Medicine, DailyMed — Vabysmo (faricimab), официальная информация о препарате, механизме действия и показаниях, обновление от 15 апреля 2026 года