Headway 23 июля 2026: Госзакупки лекарств выросли на треть, но рынок разделился на победителей
Рекордный рост госзакупок лекарств обеспечили не больницы, а федеральные программы
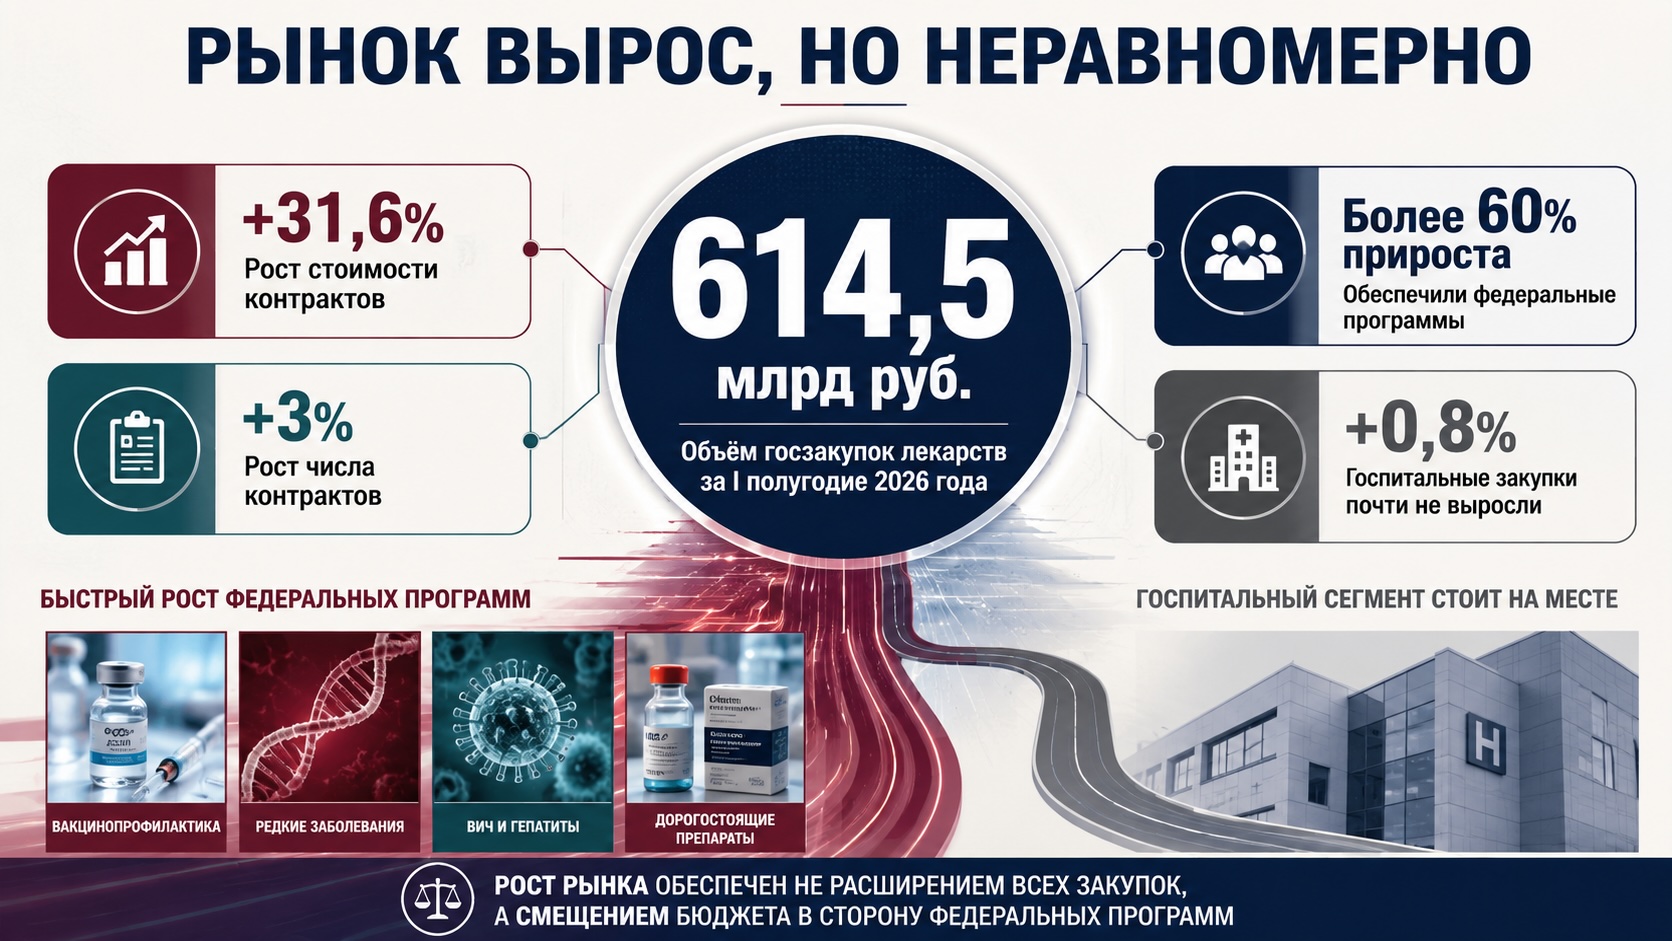
Российский бюджетный рынок лекарственных средств завершил первое полугодие 2026 года с рекордным объёмом контрактов — 614,5 млрд рублей против 467,0 млрд рублей годом ранее. При росте числа заключённых контрактов всего на 3% их совокупная стоимость увеличилась почти на треть. Это означает, что рынок растёт не за счёт резкого расширения количества закупочных процедур, а прежде всего за счёт изменения стоимости и структуры приобретаемых препаратов. Главными источниками прироста стали ФЦП «Вакцинопрофилактика», фонд «Круг добра», программа высокозатратных нозологий и закупки препаратов для лечения ВИЧ и вирусных гепатитов. В результате государственный спрос заметно сместился в сторону дорогостоящих централизованно приобретаемых лекарств, тогда как госпитальные закупки остались почти на уровне прошлого года. Одновременно усилилась концентрация у крупнейших заказчиков и дистрибьюторов, а высокая доля отменённых процедур по отдельным МНН показывает, что увеличение бюджетов ещё не означает гарантированной доступности препаратов для пациентов.
Контрактов стало ненамного больше, но каждый из них в среднем стал дороже
За январь–июнь 2026 года было заключено 328,3 тыс. контрактов — на 3% больше, чем за аналогичный период 2025 года. Во втором квартале количество контрактов выросло на 5%, до 163,2 тыс.
На этом фоне рост денежного объёма выглядит несопоставимо более значительным. Стоимость заключённых контрактов увеличилась на 31,6%, с 467,0 до 614,5 млрд рублей. В первом квартале объём достиг 329,6 млрд рублей, увеличившись на 32% год к году. Во втором квартале — 285,0 млрд рублей, на 31% больше результата апреля–июня 2025 года.
Таким образом, количество контрактов росло примерно в десять раз медленнее их стоимости. Это один из главных сигналов обзора: бюджетный рынок расширяется не столько количественно, сколько структурно и ценностно.
Условный средний объём одного заключённого контракта за первое полугодие вырос примерно с 1,47 млн рублей в 2025 году до 1,87 млн рублей в 2026 году. Такой расчёт не показывает цену конкретной упаковки или курса лечения, но отражает общее укрупнение денежной ёмкости закупок.
Причиной может быть сразу несколько факторов: приобретение более дорогих лекарств, перенос крупных централизованных закупок между периодами, увеличение объёмов по отдельным федеральным программам и изменение набора препаратов. Сам отчёт не разделяет прирост на ценовой и натуральный компоненты, поэтому утверждать, какая доля роста связана с инфляцией, а какая — с физическим увеличением поставок, нельзя.
За общим ростом скрывается почти неподвижный госпитальный сегмент
Крупнейшей категорией бюджетного рынка остаются льготные закупки. За первое полугодие их объём увеличился на 21%, со 174,2 до 210,8 млрд рублей. Доля сегмента достигла 34%.
Это существенный рост, но он всё же ниже общей динамики рынка. Следовательно, льготное лекарственное обеспечение увеличило расходы, однако не было главным источником ускорения.
Госпитальные закупки занимают второе место с долей около 30%, но их объём вырос лишь на 0,8% — со 184,8 до 186,3 млрд рублей. Фактически крупнейший сегмент, напрямую связанный с обеспечением стационаров, остался на уровне прошлого года.
Это особенно важно на фоне общего роста на 31,6%. Без федеральных программ рынок выглядел бы гораздо спокойнее. Госпитальный сегмент не подтверждает тезис о широком расширении всех каналов государственного спроса.
Для поставщиков массового стационарного ассортимента это означает более жёсткую конкурентную среду. Даже при увеличении общего бюджета новые деньги концентрируются не во всех терапевтических категориях и не у всех типов заказчиков.
Федеральные программы изменили структуру рынка за шесть месяцев
Наиболее быстрый рост показала ФЦП «Вакцинопрофилактика»: объём заключённых контрактов увеличился с 4,2 до 26,6 млрд рублей, или более чем в шесть раз.
Фонд «Круг добра» нарастил закупки с 13,5 до 49,6 млрд рублей — почти в 3,7 раза. Программа высокозатратных нозологий выросла с 23,7 до 43,1 млрд рублей, или на 81,9%. Закупки по направлению «Гепатит В и С/ВИЧ» увеличились на 71%, с 21,8 до 37,3 млрд рублей.
Совокупно эти четыре направления прибавили около 93 млрд рублей. Общий прирост рынка составил примерно 147,6 млрд рублей. Следовательно, более 60% дополнительного объёма обеспечили именно крупные федеральные и специализированные программы.
Более 60% дополнительного объёма рынка обеспечили именно крупные федеральные и специализированные программы.
Это делает рынок более зависимым от решений ограниченного числа централизованных заказчиков. Для производителя выигрыш в одной крупной федеральной программе способен резко изменить годовую динамику бизнеса. Но и обратное верно: перенос или отмена одной крупной закупки может привести к сильному падению, которое не обязательно отражает изменение медицинской потребности.
Отсюда и экстремальные проценты роста по отдельным препаратам. Например, закупки инактивированной вакцины для профилактики гриппа увеличились с 284,8 млн до 21,3 млрд рублей. Формально рост составил более 7 300%, но он связан прежде всего с крайне низкой сравнительной базой 2025 года и календарём проведения крупных процедур.
Процент в данном случае выглядит сенсационно, однако экономически важнее абсолютная прибавка — около 21 млрд рублей. Именно она сделала вакцину крупнейшей позицией среди всех МНН в первом полугодии.
Дорогие препараты становятся главным двигателем бюджетного спроса
Второй крупнейшей позицией стала комбинация ивакафтор + тезакафтор + элексакафтор и ивакафтор с объёмом 20,8 млрд рублей против 4,5 млрд годом ранее. Рост составил около 361%.
Пембролизумаб сохранил ведущую роль в онкологии: закупки достигли 13,7 млрд рублей, увеличившись на 32%. Энзалутамид вырос до 9,9 млрд рублей. Селуметиниб — с 1,5 до 7,9 млрд рублей. Олапариб — с 5,3 до 7,4 млрд рублей.
Сильная динамика наблюдалась и в других специализированных направлениях. Закупки долутегравира выросли с 241,5 млн до 8,7 млрд рублей. Эмицизумаба — с 1,2 до 5,8 млрд рублей. Нусинерсена — с 2,6 до 4,9 млрд рублей. Асфотазы альфа — с 1,7 до 4,9 млрд рублей.
Общий объём противоопухолевых препаратов достиг 228,6 млрд рублей, увеличившись на 19%. Это крупнейшая терапевтическая группа, на которую приходится около 37% всего бюджетного рынка.
Однако быстрее росли противомикробные препараты: их объём увеличился на 61%, до 73,1 млрд рублей. Основную роль здесь сыграли вакцины, препараты для лечения ВИЧ и вирусных гепатитов.
Респираторная группа выросла на 130%, до 15,4 млрд рублей. Но значительная часть динамики связана с одним дорогостоящим направлением — комбинацией препаратов для терапии муковисцидоза. Поэтому рост всей ATC-группы нельзя интерпретировать как равномерное расширение спроса на обычные респираторные препараты.
Не все крупные категории выиграли от увеличения бюджета
На фоне рекордного рынка ряд значимых МНН показал снижение. Закупки дапаглифлозина сократились на 16,6%, до 8,4 млрд рублей, эмпаглифлозина — на 12,7%, до 4,5 млрд рублей.
Ниволумаб снизился на 12,4%, до 8,0 млрд рублей, тогда как пембролизумаб продолжил расти. Пертузумаб потерял более половины объёма — с 6,1 до 2,9 млрд рублей. Закупки натрия хлорида сократились на 28,6%, а альбумина человека — примерно на 16%.
Эти изменения не позволяют автоматически делать вывод о снижении потребности в терапии. Тендерные данные чувствительны к срокам проведения закупок, остаткам препаратов, переходящим контрактам, централизации процедур и появлению альтернативных лекарств.
Тем не менее динамика показывает перераспределение бюджетов внутри терапевтических направлений. В онкологии, диабете, гемофилии и орфанных заболеваниях рост рынка не гарантирует роста каждой молекулы. Для производителя критично не только присутствовать в расширяющейся категории, но и понимать, какие препараты становятся приоритетными внутри неё.
Рекордные бюджеты сочетаются с высокой долей несостоявшихся закупок
За первое полугодие 2026 года было отменено 115,6 тыс. тендеров с начальной максимальной стоимостью 169,9 млрд рублей.
Во втором квартале доля отменённых процедур по количеству сохранилась на уровне 35%. В денежном выражении показатель снизился с 21% в первом квартале до 19% во втором.
Разница между количеством и стоимостью отмен означает, что несостоявшиеся процедуры чаще относятся к сравнительно небольшим контрактам. Однако среднерыночный показатель скрывает проблемные зоны.
В программе высокозатратных нозологий доля отменённых закупок в денежном выражении достигла 30%. В льготном сегменте — 23%, в госпитальном — 21%. Наиболее устойчивой оказалась вакцинопрофилактика, где доля отмен составила 6%.
Особенно чувствительно выглядит структура отмен по отдельным МНН. По альбумину человека, доцетакселу, обинутузумабу и рамуцирумабу все учтённые в выборке крупные монолоты были отменены. При этом по каждому из этих МНН общий денежный объём относительно невелик по сравнению с крупнейшими категориями рынка.
Гораздо значимее абсолютный объём отмен по комбинации биктегравир + тенофовира алафенамид + эмтрицитабин — 5,6 млрд рублей, или 50% начальной стоимости закупок. По фактору свёртывания крови VIII было отменено процедур на 2,2 млрд рублей, по фактору IX — на 1,7 млрд рублей.
Таким образом, увеличение опубликованных бюджетов и даже рост заключённых контрактов не устраняют риск перебоев. В дорогостоящих и социально чувствительных категориях отменённый тендер может иметь гораздо более серьёзные последствия, чем его доля в общей статистике рынка.
Центральный федеральный округ забрал почти половину объёма
На Центральный федеральный округ пришлось 297,7 млрд рублей, или 48% всех завершённых закупок. Годом ранее объём составлял 176,4 млрд рублей. Рост на 69% означает, что один ЦФО обеспечил основную часть общероссийского прироста.
Приволжский федеральный округ достиг 78,9 млрд рублей, Северо-Западный — 65,8 млрд рублей. Оба выросли примерно на 20%.
Единственным округом с отрицательной динамикой стал Уральский: объём сократился на 13%, с 40,7 до 35,3 млрд рублей.
Среди отдельных субъектов наиболее заметно вырос Красноярский край — с 3,8 до 13,7 млрд рублей, или на 261%. Нижегородская область увеличила закупки на 52%, до 14,0 млрд рублей, Иркутская — примерно на 47%, Свердловская — на 45%.
Одновременно Калужская область сократила объём на 25,9%, Челябинская — на 12,1%, Самарская — на 11,2%.
Региональная картина подтверждает, что общероссийский рост распределён крайне неравномерно. Для поставщика увеличение рынка на 31,6% не означает сопоставимого расширения возможностей в каждом регионе. Реальный коммерческий эффект зависит от того, где именно компания участвует в закупках и какие категории составляют её портфель.
Централизация усиливает влияние нескольких крупнейших заказчиков
Крупнейшим заказчиком стал Федеральный центр планирования и организации лекарственного обеспечения граждан Минздрава России. На него пришлось 156,7 млрд рублей — около четверти всего объёма рынка.
Второй заказчик, Комитет по здравоохранению Санкт-Петербурга, заключил контракты на 23,8 млрд рублей. Разрыв между первой и второй позициями превышает шесть раз.
Далее следуют филиал № 1 ГКУ Агентство по закупкам Департамента здравоохранения Москвы с 22,3 млрд рублей, Дирекция единого заказчика Московской области с 17,6 млрд рублей и Нижегородская областная фармация с 13,7 млрд рублей.
Такая структура означает высокую зависимость рынка от ограниченного числа закупочных центров. Для компаний это повышает ценность специализированных тендерных компетенций, работы с федеральными программами и способности обеспечивать крупные поставки.
Одновременно возрастает риск концентрации: проигрыш одной централизованной процедуры может иметь больший эффект, чем десятки региональных контрактов.
Поставщики растут быстрее рынка, но лидерство всё чаще зависит от отдельных программ
После объединения аффилированных компаний лидером стала группа «ИРВИН» с объёмом 54,0 млрд рублей. Годом ранее она занимала второе место с 24,7 млрд рублей. Рост составил 118,5%, а доля увеличилась с 5,3% до 8,8%.
«Фармстандарт» опустился на второе место, хотя его объём вырос на 14,1%, до 51,4 млрд рублей. Поскольку компания росла медленнее рынка, её доля сократилась с 9,7% до 8,4%.
«Р-Фарм» сохранил третью позицию и увеличил объём на 68,1%, до 38,4 млрд рублей.
Наиболее резкий скачок совершила «Нацимбио»: компания поднялась с 52-го на четвёртое место, увеличив объём с 1,6 до 25,9 млрд рублей. Такой рост связан не с постепенным расширением всего бизнеса, а с крупными закупками вакцин и централизованными государственными программами.
Аналогичная логика применима и к другим быстрорастущим поставщикам. «Интелтрейд» увеличил объём более чем втрое, до 17,8 млрд рублей. «Алексион Фарма» — с 2,2 до 11,8 млрд рублей. «Скопинфарм» — с 2,4 до 8,0 млрд рублей.
В то же время «Фармимэкс» сократил объём на 42,1%, до 8,8 млрд рублей, группа «Ланцет» — на 5,6%, до 13,9 млрд рублей, «Здравсервис» — на 15,5%.
Доля 25 крупнейших поставщиков увеличилась с 46,8% до 58,4%. Следовательно, дополнительный бюджет распределился преимущественно не по всему рынку, а среди ограниченного круга компаний, получивших доступ к крупнейшим контрактам.
Рост рынка создаёт возможности не для всех участников одновременно
Главная особенность первого полугодия 2026 года — разрыв между общей динамикой и состоянием отдельных сегментов.
Общий объём рынка вырос почти на треть, но госпитальные закупки не изменились. Количество контрактов увеличилось лишь на 3%, но их стоимость — на 31,6%. Федеральные программы расширились в несколько раз, однако по отдельным жизненно важным МНН сохраняется высокая доля отменённых процедур.
Для производителей и поставщиков это означает, что ориентироваться только на размер рынка недостаточно. Необходимо разделять как минимум четыре разных процесса:
- Рост специализированных федеральных программ;
- Расширение льготного лекарственного обеспечения;
- Стагнация традиционного госпитального сегмента;
- Перераспределение объёмов между отдельными препаратами и поставщиками.
Победителями первого полугодия стали компании, работающие с вакцинопрофилактикой, редкими заболеваниями, ВИЧ, гемофилией, муковисцидозом и современной онкологией. Более сложная ситуация складывается для участников, зависимых от массовых госпитальных закупок или от молекул, по которым бюджеты перераспределяются в пользу альтернатив.
Рекордный рынок 2026 года — это не равномерный подъём отрасли. Это ускоренная перестройка бюджетного спроса в пользу крупных централизованных программ, дорогостоящих лекарств и ограниченного числа поставщиков.
Читайте также на АПТЕКИУМ:
- Госзакупки лекарств 2026: рост и концентрация
- Headway фиксирует смену парадигмы: объём торгов снижается при росте числа аукционов
Контекст рынка и отрасли:
Конкурентная борьба смещается от цены к доступу к федеральным программам
Главный практический вывод обзора состоит в том, что бюджетный рынок лекарственных средств всё меньше напоминает единый рынок и всё больше превращается в совокупность нескольких крупных экосистем закупок.
Ещё несколько лет назад успех поставщика во многом зависел от стабильного присутствия в региональных госпитальных закупках. Сегодня наиболее быстрорастущие сегменты находятся в федеральных программах, закупках дорогостоящих инновационных препаратов и централизованном обеспечении отдельных категорий пациентов.
Это меняет правила игры практически для всех участников рынка.
Для производителей инновационных препаратов обзор подтверждает сохранение высокой инвестиционной привлекательности направлений онкологии, орфанных заболеваний, ВИЧ-инфекции, гемофилии и муковисцидоза. Именно эти категории формируют значительную часть прироста государственного бюджета. Однако одновременно возрастает зависимость бизнеса от ограниченного числа федеральных заказчиков. Коммерческий успех всё чаще определяется не широтой регионального присутствия, а способностью компании вовремя войти в федеральные программы и обеспечить бесперебойное исполнение крупных контрактов.
Для производителей массового госпитального ассортимента ситуация выглядит значительно менее благоприятной. Несмотря на рекордный рост всего рынка, госпитальные закупки практически не увеличились. Это означает сохранение высокой конкуренции за ограниченный объём финансирования, усиление ценового давления и необходимость искать дополнительные точки роста вне классического госпитального сегмента.
Для аптечных сетей прямой коммерческий эффект ограничен, поскольку значительная часть рассматриваемого рынка относится к государственным закупкам. Тем не менее увеличение финансирования федеральных программ способно косвенно изменить структуру коммерческого спроса. Чем больше пациентов получают дорогостоящую терапию за счёт бюджета, тем выше спрос на сопутствующее лечение, расходные материалы, диагностику и препараты сопровождения, приобретаемые уже через розничный канал.
Для маркетинговых подразделений становится очевидным смещение центра принятия решений. Если ранее большое значение имели региональные закупочные комиссии и отдельные медицинские учреждения, то сегодня возрастающую роль играют федеральные центры компетенций, профильные экспертные сообщества и государственные программы лекарственного обеспечения. Это требует иной модели взаимодействия с рынком и более глубокого понимания механизмов формирования федеральных закупок.
Для служб государственных продаж усиливается значение прогнозирования календаря закупок. Экстремальные темпы роста отдельных МНН зачастую обусловлены не фундаментальным увеличением числа пациентов, а переносом крупных закупочных процедур между кварталами или концентрацией закупок в рамках централизованных программ. Следовательно, простая экстраполяция текущих темпов роста может привести к ошибочным коммерческим прогнозам.
Для подразделений supply chain возрастает стоимость надёжности поставок. Высокая доля отменённых тендеров по ряду дорогостоящих препаратов показывает, что рынок остаётся чувствительным к вопросам логистики, регистрации, сроков поставки и исполнения контрактов. В условиях концентрации закупок даже единичный сбой способен повлиять на значительный объём рынка.
Отдельного внимания заслуживает изменение конкурентной структуры дистрибуции. Доля крупнейших поставщиков заметно увеличилась, а рост отдельных компаний существенно опередил рост рынка. Это говорит о продолжающейся консолидации государственного сегмента. Для небольших игроков становится всё сложнее конкурировать исключительно ценой — всё большее значение приобретают масштаб инфраструктуры, финансовая устойчивость, опыт исполнения крупных государственных контрактов и наличие долгосрочных отношений с федеральными заказчиками.
В совокупности эти изменения позволяют сделать более широкий вывод. Государственный рынок лекарственного обеспечения постепенно становится менее фрагментированным и более централизованным. При сохранении текущей тенденции конкурентные преимущества будут формироваться не столько ассортиментом продукции, сколько способностью работать внутри крупнейших государственных программ.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.