HEADWAY 16 июля 2026: Тендерный рынок лекарств в июне 2026 года вырос за счёт крупных закупок
Июньский рост госзакупок лекарств обеспечили не только новые контракты, но и увеличение их среднего масштаба
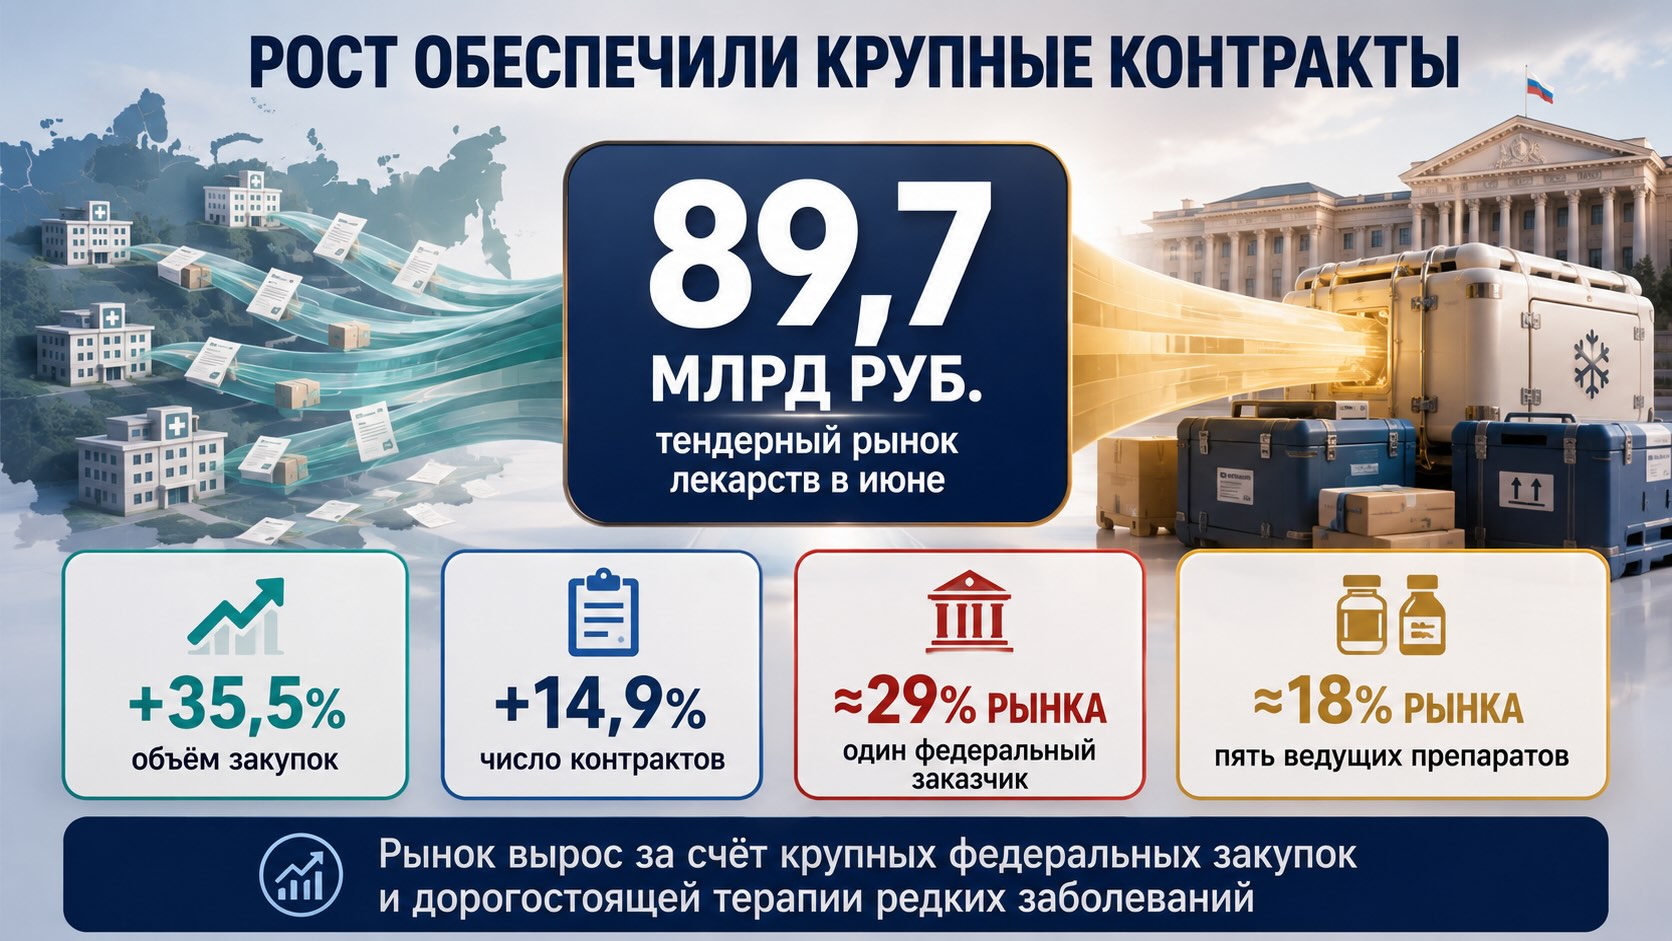
Июньские данные аналитической компании Headway Company показывают заметное ускорение российского тендерного рынка лекарств после снижения годом ранее. Однако рост распределён крайне неравномерно. Почти 42% всего объёма пяти крупнейших заказчиков приходится на одного федерального оператора, а лидерство поставщиков и препаратов во многом определяется закупками фонда «Круг добра». Пять крупнейших лекарственных позиций сформировали около 15,9 млрд рублей, или почти 18% всего месячного рынка. Поэтому результат июня отражает не широкое синхронное расширение закупок во всех терапевтических категориях, а концентрацию крупных бюджетов вокруг ограниченного числа дорогостоящих орфанных и специализированных препаратов.
Рынок прибавил 35,5%, хотя число контрактов выросло лишь на 14,9%
По данным Headway Company, объём заключённых в июне 2026 года контрактов на поставку лекарственных препаратов составил 89,70 млрд рублей. За месяц было заключено 34 931 контракт.
По сравнению с июнем 2025 года денежный объём рынка увеличился на 35,5%, а количество контрактов — на 14,9%. Разница между этими темпами принципиальна: рынок рос не только за счёт большего числа закупок, но и за счёт увеличения среднего размера одной сделки.
Расчёт на основе опубликованных показателей даёт среднюю стоимость июньского контракта около 2,57 млн рублей. Годом ранее она могла составлять примерно 2,18 млн рублей. Таким образом, средний контракт увеличился ориентировочно на 18%.
Это не означает автоматического подорожания всех закупаемых лекарств. На средний показатель могли повлиять структура лотов, концентрация нескольких крупных контрактов, закупки дорогостоящих препаратов и календарное распределение федеральных программ. Но именно увеличение масштаба закупок, а не только их количества, стало главным денежным драйвером июня.
После провала 2025 года рынок вернулся к росту, но пока только в одном месяце
Динамика последних лет показывает высокую волатильность июньских закупок:
- июнь 2023 года — снижение объёма на 24,8%;
- июнь 2024 года — рост на 78,9%;
- июнь 2025 года — снижение на 27,4%;
- июнь 2026 года — рост на 35,5%.
Количество контрактов менялось спокойнее:
- июнь 2023 года — рост на 2,1%;
- июнь 2024 года — снижение на 13,8%;
- июнь 2025 года — рост на 7,6%;
- июнь 2026 года — рост на 14,9%.
Такое расхождение указывает на то, что денежный объём тендерного рынка сильно зависит от момента размещения нескольких крупных закупок. Поэтому показатель одного месяца нельзя автоматически переносить на весь 2026 год.
Июньский рост выглядит значительным по отношению к слабой базе 2025 года. Однако опубликованные данные не позволяют определить, является ли он началом устойчивого годового ускорения, компенсацией ранее отложенных закупок или результатом концентрации крупных федеральных контрактов именно в июне.
Федеральный оператор сформировал непропорционально большую часть спроса
Крупнейшим заказчиком в июне стало ФКУ «ФЦПИЛО» Минздрава России с объёмом закупок 26,02 млрд рублей.
Для сравнения:
- ГКУ Московской области «ДЕЗ МО»: 3,41 млрд рублей;
- ГП «Калугафармация»: 3,27 млрд рублей;
- ГКУ «АЗ (КС) ДЗМ»: 2,77 млрд рублей;
- ГП НО «НОФ»: 1,97 млрд рублей.
Совокупный объём пяти крупнейших заказчиков составил около 37,43 млрд рублей — приблизительно 41,7% всего июньского рынка. При этом на одного лидера пришлось почти 29% общего объёма.
Это ключевая характеристика месяца. Рынок в денежном выражении был сформирован не равномерным ростом тысяч региональных закупок, а высокой активностью одного федерального заказчика.
Следовательно, заголовок о росте рынка на 35,5% следует интерпретировать осторожно. За ним стоит прежде всего бюджетная концентрация, связанная с закупками дорогостоящих препаратов, а не обязательно широкое увеличение потребления лекарств во всех сегментах.
Лидерство поставщиков определили крупные специализированные контракты
Первое место среди поставщиков заняло ООО «Алексион Фарма» с объёмом 8,67 млрд рублей. Headway связывает этот результат с несколькими крупными контрактами с ФКУ «ФЦПИЛО» Минздрава России в рамках закупок фонда «Круг добра».
В пятёрку лидеров также вошли:
- ООО «Ирвин»: 8,14 млрд рублей;
- АО «Фармстандарт»: 7,60 млрд рублей;
- АО «Р-Фарм»: 7,10 млрд рублей;
- ООО «Ирвин 2»: 3,65 млрд рублей.
Пять крупнейших поставщиков получили контракты примерно на 35,16 млрд рублей. Это около 39,2% всего рынка за месяц.
Концентрация поставщиков почти совпадает с концентрацией заказчиков. Такая структура характерна для рынка, где несколько крупных закупок способны заметно изменить месячный рейтинг компаний.
Первое место в июне поэтому не обязательно означает укрепление позиции поставщика во всём государственном сегменте. Оно может отражать исполнение ограниченного числа крупных лотов, связанных с конкретными препаратами и программами.
Особое внимание заслуживает присутствие в рейтинге двух юридических лиц с наименованиями «Ирвин» и «Ирвин 2». Их суммарный объём составляет около 11,79 млрд рублей. Если рассматривать их как экономически связанную группу, совокупный показатель превышает результат каждого отдельного участника рейтинга. Однако исходный материал не раскрывает структуру владения и не позволяет делать окончательный вывод о консолидации этих объёмов.
Почти пятая часть рынка сосредоточена в пяти лекарственных позициях
Пять крупнейших препаратов сформировали закупки на 15,92 млрд рублей, или приблизительно 17,8% общего объёма рынка.
Лидером стала комбинация ивакафтора, тезакафтора и элексакафтора с дополнительным ивакафтором под торговым наименованием «Трилекса»:
- 8 195 упаковок;
- 5,50 млрд рублей;
- рост к июню 2025 года — 6 938%.
Второе место занял селуметиниб под торговым наименованием «Коселуго»:
- 9 867 упаковок;
- 3,68 млрд рублей;
- рост — 1 860%.
Далее следуют:
- нусинерсен, «Лантесенс» — 2,51 млрд рублей, рост 923%;
- элосульфаза альфа, «Вимизайм» — 2,14 млрд рублей, рост 28 576%;
- asphotasa alfa, «Стрензик» — 2,09 млрд рублей, рост 2 563%.
Проценты выглядят чрезвычайно высокими, но их нельзя читать как обычную динамику устойчивого массового спроса. В сегменте редких заболеваний закупки часто имеют низкую или нерегулярную сравнительную базу. Перенос одного крупного тендера между месяцами способен дать четырёх- или пятизначный годовой рост.
Поэтому рост «Вимизайма» на 28 576% скорее говорит о резком изменении календаря и масштаба закупок, чем о сопоставимом увеличении числа пациентов за один год.
Рынок в денежном выражении был сформирован не равномерным ростом тысяч региональных закупок, а высокой активностью одного федерального заказчика.
Орфанные препараты стали главным источником денежного ускорения
Структура топ-5 показывает, что июньский рынок поддерживали препараты для ограниченных популяций пациентов, отличающиеся высокой стоимостью терапии и централизованной моделью финансирования.
Headway отдельно отмечает, что «Вимизайм» закупается преимущественно в рамках деятельности фонда «Круг добра». С этим же механизмом связаны крупные контракты лидирующего поставщика.
Для рынка это означает, что рост 89,7 млрд рублей нельзя напрямую интерпретировать как увеличение обычного регионального лекарственного обеспечения или закупок препаратов широкого применения.
Финансирование редких заболеваний создаёт особую экономику:
- небольшой объём пациентов;
- высокая стоимость одной терапии;
- ограниченный круг производителей;
- централизованные закупки;
- высокая зависимость месячной статистики от отдельных решений и тендеров.
Такие закупки важны для пациентов, но одновременно делают агрегированный рынок более волатильным и менее пригодным для оценки массового спроса без дополнительной сегментации.
Сильная денежная динамика скрывает зависимость от нескольких бюджетных решений
Главная сильная сторона июньских результатов — увеличение и суммы, и количества контрактов. Это отличает 2026 год от периодов, когда денежный рост мог сопровождаться сокращением закупочной активности.
Однако структура рынка указывает и на несколько ограничений.
Во-первых, около 29% всего объёма пришлось на одного заказчика.
Во-вторых, около 39% рынка сформировали пять крупнейших поставщиков.
В-третьих, почти 18% закупок пришлось всего на пять лекарственных позиций.
В-четвёртых, наиболее заметные темпы роста наблюдаются у препаратов, для которых сравнение с одним месяцем предыдущего года может быть статистически нестабильным.
Поэтому июнь демонстрирует реальное увеличение объёма заключённых контрактов, но пока не доказывает устойчивое расширение всего тендерного рынка.
Методика не позволяет приравнивать контракты к фактическому потреблению
Расчёты Headway основаны на данных ИАС HWC «Мониторинг тендерных закупок лекарственных средств, медицинского оборудования и расходных материалов». Исследуемый период определяется по дате проведения тендеров — с 1 по 30 июня 2026 года. Источниками базы выступают zakupki.gov.ru и независимые площадки.
Это создаёт несколько аналитических ограничений.
Заключённый контракт не равен фактической поставке в том же месяце. Поставка, приёмка, оплата и использование препарата могут происходить позднее.
Дата тендера также не обязательно совпадает с периодом возникновения медицинской потребности. Крупный июньский лот может покрывать терапию на несколько месяцев.
Кроме того, данные актуальны на 15 июля 2026 года. Итоговые показатели могут уточняться по мере публикации или корректировки информации о закупках.
Наконец, отчёт показывает месячную динамику, но не содержит накопленных результатов с начала года. Без них нельзя определить, компенсирует ли июнь слабость предыдущих месяцев или усиливает уже существовавший рост.
Следующий сигнал даст не абсолютная сумма, а устойчивость структуры
Для оценки дальнейшего направления рынка важны три показателя.
Первый — сохранится ли рост количества контрактов. Если он продолжится вместе с увеличением денежного объёма, можно будет говорить о более широком расширении закупочной активности.
Второй — останется ли рынок зависимым от ФКУ «ФЦПИЛО» и фонда «Круг добра». Если доля крупнейшего заказчика снизится при сохранении общего роста, структура станет более диверсифицированной.
Третий — появится ли рост за пределами нескольких дорогостоящих препаратов. Расширение перечня растущих МНН подтвердило бы, что ускорение затрагивает не только орфанный сегмент.
До появления накопленных данных за несколько месяцев корректнее характеризовать июнь как сильный, но концентрированный результат.
- Госзакупки лекарств в I квартале 2026 года выросли на 30,5%
- Госзакупки лекарств в январе–апреле 2026 года выросли на 36%
Контекст рынка и отрасли:
Закупочные команды должны отделить общий рост рынка от нескольких сверхкрупных лотов
Для фармацевтических компаний июньские результаты подтверждают высокую значимость федеральных программ и способности работать с крупными централизованными заказчиками. Однако использовать общий рост на 35,5% как ориентир для планирования продаж по всему госпитальному портфелю рискованно. В каждой категории необходимо отдельно оценивать заказчиков, сроки тендеров и размер сравнительной базы.
Для поставщиков и дистрибьюторов усиливается ценность доступа к специализированным препаратам, регуляторной компетенции и способности финансировать крупные контракты. Одновременно растёт риск зависимости от нескольких тендеров: потеря одного лота способна резко изменить месячный результат компании.
Для производителей орфанных препаратов централизованное финансирование остаётся главным каналом доступа к пациентам. Это создаёт крупные возможности, но требует высокой готовности цепочки поставок. При объёмах, сконцентрированных в одном заказе, задержка регистрации, поставки или ввоза может иметь непропорционально серьёзные последствия.
Для региональных закупщиков заголовок о росте рынка не означает автоматического увеличения доступного бюджета. Значительная часть роста связана с федеральным оператором и специализированными программами, поэтому региональный сегмент может показывать иную динамику.
Для аналитиков и коммерческих подразделений вывод ещё более практичен: сравнивать собственные показатели с общим рынком без очистки от закупок фонда «Круг добра» некорректно. Более полезным ориентиром станет динамика релевантного сегмента — по типу заказчика, источнику бюджета, МНН и характеру финансирования.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.