Курсор 13 июля 2026: Закупки соторасиба в России выросли более чем втрое: рынок начинает масштабировать терапию KRAS G12C
От единичных закупок к формированию федеральной модели доступа
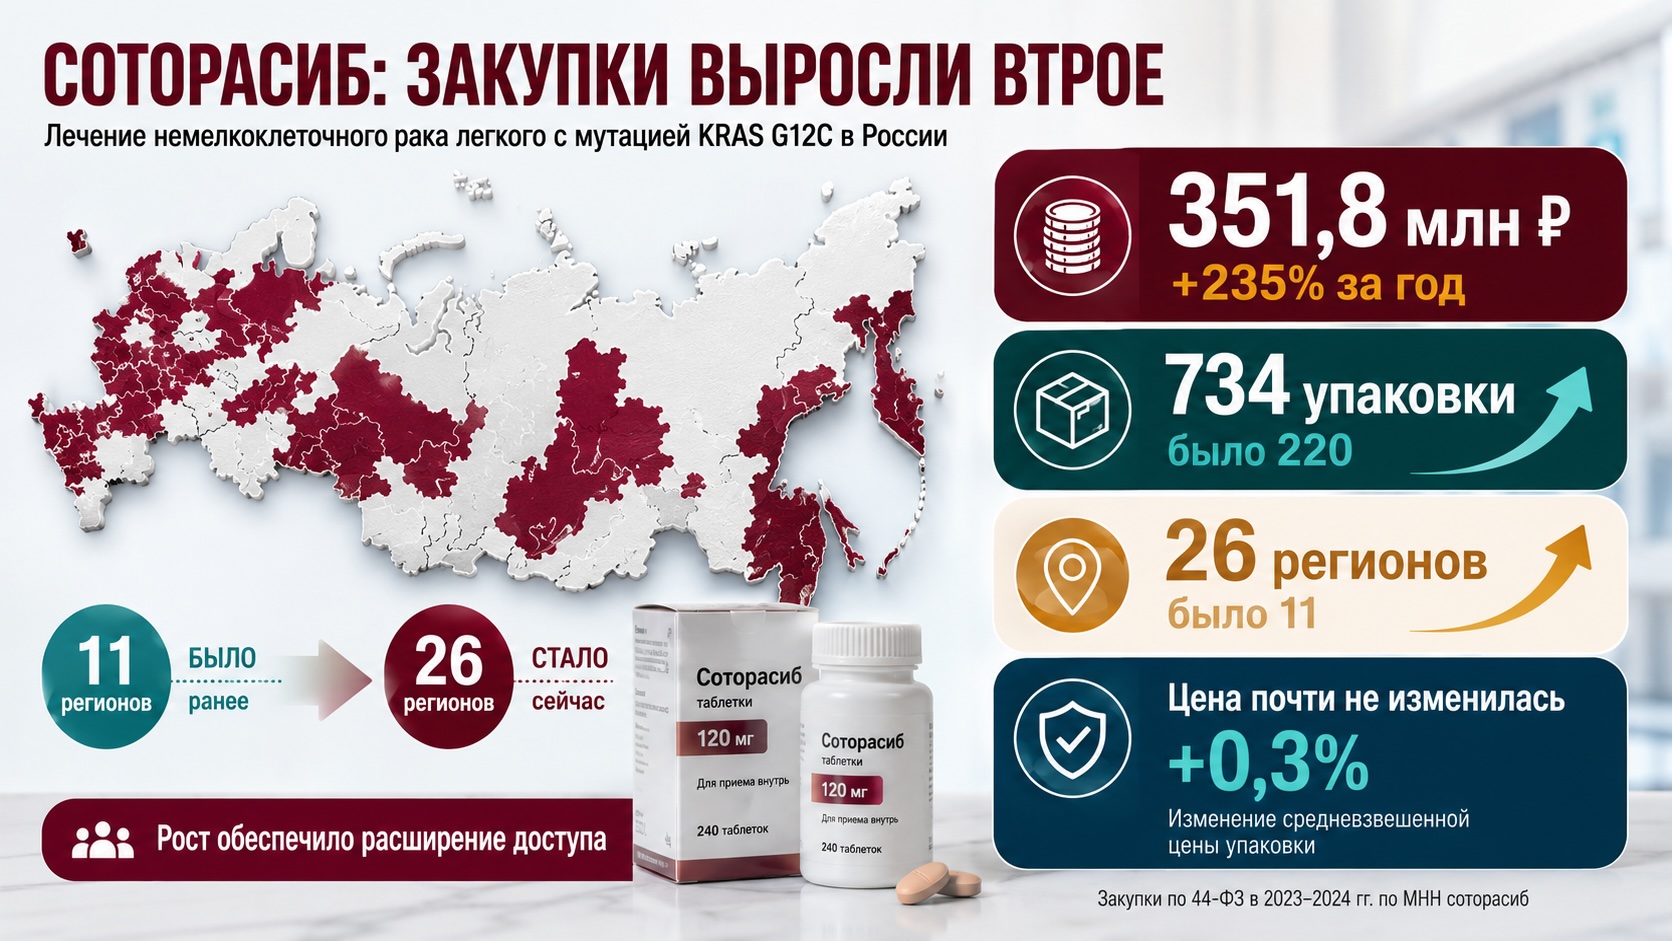
Рост государственных закупок Лумикраса (соторасиб) уже нельзя объяснить эффектом низкой базы. За смещенный период с июня 2025 по май 2026 года объем закупок увеличился на 235% в денежном выражении и на 234% по количеству упаковок. При этом средняя стоимость упаковки практически не изменилась. Это означает, что рынок растет прежде всего за счет расширения числа пациентов и регионов, а не вследствие повышения цены.
Российский рынок терапии немелкоклеточного рака легкого (НМРЛ) с мутацией KRAS G12C вступает в новую фазу развития. После регистрации Лумикраса в 2023 году препарат постепенно переходит из категории точечных закупок в категорию системного применения. Главный драйвер роста — расширение регионального доступа и отсутствие альтернативной таргетной терапии в России, поскольку другой представитель класса — адаграсиб — пока не зарегистрирован. При этом практически неизменная средневзвешенная стоимость терапии показывает, что увеличение бюджетов связано главным образом с ростом числа пролеченных пациентов.
Рост закупок отражает расширение доступа, а не инфляцию цен
По данным мониторинга государственных закупок, объем закупок Лумикраса достиг 351,8 млн рублей против 105,2 млн рублей годом ранее. Количество закупленных упаковок увеличилось с 220 до 734.
Особенно важно, что денежный и натуральный рост практически совпадают (+235% и +234% соответственно). Для фармацевтического рынка это один из наиболее надежных признаков реального расширения применения препарата. Если бы рост обеспечивался исключительно увеличением цены, динамика в рублях значительно опережала бы рост упаковок.
Дополнительным подтверждением служит практически неизменная средневзвешенная стоимость упаковки — около 479 тыс. рублей, а стоимость годового курса терапии увеличилась всего примерно на 0,3%. Следовательно, рынок масштабируется за счет увеличения числа пациентов, а не ценового фактора.
Главный драйвер — географическое распространение терапии
Наиболее заметное изменение произошло не в цене, а в региональном охвате.
Если годом ранее закупки проводились только в 11 субъектах Российской Федерации, то теперь препарат закупается уже в 26 регионах.
Обычно сначала формируется опыт применения в нескольких федеральных центрах, после чего терапия начинает постепенно внедряться в региональную онкологическую практику. Именно эта стадия сейчас наблюдается для соторасиба.
Дополнительным фактором остается включение препарата в клинические рекомендации по лечению НМРЛ. Несмотря на отсутствие препарата в перечне ЖНВЛП, наличие клинических рекомендаций облегчает принятие решений врачебными комиссиями и региональными органами здравоохранения.
Отсутствие конкуренции усиливает позиции Лумикраса
Практически весь рынок таргетной терапии KRAS G12C сегодня принадлежит одному препарату.
Адаграсиб, являющийся основным международным конкурентом соторасиба, в России пока не зарегистрирован. В результате Лумикрас фактически остается единственным зарегистрированным таргетным препаратом для данной молекулярной подгруппы пациентов.
Для производителя это означает отсутствие ценового давления со стороны прямого конкурента, а для региональных заказчиков — отсутствие альтернатив при выборе терапии данной мутации.
Подобная ситуация редко сохраняется длительное время, однако на текущем этапе именно она создает благоприятные условия для дальнейшего расширения применения препарата.
Рост распределяется по стране неравномерно
Наибольшие объемы закупок приходятся на Московскую область и Калужскую область, где суммарно закуплено более 250 упаковок препарата.
Далее следуют Самарская область, Краснодарский край, Республика Мордовия, Мурманская и Сахалинская области, Камчатский край, Удмуртская Республика и Орловская область.
Однако еще более интересна география роста по федеральным округам.
Наиболее высокий относительный прирост демонстрируют Уральский федеральный округ (+1968%) и Северо-Западный федеральный округ (+1159%). Подобные темпы обычно свидетельствуют не о полномасштабном проникновении препарата, а о начале его использования после минимальной базы предыдущего периода.
Для аналитиков это означает, что потенциал дальнейшего роста остается высоким: значительная часть регионов пока находится лишь на начальной стадии формирования практики назначения соторасиба.
Ценовая политика выглядит стабильной
Несмотря на активный рост закупок, существенного изменения средней цены не произошло.
Средневзвешенная стоимость упаковки остается около 479 тыс. рублей, а различия между федеральными округами относительно невелики.
Исключения представляют единичные закупки.
Максимальная цена за упаковку была зарегистрирована в Донецкой Народной Республике — 623,5 тыс. рублей.
Минимальная цена зафиксирована в Ямало-Ненецком автономном округе — 109,1 тыс. рублей при закупке двух упаковок по решению врачебной комиссии. Вероятнее всего, такая стоимость отражает особенности конкретного контракта или условий поставки, а не реальную рыночную цену препарата. Поэтому подобные значения не следует использовать для оценки ценовой динамики всего рынка.
Потенциал рынка значительно превышает текущие объемы
По оценкам, в России проживает около 13,5 тыс. пациентов с НМРЛ, имеющих мутацию KRAS G12C.
Даже при заметном увеличении закупок текущие объемы терапии свидетельствуют, что значительная часть потенциальной популяции пока не получает таргетное лечение.
Это означает, что рынок находится далеко не на стадии насыщения.
Дальнейший рост будет зависеть не столько от цены препарата, сколько от нескольких факторов:
- расширения молекулярного тестирования пациентов;
- скорости выявления мутации KRAS G12C;
- возможностей региональных бюджетов;
- накопления клинического опыта;
- организационной готовности онкологических служб.
Региональная экспансия может стать главным ориентиром для конкурентов
Наиболее вероятный следующий этап развития рынка — дальнейшее распространение практики закупок в регионах, которые пока не используют препарат регулярно.
Для производителей инновационной онкологии это важный сигнал. Успех препарата сегодня определяется уже не столько федеральными закупками, сколько способностью обеспечить устойчивое внедрение в региональные онкологические центры.
Именно здесь будет происходить основная конкуренция за бюджеты в ближайшие годы, особенно если на российском рынке появятся новые препараты, воздействующие на KRAS G12C или другие молекулярные мишени.
- Золдонрасиб открывает новый фронт борьбы с KRAS G12D
- Ivonescimab усиливает позиции в борьбе за рынок иммуноонкологии
Контекст рынка и отрасли:
Расширение молекулярной диагностики становится не менее важным, чем вывод новых препаратов
Для аптечного сегмента влияние остается ограниченным, поскольку препарат закупается преимущественно государственными учреждениями.
Для производителей инновационной онкологии выводы значительно шире.
Во-первых, успешная коммерциализация таргетной терапии сегодня зависит не только от регистрации препарата, но и от формирования маршрута пациента — от молекулярного тестирования до назначения лечения.
Во-вторых, для региональных систем здравоохранения все более актуальной становится организация качественной молекулярной диагностики. Без выявления мутации KRAS G12C даже доступность инновационной терапии не приводит к росту числа пролеченных пациентов.
Для компаний, работающих в области онкологии, это означает, что инвестиции в образовательные программы, развитие диагностической инфраструктуры и взаимодействие с региональными онкологическими службами могут оказывать не меньшее влияние на развитие рынка, чем традиционные коммерческие активности.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.