Как новые привычки россиян меняют рынок здоровья и фармы
Здоровье становится не эпизодом лечения, а постоянным потребительским сценарием
Главный сдвиг, который показывает исследование Яндекс Рекламы, — не просто рост интереса россиян к здоровому образу жизни. Меняется сама модель потребления: человек всё чаще занимается здоровьем до появления болезни, одновременно использует несколько способов контроля состояния, собирает собственные данные и ожидает персонального ответа. Для фармрынка это означает расширение конкуренции далеко за пределы лекарственного препарата: за внимание потребителя теперь одновременно борются лекарства, БАДы, диагностика, врачи, приложения, носимые устройства, фитнес, питание и ИИ-сервисы.
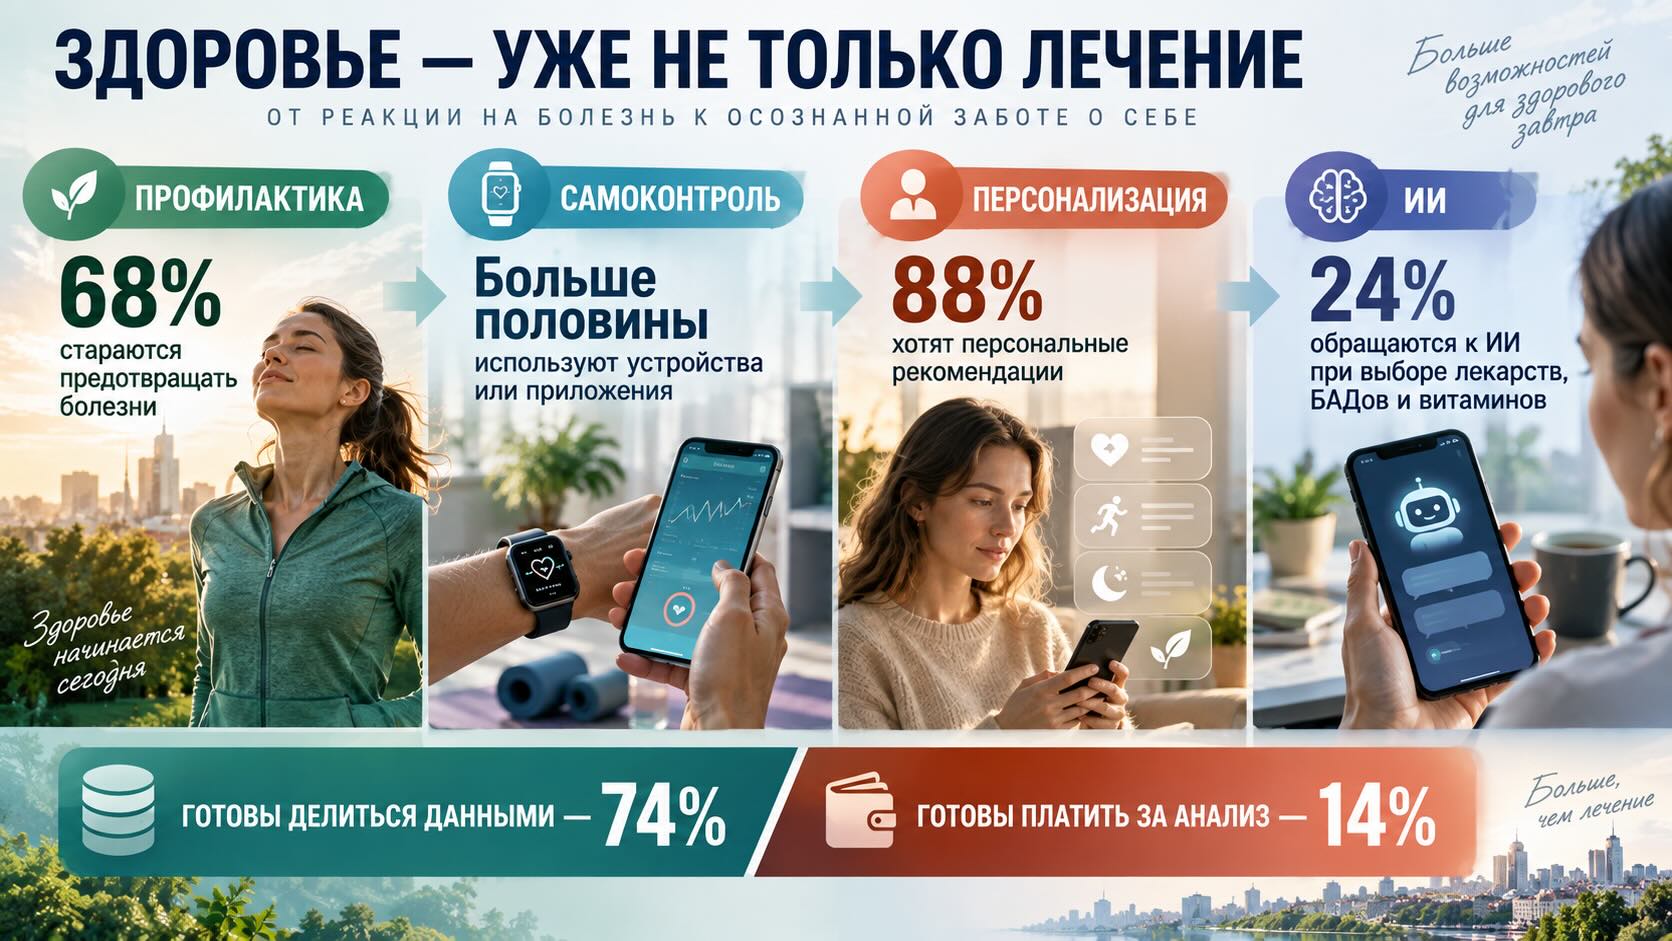
Исследование Яндекс Рекламы показывает рынок, в котором 84% опрошенных стараются вести здоровый образ жизни, 68% стремятся предотвращать болезни, 58% покупали витамины и БАДы за последние полгода, а больше половины используют устройства или приложения для отслеживания показателей организма. Но наиболее важны не отдельные проценты, а их сочетание. Потребитель постепенно превращается из получателя медицинской помощи в активного участника управления собственным здоровьем: ищет информацию, измеряет показатели, корректирует привычки, комбинирует врача с самопомощью и хочет персональных рекомендаций. Одновременно обнаруживается принципиальное ограничение этой модели: 74% готовы участвовать в сборе данных, но платить за их анализ и рекомендации готовы лишь 14%. Поэтому коммерческий потенциал персонализации велик, но ещё не доказано, что потребитель готов финансировать её напрямую. Отдельный структурный сдвиг происходит в коммуникации: ИИ уже участвует не только в поиске медицинской информации, но и в выборе лекарств, витаминов и БАДов. Для фармкомпаний и аптечных сетей это постепенно меняет саму архитектуру пути от вопроса о здоровье до покупки.
Исследование измеряет не «всех россиян», а важную цифровую аудиторию
Сначала необходимо правильно прочитать сами цифры. Основой исследования стал онлайн-опрос Яндекса, проведённый в марте 2026 года среди 1 500 активных интернет-пользователей 18–64 лет из российских городов с населением от 100 тыс. человек. Дополнительно использовались данные поискового поведения за 2021–2026 годы и внешние открытые источники.
Это существенное методологическое ограничение. Формулировки вроде «84% россиян» удобны для коммуникации, однако фактически речь идёт о результатах опроса определённой городской интернет-аудитории. Исследование особенно полезно для оценки цифрового потребительского поведения — именно там находятся поиск, электронная коммерция, приложения, трекеры и ИИ, — но переносить каждый процент на всё население России без оговорок было бы неправильно.
Есть и вторая особенность: материал подготовлен Яндекс Рекламой и закономерно рассматривает тренды через призму коммуникации, поиска и новых цифровых точек контакта. Это не делает данные менее интересными, но требует отделять результаты исследования от коммерческой интерпретации того, как брендам следует на них реагировать.
Между желанием заботиться о здоровье и реальным поведением остаётся большой разрыв
84% стараются вести здоровый образ жизни, но конкретные показатели показывают менее однозначную картину.
Качественный сон считают важным 68% опрошенных, однако регулярно уделяют ему внимание 52%. Для здоровья организма соответствующие показатели составляют 65% и 49%, для ментального здоровья — 62% и 40%, для восстановления — 60% и 43%.
Для рынка этот разрыв важнее самих высоких показателей интереса. Он показывает незакрытый спрос: люди уже считают определённую потребность значимой, но ещё не превратили её в устойчивое действие.
Особенно показателен сон. Семь из десяти опрошенных испытывают дефицит сна, а 30% хотят улучшить сон, но не знают как. Одновременно с 2021 по 2025 год количество поисковых запросов о сомнологах выросло на 128%, об утяжелённых одеялах — на 133%.
Перед фармрынком возникает категория потребностей, которая находится между медициной и образом жизни. Человек может начать путь не с препарата и даже не с врача, а с запроса о сне, восстановлении, стрессе, питании или физической активности.
БАДы становятся не отдельной категорией, а частью повседневного управления состоянием
58% опрошенных покупали витамины и БАДы за последние полгода. Но ещё интереснее изменение характера поиска: число запросов по БАДам с конкретным составом выросло на 47%, тогда как запросов по назначению — лишь на 8%.
Это может указывать на повышение продуктовой грамотности части аудитории. Потребитель всё чаще ищет не абстрактное «что принимать для энергии», а конкретный ингредиент, витамин или минерал.
Для производителей это одновременно возможность и риск. Значение состава, дозировки и понятного объяснения продукта возрастает, а традиционная коммуникация вокруг очень широкой потребности может становиться менее эффективной. При этом данные поискового спроса сами по себе не показывают, насколько рационален выбор конкретного ингредиента и приводит ли запрос к покупке.
Здоровье одновременно начинает конкурировать с соседними рынками. 47% следят за питанием, диетой, употреблением кофеина и алкоголя, 42% занимаются спортом или делают зарядку. Поисковые запросы о пилатесе за 2024–2025 годы выросли на 74%, о силовых тренировках — на 45%, о функциональных тренировках — на 27%.
Фарма оказывается внутри более крупной экономики самочувствия, где одна и та же потребность может удовлетворяться продуктами из совершенно разных категорий.
Врач остаётся важен, но перестаёт быть единственной точкой входа
Второй макротренд исследования — гибридный подход.
При возникновении проблемы 45% опрошенных готовы обратиться к врачу, 33% — начать принимать безрецептурные средства, 25% — изменить образ жизни и диету, 24% — принимать витамины и БАДы, 20% — самостоятельно искать информацию. Домашними тестами для самодиагностики уже пользовались 11%.
Это не означает отказа от профессиональной медицины. Напротив, исследование фиксирует более частые обращения к врачам: в 2025 году 31% пользователей медицинских услуг посещали врача не реже одного раза в месяц — на 2,9 п. п. больше, чем в 2021 году.
Меняется другое: консультация врача теперь существует внутри более длинной цепочки самостоятельных действий. До неё человек может искать симптомы, измерять показатели и менять образ жизни, а после неё — продолжать отслеживать состояние через приложение или устройство.
Для фармкомпаний это усложняет путь потребителя. Одного сообщения в момент выбора препарата становится недостаточно: решение формируется раньше и может проходить через несколько категорий и информационных каналов.
Профилактика превращает эпизодическую покупку в постоянный процесс
68% участников опроса говорят, что стараются предотвращать болезни, а не лечить их. 21% проходили чекап в течение последнего года, а число поисковых запросов о чекапах с 2021 года удвоилось.
Больше половины аудитории используют устройства или приложения для отслеживания показателей организма. Среди их пользователей 62% измеряют показатели по собственной инициативе, а из этой группы 57% меняют привычки на основании полученных данных.
Это принципиально иной цикл взаимодействия со здоровьем. Традиционная модель строилась вокруг события: появился симптом — возникла потребность — последовало обращение или покупка. Трекеры создают постоянный поток небольших сигналов, способных формировать новые поведенческие циклы.
Показательна динамика поискового интереса к самим устройствам: запросы о браслетах Whoop выросли на 576%, о смарт-часах Garmin — на 40% в 2024–2025 годах. Эти цифры характеризуют именно изменение поискового спроса, а не рост продаж, поэтому смешивать два показателя нельзя. Но они хорошо иллюстрируют интерес аудитории к количественному наблюдению за собой.
Персонализация востребована — но её бизнес-модель пока слабее самого интереса
69% опрошенных хотели бы иметь трекер, собирающий максимум информации об организме и анализирующий показатели. 88% хотели бы получать персонализированные рекомендации на основе данных трекера.
На первый взгляд это почти идеальная среда для персонализированной медицины. Но следующий показатель резко меняет картину.
74% готовы активно участвовать в сборе данных — носить трекеры, самостоятельно фиксировать информацию, сдавать анализы и делиться результатами. Платить за сервис анализа показателей и рекомендаций готовы только 14%.
Именно этот разрыв — одна из наиболее важных коммерческих цифр всего исследования.
Потребитель хочет персонализацию, но пока воспринимает её скорее как функцию продукта или сервиса, чем как самостоятельную услугу, за которую необходимо регулярно платить. Следовательно, модель подписки на «аналитику здоровья» может оказаться значительно сложнее, чем предполагает высокий декларируемый интерес к персональным рекомендациям.
Для фармкомпаний, аптечных сетей, лабораторий и цифровых сервисов это ставит вопрос не только о качестве персонализации, но и о том, кто будет её оплачивать и какую дополнительную ценность необходимо создать, чтобы пользователь согласился платить.
ИИ начинает перехватывать самый ранний этап выбора
Ещё один важный сдвиг находится уже за пределами четырёх макротрендов.
Среди опрошенных, заботящихся о здоровье, поисковики остаются главным источником информации: их использование выросло с 44% первоначально до 47% сейчас. Но за последние три месяца доля ответов Алисы AI в Поиске в категории «Медицина» составила 33%.
ИИ уже используется и непосредственно при выборе товаров. В категориях лекарств, БАДов и витаминов к нему обращаются 24% покупателей. Для интернет-покупок в целом искусственный интеллект при выборе и покупке товаров используют 35%.
Это важно не потому, что ИИ немедленно заменит поисковую выдачу, врача или фармацевта. Меняется механизм первичного отбора информации. Классический поиск выдаёт пользователю набор ссылок, а генеративная система способна сразу сформировать синтезированный ответ и предложить варианты.
Для бренда это потенциально означает потерю части привычных точек контакта. Если пользователь получает ответ ещё до перехода на сайт производителя, аптечной сети или информационного ресурса, присутствие продукта в поисковой выдаче само по себе уже не гарантирует попадания в поле выбора.
Фарме придётся конкурировать не только брендами, но и сценариями здоровья
Практическое следствие исследования — постепенный переход от продвижения отдельных продуктов к конкуренции за конкретные сценарии: сон, восстановление, контроль веса, стресс, физическую активность, профилактику, дефициты и мониторинг показателей.
Для аптечных сетей это усиливает значение ассортиментных связок. Потребитель, который приходит с задачей «улучшить сон» или «контролировать давление», мыслит не обязательно товарной категорией. Его сценарий потенциально объединяет лекарства, БАДы, устройства, диагностику и информационный сервис.
Для производителей становится важнее объяснять не только свойства продукта, но и его место в последовательности действий человека. При этом для лекарственных средств такая коммуникация должна оставаться в рамках показаний, доказательной базы и требований регулирования.
Для маркетинга возрастает ценность узких информационных запросов. Разрыв между тем, что люди считают важным, и тем, что они реально делают, показывает зоны, где образовательный контент способен непосредственно влиять на путь потребителя.
Для аптечной интернет-торговли особенно важен ИИ. Если выбор всё чаще начинается внутри диалога с нейросетью, оптимизация карточки товара только для традиционного поиска и маркетплейса становится недостаточной. Структурированная, точная и непротиворечивая информация о продукте приобретает дополнительное значение, поскольку её должны корректно интерпретировать уже не только люди, но и алгоритмические посредники.
Следующий рынок здоровья будет строиться вокруг непрерывного сопровождения
Исследование не позволяет утверждать, что профилактическая и персонализированная модель уже заменила традиционную медицину. Большая часть показателей основана на декларируемом поведении и намерениях, а высокий интерес не всегда превращается в действие и тем более в оплату.
Но несколько сигналов складываются в одну картину: люди больше ищут информацию, используют несколько способов решения проблемы, измеряют показатели, меняют привычки на основании данных и хотят персональных рекомендаций.
Если этот процесс продолжится, ценность для бизнеса будет постепенно перемещаться от единичной транзакции к способности сопровождать человека между покупками.
Именно здесь пересекаются интересы фармы, аптек, лабораторий, клиник, производителей носимой электроники и цифровых платформ. Конкуренция идёт уже не только за продажу конкретного товара, но и за право стать постоянной точкой входа в управление здоровьем.
- Пациент уходит в онлайн до визита: фармрынок теряет первое касание
- Аптечные сети входят в цифровую гонку: почему рынок меняется сейчас
Контекст рынка и отрасли:
Когда покупатель приходит уже с данными, аптеке и бренду приходится менять разговор
Главная прикладная возможность находится на стыке категорий. Покупатель всё чаще приходит не просто за «лекарством» или «витаминами», а с уже сформулированной задачей и иногда — с данными трекера, результатами анализов или информацией, полученной из поиска и ИИ.
Для аптечных сетей это повышает значение навигации по потребности, связанных категорий и качественного цифрового контента. Для производителей — необходимость работать раньше момента покупки, когда человек только пытается понять проблему. Для маркетинговых команд — переход от охвата широких категорий к множеству конкретных пользовательских сценариев. Для электронной коммерции — необходимость учитывать, что между потребителем и карточкой товара появляется новый посредник в виде ИИ.
Одновременно возникает риск переоценить готовность аудитории платить за цифровое сопровождение. Разрыв между 74%, готовыми предоставлять данные, и 14%, готовыми оплачивать их анализ, показывает: рынок персонализации пока значительно легче создать технологически, чем монетизировать напрямую.
Поэтому ближайшее коммерческое преимущество может находиться не в продаже самой персонализации, а в использовании её как сервиса, который повышает ценность основного продукта, удерживает пользователя и помогает точнее отвечать на его потребность.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.