Аптек в России становится больше, но доступны ли лекарства?
В России более 88 тысяч аптек, но их количество не гарантирует доступность лекарств
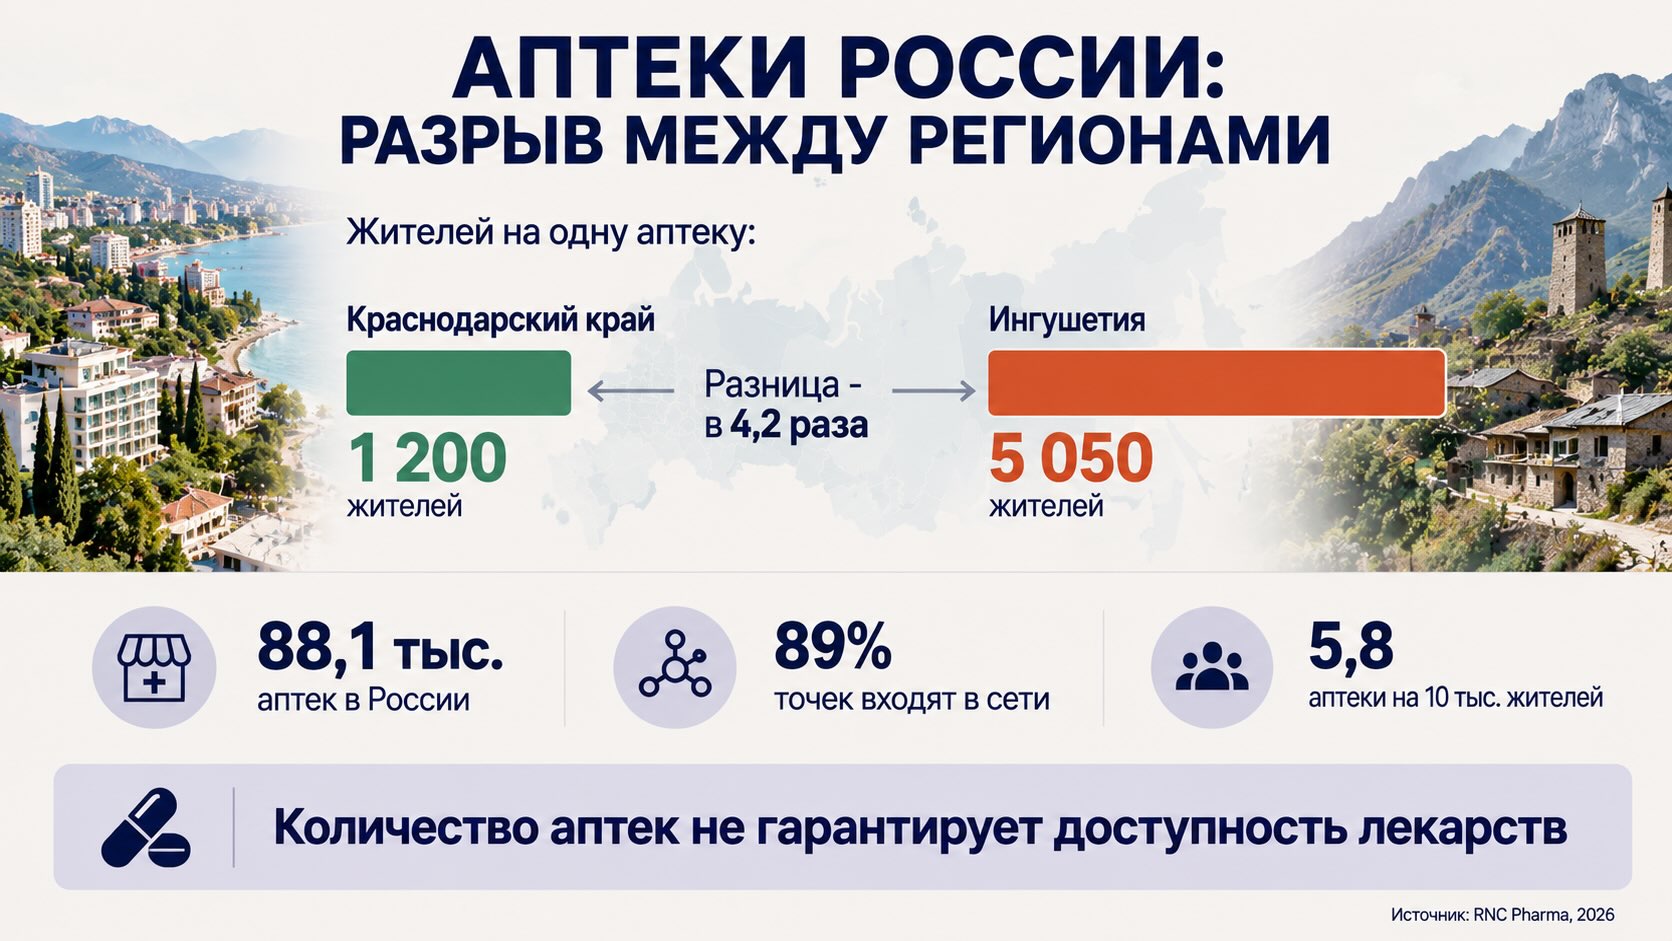
В России продолжает расти количество аптек. К сентябрю 2026 года их число превысило 88,1 тысячи, однако распределение аптечной сети между регионами остается крайне неравномерным. В Краснодарском крае на одну аптеку приходится около 1,2 тысячи жителей, а в Ингушетии — более 5 тысяч. При этом международный опыт показывает, что высокая плотность аптек сама по себе еще не означает доступность лекарств. Не менее важны расположение аптечных учреждений, ассортимент препаратов, качество фармацевтической помощи и организация лекарственного обеспечения.
Российская аптечная сеть вернулась к росту
Согласно исследованию аналитической компании RNC Pharma, опубликованному 26 октября 2026 года, в сентябре в России работало более 88,1 тысячи аптечных организаций.
Среднее количество действующих аптек за январь-сентябрь составило 87,8 тысячи. Это примерно на 1,3 тысячи больше, чем за аналогичный период 2025 года. Таким образом, после возобновления роста аптечной инфраструктуры в середине прошлого года положительная динамика сохранилась.
При этом структура российской фармацевтической розницы характеризуется очень высокой концентрацией сетевого сегмента.
По данным RNC Pharma, аптечным сетям принадлежит около 78,8 тысячи точек, или 89% рынка по количеству объектов. На несетевую розницу приходится примерно 9,5 тысячи аптек, или 10,7%.
Важно учитывать, что речь идет именно о количестве торговых точек, а не о доле сетей в денежном объеме продаж. Эти показатели характеризуют разные стороны рыночной концентрации.
Наибольшее количество аптечных организаций сосредоточено в Московской агломерации. В Москве и Московской области совокупно работает более 11,1 тысячи аптек, что соответствует 12,6% общероссийского показателя.
Третью позицию среди регионов занимает Краснодарский край, на который приходится около 5,5% всех аптечных объектов страны.
Однако абсолютное количество аптек мало говорит об обеспеченности населения. Для этого необходимо учитывать численность жителей.
Краснодарский край лидирует по плотности аптек, но туристический спрос меняет расчеты
В среднем по России на каждые 10 тысяч жителей приходится 5,8 аптеки. Это соответствует примерно одной аптечной организации на 1,7 тысячи человек.
Краснодарский край существенно опережает общероссийский показатель. Здесь на 10 тысяч постоянных жителей приходится 8,3 аптеки, или приблизительно одна точка на 1,2 тысячи человек.
В январе-сентябре 2026 года в регионе в среднем функционировало 4854 аптечных объекта.
RNC Pharma связывает высокую концентрацию аптечной инфраструктуры Краснодарского края прежде всего с его туристической привлекательностью.
Этот фактор принципиально важен для интерпретации статистики.
При расчете количества аптек на душу населения учитывается численность постоянных жителей. Однако в туристических регионах фактический спрос на лекарства формируют также временно проживающие люди, отдыхающие и сезонные посетители.
Поэтому высокая плотность аптек относительно постоянного населения не обязательно означает избыточное развитие аптечной инфраструктуры. Для такой оценки потребовались бы дополнительные данные о сезонном населении, количестве покупок и экономической эффективности аптечных организаций.
Второе место по обеспеченности занимает Брянская область — 8,1 аптеки на 10 тысяч жителей. Средняя демографическая нагрузка здесь составляет около 1,24 тысячи человек на одну точку.
Следом расположена Республика Карелия с показателем 7,9 аптеки на 10 тысяч жителей, или приблизительно 1,26 тысячи человек на аптеку.
В числе регионов с высокой плотностью сети также находятся Ивановская и Смоленская области, где на одну аптеку приходится около 1,3 тысячи жителей.
При этом динамика аптечной инфраструктуры различается даже между регионами-лидерами.
За год в Краснодарском крае количество аптек увеличилось на 70 объектов, в Карелии — на 34, тогда как в Брянской области сократилось на 20.
Следовательно, высокий текущий уровень обеспеченности и дальнейший рост аптечной сети не всегда совпадают.
Ингушетия и Дагестан: одна аптека обслуживает в четыре раза больше жителей
На противоположном полюсе находятся регионы Северного Кавказа.
Самая высокая демографическая нагрузка на аптечную сеть зафиксирована в Республике Ингушетия. Здесь на одну аптеку приходится в среднем 5050 жителей. По данным за первые три квартала 2026 года, в регионе работало около 104 аптечных точек.
В Дагестане ситуация несколько лучше, но разрыв с общероссийским показателем остается значительным: 4740 жителей на одну аптеку при среднем количестве 681 действующий объект.
Таким образом, в Ингушетии на одну аптеку приходится примерно в 4,2 раза больше жителей, чем в Краснодарском крае.
Среди регионов с относительно низкой плотностью аптечной сети RNC Pharma также выделяет Донецкую и Луганскую народные республики и Республику Тыва. Здесь демографическая нагрузка составляет приблизительно 2,8-2,9 тысячи жителей на одну аптеку.
Особенно важно, что эти показатели описывают только соотношение количества аптек и населения региона.
Они не показывают, насколько равномерно аптеки распределены между городами, районными центрами и небольшими населенными пунктами.
Например, регион с одной аптекой на 2000 жителей теоретически может иметь достаточно развитую сеть в крупных городах и одновременно испытывать серьезный недостаток аптечных учреждений в удаленных поселениях.
Поэтому высокий показатель демографической нагрузки указывает на относительно низкую плотность аптечной сети, но сам по себе не позволяет установить причины такого положения или измерить фактическое время доступа населения к лекарствам.
Международное сравнение: Россия выглядит обеспеченной аптеками, но методики различаются
Высокая плотность аптечных учреждений характерна далеко не для всех развитых фармацевтических рынков.
В опубликованном в ноябре 2025 года докладе Организации экономического сотрудничества и развития (ОЭСР) Health at a Glance приведены сопоставимые данные по аптечной инфраструктуре разных стран.
В 2023 году средний показатель среди стран ОЭСР с доступными сопоставимыми данными составлял 29 аптек на 100 тысяч населения.
Различия между странами были значительными:
- Греция — 102 аптеки на 100 тысяч жителей.
- Дания — 9 аптек на 100 тысяч жителей.
- Среднее значение по рассматриваемым странам ОЭСР — 29 аптек.
Для сравнения, российский показатель RNC Pharma за 2026 год соответствует приблизительно 58 аптечным точкам на 100 тысяч жителей.
Формально это примерно вдвое больше среднего значения ОЭСР. Однако напрямую интерпретировать такое соотношение как преимущество России в обеспечении населения лекарствами было бы некорректно.
Во-первых, сравниваются данные разных лет.
Во-вторых, существуют различия в национальных определениях аптечных организаций, правилах учета филиалов и альтернативных каналах отпуска лекарств.
В-третьих, страны используют различные модели регулирования аптечной инфраструктуры.
Например, в Дании сравнительно небольшое количество аптечных организаций сочетается с работой крупных аптек, филиалов и дополнительных подразделений.
В Испании, Португалии, Бельгии и ряде других европейских государств открытие новых аптек регулируется в том числе демографическими и географическими критериями.
В результате плотность аптечной сети отражает не только рыночный спрос, но и особенности национального законодательства и организации здравоохранения.
Самое важное следствие международного сравнения заключается в том, что количество аптек нельзя рассматривать как самостоятельную меру качества лекарственного обеспечения.
Доступность аптеки и доступность лекарства — разные показатели
Даже если аптечное учреждение находится рядом с домом, пациент не обязательно сможет получить в нем необходимый препарат.
Физическая доступность аптечной инфраструктуры зависит от расстояния, транспортного сообщения и времени работы.
Но доступность лекарственной терапии определяется также наличием конкретных препаратов, их стоимостью, условиями возмещения расходов и возможностью своевременно получить назначенное лечение.
Эта проблема хорошо видна на примере европейского фармацевтического рынка.
Согласно опубликованному в 2026 году исследованию Фармацевтической группы Европейского союза (PGEU), дефицит лекарственных препаратов сохранялся в 96% стран, организации которых участвовали в опросе.
Исследование охватывало 27 стран ЕС и Европейской ассоциации свободной торговли. В 89% ответивших стран сообщалось о случаях прерывания терапии вследствие проблем с обеспечением лекарствами.
Фармацевтические организации также указали, что сотрудники аптек тратят в среднем около 12 часов в неделю на решение проблем, связанных с дефицитом препаратов.
Эти данные не описывают ситуацию в России, но показывают принципиальное ограничение любых рейтингов аптечной обеспеченности: даже развитая инфраструктура не устраняет рисков отсутствия необходимого лекарства.
Другой международный процесс связан с расширением профессиональной роли аптек.
В Великобритании с января 2024 года действует программа Pharmacy First, позволяющая фармацевтам в Англии оказывать помощь при семи распространенных состояниях по установленным клиническим алгоритмам.
В предусмотренных программой случаях пациент может получить консультацию и необходимое лечение непосредственно в аптеке, без предварительного обращения к врачу общей практики.
ОЭСР отмечает, что аналогичное расширение фармацевтических услуг происходит и в других странах, включая Францию, Канаду и Австралию.
Таким образом, современные системы здравоохранения все чаще оценивают аптечную инфраструктуру не только по количеству учреждений, но и по набору доступных населению медицинских и фармацевтических услуг.
- Аптечный рынок России: итоги полугодия 2026
- RNC Pharma 2 сентября 2026: кто контролирует аптечную розницу России
Контекст рынка и отрасли:
Где действительно нужны новые аптеки: от региональных рейтингов к потребностям пациентов
Данные RNC Pharma позволяют оценить масштаб российской аптечной инфраструктуры и выявить существенные различия между регионами.
Однако для принятия решений об открытии новых аптек этого недостаточно.
Показателен подход, применяемый в Англии при оценке потребности населения в фармацевтических услугах.
Методические материалы британского Министерства здравоохранения и социального обеспечения предусматривают анализ не только количества и расположения аптек, но и времени, необходимого людям, чтобы добраться до них пешком, на автомобиле или общественном транспорте.
Дополнительно оцениваются часы работы, доступные фармацевтические услуги и существующие территориальные пробелы в обслуживании населения.
Такой подход позволяет различать две принципиально разные ситуации: недостаточное количество аптек в регионе в целом и неудобное размещение уже действующих объектов.
Для российской аптечной сети подобная аналитическая логика также представляет практический интерес.
В регионах с высокой плотностью аптек дальнейшее увеличение количества точек не обязательно улучшит доступность препаратов. Более важным может оказаться развитие услуг, повышение надежности лекарственного обеспечения или изменение географии размещения аптек.
В регионах с низкой плотностью сети необходимо выяснять, какие населенные пункты действительно испытывают недостаток фармацевтической инфраструктуры и насколько экономически устойчивым будет открытие новых аптек.
Отдельный вопрос связан с доминированием аптечных сетей.
Высокая доля сетевых организаций создает возможности для централизованных закупок, логистики и управления ассортиментом. Однако наличие этих возможностей само по себе не доказывает, что лекарства одинаково доступны во всех обслуживаемых населенных пунктах.
Для оценки эффективности аптечной инфраструктуры было бы полезно дополнить статистику количества объектов несколькими показателями:
- Доля населения, способного добраться до ближайшей аптеки за определенное время.
- Доступность аптек для жителей сельских и удаленных территорий.
- Наличие основных рецептурных и жизненно необходимых лекарств.
- Время ожидания препаратов, отсутствующих в момент обращения.
- Доступность фармацевтических услуг и квалифицированного консультирования.
- Экономическая устойчивость аптечных учреждений в малонаселенных районах.
Именно сочетание этих параметров позволило бы перейти от оценки плотности аптечной сети к более содержательному анализу лекарственного обеспечения населения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Краснодарский край и Брянская область — абсолютные лидеры по показателю среднедушевой плотности аптечной сети. 26 октября 2026 года
- OECD. Health at a Glance 2025. Pharmacists and pharmacies. Международная статистика плотности аптек и развития фармацевтических услуг
- Pharmaceutical Group of the European Union. PGEU Medicine Shortages Report 2025. Исследование дефицита лекарств в европейских странах
- NHS England. Over 10,000 NHS pharmacies begin treating people for common conditions. Развитие программы Pharmacy First, 31 января 2024 года
- UK Department of Health and Social Care. Pharmaceutical needs assessments: information pack for local authority health and wellbeing boards. Методология оценки территориальной доступности фармацевтических услуг, обновление от 31 июля 2025 года