В России сокращается ассортимент лекарств: что происходит с фармрынком
Ассортимент лекарств в России впервые за шесть лет сократился: почему это не обязательно означает дефицит
Мировой фармацевтический рынок одновременно расширяется за счёт новых действующих веществ и избавляется от части прежних продуктовых позиций. В России этот процесс приобрёл заметный масштаб: за январь-сентябрь 2026 года ассортимент лекарств сократился на 1,1%, впервые прервав многолетний рост. Причём снижение затронуло и импортные, и произведённые внутри страны препараты. Однако уменьшение числа товарных позиций не обязательно означает ухудшение доступности лечения. Гораздо важнее понять, какие лекарства исчезают с рынка, что приходит им на смену и сохраняется ли у пациентов возможность выбора терапии.
Российский фармрынок потерял 168 товарных позиций за девять месяцев
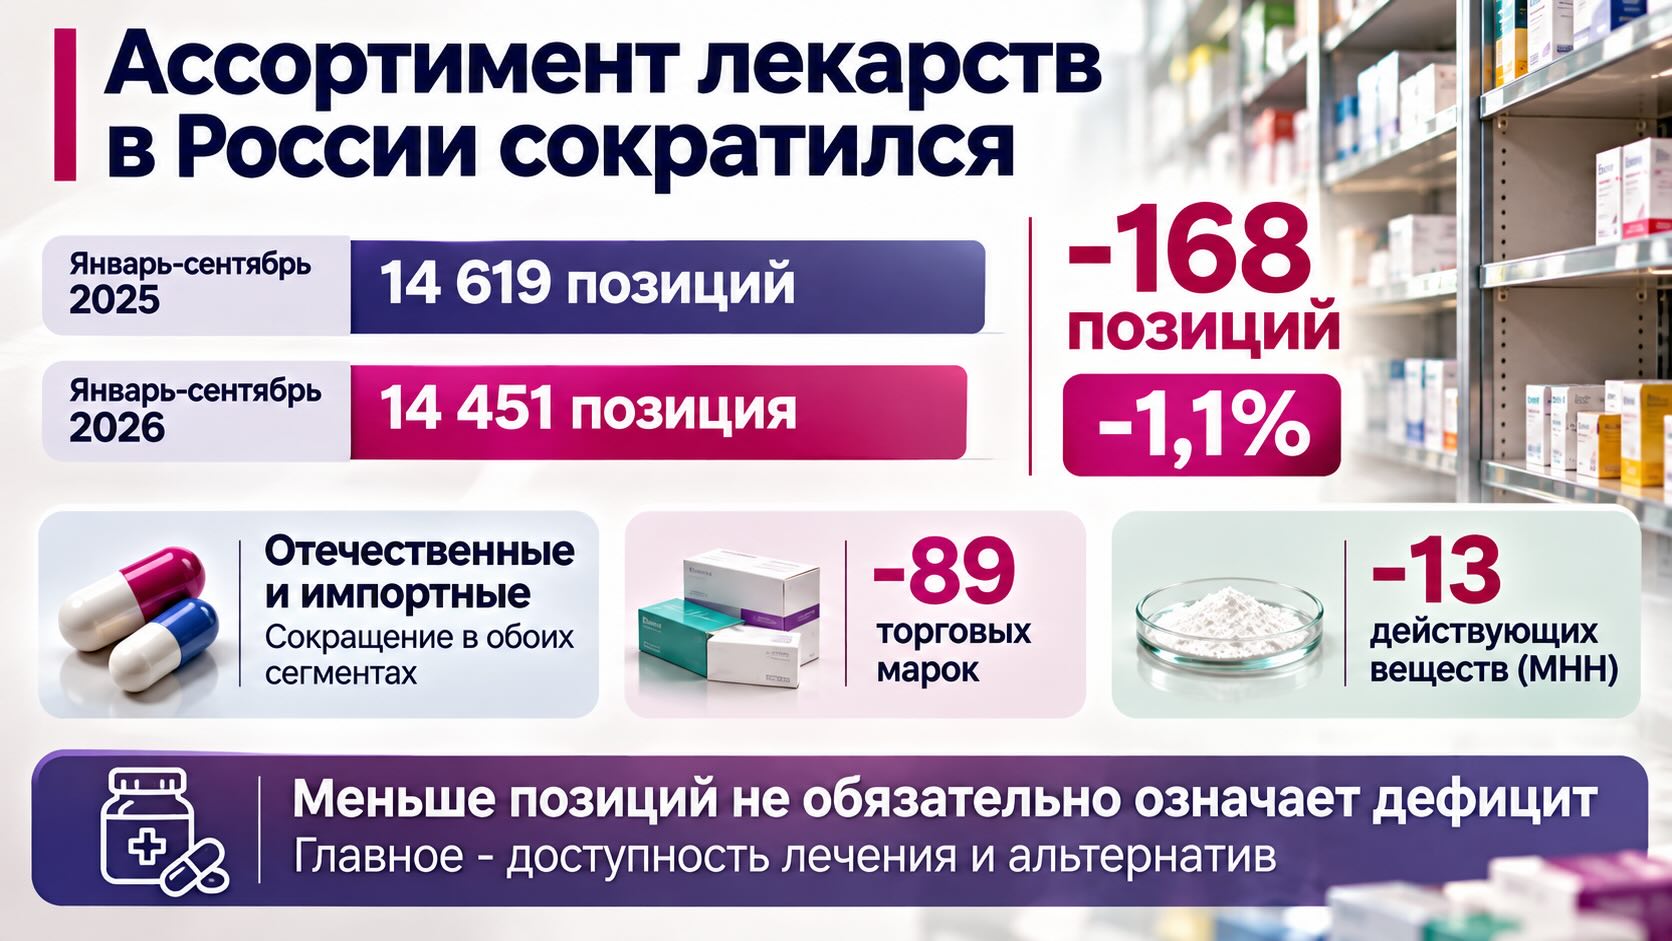
По данным аналитической компании RNC Pharma, в январе-сентябре 2026 года в гражданский оборот в России поступило 14 451 товарное наименование лекарственных препаратов против 14 619 за аналогичный период 2025 года. Сокращение составило 168 позиций, или 1,1%.
Отрицательная динамика наблюдается сразу на трёх уровнях ассортимента:
- Число товарных позиций (SKU) уменьшилось с 14 619 до 14 451.
- Количество торговых марок сократилось с 4 558 до 4 469, то есть на 89 наименований.
- Число международных непатентованных наименований (МНН) снизилось с 1 994 до 1 981, или на 13 позиций.
Эти показатели описывают разные характеристики рынка. МНН обозначает действующее вещество лекарственного препарата. Торговая марка — коммерческое название, под которым препарат продаётся. SKU — отдельная товарная позиция, которая может отличаться дозировкой, лекарственной формой или размером упаковки.
Один и тот же препарат способен присутствовать на рынке в десятках товарных вариантов. Поэтому сокращение количества SKU может происходить без исчезновения соответствующего действующего вещества из медицинской практики.
Тем не менее одновременное снижение всех трёх показателей заслуживает внимания. Оно указывает не только на изменение структуры упаковок и дозировок, но и на уменьшение разнообразия представленных торговых марок и действующих веществ.
До 2026 года ассортимент российского фармрынка последовательно расширялся. В 2021 году он насчитывал 13 737 SKU, а по итогам 2025 года достиг 15 819. Однако скорость увеличения заметно снижалась: если за 2024 год рынок прибавил 531 товарную позицию, то за 2025 год — только 249.
Важно учитывать методологическую особенность: исторические показатели за 2021-2025 годы относятся к полным календарным годам, тогда как данные за 2026 год охватывают только девять месяцев. Поэтому корректным основанием для вывода о сокращении служит сравнение января-сентября 2026 года с таким же периодом 2025 года, а не с его годовым итогом.
Сокращение затронуло даже российское производство, которое раньше расширяло ассортимент
Наиболее заметный структурный поворот связан с отечественным сегментом.
По оценке RNC Pharma, количество товарных позиций российского производства, включая локализованную продукцию иностранных компаний, уменьшилось с 10 216 до 10 151 SKU. Снижение составило 65 позиций, или около 0,6%.
Импортный ассортимент сократился сильнее — с 4 457 до 4 360 SKU, то есть на 97 позиций, или приблизительно на 2,2%.
Это принципиально отличается от ситуации предыдущих лет. С 2021 года расширение отечественного ассортимента было одним из основных источников общего роста, а его среднегодовой прирост, по данным аналитиков, превышал 500 товарных позиций.
Даже в 2025 году российский производственный сегмент увеличился на 251 SKU, несмотря на небольшое сокращение иностранного ассортимента.
Теперь отрицательная динамика отмечена одновременно в обоих сегментах.
RNC Pharma рассматривает происходящее как возможный признак перехода фармацевтической промышленности от количественного расширения ассортимента к выпуску более специализированных и рентабельных продуктов.
Такая интерпретация экономически возможна, но представленные данные пока не позволяют считать её установленным фактом.
Производители действительно могут сокращать выпуск маловостребованных дозировок, отказываться от нерентабельных торговых марок или перераспределять мощности в пользу более прибыльных препаратов. Но аналогичная статистика может возникнуть вследствие производственных ограничений, изменений спроса, прекращения поставок отдельных компонентов или регуляторных сложностей.
Чтобы различить эти причины, необходима информация о конкретных выбывших препаратах, динамике объёмов производства, продажах и доступности терапевтических альтернатив.
Само по себе сокращение ассортимента не доказывает ни повышение эффективности отрасли, ни ухудшение лекарственного обеспечения.
Нуртек и Ксадаго: новые для России препараты, давно известные мировой медицине
На фоне общего сокращения ассортимента российский рынок продолжает получать лекарства с новыми для страны действующими веществами.
Один из наиболее заметных примеров — Нуртек компании Pfizer, содержащий римегепант.
Римегепант относится к антагонистам рецептора CGRP — пептида, участвующего в развитии приступов мигрени. Препарат препятствует связыванию CGRP с его рецептором и может применяться для купирования приступов и профилактики мигрени по соответствующим показаниям.
Это принципиально иной механизм действия по сравнению с традиционными обезболивающими средствами.
В Евросоюзе римегепант был разрешён в апреле 2022 года под торговым названием Vydura. В России Нуртек зарегистрировали в апреле 2025 года, а в гражданский оборот препарат поступил в декабре.
За первые девять месяцев 2026 года его розничные продажи в России превысили 345,4 млн рублей в потребительских ценах с НДС.
Таким образом, препарат стал заметным коммерческим продуктом, хотя сама молекула уже несколько лет применяется на международном рынке.
Другой пример — Ксадаго итальянской компании Замбон, содержащий сафинамид.
Сафинамид применяется при болезни Паркинсона в дополнение к терапии леводопой у пациентов с двигательными флуктуациями — периодами, когда действие основного препарата ослабевает и двигательные симптомы возвращаются.
Он подавляет фермент моноаминоксидазу типа B, участвующий в разрушении дофамина. Это помогает продлить периоды более эффективного контроля двигательных симптомов.
Европейское агентство лекарственных средств разрешило Ксадаго ещё в феврале 2015 года. В России за январь-сентябрь 2026 года его розничные продажи превысили 11 млн рублей.
Разница между коммерческими результатами Нуртека и Ксадаго показывает, насколько неодинаковым может быть освоение рынка новыми препаратами. Однако по одной только выручке нельзя судить ни о числе получающих лечение пациентов, ни о клинической эффективности лекарств.
Тегопразан показывает, как обновляется сама технология лекарственной терапии
Ещё одна интересная новинка — Тегопрекс компании Д-р Редди’с, содержащий тегопразан.
Препарат предназначен для подавления секреции желудочной кислоты, но действует иначе, чем широко применяемые ингибиторы протонной помпы, например омепразол.
Тегопразан относится к калий-конкурентным блокаторам кислотообразования (P-CAB). Он взаимодействует с ферментной системой, обеспечивающей выделение соляной кислоты в желудке, и подавляет её активность, конкурируя с ионами калия.
В отличие от традиционных ингибиторов протонной помпы, препараты этого класса не требуют предварительной активации в кислой среде. Это позволяет быстрее достигать выраженного подавления кислотопродукции, хотя конкретные клинические преимущества зависят от заболевания и результатов сравнительных исследований.
Поэтому тегопразан корректнее рассматривать как представителя другого класса кислотосупрессивных лекарств, а не как очередной ингибитор протонной помпы.
Появление подобных препаратов показывает, что развитие фармацевтического ассортимента определяется не только количеством торговых марок. Более важным изменением иногда становится внедрение нового механизма действия, который расширяет возможности лечения.
В то же время российский рынок пополняется и менее принципиальными новинками — новыми торговыми марками известных веществ и фиксированными комбинациями действующих компонентов. Например, комбинированный препарат Бруфаст компании Эвалар, содержащий дифенгидрамин и ибупрофен, за девять месяцев 2026 года разошёлся в рознице тиражом более 25 тыс. упаковок.
Такие продукты увеличивают коммерческое разнообразие, но не обязательно означают появление новых терапевтических возможностей.
Мировая фармацевтика одновременно создаёт новые молекулы и сокращает старые продуктовые линейки
Российская динамика становится понятнее на фоне международных процессов.
Согласно исследованию IQVIA Institute Global R&D Trends 2026, в 2025 году в мире состоялся запуск 79 новых активных веществ. Из них 30 представляли разработки с принципиально новым для соответствующего заболевания механизмом действия.
За пятилетний период 2021-2025 годов глобальный фармацевтический рынок получил 388 новых активных веществ, включая препараты и вакцины против COVID-19.
Однако рост числа инновационных молекул не означает автоматического расширения ассортимента во всех странах.
Новый препарат может выйти на рынок США или Китая задолго до появления в Европе и других регионах. Более того, часть разработок вообще не получает коммерческого распространения за пределами отдельных национальных рынков.
Одновременно фармацевтические компании продолжают прекращать поставки существующих продуктов.
Например, по официальной статистике Министерства здравоохранения и социального обеспечения Великобритании, в 2025 году ведомство получило около 480 уведомлений о планируемом прекращении поставок лекарственных препаратов. За первое полугодие 2026 года поступило ещё около 200 таких уведомлений.
Эти цифры нельзя напрямую сопоставлять с российским показателем SKU: британская статистика учитывает уведомления поставщиков, а российская — фактически выводимые в гражданский оборот товарные позиции.
Тем не менее оба показателя отражают важную особенность отрасли: фармацевтические портфели постоянно пересматриваются, даже когда появляются новые действующие вещества.
Причины могут включать производственные затраты, недостаточный спрос, конкуренцию воспроизведённых препаратов, изменение клинических рекомендаций и появление более современных способов лечения.
Таким образом, инновационное развитие и сокращение части традиционного ассортимента не противоречат друг другу.
Уменьшение числа SKU становится опасным, когда исчезает терапевтическая альтернатива
Для пациента значение имеет не абсолютное количество зарегистрированных лекарственных форм или торговых марок, а возможность получить необходимую терапию.
Предположим, на рынке присутствуют десять вариантов упаковки одного действующего вещества. Если производитель прекращает выпуск двух маловостребованных вариантов, но сохраняет другие дозировки и формы, клинические последствия могут оказаться минимальными.
Совсем иначе выглядит ситуация, когда прекращаются поставки единственной подходящей лекарственной формы, препарата с уникальным механизмом действия или одного из немногих средств лечения редкого заболевания.
Особенно уязвимы пациенты, которым необходимы специальные дозировки, детские лекарственные формы или препараты, не имеющие прямых терапевтических замен.
Именно поэтому число SKU — полезный показатель рыночного разнообразия, но недостаточный индикатор доступности лекарственной помощи.
Необходимо дополнительно оценивать объёмы поставок, наличие препаратов в медицинских организациях и аптеках, количество независимых производителей одного вещества, территориальную доступность и стоимость лечения.
Эту проблему учитывают и европейские регуляторы.
В марте 2025 года Европейская комиссия предложила законодательную инициативу Critical Medicines Act, направленную на повышение устойчивости поставок критически важных лекарств.
В числе её целей — расширение производственных мощностей, снижение зависимости от ограниченного числа поставщиков и использование государственных закупок для стимулирования более надёжных цепочек снабжения.
Такая политика отражает важный принцип: наличие большого числа товарных позиций само по себе не гарантирует устойчивости лекарственного обеспечения, если производство критически важных препаратов сосредоточено у небольшого числа компаний или предприятий.
Для России аналогичный аналитический вопрос состоит в том, сопровождается ли сокращение ассортимента ростом концентрации производства и уменьшением числа реальных терапевтических альтернатив.
Публикация RNC Pharma пока не содержит достаточной детализации, чтобы ответить на него.
Читайте также на АПТЕКИУМ:
Контекст рынка и отрасли:
По итогам 2026 года станет понятнее, временное ли это сокращение
Данные за девять месяцев фиксируют смену направления ассортиментной динамики, но ещё не позволяют установить её долгосрочный характер.
Возможны несколько сценариев.
Если производители преимущественно выводят из обращения дублирующиеся или экономически неэффективные позиции, сокращение ассортимента может сопровождаться сохранением доступности терапии и более рациональным использованием производственных мощностей.
Если же ассортимент уменьшается вследствие финансовых, технологических или логистических ограничений, последствия могут быть значительно серьёзнее.
Ключевыми показателями станут результаты полного 2026 года, дальнейшая динамика в 2027 году и структура выбывших товарных позиций.
Особое значение будет иметь анализ по терапевтическим группам: какие именно МНН исчезли, сколько поставщиков осталось у каждого действующего вещества и компенсируется ли сокращение появлением новых препаратов.
Не менее важно оценить, увеличивается ли доля оригинальных лекарств в физических объёмах потребления и насколько новые средства доступны пациентам с точки зрения цены и системы лекарственного обеспечения.
Без этих данных предположение о переходе отрасли к более качественной модели развития остаётся обоснованной гипотезой, но не подтверждённым результатом.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Общий ассортимент российского фармрынка сократился впервые за шесть лет, 2 ноября 2026 года
- IQVIA Institute. Global R&D Trends 2026: Advancing Innovation in a Changing Landscape
- European Medicines Agency. Vydura (rimegepant): регистрация, механизм действия и клинические данные
- European Medicines Agency. Xadago (safinamide): регистрация, механизм действия и клинические данные
- Potassium-Competitive Acid Blockers: Present and Potential Utility in the Armamentarium for Acid Peptic Disorders. Научный обзор механизмов действия калий-конкурентных блокаторов кислотообразования