Headway 2 сентября 2026: Россия ускоряет клинические исследования: что стоит за рекордом 2026 года
Российские клинические исследования ускорились: главным двигателем остаются воспроизведённые препараты
К 2 сентября 2026 года число новых российских РКИ уже превысило результат всего 2025 года. Однако главный сигнал находится не в самом рекорде, а в структуре активности: почти три четверти исследований приходятся на биоэквивалентность, 82% связаны с российскими разработчиками, а несколько производителей одновременно наращивают собственные клинические программы. Это указывает прежде всего на расширение будущего предложения лекарственных препаратов и усиление конкуренции внутри отдельных МНН.
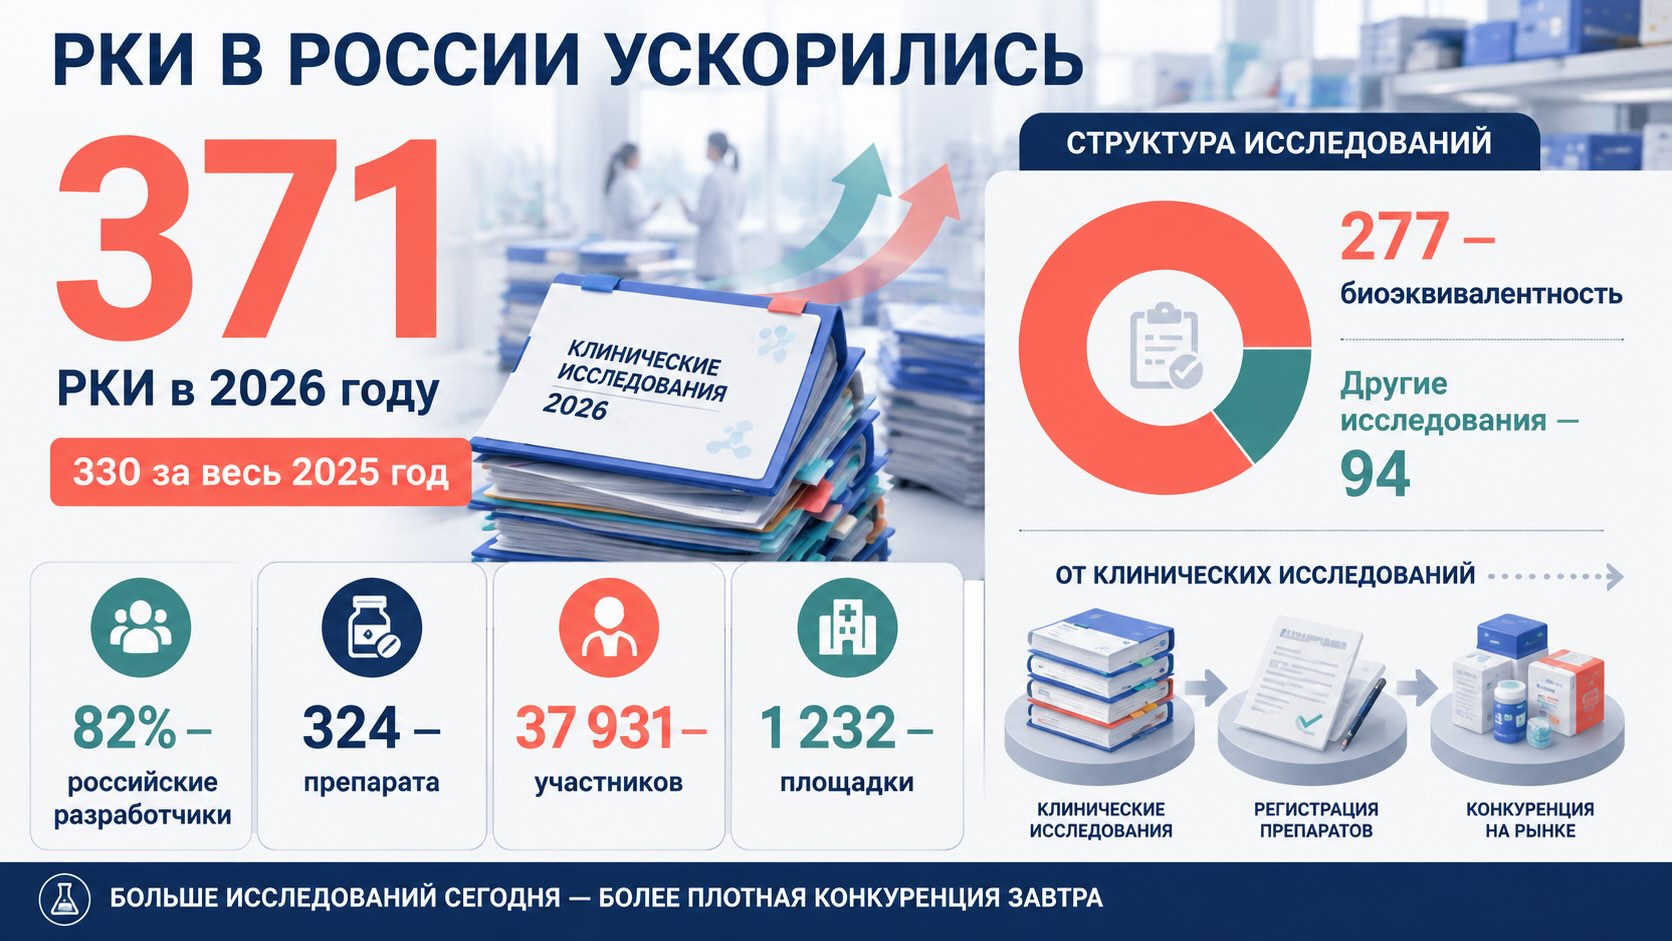
В 2026 году создано 371 клиническое исследование против 330 за весь 2025 год — уже на 12,4% больше, хотя год ещё не завершён. Эти исследования охватывают 324 лекарственных препарата, почти 38 тысяч плановых участников и 1 232 исследовательские площадки. Российские разработчики участвуют в 304 РКИ, то есть формируют 82% всей активности. При этом 277 исследований, или почти 75%, относятся к биоэквивалентности. Поэтому нынешний рост следует интерпретировать прежде всего как ускорение разработки и подготовки к регистрации воспроизведённых препаратов, а не как аналогичный всплеск создания новых молекул. Для фармрынка это ранний индикатор того, в каких МНН и терапевтических сегментах через некоторое время может заметно усилиться конкурентное давление.
Результат всего 2025 года превышен ещё до осени
К 2 сентября 2026 года число созданных РКИ достигло 371. За весь 2025 год их было 330.
Разница составляет 41 исследование, или 12,4%.
Это означает, что прошлогодний результат был пройден задолго до завершения текущего года. Даже без механической экстраполяции на оставшиеся месяцы очевидно, что интенсивность клинической активности в 2026 году заметно выше.
При этом речь идёт не о нескольких крупных программах, которые искусственно увеличивают показатель. Масштаб активности подтверждается и другими параметрами: исследования охватывают 324 наименования лекарственных препаратов, предполагают включение 37 931 участника и проведение работы на 1 232 исследовательских площадках.
Именно сочетание этих показателей важнее одного заголовка о количестве РКИ. Клиническая разработка расширяется одновременно по числу препаратов, организаций и исследовательской инфраструктуре.
Почти три четверти исследований — биоэквивалентность
Самая важная цифра для интерпретации происходящего — 277 исследований биоэквивалентности.
Это около 74,7% всех РКИ 2026 года.
Исследование биоэквивалентности позволяет подтвердить, что воспроизведённый лекарственный препарат обеспечивает сопоставимую с референтным препаратом экспозицию действующего вещества. Для многих дженериков это один из ключевых этапов, необходимых перед регистрацией.
Поэтому рост количества РКИ нельзя автоматически считать таким же по масштабу ростом инновационного фармацевтического R&D.
Основная часть сегодняшней активности отражает другое: российские и работающие на российском рынке компании активно формируют новые продуктовые портфели, готовят воспроизведённые препараты и расширяют присутствие внутри уже существующих МНН.
На III фазу приходится 51 исследование, ещё 27 относятся к I фазе. II фаза представлена шестью исследованиями, I–II — пятью, II–III — двумя.
Таким образом, полноценные фазовые программы остаются заметной частью рынка, но количественно значительно уступают исследованиям биоэквивалентности.
324 препарата показывают, что рост распределён по широкому портфелю
371 исследование относится к 324 наименованиям лекарственных препаратов.
Это важное соотношение. Оно показывает, что увеличение числа РКИ не сосредоточено исключительно вокруг небольшого количества продуктов с множеством отдельных протоколов.
Клиническая активность распределена по достаточно широкому лекарственному портфелю.
Для рынка это означает потенциально более широкий поток будущих регистраций. Конечно, одно РКИ ещё не гарантирует появления препарата в продаже: исследование должно завершиться, результаты должны быть приемлемыми, далее следуют регистрационные процедуры, производство, ценообразование, дистрибуция и коммерческий запуск.
Но именно на стадии РКИ начинает становиться видимой часть препаратов, которые ещё отсутствуют в текущих продажах и регистрационной статистике.
Поэтому клинические исследования могут использоваться как один из опережающих индикаторов будущей ассортиментной конкуренции.
Российские разработчики формируют четыре пятых клинической активности
Россия указана страной разработчика в 304 исследованиях из 371.
Это 82% всех РКИ.
Следующей идёт Индия с 25 исследованиями. Далее разрыв становится ещё больше: Латвия представлена пятью РКИ, Беларусь и Словения — четырьмя каждая.
Таким образом, сегодняшняя клиническая активность в России в значительной степени формируется именно отечественными разработчиками.
Для рынка это существенный сигнал. Разговор о расширении локального лекарственного предложения всё чаще можно оценивать не только по числу уже зарегистрированных препаратов, но и значительно раньше — по тому, какие продукты проходят необходимые этапы разработки.
При этом структура РКИ вновь требует аккуратной интерпретации. Высокая доля российских компаний говорит о развитии локальных фармацевтических портфелей, но поскольку три четверти исследований связаны с биоэквивалентностью, основной вклад пока приходится преимущественно на воспроизведённые препараты.
Активность заметно концентрируется у нескольких производителей
Лидер по количеству РКИ — АМЕДАРТ с 37 исследованиями.
У «Велфарм-М» — 25.
«Фармстандарт-Лексредства» и ЭНДОФАРМ проводят по 15 исследований, «ПРОМОМЕД РУС» и «ПСК Фарма» — по 11. У БИОКАД и химико-фармацевтического комбината «Акрихин» — по девять исследований.
Эти показатели позволяют увидеть ещё один уровень происходящего: рост клинической активности идёт не только через увеличение общего количества проектов, но и через быстрое расширение портфелей отдельных производителей.
Для конкурентов особенно важно отслеживать компании, которые одновременно ведут несколько РКИ. Большое число параллельных программ может означать подготовку последовательной серии регистраций и, следовательно, более агрессивное расширение продуктовой линейки в ближайшие годы.
Это уже не просто медицинская статистика. Для коммерческих подразделений такие данные дают представление о том, какие производители способны заметно изменить конкурентную структуру сразу нескольких категорий.
Тразодон и эмпаглифлозин показывают зоны будущей конкуренции
На уровне отдельных МНН также заметна концентрация активности.
Тразодон и эмпаглифлозин представлены шестью РКИ каждый.
По пять исследований приходится на ивакафтор и изотретиноин.
По четыре — на семаглутид, нитрофурантоин и комбинацию амлодипин + индапамид + периндоприл.
Такой рейтинг нельзя напрямую превращать в прогноз продаж. Клиническое исследование ещё ничего не говорит о будущей доле рынка конкретного препарата.
Но несколько параллельных программ по одному МНН — уже важный конкурентный сигнал.
Если одновременно несколько компаний проходят этапы клинической разработки одного действующего вещества, увеличивается вероятность того, что в дальнейшем внутри соответствующего сегмента станет больше поставщиков.
Особенно значим этот сигнал для крупных терапевтических категорий, где рост числа участников способен повлиять не только на ассортимент, но и на цены, промоционную активность и переговорную силу покупателей.
Почти 38 тысяч участников показывают масштаб инфраструктуры, но не «среднее РКИ»
В исследования планируется включить 37 931 человека на 1 232 площадках.
Формально это соответствует примерно 102 участникам и 3,3 исследовательской площадки на одно РКИ.
Но такое усреднение мало описывает реальную структуру рынка.
Исследования биоэквивалентности обычно требуют значительно меньшего числа участников и площадок, чем крупные программы III фазы. Поэтому общая статистика объединяет два очень разных типа клинической деятельности: большое количество относительно компактных исследований и меньшее число более масштабных фазовых программ.
Тем не менее 1 232 исследовательские площадки показывают, что высокая активность разработчиков превращается и в существенную загрузку инфраструктуры клинических исследований.
Для CRO, исследовательских центров, медицинских организаций и специалистов по клинической разработке это означает расширение рынка самой исследовательской деятельности.
Клиническая статистика начинает работать как карта будущего ассортимента
Для коммерческого фармрынка РКИ особенно интересны тем, что позволяют увидеть конкуренцию раньше, чем она появляется в продажах.
Фактические продажи показывают то, что уже произошло.
Реестр зарегистрированных препаратов показывает продукты, которые уже получили разрешение на рынок.
Клинические исследования позволяют заглянуть ещё на один этап назад и увидеть, какие компании и МНН только движутся к регистрации.
Это не означает, что каждый исследуемый препарат обязательно станет коммерчески успешным или вообще выйдет на рынок.
Но если в одной категории одновременно появляются несколько программ биоэквивалентности, это уже повод пересмотреть предположение о будущей стабильности конкурентного окружения.
Для владельца существующего бренда это может быть ранним предупреждением.
Для производителя дженериков — информацией о том, насколько плотным окажется рынок к моменту запуска.
Для дистрибьютора и аптечной сети — ориентиром на возможное расширение числа поставщиков.
Рост РКИ может усилить давление на цену и место в ассортименте
Главное практическое последствие нынешней структуры исследований проявится не сразу.
Между РКИ и аптечной полкой проходит значительное время. Но если хотя бы часть нынешних программ завершится регистрацией и коммерческим запуском, наиболее насыщенные МНН получат дополнительных производителей и дополнительные товарные позиции.
Для аптечных сетей это означает расширение ассортиментного выбора, но одновременно усложнение решений.
Наличие большего числа препаратов с одним МНН само по себе не создаёт дополнительного потребительского спроса. Поэтому новые продукты будут конкурировать за уже существующий объём категории.
В результате возрастает значение закупочной цены, коммерческих условий, узнаваемости производителя, наличия препарата, продвижения среди врачей и способности компании обеспечить устойчивые продажи.
Для производителей это означает, что момент начала конкурентной борьбы фактически смещается значительно раньше даты регистрации.
Если по конкретному МНН уже сейчас одновременно проходят исследования нескольких компаний, стратегию выхода на рынок имеет смысл строить с учётом будущей, а не сегодняшней конкурентной картины.
Читайте также на АПТЕКИУМ:
- Стратегия «невидимого пайплайна»: как кодирование молекул и патентные войны переписывают стандарты российского фармрынка
- Авексима выводит на рынок таблетированный семаглутид: почему это важнее появления еще одного дженерика
Контекст рынка и отрасли:
Для российского рынка важен не только рекорд, но и его качество
2026 год уже стал более активным по числу созданных РКИ, чем весь 2025-й.
Но сам по себе новый количественный максимум мало говорит о направлении развития рынка.
Гораздо важнее три структурных признака.
Первый — почти 75% исследований приходится на биоэквивалентность.
Второй — 82% РКИ связаны с российскими разработчиками.
Третий — активность одновременно распределена между 324 препаратами, но при этом заметная часть программ концентрируется у нескольких быстро расширяющих портфели производителей.
Вместе эти показатели описывают довольно определённую картину: российская фармацевтическая разработка ускоряется прежде всего в той части рынка, где клинические исследования непосредственно связаны с формированием нового лекарственного предложения.
Поэтому следующий важный показатель — уже не количество созданных РКИ само по себе.
Необходимо следить за тем, сколько этих программ дойдут до регистрации, в каких МНН появится сразу несколько новых производителей и насколько быстро сегодняшняя клиническая активность превратится в реальную ассортиментную и ценовую конкуренцию.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.