Интернет-аптеки России получили 29,1 млн заказов в сентябре
Онлайн-аптеки России достигли 29,1 млн заказов за месяц: как меняется аптечная розница
Российский рынок онлайн-заказов аптечных товаров продолжает расти. По данным Data Insight, в сентябре 2026 года интернет-аптеки выполнили 29,1 млн заказов — на 18% больше, чем годом ранее. При сохранении текущей динамики годовой объём может приблизиться к 339 млн заказов и 565 млрд рублей. Однако за этими цифрами стоит не только развитие доставки лекарств. Главная трансформация заключается в том, что интернет становится привычным инструментом поиска, сравнения и бронирования товаров, а физические аптеки сохраняют важнейшую роль в их отпуске.
Почти миллион заказов ежедневно: аптечный онлайн-канал продолжает расширяться
16 ноября аналитическая компания Data Insight представила сентябрьский выпуск исследования «ePharma-бюллетень: интернет-аптеки в России».
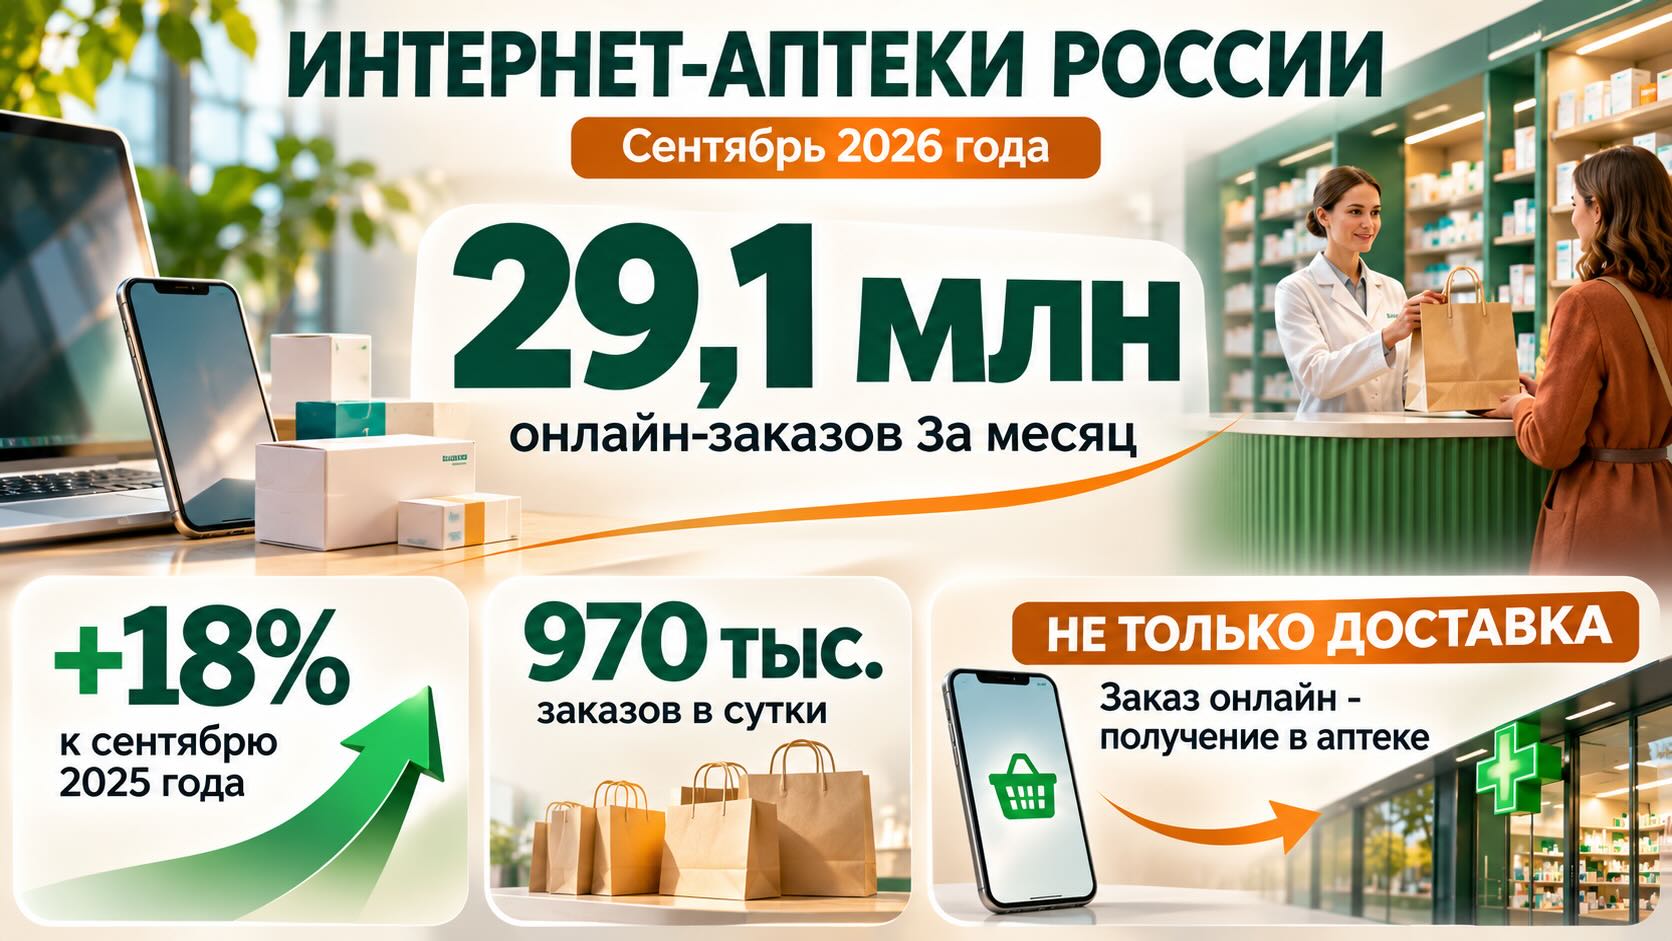
Согласно опубликованным данным, за сентябрь 2026 года количество онлайн-заказов достигло 29,1 млн. По сравнению с августом показатель увеличился на 8,6%, а относительно сентября 2025 года — на 18%.
Среднесуточное количество заказов составило 970 тыс., превысив августовский уровень на 12%.
Различие между месячной и среднесуточной динамикой объясняется календарём: в сентябре 30 дней против 31 в августе. Поэтому интенсивность заказов выросла заметнее, чем их суммарное количество.
Ещё одна методологическая особенность исследования — регулярное уточнение исторических оценок. Data Insight рассчитывает темпы роста относительно актуализированных данных предыдущих периодов, которые могут отличаться от цифр в более ранних выпусках бюллетеня.
Годовой прирост на 18% показывает, что расширение онлайн-канала не сводится к одному удачному месяцу. Однако представленные показатели не позволяют определить, какая часть роста обусловлена появлением новых покупателей, а какая — переходом существующих клиентов от обычной покупки в аптеке к предварительному интернет-заказу.
Онлайн-заказ не обязательно означает доставку лекарства домой
Для правильной интерпретации статистики важно понимать, что именно измеряет Data Insight.
Исследование охватывает заказы, оформленные через сайты и мобильные приложения интернет-аптек. В статистику входят как самостоятельные онлайн-проекты, так и цифровые каналы традиционных аптечных сетей.
При этом в российской фармрознице широко используется модель предварительного бронирования: покупатель выбирает товар через интернет, резервирует его в конкретной аптеке, а затем самостоятельно получает заказ.
Таким образом, 29,1 млн онлайн-заказов нельзя автоматически считать количеством доставок на дом или числом приобретённых упаковок лекарственных препаратов.
Это принципиальное различие.
Покупателю интернет позволяет сравнить цены, проверить наличие нужного товара и выбрать удобную аптеку. Сама же покупка может завершаться в обычной торговой точке.
Так формируется гибридная модель аптечной розницы, в которой цифровая витрина отвечает за поиск и оформление заказа, а физическая инфраструктура — за хранение, отпуск и взаимодействие с покупателем.
Важную роль играют и регуляторные ограничения. В России дистанционная продажа безрецептурных лекарств регулируется специальными требованиями к аптечным организациям. Для рецептурных препаратов действуют отдельные ограничения и экспериментальные режимы.
Поэтому развитие онлайн-бронирования не следует отождествлять с полной либерализацией дистанционной торговли лекарствами.
Ориентир 565 млрд рублей: денежный рынок растёт быстрее количества заказов
Data Insight оценивает перспективы рынка с помощью показателя TTM — скользящей суммы за последние 12 месяцев.
Этот подход позволяет оценивать накопленный годовой объём, не ограничиваясь результатами одного календарного месяца.
На конец сентября 2026 года скользящие показатели составляли приблизительно:
- 325 млн онлайн-заказов за 12 месяцев;
- 529 млрд рублей онлайн-продаж за тот же период.
При сохранении сентябрьской динамики аналитики допускают достижение к концу 2026 года 339 млн заказов и 565 млрд рублей.
Относительно 2025 года это соответствовало бы росту на 18% в количественном выражении и на 25% в денежном.
Разница между темпами имеет экономическое значение. Она предполагает увеличение средней денежной стоимости заказа, но сама по себе не доказывает, что лекарства подорожали на сопоставимую величину.
На денежную динамику могут одновременно влиять изменение цен, состав покупательской корзины, количество товаров в заказе и перераспределение спроса между категориями.
Отдельно Data Insight подчёркивает, что показатель 565 млрд рублей не является полноценным прогнозом.
Он получен путём экстраполяции последней динамики TTM на оставшуюся часть года. Такой расчёт не учитывает возможные изменения спроса, сезонность, конкурентную ситуацию и другие факторы.
Поэтому 565 млрд рублей следует рассматривать как оперативный ориентир, а не как гарантированный результат 2026 года.
Apteka.ru и Ютека возглавляют рынок, но посещаемость не равна продажам
Публичная версия исследования позволяет определить крупнейших участников рынка по количеству заказов.
В сентябре первую пятёрку составили:
- Apteka.ru
- Ютека
- Здравсити
- Аптеки Горздрав
- Аптеки Апрель
Абсолютные показатели заказов отдельных компаний и их точные рыночные доли в публичной версии скрыты. Поэтому достоверно оценить разрыв между лидерами или степень концентрации рынка по представленным данным невозможно.
Дополнительную информацию даёт сравнение посещаемости сайтов.
По оценке Data Insight, Apteka.ru лидирует по количеству посещений, тогда как «Планета Здоровья» демонстрирует наивысшую активность пользователей на сайте.
Последний показатель объединяет глубину просмотра страниц и долю посещений, ограничившихся одной страницей.
При этом высокий уровень активности не обязательно свидетельствует о высокой конверсии в заказ.
Показательным выглядит и рейтинг мобильных приложений. На 30 сентября Apteka.ru и Ютека имели одинаковый общий рейтинг 4,92 балла, Мегаптека — 4,91.
Но оценки приложений отражают пользовательское восприятие цифрового сервиса, а не объём продаж, прибыльность или качество фармацевтической помощи.
Для участников рынка эти различия принципиальны.
Высокая посещаемость помогает привлекать покупателей, удобное приложение способствует повторным обращениям, однако коммерческий результат зависит ещё и от наличия товаров, цен, исполнения заказов и расходов на обслуживание.
Европа движется в том же направлении, но единых правил онлайн-торговли лекарствами нет
Расширение цифрового аптечного канала наблюдается не только в России.
Согласно годовому отчёту Европейской ассоциации интернет-аптек (EAEP) за 2025 год, совокупный оборот 13 крупнейших национальных рынков Европы по данным за 2024 год превышал 12 млрд евро.
Крупнейшими среди них были Германия с оборотом около 4,2 млрд евро и Великобритания с 2,7 млрд евро. Средний темп роста рассматриваемых рынков в денежном выражении между 2023 и 2024 годами составлял около 14%.
Эти цифры нельзя напрямую сопоставлять с российской статистикой: различаются периоды, методики оценки и состав учитываемых продаж.
Тем не менее исследования отражают общий процесс — интеграцию цифрового заказа лекарств в существующую аптечную инфраструктуру.
При этом национальное регулирование остаётся неоднородным.
В исследовании, опубликованном в BMJ Public Health в 2026 году, специалисты сравнили нормативные требования к интернет-аптекам в 12 странах.
Они выявили 43 вида регуляторных требований, охватывающих лицензирование, продажу лекарств, защиту персональных данных, проверку подлинности сайтов и другие аспекты деятельности.
В восьми из двенадцати рассмотренных стран дистанционная продажа рецептурных лекарств была прямо разрешена. В девяти странах интернет-аптеки должны были быть связаны с физическими аптечными учреждениями.
Авторы подчёркивают существенные различия между национальными системами. При этом выбранные 12 стран не представляют собой исчерпывающую картину мирового регулирования.
В Европейском союзе дополнительным инструментом защиты покупателей служит единый знак легально работающих интернет-аптек. Он должен вести в национальный реестр, где можно проверить регистрацию продавца.
Таким образом, международная тенденция заключается не в безусловном переходе к доставке любых лекарств через интернет, а в поиске моделей, сочетающих цифровую доступность с контролируемым фармацевтическим отпуском.
- Интернет-аптеки России получили на 21% больше заказов: что стоит за ростом цифровой фармрозницы
- Рынок интернет-аптек России в 2026 году растёт быстрее в рублях, чем в заказах
Контекст рынка и отрасли:
Рост заказов усиливает значение аптечной инфраструктуры и качества исполнения
Для пациентов развитие онлайн-канала прежде всего означает возможность заранее узнать, где находится нужный препарат, сколько он стоит и можно ли его получить без дополнительных поездок.
Особенно заметной такая возможность может быть для людей с хроническими заболеваниями, регулярно приобретающих лекарства, а также для жителей территорий с ограниченным аптечным ассортиментом.
Однако удобный интерфейс не гарантирует наличие товара или возможность его законного отпуска.
Для аптечных организаций значение приобретают точность данных об остатках, скорость обработки бронирований, своевременное пополнение ассортимента и соблюдение правил хранения и отпуска лекарственных препаратов.
Для производителей цифровые каналы открывают дополнительные возможности управления доступностью продукции и анализа спроса. Но статистика заказов не позволяет автоматически оценивать потребление отдельных препаратов или эффективность лечения.
С коммерческой точки зрения остаётся ещё один важный вопрос — рентабельность.
Увеличение количества заказов не обязательно сопровождается сопоставимым ростом прибыли. Обслуживание цифровой инфраструктуры, привлечение покупателей, обработка заказов, доставка и взаимодействие с партнёрами создают дополнительные расходы.
Публичные данные Data Insight не раскрывают маржинальность участников, стоимость привлечения покупателей, долю отменённых заказов и экономику отдельных моделей продаж.
Без этих показателей невозможно сделать обоснованный вывод о том, кто из лидеров лучше превращает масштаб цифрового бизнеса в прибыль.
Следующими важными индикаторами развития рынка станут не только количество заказов и денежный оборот, но и динамика среднего чека, повторных покупок, региональной доступности ассортимента и финансовой эффективности разных каналов.
Синтез от АПТЕКИУМ: Сентябрьские результаты Data Insight показывают, что цифровой канал становится не альтернативой традиционной аптечной рознице, а частью её повседневной инфраструктуры. Главное конкурентное преимущество постепенно смещается от простого присутствия в интернете к способности соединить удобный поиск, достоверную информацию о наличии, доступную цену и безопасный отпуск лекарств. Именно качество этой связки, а не только рост количества онлайн-заказов, будет определять зрелость аптечного рынка.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Data Insight. ePharma-бюллетень: интернет-аптеки в России. Сентябрь 2026. Публичная версия исследования
- Data Insight. ePharma-бюллетень: интернет-аптеки в России. Сентябрь 2026. Официальная публикация от 16 ноября 2026 года
- European Association of E-Pharmacies. Annual Report 2025. European E-Pharmacy Market
- BMJ Public Health. Variation and gaps in online pharmacy regulation: a comparative review of regulations across 12 countries. 2026
- Росздравнадзор. Дистанционная торговля нерецептурными лекарственными препаратами
- European Medicines Agency. Buying medicines online