Российская фармпромышленность: рост стоимости выпуска и спад в III квартале
Производство лекарств в России выросло на 17,8% в рублях и на 3% в упаковках: что стоит за этими цифрами
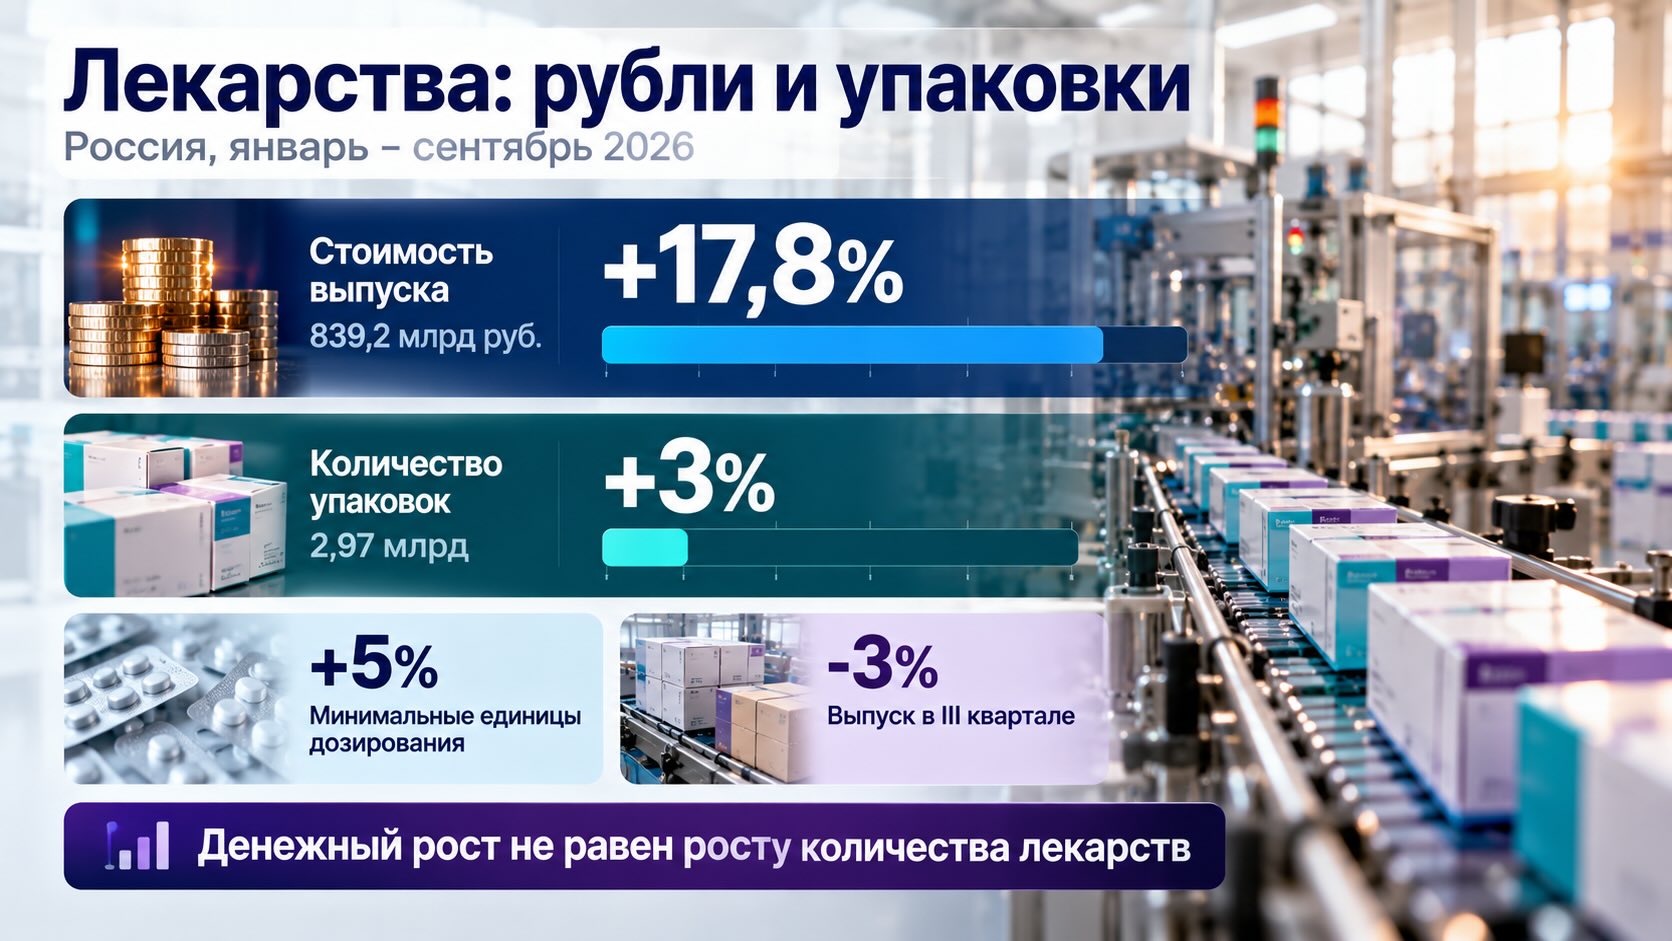
За январь-сентябрь 2026 года российские фармацевтические предприятия отгрузили готовых лекарственных препаратов на 839,2 млрд рублей, что на 17,8% больше, чем годом ранее. Однако физический объём производства увеличился только на 3%, до 2,97 млрд упаковок. Аналитики RNC Pharma называют положительную динамику натурального выпуска лучшим результатом за последние шесть лет. При этом третий квартал завершился снижением производства. Расхождение между денежными и натуральными показателями отражает более сложные процессы: изменение стоимости и структуры выпускаемых лекарств, перераспределение производственных объёмов между компаниями и растущее значение препаратов для лечения хронических заболеваний.
Денежный рост почти в шесть раз опережает физический
Согласно опубликованному 29 октября исследованию RNC Pharma, за первые девять месяцев 2026 года предприятия России произвели готовых лекарственных препаратов на 839,2 млрд рублей в ценах отгрузки производителей, включая НДС. Показатель охватывает как российские предприятия, так и локализованное производство зарубежных фармацевтических компаний.
Физический объём лекарств, отгруженных в гражданский оборот, составил 2,97 млрд потребительских упаковок. По сравнению с январём-сентябрём 2025 года прирост достиг 3%.
Если считать не упаковки, а минимальные единицы дозирования (МЕД), показатель увеличился на 5%, до 63,8 млрд единиц. МЕД характеризуют количество отдельных дозированных единиц лекарственных форм, находящихся внутри упаковок.
Разница между ростом на 3% в упаковках и на 5% в МЕД имеет самостоятельное значение. Она показывает, что изменение количества потребительских упаковок не полностью отражает изменение физического объёма лекарственной продукции. В частности, на показатели может влиять перераспределение выпуска между упаковками различной вместимости.
Ещё заметнее расхождение между количеством упаковок и денежной стоимостью производства.
На основе опубликованных агрегированных данных можно рассчитать условную среднюю стоимость отгрузки одной упаковки:
- Январь-сентябрь 2025 года — около 246 рублей.
- Январь-сентябрь 2026 года — около 283 рублей.
- Увеличение — примерно 14,7%.
Этот показатель нельзя интерпретировать как прямой рост цен на лекарства на 14,7%. Он зависит не только от отпускных цен производителей, но и от структуры выпуска: соотношения дорогих и дешёвых препаратов, лекарственных форм, дозировок и размеров упаковок.
Чтобы установить, какая часть денежного прироста действительно обусловлена изменением цен, потребовался бы анализ сопоставимого ассортимента с учётом его структуры.
Долгосрочные данные ещё нагляднее показывают различие между стоимостной и натуральной динамикой.
В 2022 году в России было выпущено 4,17 млрд упаковок готовых лекарственных препаратов на 668,7 млрд рублей. В 2025 году натуральный объём составлял уже 4,03 млрд упаковок, тогда как денежный достиг 999 млрд рублей.
Таким образом, за три года стоимость годового выпуска увеличилась приблизительно на 49%, а количество упаковок сократилось примерно на 3,4%.
Это означает, что увеличение денежного объёма фармацевтического производства не обязательно сопровождается сопоставимым расширением физического предложения лекарств.
Третий квартал 2026 года прервал положительную динамику выпуска
Несмотря на рост по итогам девяти месяцев, внутри отчётного периода появились признаки замедления.
В третьем квартале 2026 года натуральный объём производства сократился на 3% относительно аналогичного квартала предыдущего года.
В сентябре снижение оказалось ещё заметнее. Российские предприятия выпустили 344 млн потребительских упаковок, содержащих 7,3 млрд минимальных единиц дозирования. Оба натуральных показателя оказались примерно на 5% ниже уровня сентября 2025 года.
При этом денежный объём сентябрьских отгрузок превысил 97,6 млрд рублей, увеличившись на 14,8% в годовом выражении.
Следовательно, в сентябре производство в натуральном выражении сокращалось одновременно с увеличением его денежной стоимости.
Для оценки состояния промышленности это существенное различие. Рост стоимости продукции может поддерживать финансовые показатели отрасли даже при снижении количества выпускаемых лекарств.
Однако имеющихся данных недостаточно, чтобы определить причины сентябрьского сокращения. Оно может быть связано с производственными графиками, изменениями заказов, запасов или ассортиментной структуры. Без дополнительной информации нельзя установить, носит ли снижение временный характер.
Поэтому положительный результат девяти месяцев пока не гарантирует сохранения аналогичной динамики по итогам всего 2026 года.
Метформин, тирзепатид и препараты для контроля холестерина меняют структуру выпуска
Одной из наиболее интересных особенностей отчётного периода стало ускоренное увеличение производства лекарств, используемых при хронических заболеваниях.
В группе 30 крупнейших фармакотерапевтических категорий по натуральному выпуску наиболее высокая динамика наблюдалась у следующих препаратов:
- Бигуаниды, преимущественно метформин, — рост на 27% в упаковках.
- Кишечные адсорбенты — рост на 25%.
- Гиполипидемические средства — рост на 21%.
Метформин относится к базовым лекарствам для лечения сахарного диабета 2 типа. Он уменьшает образование глюкозы в печени и повышает чувствительность тканей к инсулину, помогая контролировать концентрацию глюкозы в крови.
Гиполипидемические препараты используются для коррекции нарушений липидного обмена и, в зависимости от конкретного средства и показаний, снижения сердечно-сосудистого риска.
Российская динамика этих категорий согласуется с более широкой международной тенденцией роста потребности в терапии хронических метаболических заболеваний.
Согласно докладу ОЭСР Health at a Glance 2025, в странах организации потребление противодиабетических лекарств в среднем увеличилось приблизительно на 50% между 2013 и 2023 годами. Потребление гиполипидемических средств за тот же период выросло почти на 65%.
Эти показатели ОЭСР измеряют потребление преимущественно в установленных суточных дозах, а российская статистика RNC Pharma характеризует производство в упаковках и МЕД. Поэтому их нельзя сравнивать непосредственно. Но они помогают увидеть общий отраслевой процесс: лечение хронических заболеваний формирует устойчивую долгосрочную потребность в лекарственной терапии.
При этом увеличение производства конкретной категории в России не доказывает аналогичного роста потребления. На него могут влиять перераспределение заказов между производителями, изменения складских запасов и другие факторы.
Особого внимания заслуживает ситуация с современными средствами для лечения сахарного диабета и метаболических нарушений.
По информации RNC Pharma, группа «Промомед» увеличила выпуск тирзепатида в восемь раз относительно первых девяти месяцев 2025 года.
Тирзепатид воздействует на рецепторы двух кишечных гормонов — GIP и GLP-1. Их сигналы участвуют в регуляции секреции инсулина, аппетита и энергетического обмена. Препараты этого класса применяются при сахарном диабете 2 типа, а в ряде стран также для лечения ожирения.
Выпуск цефтриаксона у «Промомеда» вырос вдвое. Кроме того, компания начала производство дапаглифлозина, объём которого за девять месяцев достиг 906 тыс. упаковок.
Дапаглифлозин относится к ингибиторам SGLT2. Он снижает обратное всасывание глюкозы в почках, увеличивая её выведение с мочой. В зависимости от клинических показаний препарат также применяется при сердечной недостаточности и хронической болезни почек.
Среди предприятий с наиболее высокими темпами роста натурального выпуска RNC Pharma выделяет также «Герофарм».
Однако восьмикратное увеличение производства тирзепатида само по себе не позволяет оценить абсолютный масштаб сегмента. Для этого необходимо знать исходные объёмы производства, долю продукции на рынке и динамику её фактического потребления.
«Фармстандарт» обошёл «Озон Фармацевтику»: лидерство обеспечили массовые препараты
Важное изменение произошло в распределении позиций между крупнейшими производителями.
По итогам января-сентября 2026 года первое место в России по количеству произведённых упаковок заняла компания «Фармстандарт».
Её натуральный объём выпуска увеличился на 30% относительно аналогичного периода 2025 года.
Прежний лидер, «Озон Фармацевтика», переместился на вторую позицию с небольшим отставанием. При этом производство компании в упаковках сократилось на 12%.
Рост «Фармстандарта» был связан с положительной динамикой широкого ассортимента лекарств, включая хорошо известные массовые препараты.
Производство Цитрамона увеличилось на 47%, а Активированного угля — на 97%.
У «Озон Фармацевтики» заметное сокращение наблюдалось, в частности, по бисопрололу (-19%) и гликлазиду (-20%).
Бисопролол относится к бета-адреноблокаторам и используется при ряде сердечно-сосудистых заболеваний. Гликлазид применяется при сахарном диабете 2 типа, стимулируя выделение инсулина клетками поджелудочной железы.
Эти изменения показывают, насколько сильно положение производителей в натуральном рейтинге зависит от динамики отдельных массовых лекарственных позиций.
Компания, выпускающая большие объёмы относительно недорогих препаратов, может занимать лидирующее место по количеству упаковок, но не обязательно иметь такую же позицию по денежной стоимости производства.
Аналогичная закономерность наблюдается на международных рынках.
По данным ОЭСР, в 2023 году дженерики, то есть воспроизведённые лекарственные препараты, составляли более 75% натурального объёма фармрынка в Великобритании, Германии, Нидерландах, Канаде и ряде других стран. При этом в среднем по странам ОЭСР их стоимостная доля составляла около 25%.
Эти статистические показатели имеют разную географическую базу, но иллюстрируют принципиальное различие между объёмом лекарственного рынка в физических единицах и его денежной структурой.
Поэтому позиции «Фармстандарта» и «Озон Фармацевтики» в рейтинге натурального производства не следует автоматически переносить на оценку их выручки, прибыльности или положения во всех сегментах фармрынка.
Локализация производства становится вопросом устойчивости лекарственного снабжения
Увеличение внутреннего выпуска лекарств приобретает дополнительное значение на фоне международного пересмотра подходов к устойчивости фармацевтических поставок.
Всемирная организация здравоохранения (WHO) рассматривает развитие местного производства и передачу технологий как инструменты повышения доступности качественных и экономически приемлемых лекарств.
Эта политика охватывает не только строительство заводов, но и развитие компетенций, регуляторных систем, производственных технологий и цепочек снабжения.
В Европейском союзе аналогичная задача получила развитие в инициативе Critical Medicines Act, предложенной Европейской комиссией в марте 2025 года.
Её ключевые направления включают поддержку производства критически важных лекарств и их компонентов, диверсификацию поставщиков, совершенствование государственных закупок и снижение зависимости от ограниченного числа источников снабжения.
Однако локальное производство готовых препаратов не равнозначно полной независимости фармацевтической промышленности.
Предприятие может производить таблетки, капсулы или инъекционные формы внутри страны, одновременно используя импортные фармацевтические субстанции, вспомогательные материалы и технологическое оборудование.
Именно поэтому физический объём производства, хотя и важен, не позволяет самостоятельно оценить устойчивость национальной системы лекарственного обеспечения.
Для такого анализа необходимо дополнительно понимать, где производятся действующие вещества, насколько диверсифицированы поставщики и способны ли предприятия сохранять выпуск при нарушениях международных цепочек поставок.
Российские данные за девять месяцев 2026 года подтверждают увеличение выпуска готовых лекарственных препаратов, но не позволяют оценить степень производственной независимости по всей цепочке создания лекарств.
Читайте также на АПТЕКИУМ:
- Фармпроизводство России меняет модель роста: рубли опережают упаковки
- Российское производство лекарств: безрецептурный сегмент возвращается к росту
Контекст рынка и отрасли:
Почему дополнительные упаковки ещё не означают улучшения доступности лечения
Для пациента важен не столько общий объём производства, сколько наличие конкретного препарата в нужной дозировке, форме выпуска и по приемлемой цене.
Увеличение производства одной группы лекарств может сопровождаться сокращением выпуска другой. Поэтому даже положительная общая динамика не исключает локальных дефицитов отдельных препаратов.
Для врачей и системы здравоохранения особенно значима стабильность предложения лекарств для длительного лечения хронических заболеваний. Перерывы в доступности антигипертензивных, противодиабетических и других жизненно необходимых средств могут осложнять поддержание непрерывной терапии.
Для фармацевтических компаний результаты исследования ставят другой вопрос: какие факторы обеспечивают рост денежной стоимости выпуска и насколько он устойчив?
Если увеличение отгрузок в рублях преимущественно связано с изменением цен или ассортиментной структуры, его экономические последствия отличаются от ситуации, когда предприятия действительно производят существенно больше лекарств.
При этом рост натурального выпуска также необходимо оценивать в контексте спроса. Увеличение производства не всегда означает расширение конечного потребления: часть продукции может направляться на пополнение складских запасов.
Следующими важными индикаторами состояния отрасли станут годовая динамика выпуска в упаковках и МЕД, изменение структуры производства по терапевтическим группам, сопоставимые цены производителей и фактическая доступность препаратов в системе лекарственного обеспечения.
Отдельного внимания заслуживает четвёртый квартал 2026 года. Именно он покажет, удалось ли предприятиям восстановить натуральные объёмы после снижения, зафиксированного в третьем квартале, или замедление окажется более продолжительным.
Синтез от АПТЕКИУМ: Российская фармацевтическая промышленность завершила девять месяцев 2026 года с положительной динамикой, но главный результат исследования RNC Pharma заключается не только в росте производства.
Разница между увеличением денежного объёма на 17,8% и натурального на 3% показывает, насколько важно разделять стоимость продукции, её физическое количество и изменение ассортимента.
На фоне расширения производства препаратов для лечения метаболических и хронических заболеваний меняется структура выпуска, а конкуренция крупнейших предприятий всё заметнее определяется динамикой отдельных терапевтических направлений.
При этом снижение натурального производства в третьем квартале напоминает об ограничениях агрегированных показателей.
Устойчивость фармацевтической промышленности нельзя оценивать исключительно по стоимости отгруженных лекарств. Её реальная значимость определяется способностью регулярно производить необходимые препараты, поддерживать надёжные цепочки поставок и обеспечивать доступность лечения.
Именно переход от оценки денежного роста к анализу физического предложения, производственной структуры и непрерывности лекарственного снабжения позволяет понять, насколько развитие фармацевтической промышленности отвечает потребностям здравоохранения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Динамика физического объёма производства лекарственных препаратов в России демонстрирует лучший за последние 6 лет результат, 29 октября 2026 года
- OECD. Health at a Glance 2025: Pharmaceutical Consumption. Международная динамика потребления лекарств для лечения хронических заболеваний
- OECD. Health at a Glance 2025: Generics and Biosimilars. Международные данные о натуральной и стоимостной структуре рынка воспроизведённых лекарственных препаратов
- World Health Organization. Local Production and Assistance. Политика ВОЗ в области локального фармацевтического производства, передачи технологий и доступности лекарств
- European Commission. Critical Medicines Act. Европейская инициатива по укреплению производства критически важных лекарств и устойчивости цепочек поставок