RNC Pharma 29 июля 2026: Четыре года роста продаж препаратов против лепры: рынок увеличивается, но причина может быть не в самой лепре
Рост категории отражает не только инфекционную заболеваемость, но и расширение применения дапсона в клинической практике
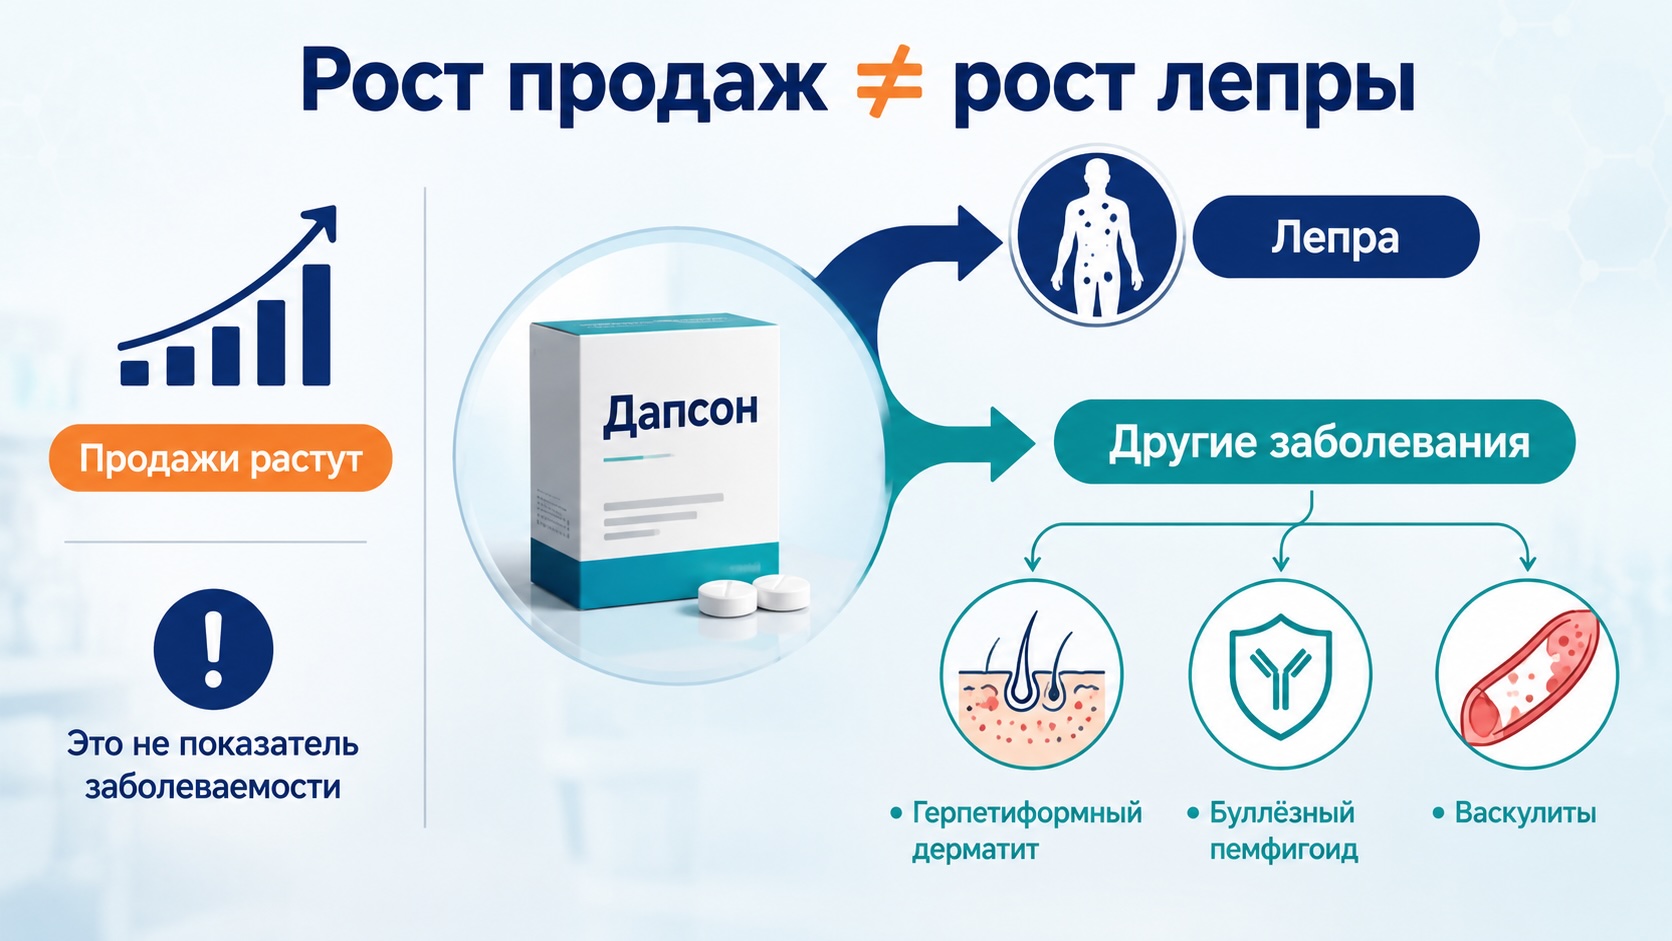
Российский розничный рынок препаратов группы J04B демонстрирует устойчивый рост уже четвёртый год подряд. По итогам первого полугодия 2026 года продажи увеличились на 14,9% в денежном выражении и на 13,5% в упаковках. Однако делать вывод о росте распространённости лепры на основании этих данных нельзя. Практически весь рынок представлен одним препаратом — дапсоном, который широко используется не только при лепре, но и при ряде дерматологических и аутоиммунных заболеваний. Поэтому статистика продаж скорее отражает изменение структуры медицинского спроса и доступности терапии, чем эпидемиологическую ситуацию. Для участников рынка это пример того, почему анализ нишевых категорий требует оценки клинического контекста, а не только динамики продаж.
Рост происходит одновременно в деньгах и упаковках
Данные RNC Pharma показывают редкую для небольшой специализированной категории картину: рост сохраняется уже четыре года подряд без выраженных откатов.
За этот период денежный объём розничного рынка вырос с 6,88 млн руб. в 2022 году до 10,24 млн руб. в 2025 году, а натуральные продажи увеличились с 4,19 до 5,96 тыс. упаковок. По итогам первого полугодия 2026 года тенденция сохраняется: реализовано 3 122 упаковки на сумму 5,42 млн руб.
Особенно важно, что денежная динамика практически совпадает с натуральной. Это означает, что увеличение рынка обусловлено прежде всего ростом числа реализованных упаковок, а не исключительно повышением цен. Для аналитиков это сигнал реального расширения потребления категории.
Главная особенность рынка — фактически отсутствие конкуренции
Несмотря на формальное существование нескольких препаратов, российский розничный рынок практически полностью контролируется одним продуктом.
По данным исследования, 99,7% продаж обеспечивает препарат Дапсон производства компании «Фармзащита». Немецкий препарат «Дапсон-Фатол» присутствует лишь символически — за первое полугодие было реализовано всего девять упаковок.
Такая концентрация означает, что изменения объёмов продаж практически полностью отражают динамику спроса именно на дапсон, а не конкурентную борьбу между производителями.
Одновременно это делает рынок крайне чувствительным к любым изменениям производства, регистрации препарата или перебоям поставок.
Самый важный вывод скрыт за названием фармгруппы
На первый взгляд может показаться, что увеличение продаж препаратов против лепры свидетельствует о росте самой заболеваемости.
Однако сами авторы исследования специально предупреждают против такого вывода.
Хотя дапсон действительно является базовым препаратом лечения лепры, он давно применяется значительно шире. Его используют при герпетиформном дерматите Дюринга, буллёзном пемфигоиде, отдельных формах васкулитов и некоторых других иммуновоспалительных заболеваниях.
Именно поэтому продажи нельзя напрямую интерпретировать как показатель распространённости лепры.
Для фармацевтической аналитики это принципиальный момент: статистика реализации препарата далеко не всегда отражает динамику заболевания, ради которого он исторически был разработан.
География подтверждает медицинский, а не эпидемиологический характер спроса
Москва остаётся крупнейшим рынком сбыта препарата — 564 упаковки за первое полугодие 2026 года.
Далее следуют Московская область, Краснодарский край и Санкт-Петербург.
Однако при расчёте потребления на тысячу жителей картина меняется.
Лидируют Чукотский автономный округ и Карачаево-Черкесская Республика, где абсолютные объёмы продаж минимальны.
Такое расхождение показывает ограничения использования относительных показателей для очень маленьких рынков. Продажа нескольких дополнительных упаковок способна резко изменить расчёт на душу населения, не отражая каких-либо серьёзных изменений в медицинской практике.
Косвенные сигналы тоже требуют осторожной интерпретации
В публикации обращает на себя внимание ещё одна цифра.
Продажи монопрепаратов рифампицина выросли сразу на 34% в упаковках.
Формально рифампицин входит в схемы лечения лепры, однако применяется при этом заболевании значительно реже — обычно один раз в месяц.
Поэтому наиболее вероятным объяснением авторы называют динамику лечения туберкулёза, а не рост числа пациентов с лепрой.
Это хороший пример того, насколько опасно анализировать отдельный препарат без понимания всех его клинических показаний.
Небольшая категория может быть полезным индикатором системы здравоохранения
Абсолютный размер рынка остаётся крайне небольшим — около 10 млн руб. в год.
Для коммерческого рынка такая категория практически не влияет на финансовые результаты производителей.
Однако подобные ниши часто позволяют увидеть изменения раньше крупных сегментов.
Рост может отражать:
- улучшение диагностики редких заболеваний;
- повышение доступности специализированной терапии;
- изменение клинических рекомендаций;
- расширение использования препарата по альтернативным показаниям;
- стабилизацию лекарственного обеспечения отдельных групп пациентов.
Поэтому подобные категории представляют интерес прежде всего для специалистов по ассортиментной политике, медицинскому маркетингу и фармакоэпидемиологии.
- Общий рынок есть, общих правил нет: ЕАЭС застрял на орфанных препаратах
- Орфанный прорыв к $400 миллиардам: как экономика редких заболеваний меняет фармрынок
Контекст рынка и отрасли:
Для производителей важнее устойчивость поставок, чем борьба за долю рынка
Практически монопольная структура категории означает, что главным фактором успеха здесь становится не продвижение препарата.
Ключевыми становятся:
- бесперебойное производство;
- наличие препарата в аптечных каналах;
- стабильные поставки в регионы;
- сохранение регистрационного статуса;
- взаимодействие со специализированными медицинскими центрами.
Для потенциальных новых игроков высокая концентрация рынка одновременно создаёт и возможность, и серьёзный барьер: даже небольшое нарушение поставок действующего лидера способно открыть окно возможностей, однако общий объём категории остаётся слишком мал, чтобы оправдать активную конкурентную экспансию.
Когда несколько тысяч упаковок становятся поводом для серьёзной аналитики
Нишевые фармакологические категории редко оказывают заметное влияние на финансовые показатели рынка, но именно они позволяют увидеть, как меняется структура медицинской помощи. Для аптечных сетей это сигнал поддерживать доступность даже низкооборотных препаратов. Для производителей — напоминание, что устойчивость поставок может быть важнее маркетинговой активности. Для аналитиков — пример того, почему продажи нельзя автоматически использовать как показатель распространённости заболевания без учёта всех зарегистрированных показаний препарата.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.