Курсор 4 сентября 2026: Самые дорогие препараты России: что показывает ТОП-50 за 8 месяцев 2026 года
Цена упаковки здесь уже не главный показатель: рейтинг показывает формирование отдельного сегмента госзакупок, где доступ к терапии зависит от централизованного финансирования, импорта и специальных механизмов обеспечения пациентов
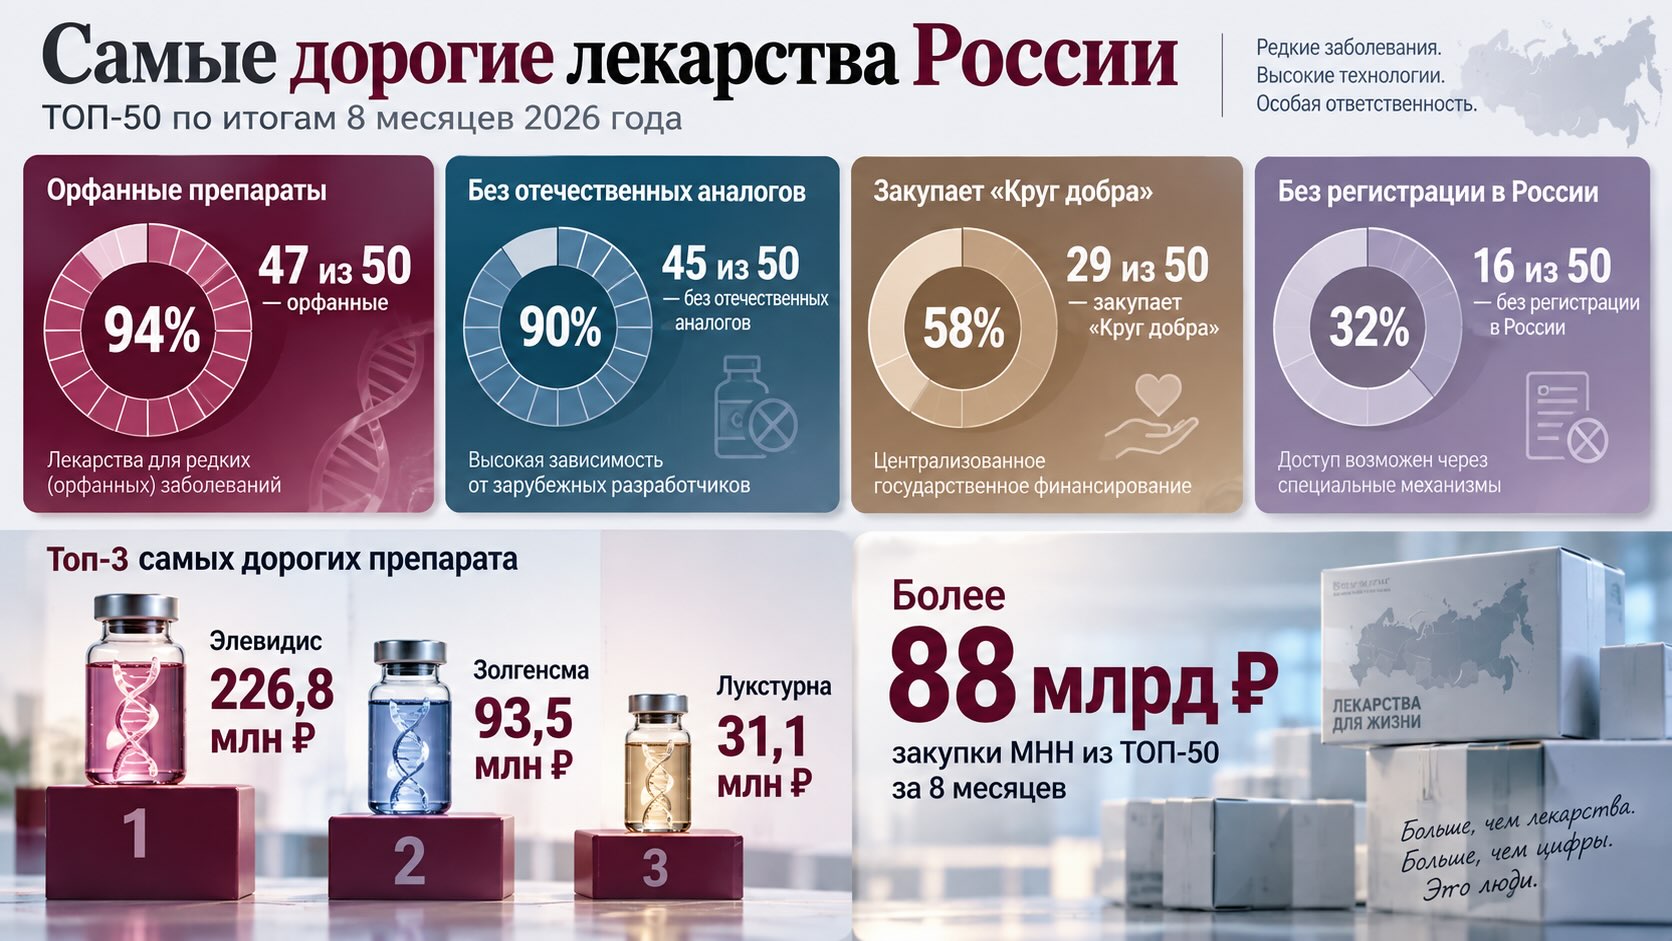
ТОП-50 самых дорогих препаратов по итогам восьми месяцев 2026 года показывает не просто экстремальный разброс цен — от 790 тыс. до 226,8 млн рублей за упаковку. Он описывает особую экономику лекарственного обеспечения: 47 из 50 позиций являются орфанными, 45 не имеют отечественных аналогов, 29 закупаются за счет Фонда «Круг добра», а 16 вообще не зарегистрированы в России. На закупку МНН, представленных в рейтинге, за восемь месяцев направлено более 88 млрд рублей. При этом лишь шесть препаратов входят в ЖНВЛП. Главный вывод для рынка состоит в том, что верхний ценовой сегмент фармы все меньше похож на обычный лекарственный рынок: его определяют редкие заболевания, инновационные технологии, единичные или небольшие группы пациентов, централизованное финансирование и высокая зависимость от зарубежных разработчиков.
226,8 млн рублей за одну терапию меняют само понятие «дорогой препарат»
Первое место занимает деландистроген моксепарвовек — Элевидис, генная терапия миодистрофии Дюшенна. В материалах «Курсора» указана ориентировочная стоимость прямой поставки Фонду «Круг добра» — 226,8 млн рублей.
Это примерно в 2,4 раза выше максимальной цены Золгенсмы — 93,5 млн рублей, занимающей второе место.
На третьем месте находится Лукстурна — воретиген непарвовек для лечения наследственной дистрофии сетчатки, связанной с мутациями RPE65. Максимальная цена закупки составляет 31,09 млн рублей.
Разрыв внутри первой тройки огромен: Золгенсма примерно втрое дороже Лукстурны, а Элевидис более чем в семь раз дороже Лукстурны.
Но еще показательнее расстояние от лидеров до остального списка.
Четвертая позиция — CAR-T-терапия тисагенлеклейцел (Кимрая) с максимальной ценой 28,33 млн рублей. Уже пятая позиция — нусинерсен (Спинраза) — находится на уровне 7,12 млн рублей за упаковку.
Иными словами, рейтинг имеет чрезвычайно тяжелую верхушку: несколько сверхдорогих технологий находятся в совершенно другой ценовой категории даже относительно препаратов, которые сами по себе стоят миллионы рублей.
Если просто сложить указанные максимальные цены одной упаковки всех 50 позиций — это не объем закупок, а исключительно иллюстративный расчет ценовой структуры списка, — получится около 478 млн рублей. На первые три препарата приходится примерно 351 млн рублей, или около 73% этой условной суммы.
Рейтинг имеет чрезвычайно тяжелую верхушку: несколько сверхдорогих технологий находятся в совершенно другой ценовой категории даже относительно препаратов, которые сами по себе стоят миллионы рублей.
Это хорошо показывает, насколько слово «дорогой» объединяет экономически совершенно разные терапии.
Главный тренд рейтинга — не онкология, а редкие заболевания
Из 50 препаратов 47 относятся к орфанным — 94%.
Это, пожалуй, самая важная цифра всего рейтинга.
Высокая стоимость современных препаратов все сильнее связана не просто с технологической сложностью разработки, а с моделью лечения небольших популяций пациентов. Расходы на исследования, производство и коммерческую инфраструктуру распределяются на относительно небольшое число потенциальных получателей терапии.
В списке соседствуют принципиально разные технологические платформы: генная терапия, CAR-T, ферментозаместительная терапия, моноклональные антитела, РНК-направленные препараты и малые молекулы для редких заболеваний.
Поэтому ТОП-50 нельзя интерпретировать как рейтинг «самых дорогих брендов» традиционного фармрынка. Это скорее карта того, куда движется экономика высокоспециализированной терапии.
Показательно и другое соотношение: онкологический профиль имеют 14 препаратов, или 28% списка.
Онкология остается важной частью дорогостоящей терапии, однако уже не доминирует в самой верхней ценовой зоне. Редкие генетические, неврологические, метаболические и иммунные заболевания формируют гораздо более широкий массив.
90% списка не имеют отечественных аналогов
У 45 из 50 препаратов нет отечественных аналогов.
Для обычного фармрынка такая концентрация импорта была бы прежде всего вопросом конкуренции и локализации. Здесь проблема сложнее.
Значительная часть рейтинга относится к технологиям, для которых воспроизведение продукта требует гораздо большего, чем создание традиционного дженерика. Особенно это относится к генным и клеточным терапиям и сложным биологическим препаратам.
Поэтому показатель 90% одновременно отражает и технологический разрыв, и структуру самого сегмента.
Для российских производителей это указывает на пространство потенциальной локализации, но одновременно показывает пределы быстрого импортозамещения. Освоение производства подобных препаратов требует компетенций, инфраструктуры, регуляторного опыта и, во многих случаях, собственной технологической платформы.
Следовательно, высокая импортозависимость этого сегмента, вероятно, будет сохраняться значительно дольше, чем в зрелых категориях малых молекул.
16 незарегистрированных препаратов показывают другую сторону системы
Еще более необычная цифра: 16 препаратов из ТОП-50 — 32% — не зарегистрированы в России.
Для массового фармацевтического рынка отсутствие государственной регистрации фактически исключало бы нормальное присутствие продукта. В орфанном сегменте существуют специальные механизмы обеспечения конкретных пациентов незарегистрированными препаратами.
В результате формируется рынок, где регистрационный статус уже не полностью совпадает с фактическим доступом пациентов к лекарству.
С коммерческой точки зрения это принципиально важное различие.
Наличие закупок еще не означает полноценного выхода производителя на российский рынок. И наоборот, отсутствие российского регистрационного удостоверения не обязательно означает отсутствие препарата в системе лекарственного обеспечения.
Именно поэтому обычные показатели фармрынка — регистрационный портфель, аптечные продажи, представленность в дистрибуции — плохо описывают этот сегмент.
«Круг добра» становится одним из ключевых механизмов доступа к сверхдорогой терапии
29 препаратов из пятидесяти закупаются за счет средств Фонда «Круг добра».
Это 58% всего рейтинга.
Для препаратов стоимостью в десятки и тем более сотни миллионов рублей централизованное финансирование имеет фундаментальное значение. При таких ценах классическая модель регионального лекарственного обеспечения сталкивается с чрезвычайно высокой бюджетной волатильностью: появление нескольких пациентов может существенно изменить потребность отдельного региона в финансировании.
Фонд фактически позволяет объединить этот риск на федеральном уровне.
Особенно наглядно это видно на вершине рейтинга. Для Элевидиса в инфографике «Курсора» прямо отмечены прямые поставки в Фонд «Круг добра», а указанная цена является ориентировочной.
Поэтому 226,8 млн рублей нельзя механически трактовать как обычную рыночную цену упаковки, сопоставимую с ценой стандартного препарата в тендере. Это стоимость в совершенно другой модели доступа.
Более 88 млрд рублей — масштаб уже нельзя считать нишевым
За восемь месяцев 2026 года на закупку МНН из ТОП-50 было направлено более 88 млрд рублей.
Эта цифра особенно важна на фоне общего роста государственных лекарственных закупок.
По данным «Курсора», за первое полугодие 2026 года объем государственных закупок лекарств достиг примерно 676 млрд рублей, увеличившись на 43% по сравнению с аналогичным периодом 2025 года.
Разумеется, напрямую делить 88 млрд рублей за восемь месяцев на объем рынка за шесть месяцев некорректно: периоды различаются, а методология показателей требует сопоставимости.
Но масштаб понятен и без такого расчета. Несколько десятков высокоспециализированных МНН уже формируют расходы, измеряемые десятками миллиардов рублей.
Орфанная терапия остается небольшой по числу пациентов, но перестала быть небольшой по бюджетному значению.
ЖНВЛП охватывает лишь небольшую часть верхнего ценового сегмента
Только шесть препаратов из ТОП-50, то есть 12%, входят в перечень ЖНВЛП.
Одновременно 22 препарата включены в клинические рекомендации.
Получается важный разрыв между несколькими уровнями интеграции инновации в систему здравоохранения: клиническим признанием терапии, государственной регистрацией, включением в ЖНВЛП и фактическим финансированием лечения.
Эти процессы не происходят синхронно.
Для обычного массового препарата путь от регистрации до коммерческого рынка относительно понятен. Для орфанной терапии система становится многоканальной: конкретный препарат может быть клинически необходим, закупаться государством и использоваться для лечения пациентов, оставаясь при этом за пределами некоторых стандартных элементов лекарственного регулирования.
Именно поэтому анализ только ЖНВЛП все хуже отражает экономику инновационных препаратов для редких заболеваний.
Сильная сторона системы одновременно является ее структурным риском
Сильная сторона российской модели заключается в том, что она позволяет обеспечивать пациентов терапией, цена которой делает индивидуальную или обычную региональную закупку практически невозможной.
Но те же цифры показывают уязвимость модели.
47 орфанных препаратов, 45 позиций без отечественных аналогов и 16 незарегистрированных препаратов означают высокую зависимость от ограниченного круга зарубежных производителей, специальных закупочных процедур и устойчивости государственного финансирования.
Это не обязательно означает непосредственный дефицит. Представленные данные такого вывода не позволяют сделать.
Но структура рынка объективно создает повышенную чувствительность к поставкам, логистике, валютным условиям, решениям производителей и доступности конкретных технологий.
При этом пространство для классической ценовой конкуренции здесь ограничено: если терапия уникальна и альтернативы отсутствуют, закупщик не может добиться того же конкурентного давления, которое возникает при наличии нескольких взаимозаменяемых препаратов.
За сильным заголовком о цене скрывается более важная история
Самая эффектная цифра рейтинга — 226,8 млн рублей за Элевидис. Однако с точки зрения фармацевтического рынка она далеко не самая важная.
Гораздо важнее сочетание четырех показателей:
- 94% препаратов являются орфанными;
- 90% не имеют отечественных аналогов;
- 58% закупаются через Фонд «Круг добра»;
- 32% не зарегистрированы в России.
Вместе они показывают появление отдельного контура фармацевтического рынка.
Он функционирует по другим правилам, чем традиционный розничный или даже обычный госпитальный сегмент. Здесь небольшой пациентский пул может формировать значительный бюджет; отсутствие регистрации не всегда означает отсутствие доступа; цена одной терапии может измеряться сотнями миллионов рублей; а государство становится не просто крупным покупателем, а фактически инфраструктурой, без которой рынок для части препаратов не может существовать.
От «цены упаковки» придется переходить к стоимости пациента
Для закупщиков и аналитиков рейтинг дает важное предупреждение: максимальная стоимость упаковки сама по себе становится все менее информативной метрикой.
Для части препаратов одна упаковка может соответствовать однократной терапии. Для других лечение требует повторных введений или длительного применения. Поэтому два препарата с одинаковой ценой упаковки могут создавать совершенно разную годовую нагрузку на бюджет.
Следующий уровень анализа такого рынка — стоимость лечения одного пациента, число пациентов, продолжительность терапии и совокупные бюджетные обязательства.
Для производителей структура ТОП-50 показывает, что наиболее защищенная от обычной дженериковой конкуренции зона одновременно предъявляет максимальные требования к доказательной базе, регуляторной стратегии и взаимодействию с государственными механизмами финансирования.
Для дистрибьюторов и поставщиков это сегмент высокой стоимости при крайне малых физических объемах, где значение каждой отдельной поставки непропорционально велико.
Для аптечных сетей рейтинг имеет скорее стратегическое, чем ассортиментное значение. Основная экономика этих препаратов находится вне традиционной розницы. Рост дорогостоящих персонализированных и орфанных терапий означает, что увеличение фармацевтических расходов государства все меньше обязательно превращается в сопоставимый рост коммерческого аптечного рынка.
Для российских разработчиков наиболее интересный сигнал — 45 позиций без отечественных аналогов. Но воспринимать эту цифру как 45 простых возможностей для импортозамещения было бы ошибкой. Часть списка представляет технологии с очень высоким барьером входа, где конкуренция идет уже не столько между отдельными препаратами, сколько между технологическими платформами.
Что будет определять следующий этап
Главный вопрос следующих лет — не станет ли самый дорогой препарат еще дороже. Гораздо важнее, сколько новых высокотехнологичных терапий будет одновременно претендовать на государственное финансирование.
Если число генных, клеточных, РНК-направленных и других высокоспециализированных препаратов продолжит увеличиваться, системе придется все чаще оценивать не только цену единицы препарата, но и долгосрочную бюджетную эффективность лечения.
Параллельно будет усиливаться значение переговоров о цене, специальных схем финансирования, оценки технологий здравоохранения и прогнозирования числа пациентов.
Отдельным фактором станет локализация. Но рейтинг показывает, что для верхнего ценового сегмента традиционная модель «оригинальный препарат — затем отечественный аналог» работает далеко не всегда. Для некоторых технологий реальное снижение зависимости потребует создания собственной биотехнологической инфраструктуры.
- Круг добра обеспечил препаратом Elevidys 250-го ребенка и снизил цену на 35%
- «Круг добра» расширяет доступ детей к современной терапии редких заболеваний
Контекст рынка и отрасли:
От аптечного ассортимента к отдельному контуру государственных расходов
Для коммерческого рынка главный практический вывод состоит в том, что сверхдорогие лекарства нельзя анализировать теми же инструментами, что массовую фарму.
Здесь продажи в рублях способны расти без сопоставимого увеличения количества упаковок. Несколько пациентов могут заметно менять динамику конкретного МНН. Появление нового препарата способно быстро создать рынок стоимостью в миллиарды рублей, тогда как отсутствие нескольких закупок, наоборот, резко меняет годовую статистику.
Для прогнозирования становятся критичны не только исторические продажи, но и число диагностированных пациентов, возрастные критерии терапии, появление новых показаний, решения Фонда «Круг добра», регистрационный статус, клинические рекомендации и выход конкурирующих технологий.
Именно поэтому 88 млрд рублей расходов на МНН из ТОП-50 следует рассматривать не просто как крупную сумму. Это индикатор формирования самостоятельного экономического сегмента российского фармрынка, в котором клиническая инновация непосредственно превращается в новую категорию бюджетных обязательств.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.