Федеральная медицина России меняет финансовую модель
Федеральные клиники выросли на 26,6%, но главный сдвиг произошёл не в рейтинге, а в структуре их финансирования
Рост доходов ТОП100 федеральных медорганизаций до 571,6 млрд рублей выглядит как ускорение всей системы, однако наиболее важная перемена скрыта внутри этой суммы: федеральные клиники всё сильнее переходят от традиционного квотированного госзадания к финансированию через ОМС, а специализированные центры продолжают расти быстрее многопрофильных. Для фармрынка это означает постепенное расширение финансового контура, в котором дорогостоящие технологии, препараты и медицинские изделия оплачиваются через более масштабные и воспроизводимые механизмы государственного здравоохранения.
Совокупные доходы ТОП100 федеральных медицинских организаций в 2025 году достигли 571,6 млрд рублей, увеличившись на 26,6% против роста на 12,9% годом ранее. Но воспринимать эти 26,6% как простое увеличение объёма медицинской помощи было бы ошибкой. Ключевой тренд — изменение самой финансовой архитектуры федеральной медицины. Доходы по ОМС выросли на 32,5%, до 213,1 млрд рублей, и впервые стали крупнейшим источником поступлений, тогда как доля традиционного госзадания снизилась. Одновременно специализированные клиники аккумулировали 372,3 млрд рублей против 199,3 млрд у многопрофильных центров, а наиболее капиталоёмкие направления — прежде всего онкология — сохраняют финансовое преимущество. Это делает федеральные клиники всё более значимым каналом спроса на лекарства, диагностические технологии и медизделия, причём часть инноваций постепенно перемещается из экспериментального финансирования в более системный контур ОМС.
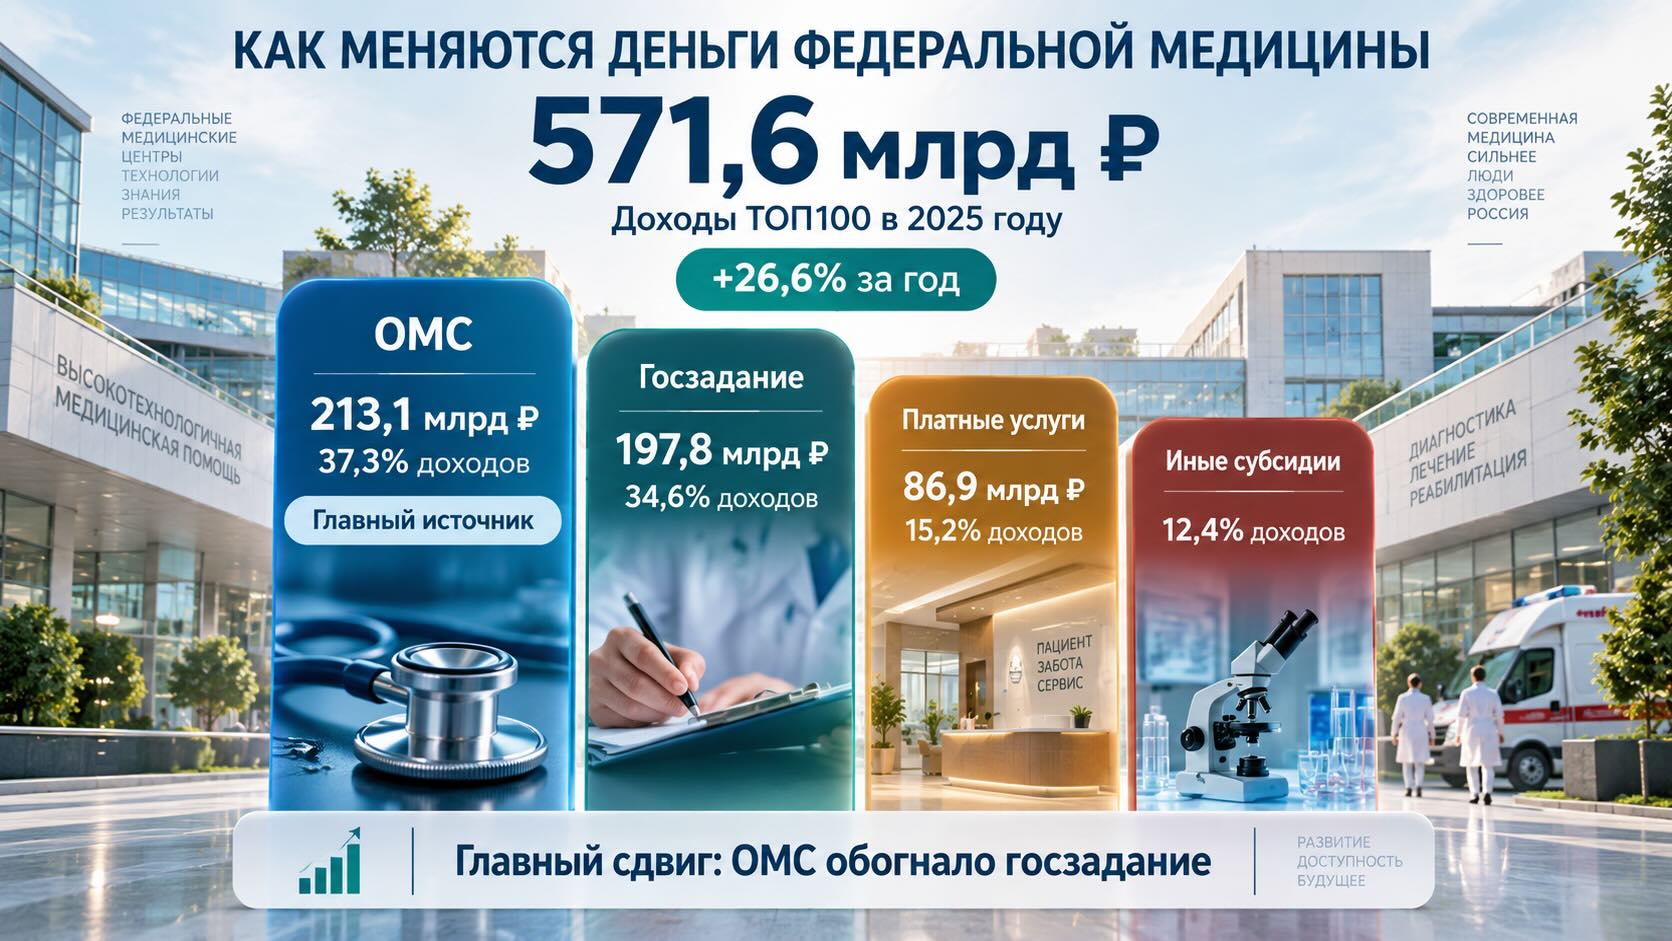
571,6 млрд рублей — рост вдвое быстрее предыдущего года
Доходы ТОП100 федеральных клиник увеличились с 451,7 млрд рублей в 2024 году до 571,6 млрд в 2025-м. Абсолютная прибавка составляет почти 120 млрд рублей.
Темп роста — 26,6% — более чем вдвое превышает 12,9%, зафиксированные годом ранее. Это слишком значительное ускорение, чтобы объяснять его только индексацией тарифов или ростом платных услуг.
При этом верхняя часть рейтинга остаётся довольно стабильной. ТОП3 не изменился: НМИЦ «МНТК «Микрохирургия глаза» им. академика С.Н. Федорова», Российский научный центр хирургии им. академика Б.В. Петровского и НМИЦ онкологии им. Н.Н. Блохина вместе получили 79,7 млрд рублей.
На первые десять федеральных центров приходится около 198,2 млрд рублей — примерно 35% совокупных доходов ТОП100. Концентрация значительна, но система не сводится к нескольким крупнейшим учреждениям: почти две трети финансового оборота приходится на остальные 90 организаций.
Важен и другой сравнительный ориентир. ТОП100 федеральных центров в совокупности уже превосходит первую сотню частных многопрофильных клиник — 571,6 млрд против 474,8 млрд рублей. Но на уровне крупнейших операторов ситуация обратная: ТОП10 частных клиник получили 244,7 млрд рублей против 198,2 млрд у десяти крупнейших федеральных центров.
Это показывает принципиальную разницу двух моделей. Федеральный сектор финансово масштабнее за счёт большого числа учреждений, тогда как частная медицина значительно сильнее концентрирует выручку вокруг крупнейших сетей.
Главный двигатель — уже не госзадание, а ОМС
Самая важная цифра исследования находится не в общем росте, а в структуре доходов.
Поступления по ОМС выросли с 160,8 млрд до 213,1 млрд рублей. Это прибавка на 52,3 млрд рублей, или примерно на 32,5% за год.
Доля ОМС в структуре доходов ТОП100 поднялась с 35,6% до 37,3%. Одновременно доля госзадания снизилась с 38,9% до 34,6%.
Таким образом, ОМС фактически стало крупнейшим источником денег для федеральных клиник.
Причина носит регуляторный характер. Виды высокотехнологичной медицинской помощи, которые раньше находились преимущественно в отдельном контуре ВМП-II, постепенно переводятся в базовую программу ОМС.
Это важнее, чем кажется. Для отдельной клиники изменение источника финансирования выглядит бухгалтерским перераспределением. Для отрасли оно означает, что сложная медицинская помощь становится частью более регулярного и масштабируемого финансового механизма.
Чем больше технологий входит в ОМС, тем меньше рынок таких технологий зависит исключительно от отдельных федеральных квот.
Почти половину прироста обеспечил ОМС
Из почти 120 млрд рублей дополнительного дохода ТОП100 около 52 млрд приходится только на увеличение поступлений по ОМС.
Это примерно 44% всей абсолютной прибавки.
Платные услуги дали значительно меньший вклад: их объём вырос на 9,4 млрд рублей — с примерно 77,5 млрд до 86,9 млрд.
В результате платный сегмент вырос более чем на 12%, однако его доля в общей структуре доходов снизилась с 17,2% до 15,2%.
Это хороший пример того, почему номинальный рост нельзя автоматически считать усилением позиции сегмента. Платная медицина внутри федеральных центров расширяется, но бюджетные источники растут намного быстрее.
Ещё заметнее увеличилась категория иных субсидий: её доля поднялась приблизительно с 8,4% до 12,4%. Именно поэтому 26,6% общего роста нельзя полностью интерпретировать как увеличение количества медицинских вмешательств.
Часть ускорения связана с изменением финансовых потоков государства.
Специализированные центры продолжают выигрывать у многопрофильных
На специализированные федеральные учреждения в 2025 году пришлось 372,3 млрд рублей доходов, на многопрофильные — 199,3 млрд.
Иными словами, почти две трети денег ТОП100 сосредоточены в профильных центрах.
Абсолютный прирост специализированных учреждений составил 81,1 млрд рублей против 38,7 млрд у многопрофильных.
Если восстановить базу предыдущего года из опубликованных данных, это соответствует приблизительно 28% роста специализированных центров против 24% у многопрофильных.
Разница объясняется не только качеством менеджмента конкретных организаций. Она встроена в экономику российского здравоохранения: разные профили имеют разную стоимость лечения, разные тарифы, различные объёмы высокотехнологичной помощи и неодинаковую обеспеченность финансированием.
Особенно хорошо это видно на примере онкологии.
Онкология остаётся финансовым центром тяжести
Доходы федеральных онкологических центров выросли ещё на 14,4 млрд рублей.
Совокупно специализированные онкологические учреждения получили около 67,5 млрд рублей — больше, чем любая другая профильная группа.
Для сравнения, сердечно-сосудистые центры аккумулировали около 47,4 млрд рублей, офтальмологические — 37,9 млрд, травматолого-ортопедические — 34,1 млрд, хирургические — 30,1 млрд.
Разница отражает структуру государственных расходов: онкология остаётся одной из наиболее финансово обеспеченных категорий ОМС и высокотехнологичной помощи.
Для фармацевтических производителей это имеет непосредственное значение. Финансовая ёмкость клинического сегмента формируется не только распространённостью заболеваний, но и тем, какие технологии государство готово оплачивать и через какой механизм.
Поэтому терапевтическая область может иметь относительно небольшое число пациентов и одновременно быть значительно привлекательнее по денежному объёму, чем массовые заболевания.
Рейтинг растёт, но отдельные центры движутся с совершенно разной скоростью
Общий показатель в 26,6% скрывает огромный разброс между организациями.
Институт мозга человека им. Н.П. Бехтеревой увеличил доходы на 89%, Российский центр неврологии и нейронаук — на 81%, Федеральный научный центр реабилитации инвалидов им. Г.А. Альбрехта — на 77%, Федеральный центр нейрохирургии в Тюмени — на 73%.
На другом конце распределения есть и снижение: Федеральный Сибирский научно-клинический центр потерял 11%, Научно-исследовательский институт глазных болезней — 15%.
Это означает, что рост федерального сегмента нельзя переносить механически на каждую организацию.
Для поставщика лекарств или оборудования важнее анализировать не сам статус НМИЦ или федерального центра, а изменения объёмов помощи, профиль, структуру финансирования и конкретные программы развития учреждения.
История РНЦХ показывает, насколько рейтинг зависит от консолидации
Российский научный центр хирургии им. академика Б.В. Петровского особенно показателен.
В 2020 году его доход составлял 1,13 млрд рублей, а сам центр находился на 58-м месте.
После реструктуризации учреждений Минобрнауки и РАН и присоединения пяти клиник РНЦХ в 2024 году вышел сразу на второе место с доходом 19,9 млрд рублей. В 2025 году показатель вырос ещё на 4,7 млрд — до 24,6 млрд рублей.
Формально это огромная многолетняя динамика. Но значительная часть скачка является результатом изменения периметра организации.
Поэтому рейтинг федеральных центров нельзя читать так же, как рейтинг коммерческих компаний с относительно стабильной структурой бизнеса. Административная консолидация способна за один цикл радикально изменить финансовый масштаб учреждения без сопоставимого органического роста медицинской активности.
Платная медицина растёт, но федеральные клиники не превращаются в частный сектор
Доходы от платных услуг достигли 86,9 млрд рублей, прибавив более 12%.
Наиболее очевидные коммерческие направления — хирургическая помощь, консультации, лабораторная диагностика, медицинские осмотры и реабилитация.
Однако платный сегмент растёт медленнее совокупных доходов федеральных учреждений.
Его доля сократилась примерно на два процентных пункта.
Следовательно, увеличение коммерческой активности существует, но не является главным источником ускорения федеральной медицины.
Это принципиально отличает федеральные центры от частных клиник: даже крупный объём платных услуг остаётся дополнительным финансовым потоком внутри модели, фундамент которой формируют ОМС и государственное финансирование.
Клиническая апробация остаётся небольшой по деньгам, но важной для входа инноваций
В 2025 году федеральные центры провели около 4,3 тысячи случаев клинической апробации на 3,2 млрд рублей.
На фоне 571,6 млрд рублей совокупных доходов ТОП100 это сравнительно небольшая сумма.
Но значение механизма заключается не в масштабе, а в функции: апробация позволяет федеральным центрам внедрять методы диагностики и лечения до их превращения в более стандартно финансируемую медицинскую технологию.
Средний тариф вырос с 993 тысяч до 1,1 млн рублей на случай, а разброс составил от 66 тысяч до 6,4 млн рублей.
Такой диапазон хорошо показывает неоднородность понятия «новая медицинская технология»: за одной и той же бюджетной строкой могут находиться вмешательства с совершенно разной экономикой.
CAR-T и персонализированные онковакцины могут стать следующим тестом системы
Наиболее интересный эксперимент начинается уже в 2026 году.
В новый раздел высокотехнологичной помощи включены CAR-T-терапия и две персонализированные противоопухолевые вакцины, причём эти методы вошли в контур финансирования без предварительной классической клинической апробации.
Фактически государство пытается создать маршрут, при котором чрезвычайно сложные и персонализированные технологии смогут финансироваться через систему федеральной высокотехнологичной помощи ещё до формирования привычной инфраструктуры оценки результатов.
Экономические последствия пока неизвестны.
Но если подобная модель окажется работоспособной, она может существенно изменить путь выхода дорогостоящих инновационных методов на российский рынок: от единичных экспериментальных программ — к централизованному финансированию через федеральные клиники.
Рост доходов автоматически превращается в рынок оборудования и кадров
Федеральные центры расходуют дополнительные средства не только на лечение.
Одна из ключевых статей — медицинское оборудование. В 2025 году учреждения продолжали закупать нейрохирургические системы, оборудование для интраоперационной визуализации, онкологии, реанимации, эндоскопии и реабилитации.
Одновременно государство усиливает требование локализации.
По приведённым данным, в России в 2025 году было приобретено и введено в эксплуатацию более 40 тысяч единиц отечественного медицинского оборудования, включая более 2 тысяч единиц тяжёлой техники. Доля российских изделий в профильных государственных закупках оценивалась в 63%.
При этом национальный проект «Новые технологии сбережения здоровья» предусматривает 210 млрд рублей финансирования на пять лет и ориентир на достижение 40% доли российских медизделий в общем объёме рынка к 2030 году.
Для производителей медтехники федеральные центры поэтому становятся одновременно клиентами, испытательными площадками и партнёрами по локализации.
Сильная выручка не отменяет трёх слабых мест
Первое ограничение рейтинга — он показывает доходы, а не прибыль или экономическую эффективность.
Два центра с одинаковой выручкой могут существенно различаться по стоимости лечения, фонду оплаты труда, загрузке оборудования и потребности в субсидиях.
Второе — рост доходов не равен росту физических объёмов медицинской помощи. В отдельных случаях Vademecum приводит данные по пациентам: например, Федеральный центр нейрохирургии в Тюмени увеличил помощь по ОМС на 13,5%, а число стационарных пациентов — на 11%. Но такой операционной детализации для всех ста организаций нет.
Третье — часть роста определяется административными и регуляторными решениями: объединением учреждений, изменением перечней ВМП, перераспределением источников финансирования и субсидиями.
Поэтому рейтинг хорошо показывает финансовый вес организаций, но значительно хуже отвечает на вопрос об их сравнительной производительности.
- Биотехнологический суверенитет за бюджетный счёт: Россия открывает систему ОМС для онковакцин и CAR-T-терапии
- Курсор 13 июля 2026: Бюджет здравоохранения 2026: почему онкология потеряла 70% финансирования
Контекст рынка и отрасли:
Деньги федеральной медицины всё чаще следуют за технологией, а не за типом учреждения
Для фармацевтического рынка главный прикладной вывод заключается в том, что федеральные клиники всё меньше стоит рассматривать только как получателей отдельных квот на высокотехнологичную помощь.
Рост ОМС меняет экономику доступа к ним.
Когда технология переходит из отдельного квотируемого механизма в более широкий контур ОМС, потенциальный рынок может становиться устойчивее и предсказуемее. Для производителей лекарств это означает рост значения работы с тарифами, клинико-статистическими группами, федеральными центрами компетенций и маршрутизацией пациентов — а не только с регистрацией препарата и закупочной процедурой.
Для производителей онкологических, гематологических, сердечно-сосудистых и других дорогостоящих госпитальных препаратов особенно важно следить за профилями, где государственное финансирование растёт быстрее всего. Сам размер пациентской популяции здесь не является достаточным ориентиром: финансовый потенциал категории определяется тем, сколько случаев государство готово оплачивать и по какому тарифу.
Для производителей медицинского оборудования федеральные центры становятся ключевым рынком ещё и потому, что рост закупок сочетается с политикой импортозамещения. Это повышает ценность локального производства, технологических партнёрств и совместной разработки изделий с крупнейшими клиническими учреждениями.
Для частных медицинских операторов рейтинг показывает другую реальность: федеральный сектор обладает огромной совокупной ресурсной базой, однако крупнейшие частные сети пока значительно превосходят отдельные государственные учреждения по способности концентрировать коммерческий оборот. Это оставляет пространство для конкуренции за специалистов, платёжеспособных пациентов и наиболее маржинальные амбулаторные услуги.
Для поставщиков и дистрибьюторов простого списка ТОП100 уже недостаточно. Потенциал конкретного клиента всё сильнее определяется не местом в рейтинге, а сочетанием четырёх факторов: темпа роста, профиля, источника финансирования и объёма сложной помощи.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.


