RNC Pharma 15 сентября 2026: Российские ветпрепараты забирают рынок: доля достигла 57,5%
Импортозамещение в ветеринарной рознице перешло из тренда в передел рынка: российские препараты уже занимают 57,5% продаж в деньгах и 75,3% в упаковках, а главным ускорителем становится e-commerce
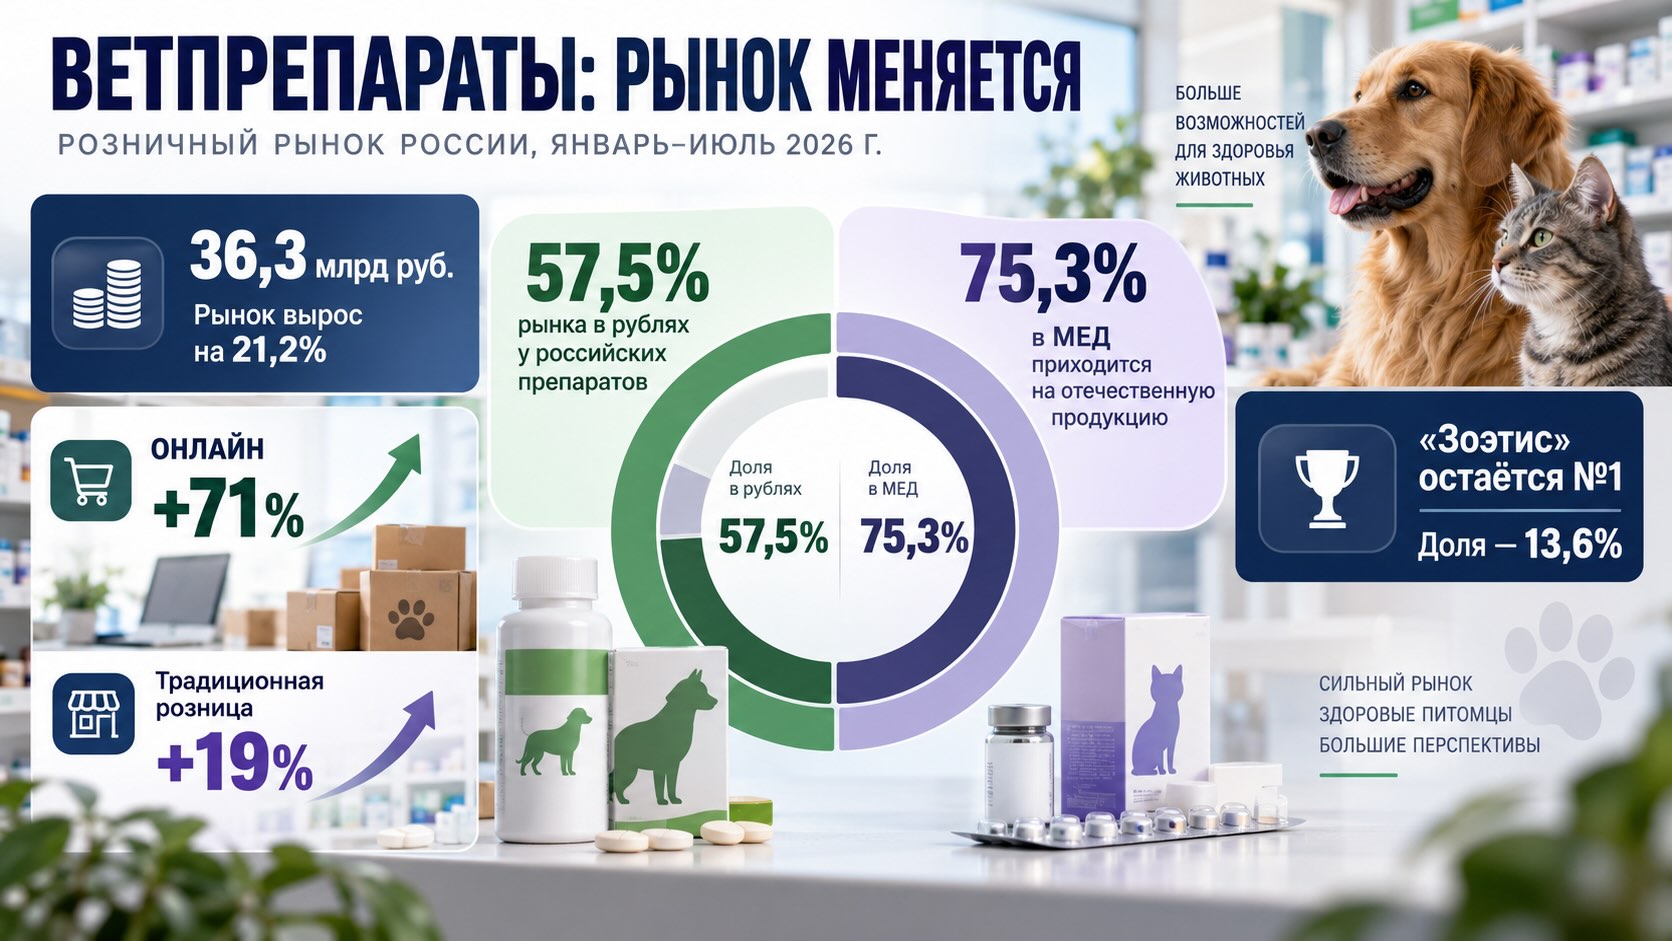
Российский розничный рынок ветеринарных препаратов в январе–июле 2026 года вырос до 36,3 млрд руб. (+21,2%) и 187,2 млн минимальных единиц дозирования (+19,1%), но главный процесс скрывается не в двузначной динамике самого рынка. Меняется его структура. Доля отечественных препаратов в деньгах увеличилась до 57,5%, а их продажи растут на 28% — существенно быстрее импортного ассортимента. Особенно заметен разрыв в онлайне: российские ветпрепараты прибавили там 71% против 19% в традиционной рознице. При этом рынок ещё далёк от полного вытеснения иностранных компаний: «Зоэтис» остаётся безусловным №1 с долей 13,6%, а «КРКА» — №3. Поэтому точнее говорить не об исчезновении импорта, а о быстром перераспределении рынка в пользу локальных производителей. Причём оно происходит одновременно по трём направлениям: доля, позиции в ТОП-10 и доступ к быстрорастущему онлайн-каналу.
Рынок растёт почти одинаково в деньгах и в натуральном выражении
За первые семь месяцев 2026 года российская розничная продажа ветеринарных препаратов достигла 36,3 млрд руб., увеличившись на 21,2% год к году. В натуральном выражении было реализовано 187,2 млн минимальных единиц дозирования — на 19,1% больше, чем годом ранее.
Сочетание этих двух цифр важно. Денежный рынок растёт лишь немного быстрее натурального — разница составляет 2,1 процентного пункта. Это означает, что нынешние +21,2% нельзя объяснить преимущественно инфляцией или повышением цен: значительная часть расширения рынка обеспечивается реальным увеличением количества продаваемых препаратов.
Если сопоставить динамику стоимости и количества, средняя стоимость одной МЕД выросла примерно на 1,8%. Это расчётная величина, а не опубликованный RNC Pharma показатель, однако она хорошо показывает масштаб эффекта: основной вклад в рост рынка сейчас даёт не цена, а увеличение физического потребления.
Для производителей и ритейла это принципиально более сильный сигнал, чем номинальный рост выручки.
За два года российские производители перешли от меньшинства к контролю большей части рынка
Наиболее важная цифра отчёта — не 36,3 млрд руб., а 57,5%.
Именно такую долю денежных продаж в январе–июле 2026 года уже обеспечивают препараты российских производителей.
Структурный перелом произошёл совсем недавно. В 2024 году отечественная продукция занимала 48,1% рынка в рублях. В 2025 году показатель впервые перешёл символическую границу в 50% и достиг 54,3%. Теперь — 57,5%.
Таким образом, менее чем за два года российский сегмент прибавил 9,4 процентного пункта денежной доли.
В натуральном выражении преимущество значительно сильнее: 75,3% всех проданных МЕД приходится на отечественные препараты.
Разрыв между 75,3% в натуральном выражении и 57,5% в деньгах одновременно указывает на важную особенность рынка: средняя стоимость единицы импортного ассортимента остаётся существенно выше российской. Поэтому импорт может терять физические объёмы быстрее, чем денежную долю.
Это оставляет иностранным производителям пространство для защиты бизнеса в более дорогих брендированных сегментах, даже если массовый рынок всё сильнее переходит к российским продуктам.
Российский сегмент уже растёт быстрее самого рынка
Продажи отечественных ветеринарных препаратов увеличились за семь месяцев на 22% в натуральном выражении и сразу на 28% в рублях.
Обе цифры превышают показатели рынка в целом — соответственно +19,1% и +21,2%.
Это уже не просто эффект растущего спроса на ветеринарные препараты. Российские компании одновременно получают дополнительный рост за счёт перераспределения продаж в свою пользу.
Особенно показательна денежная динамика: +28% у отечественных препаратов против +21,2% у рынка в целом.
То есть локальные производители забирают долю даже на быстро растущем рынке. Это более комфортная ситуация, чем классическое импортозамещение внутри стагнирующего сегмента: новым продажам не обязательно полностью отниматься у конкурента, поскольку расширяется и сам рынок.
Но лидер рынка по-прежнему иностранный
Импортозамещение пока не означает исчезновения сильных международных брендов.
«Зоэтис» четвёртый год сохраняет первое место и контролирует 13,6% всех денежных продаж. Более того, его продажи выросли на 27% — быстрее рынка в целом.
На втором месте российский «Экопром» с 9,4% рынка и ростом на 7%, а практически вплотную к нему находится словенская «КРКА»: 9,1% и +20%.
Далее следуют российские «Агроветзащита» — 8,3% (+11%) и «Ветбиохим» — 7,5% (+30%).
Сам состав первой десятки уже хорошо показывает новую структуру конкуренции. Шесть из десяти крупнейших корпораций — российские. На них приходится 42% всего денежного рынка. Четыре иностранных участника ТОП-10 — «Зоэтис», «КРКА», «Эланко» и «МСД» — совокупно занимают 33,5%.
Вся первая десятка контролирует 75,5% денежных продаж.
Для рынка, где присутствует более 230 корпораций и около 1,8 тыс. торговых марок, это высокая концентрация: три четверти денег распределяются между десятью игроками.
Самая интересная история происходит не наверху рейтинга
Главная динамика ТОП-10 сейчас идёт среди российских компаний второго эшелона.
«Ветфармстандарт» занимает лишь седьмое место с долей 5,9%, но его денежные продажи за год увеличились на 107%. Продажи Тиксфли — ведущей марки компании — выросли в три раза.
«Нита-Фарм» находится на девятой позиции с 5,1% рынка, однако показывает второй по величине темп среди десятки — +82%.
«Апиценна» выросла на 30%, «Ветбиохим» — также на 30%.
Это важнее простого рейтинга мест. Позиция показывает накопленный масштаб бизнеса, тогда как динамика позволяет увидеть направление перераспределения рынка.
Поэтому нынешний ТОП-10 фактически состоит из двух разных групп российских производителей.
«Экопром» и «Агроветзащита» уже обладают крупной долей, но растут медленнее рынка: +7% и +11% соответственно.
«Ветфармстандарт», «Нита-Фарм», «Апиценна» и «Ветбиохим», напротив, пока меньше по масштабу, но быстро сокращают дистанцию.
Если подобный разрыв темпов сохранится, перестановки внутри первой десятки будут происходить даже без существенного изменения общей доли отечественного сегмента.
У иностранных компаний нет единого сценария
Данные не подтверждают простую модель «российские растут — иностранные падают».
«Зоэтис» прибавляет 27%, «КРКА» — 20%. То есть две крупнейшие иностранные компании фактически растут вместе с рынком или быстрее него.
Одновременно «Эланко» теряет 2%, а продажи «МСД» сокращаются сразу на 18%.
Особенно показателен случай «МСД». Бравекто обеспечивает 97% денежного объёма компании в российской ветеринарной рознице. Поэтому снижение продаж одного бренда практически автоматически превращается в снижение всего бизнеса.
Это классический риск сверхконцентрированного портфеля: сильная торговая марка обеспечивает лидерство, пока растёт, но почти не оставляет компании внутренних компенсаторов при её ослаблении.
У «Эланко» ситуация иная: RNC Pharma связывает отрицательную динамику прежде всего со слабыми результатами второстепенных брендов.
Следовательно, происхождение производителя само по себе всё хуже объясняет результат. На рынке одновременно существуют растущие иностранные лидеры и сокращающиеся иностранные портфели — так же как среди российских компаний есть и взрывной рост, и существенное отставание от рынка.
Онлайн становится вторым двигателем импортозамещения
Возможно, наиболее стратегически важная цифра всего исследования — +71%.
Именно настолько выросли в деньгах онлайн-закупки российских лекарственных средств для животных относительно января–июля 2025 года.
Для сравнения, продажи отечественной продукции через традиционные торговые точки увеличились на 19%.
Разница почти четырёхкратная.
Это означает, что e-commerce уже нельзя рассматривать просто как дополнительный канал дистрибуции. Он становится механизмом изменения конкурентной структуры рынка.
Онлайн снижает значение части традиционных барьеров: физического присутствия марки на полке, ширины офлайн-дистрибуции и исторически сформированного ассортимента конкретной торговой точки. Покупатель получает возможность непосредственно сравнивать продукты, цены, формы выпуска и доступность.
И именно в этой среде российские производители сейчас растут особенно быстро.
При этом для ряда зарубежных компаний интернет, наоборот, становится главным каналом сохранения продаж на фоне стагнации физических поставок: RNC Pharma фиксирует снижение офлайн-продаж зарубежной продукции на 1% в МЕД.
В результате один и тот же канал выполняет две противоположные функции: для части импортных брендов становится способом удержать доступ к покупателю, а для российских — ускорителем экспансии.
Борьба смещается с происхождения препарата на бренд и доступность
Сейчас рынок входит в следующую фазу импортозамещения.
Первый этап состоял в физическом замещении недоступного или сокращающегося импортного ассортимента. Второй — в увеличении доли российских производителей.
Но после достижения 57,5% рынка в деньгах сама логика конкуренции начинает меняться.
Российским компаниям всё меньше достаточно быть просто «отечественной альтернативой». Им приходится конкурировать между собой за одни и те же категории, покупателя и онлайн-выдачу.
На это указывает и структура ТОП-10. У «Ветфармстандарта» главным драйвером становится Тиксфли, у «Ветбиохима» — Мультикан, у «Апиценны» — Празицид, у «Нита-Фарм» — Гапентин. На другой стороне находятся международные марки с уже сформированным потребительским капиталом — Симпарика, Селафорт, Мильбемакс и Бравекто.
Поэтому следующий передел рынка будет происходить уже не столько между условными «Россией» и «импортом», сколько между конкретными брендами.
Онлайн-ускорение заставит производителей пересматривать бюджеты и ассортимент
Для коммерческих подразделений наиболее существенна комбинация двух показателей: 57,5% денежной доли российских препаратов и +71% их онлайн-продаж.
Она означает, что для производителей становится опасно оценивать позиции марки только по совокупному sell-out. Один и тот же бренд может иметь совершенно разную траекторию в традиционной рознице и e-commerce.
Для российских компаний быстрорастущий онлайн создаёт возможность забирать долю быстрее, чем это позволило бы последовательное расширение физической дистрибуции. Поэтому значение получают поисковая видимость товара, наличие у крупных онлайн-продавцов, цена относительно прямых аналогов, рейтинги и отзывы, глубина ассортимента и отсутствие out-of-stock.
Для иностранных производителей задача обратная: интернет способен частично компенсировать ослабление традиционного канала, но одновременно делает ценовое и ассортиментное сравнение с российскими конкурентами значительно проще.
Для закупщиков и ритейла рост отечественных производителей означает расширение числа брендов, способных претендовать на значимый оборот. Простое воспроизведение исторической ассортиментной матрицы становится всё менее эффективным, особенно когда компании с долей 5–6% растут на 80–100% в год.
Для маркетинга главный вопрос тоже меняется. Важно уже не только знание марки, но и способность конвертировать его в покупку именно в том канале, куда перемещается спрос.
- RNC Pharma: Онлайн перехватывает сезонный спрос на ветпрепараты
- Российские ветеринарные НПВП переходят под контроль локальных производителей: импорт теряет рынок быстрее, чем растёт сама категория
Контекст рынка и отрасли:
Что дальше
Наиболее вероятно, что доля российских производителей продолжит увеличиваться, если сохранится нынешний разрыв темпов роста. Но линейно переносить +28%, +71% или тем более трёхкратный рост отдельных брендов на будущие периоды нельзя: по мере увеличения базы поддерживать такую динамику становится сложнее.
Кроме того, сильные позиции «Зоэтис» и «КРКА» показывают предел упрощённой гипотезы о неизбежном вытеснении всех иностранных производителей.
Устойчивость международных компаний будет зависеть прежде всего от доступности конкретных препаратов, силы брендов, структуры портфеля и способности поддерживать поставки. Российских — от того, смогут ли они превратить нынешний эффект импортозамещения в долгосрочную лояльность покупателей.
Поэтому следующая стадия рынка окажется сложнее предыдущей.
Когда российская продукция уже занимает три четверти натуральных продаж, основной вопрос постепенно меняется с «кто заменит импорт?» на «какие российские компании выиграют конкуренцию между собой?».
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.