Госзакупки лекарств в России выросли на 30%: что изменилось за восемь месяцев 2026 года
Госзакупки лекарств в России выросли на 30%: за рекордными расходами скрывается перестройка системы
За январь–август 2026 года государственные закупки лекарственных средств в России достигли 792,7 млрд рублей — на 30% больше, чем годом ранее. Но главная история заключается не только в увеличении бюджета. Одновременно снизилась доля несостоявшихся торгов, резко выросли закупки у единственного поставщика, федеральные программы стали значительно крупнее, а поставки всё сильнее концентрируются у ограниченного числа компаний. Российский рынок показывает глобально знакомую дилемму государственных закупок лекарств: крупный централизованный заказ способен улучшать доступ и переговорную позицию государства, но эффективность системы всё больше зависит от реальной конкуренции и устойчивости поставок.
Рост на 30% оказался значительно быстрее роста числа закупок
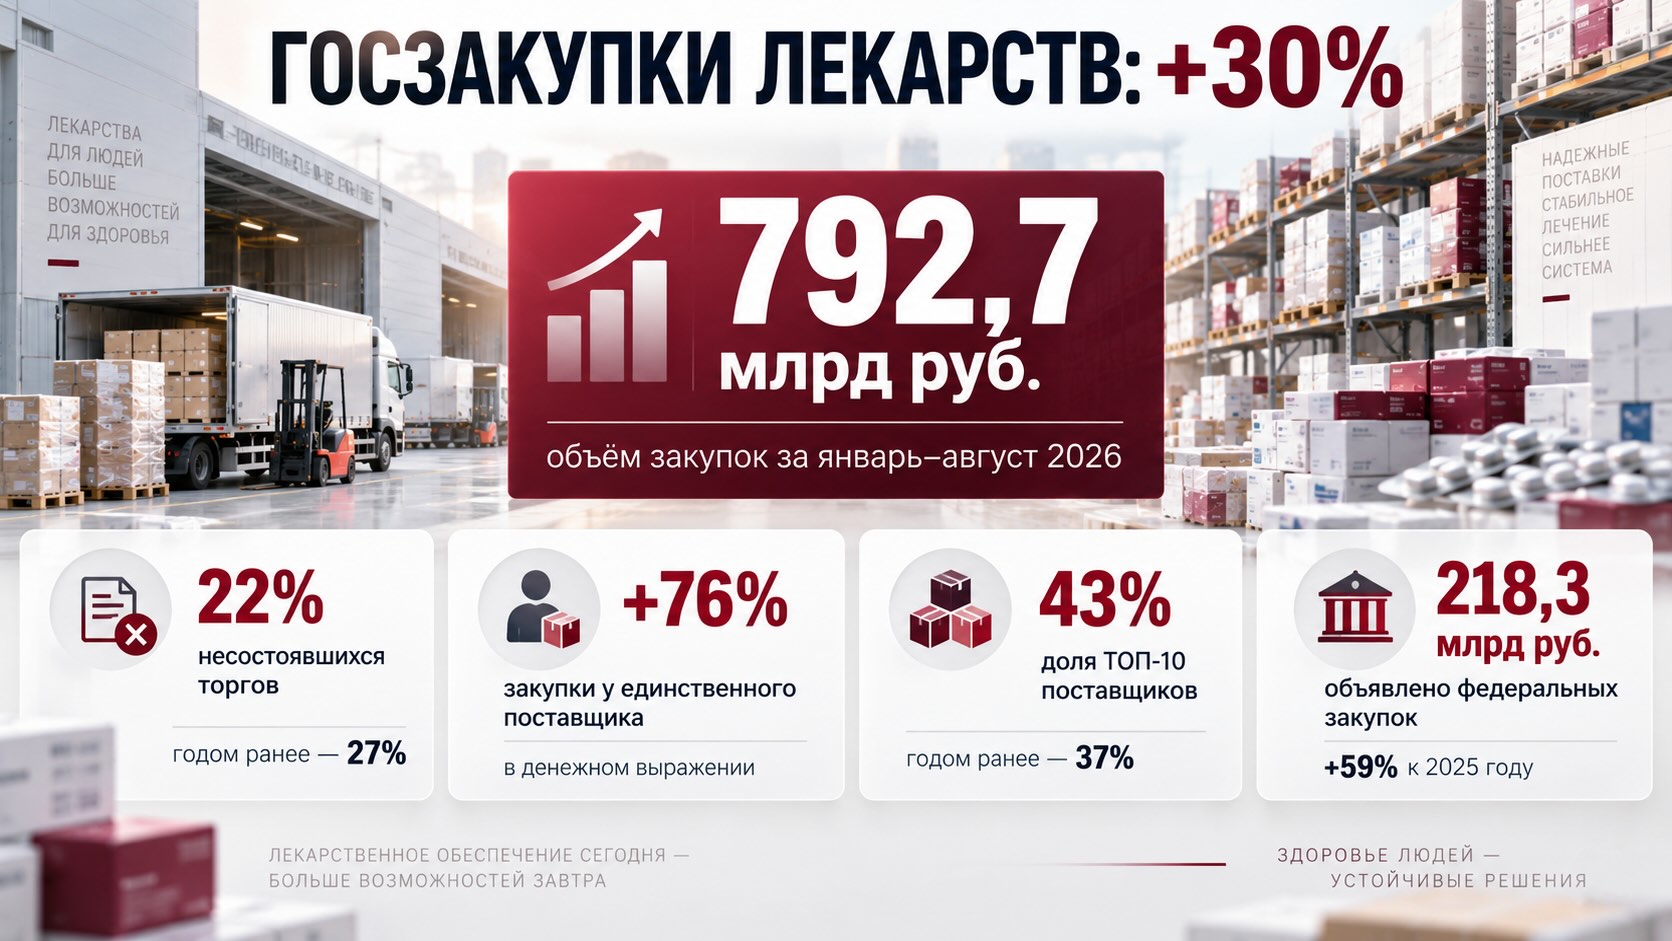
По данным информационно-коммуникационных технологий CURSOR, за первые восемь месяцев 2026 года завершённые государственные закупки лекарств составили 792,686 млрд рублей против 607,861 млрд рублей за тот же период 2025 года. Рост — около 30%.
Количество завершённых лотов изменилось гораздо меньше: с 231 489 до 243 982, то есть примерно на 5%. Уже это показывает важную особенность 2026 года: рынок увеличивается прежде всего в деньгах, а не за счёт сопоставимого расширения числа закупочных процедур.
Всего с января по август было объявлено около 347 тыс. тендеров с начальной максимальной ценой 903,908 млрд рублей. Годом ранее — около 333 тыс. на 781,005 млрд рублей. Таким образом, денежный объём объявленных закупок вырос на 16%, тогда как количество лотов — лишь на 4%.
Разница между динамикой числа процедур и их стоимости указывает на увеличение среднего денежного масштаба закупки. Однако интерпретировать весь 30-процентный прирост как инфляцию лекарственных цен было бы ошибкой. На итоговую сумму влияют структура закупаемых препаратов, дорогостоящие федеральные программы, календарь заключения крупных контрактов и перенос закупок между периодами.
Особенно хорошо этот эффект виден на отдельных препаратах.
Совигрипп и Тивикай показывают, почему годовые проценты иногда вводят в заблуждение
В десятке крупнейших торговых наименований встречаются показатели роста, которые на первый взгляд выглядят почти невероятными.
Закупки вакцины Совигрипп увеличились до 11,576 млрд рублей, а расчётный прирост к январю–августу 2025 года составил 12 587%. По препарату Тивикай объём достиг 8,744 млрд рублей при росте на 3146%. Трилекса — 19,824 млрд рублей и плюс 284%.
Однако источник отдельно объясняет происхождение таких значений. Контракты на Совигрипп в марте–апреле 2026 года заключались сразу на 2026–2027 годы, тогда как поставки 2025 года во многом обеспечивались контрактами, заключёнными ещё в 2024-м. Аналогичный календарный эффект присутствует в закупках Тивикая и Трилексы.
Расходы, зарегистрированные в конкретном периоде, не всегда равны фактическому изменению потребности пациентов в препарате.
Поэтому рост российского рынка госзакупок на 30% следует читать прежде всего как изменение стоимости заключённых контрактов в конкретном временном срезе, а не как свидетельство 30-процентного увеличения физического потребления лекарств.
Государство стало тратить больше, но торги стали срываться реже
Есть и другой важный показатель.
За январь–август 2026 года было проведено около 357 тыс. торгов на 972,354 млрд рублей с учётом процедур, объявленных в конце предыдущего года. Из них состоялись 218 тыс. торгов на 756,324 млрд рублей, а 128 тыс. на 214,442 млрд рублей не состоялись.
В денежном выражении доля несостоявшихся торгов снизилась с 27% годом ранее до 22%.
Причём абсолютная стоимость несостоявшихся процедур практически не изменилась: 215,740 млрд рублей в январе–августе 2025 года и 214,442 млрд рублей в 2026-м. Улучшение относительного показателя произошло главным образом на фоне расширения общего объёма закупок.
Это различие принципиально. Система действительно стала проводить через состоявшиеся процедуры существенно больше денег, но проблема неисполненного спроса на лекарства не исчезла.
Средняя экономия относительно начальной максимальной цены также почти не изменилась: 3,9% против 3,8% годом ранее.
Небольшое движение этого показателя при резком увеличении рынка позволяет предположить, что основным источником роста расходов стало не ослабление ценовой дисциплины внутри тендеров, а изменение самого объёма и структуры государственного заказа.
Карбоплатин показывает обратную сторону улучшившейся статистики
Средний показатель особенно опасен тем, что способен скрывать проблемы отдельных препаратов.
Среди 15 МНН с крупным объёмом несостоявшихся закупок ситуация крайне неоднородна. Для карбоплатина доля несостоявшихся торгов в денежном выражении достигла 85% против 38% годом ранее. Для инсулина глулизина — 72%, факторов свёртывания крови VIII и IX — по 62%.
У иммуноглобулина человека нормального показатель вырос с 33% до 53%, у ромиплостима — с 45% до 58%.
Одновременно есть противоположные примеры. Для даратумаба доля снизилась с 54% до 41%, для натрия хлорида — с 40% до 23%, для фактора свёртывания крови IX — со 100% до 62%.
Для пациента важна не средняя успешность закупочной системы, а наличие именно того лекарства, которое ему требуется. Поэтому снижение общей доли несостоявшихся торгов с 27% до 22% — положительный системный сигнал, но оно не отменяет локальных зон высокого риска.
Причины несостоявшейся закупки могут быть различными: отсутствие заявок, несоответствие предложения условиям тендера, экономическая непривлекательность установленной цены, ограниченное число производителей или поставщиков. Сам отчёт CURSOR не позволяет определить причину для каждого МНН, поэтому связывать высокий показатель конкретного препарата исключительно с дефицитом было бы неправильно.
Но он позволяет увидеть, где требуется более глубокий анализ устойчивости поставок.
Федеральный центр становится всё более значимым покупателем лекарств
Одно из наиболее заметных изменений 2026 года происходит на уровне федеральных программ.
За восемь месяцев федеральным центром было объявлено 788 торгов на 218,283 млрд рублей против 488 торгов на 137,096 млрд рублей годом ранее. В денежном выражении рост составил 59%.
Объём заключённых контрактов увеличился ещё сильнее — с 93,901 до 195,004 млрд рублей, то есть более чем вдвое.
При этом стоимость несостоявшихся федеральных тендеров снизилась с 45,958 до 31,754 млрд рублей. Их доля в денежном выражении сократилась с 34% до 15%.
Особенно заметно расширились отдельные программы.
По программе высокозатратных нозологий было объявлено закупок на 77,641 млрд рублей против 55,361 млрд годом ранее. По фонду «Круг добра» — на 67,859 млрд против 48,435 млрд. По направлениям ВИЧ и гепатитов — на 45,422 млрд против 26,848 млрд.
Национальный календарь профилактических прививок показывает ещё более резкое изменение: объём объявленных закупок вырос с 6,453 до 27,246 млрд рублей. Здесь, однако, особенно существенен календарный эффект многолетних контрактов на вакцины.
Эти цифры показывают структурный сдвиг: государство не просто увеличивает расходы, но концентрирует значительную часть закупочной мощности в крупных федеральных программах.
Закупки у единственного поставщика выросли на 76%
На этом фоне особенно важна ещё одна тенденция.
Стоимость закупок без объявления тендерных процедур увеличилась с 38,944 млрд рублей за январь–август 2025 года до 68,441 млрд рублей в 2026-м — на 76%.
Одновременно число таких контрактов сократилось с 32 368 до 25 981, то есть примерно на 20%.
Получается характерная комбинация: контрактов становится меньше, но каждый из них в среднем значительно крупнее. CURSOR связывает увеличение прежде всего с крупными контрактами Федерального центра планирования и организации лекарственного обеспечения граждан.
Сам по себе прямой контракт не означает неэффективной закупки. Для некоторых лекарств существует единственный производитель или ограниченный круг поставщиков, а в отдельных ситуациях прямые закупки необходимы для обеспечения непрерывности терапии.
Однако международные принципы лекарственных закупок помогают понять, почему за этим показателем важно следить. Всемирная организация здравоохранения рассматривает эффективную конкуренцию, прозрачность и равное отношение к поставщикам как базовые принципы закупок. Прямые контракты используются как исключительный механизм, в том числе когда товар недоступен на конкурентном рынке или закупка критична по времени.
Поэтому рост стоимости закупок у единственного поставщика на 76% требует не автоматической негативной оценки, а ответа на другой вопрос: какая часть этого роста объясняется объективно неконкурентной структурой конкретных лекарственных рынков, а какая — изменением организации государственных закупок.
Три поставщика контролируют четверть денежного объёма
Одновременно усиливается концентрация поставок.
ИРВИН за январь–август обеспечил поставки примерно на 58,789 млрд рублей, Фармстандарт — на 57,666 млрд, Р-Фарм — на 41,308 млрд.
Совокупная доля трёх компаний достигла 25% против 21% годом ранее.
Ещё показательнее динамика первой десятки поставщиков: её доля увеличилась с 37% до 43%.
Рост концентрации сам по себе не свидетельствует о недостаточной конкуренции. Крупные государственные программы объективно требуют компаний, способных финансировать закупки, управлять сложной логистикой и обеспечивать крупные объёмы поставок.
Но при одновременном увеличении федеральных закупок, укрупнении контрактов и росте закупок у единственного поставщика зависимость системы от ограниченного числа участников становится самостоятельным фактором риска.
В государственных закупках лекарств цена — только одна сторона эффективности. Вторая — устойчивость снабжения.
Рош и АстраЗенека остаются крупнейшими производителями по объёму поставок
Рейтинг держателей регистрационных удостоверений выглядит значительно менее концентрированным.
На первом месте находится Рош с объёмом поставок 45,444 млрд рублей и долей около 5%. АстраЗенека (AstraZeneca) — 43,748 млрд рублей, также около 5%. Далее следуют Новартис — 32,980 млрд, Биокад — 31,364 млрд и Р-Фарм — 25,462 млрд рублей.
Наиболее высокие темпы роста среди первой десятки показывают Микроген — 395%, ТЮТОР С.А.С.И.Ф.И.А. — 284% и Р-Фарм — 105%.
Однако проценты роста производителей, как и динамику отдельных брендов, нельзя интерпретировать без структуры закупок. Один крупный федеральный контракт способен существенно изменить положение компании в годовом рейтинге.
Именно поэтому для понимания государственного фармрынка важны одновременно как минимум четыре измерения: деньги, количество закупок, структура препаратов и календарь контрактов.
Локализация становится ещё одним фактором конкурентной среды
Изменения происходят не только в объёмах закупок.
С 1 января 2026 года в России действует балльная система определения уровня локализации фармацевтической продукции. Государство учитывает стадии производства лекарственного препарата и фармацевтической субстанции, выполненные на территории страны.
Одновременно развивается механизм приоритета глубоко локализованных препаратов в государственных закупках. Для отдельных стратегически значимых лекарств значение имеет уже не только выпуск готовой формы, но и локализация стадий производства, включая производство фармацевтической субстанции.
В марте 2026 года правительство также утвердило правила и критерии формирования перечня стратегически значимых лекарственных средств.
Таким образом, государственная закупка постепенно выполняет две функции одновременно. Она остаётся инструментом лекарственного обеспечения населения, но всё активнее становится инструментом промышленной политики.
Это создаёт сложный баланс. Поддержка локального производства способна повышать лекарственную безопасность и уменьшать зависимость от внешних цепочек поставок. Но устойчивость системы определяется не происхождением препарата само по себе, а сочетанием достаточного числа поставщиков, качества, экономически жизнеспособной цены и способности производителя гарантировать поставку.
Почему мировой опыт заставляет смотреть не только на экономию
Российская ситуация отражает более широкую проблему государственных закупок лекарств.
ВОЗ рассматривает закупочную политику как баланс нескольких целей: цены, качества, прозрачности, конкуренции и надёжности снабжения. В обновлённых технических требованиях 2026 года организация отдельно подчёркивает необходимость своевременного доступа к доступным по цене и гарантированно качественным лекарствам.
Именно поэтому показатель экономии в 3,9% нельзя считать универсальной мерой эффективности системы.
Очень низкая цена может оказаться плохим результатом, если поставщик отказывается участвовать в тендере или не способен выполнить контракт. Более высокая цена также не обязательно означает неэффективность, если государство закупает инновационную терапию для редкого заболевания, вакцины на несколько лет или препарат с единственным источником поставки.
Для лекарственного обеспечения конечная цель — не максимальное снижение цены контракта, а получение нужного препарата нужного качества в нужное время при экономически обоснованной стоимости.
- КУРСОР 16 июля 2026: Российский рынок государственных закупок лекарств в первом полугодии 2026 года: рост ускоряется, но структура рынка меняется быстрее объемов
- КУРСОР 16 июня 2026: Госзакупки лекарств усиливают концентрацию рынка в 2026 году
Контекст рынка и отрасли:
Рост расходов уже имеет реальные последствия для пациентов и системы
Для пациентов наиболее важным результатом первых восьми месяцев 2026 года выглядит не рекордный денежный объём рынка, а улучшение исполнения федеральных закупок.
Доля несостоявшихся федеральных торгов снизилась с 34% до 15% в денежном выражении, а стоимость заключённых контрактов более чем удвоилась. Если препараты по этим контрактам поставляются своевременно и в требуемом объёме, это непосредственно повышает устойчивость лекарственного обеспечения по централизованным программам.
Но картина остаётся неоднородной. Высокая доля несостоявшихся торгов по карбоплатину, иммуноглобулину, некоторым инсулинам и факторам свёртывания показывает, что общий рост бюджета не устраняет автоматически проблемы отдельных сегментов.
Для государства следующий этап становится сложнее предыдущего. Увеличить бюджет можно административным решением. Значительно труднее одновременно сохранить конкуренцию, стимулировать глубокую локализацию, обеспечить приемлемые закупочные цены и не допустить перебоев по препаратам с ограниченным числом поставщиков.
Для фармацевтических компаний изменение тоже принципиально. Государственный рынок становится крупнее, но одновременно более централизованным и регулируемым. Значение получают не только цена препарата и наличие регистрации, но и производственная локализация, способность работать с крупными контрактами, надёжность поставок и доступ к федеральным закупочным каналам.
Федеральные закупки ускоряются, доля несостоявшихся торгов снижается, а стоимость заключённых контрактов растёт значительно быстрее их количества. Одновременно на 76% увеличиваются закупки у единственного поставщика, первая десятка дистрибьюторов контролирует уже 43% поставок, а государственная закупочная политика всё теснее связывается с промышленной локализацией.
Эти процессы нельзя оценивать одним показателем экономии бюджета.
Главный вопрос второй половины 2026 года — сможет ли рост государственных расходов превратиться в более устойчивое лекарственное обеспечение. Ответ дадут не столько миллиарды рублей в статистике контрактов, сколько три гораздо более практичных показателя: наличие препаратов у пациентов, снижение числа проблемных закупок по конкретным МНН и сохранение достаточной конкуренции среди производителей и поставщиков.
Именно здесь проходит граница между просто растущим рынком и действительно более эффективной системой лекарственного обеспечения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.