RNC Pharma 22 сентября 2026: Онлайн обогнал традиционную розницу на рынке кормовых добавок
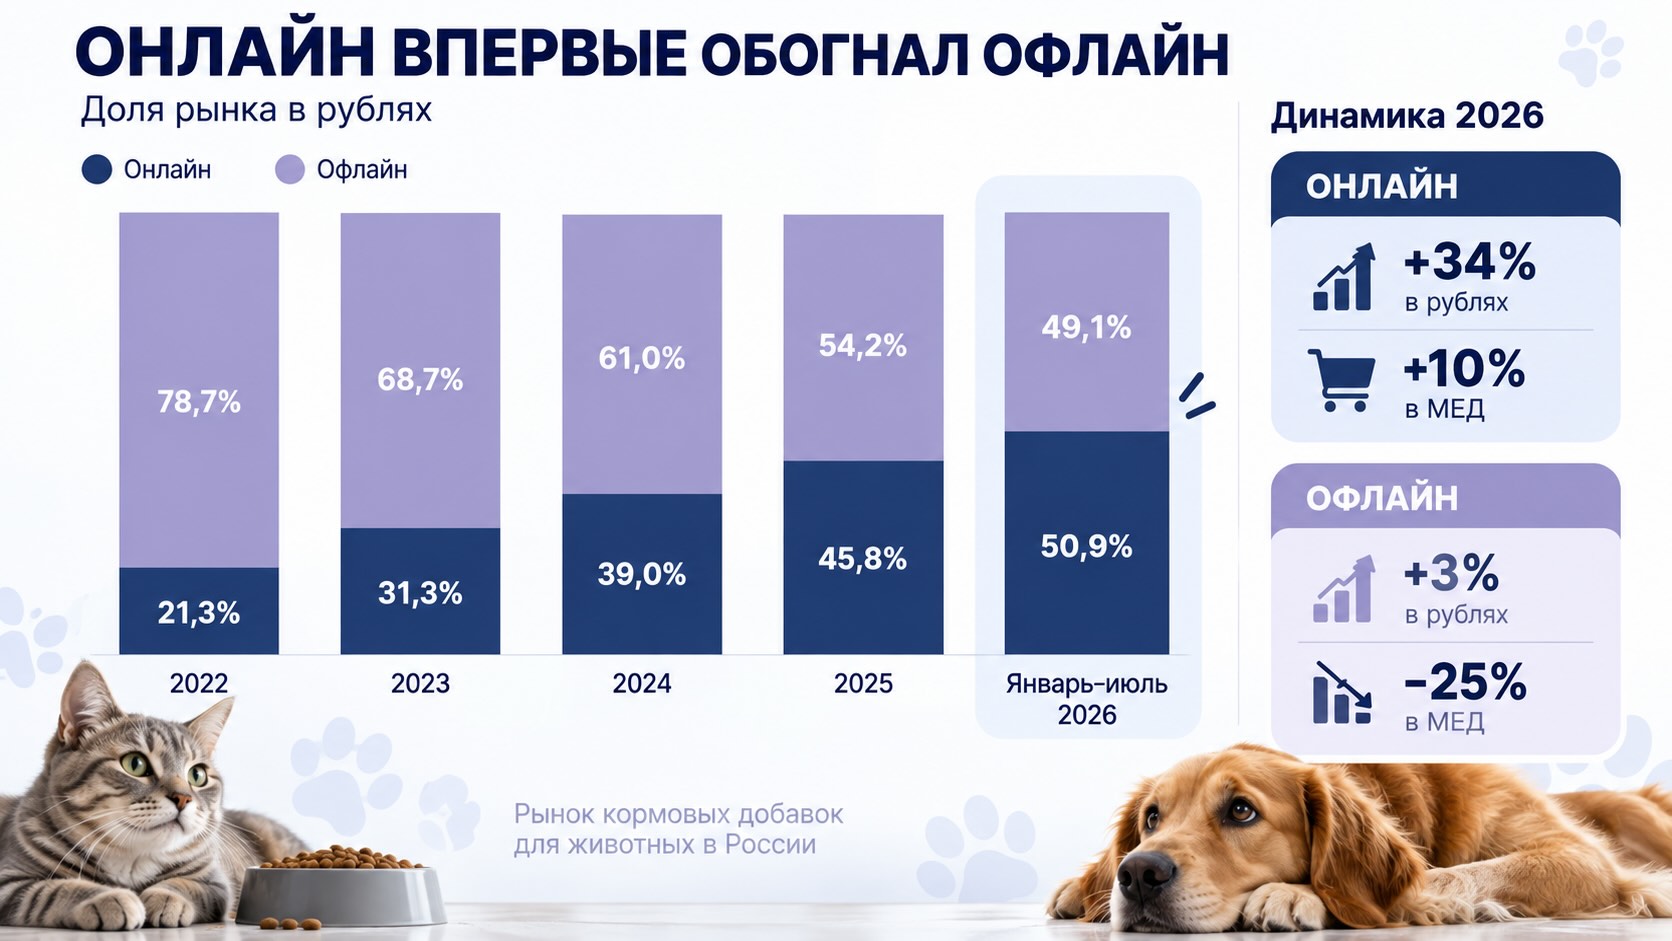
Онлайн впервые стал крупнейшим каналом: за четыре года его доля выросла с 21,3% до 50,9%
Российский рынок кормовых добавок для животных в январе–июле 2026 года выглядит парадоксально: продажи в рублях выросли на 16,8%, до 3,4 млрд руб., хотя физический объём сократился на 11,8%. Но главный сюжет находится не в расхождении рублей и упаковок, а в радикальной перестройке каналов продаж. В 2022 году e-commerce обеспечивал только 21,3% оборота, теперь — 50,9%. За четыре года его доля выросла в 2,4 раза, а соотношение онлайн- и офлайн-продаж изменилось ещё сильнее: с 27 руб. онлайн-продаж на каждые 100 руб. офлайна примерно до 104 руб. Онлайн уже не дополнительный канал для этой категории — он стал крупнейшим. Одновременно рынок показывает, насколько быстро регуляторное ограничение поставок одного сильного импортного бренда способно перераспределить спрос: после приостановки поставок Purina FortiFlora продажи бренда упали на 71%, тогда как российский конкурент «Май Тотем» удвоил продажи благодаря резкому росту «Актифлоры».
Рынок растёт в деньгах, но покупателей нельзя считать более активными
По данным RNC Pharma, за первые семь месяцев 2026 года розничные продажи кормовых добавок для животных достигли 3,4 млрд руб. Это на 16,8% больше, чем годом ранее.
Если смотреть только на эту цифру, категория выглядит быстрорастущей. Натуральные показатели дают противоположный сигнал: продажи сократились на 11,8%, до 320,8 млн минимальных единиц дозирования (МЕД).
Причём это первое снижение физического объёма после нескольких лет роста. В 2025 году рынок, напротив, достиг рекордных 616 млн МЕД, увеличившись за год на 6,5%.
Поэтому текущие -11,8% нельзя автоматически интерпретировать как начало долгосрочного сокращения категории: RNC Pharma указывает на эффект высокой базы 2025 года. Но игнорировать этот сигнал тоже нельзя. Впервые за несколько лет рост денежной ёмкости рынка перестал сопровождаться увеличением количества проданного продукта.
Есть ещё одна важная методологическая деталь. Простое деление общей рублёвой динамики (+16,8%) на динамику МЕД (-11,8%) даёт рост условной выручки на одну МЕД примерно на треть. Это заметно выше приведённых RNC Pharma индексов удорожания — +11% для интернет-магазинов и +18% для традиционной розницы.
Это не обязательно противоречие. МЕД — минимальная единица дозирования, а не стандартизированная физическая единица одинакового товара. На агрегированный показатель руб./МЕД способны влиять изменение структуры ассортимента, дозировок, упаковок, брендов и каналов. Поэтому из опубликованных данных нельзя сделать вывод, что средняя цена сопоставимого продукта выросла на треть.
За четыре года рынок фактически поменял основной канал продаж
Самая сильная цифра отчёта — не 3,4 млрд руб., а 50,9%.
Именно такую долю денежного оборота кормовых добавок в январе–июле 2026 года обеспечил онлайн. Впервые интернет оказался больше всей традиционной розницы вместе взятой.
Трансформация происходила практически без остановок:
- 2022 — онлайн 21,3%, офлайн 78,7%;
- 2023 — 31,3% против 68,7%;
- 2024 — 39,0% против 61,0%;
- 2025 — 45,8% против 54,2%;
- январь–июль 2026 — 50,9% против 49,1%.
За этот период доля e-commerce выросла на 29,6 процентного пункта и в 2,4 раза.
Но ещё нагляднее другое сравнение. В 2022 году на каждые 100 руб. продаж традиционной розницы приходилось примерно 27 руб. онлайн-продаж. Сейчас — уже около 104 руб.
То есть относительный вес e-commerce по отношению к офлайну увеличился почти в четыре раза.
Это уже не история о «росте интернет-продаж». Произошла смена архитектуры рынка.
Деньги и физический спрос уходят из офлайна с разной скоростью
Данные по отдельным каналам позволяют понять механизм этой перестройки.
В натуральном выражении:
- офлайн: -25%;
- онлайн: +10%.
В денежном:
- офлайн: +3%;
- онлайн: +34%.
Таким образом, всё падение физического рынка концентрируется в традиционной рознице. Интернет не просто увеличивает свою денежную долю благодаря более высоким ценам: через него продаётся больше продукции и в натуральном выражении.
При этом ценовая динамика выглядит особенно интересно. RNC Pharma оценивает среднее удорожание продукции в онлайне в 11%, тогда как в зоомагазинах и ветеринарных аптеках — в 18%.
Получается важная комбинация: канал с меньшей ценовой инфляцией получает +10% натурального объёма, а канал с более сильным удорожанием теряет четверть физического спроса.
По опубликованным данным нельзя доказать, что именно разница цен стала причиной миграции покупателей: для этого потребовалось бы сравнение одинаковых SKU и анализ покупательского поведения. Но цифры совместимы с гипотезой о том, что высокая ценовая прозрачность маркетплейсов и интернет-магазинов усиливает давление на традиционную розницу.
Для категории, где многие покупки плановые и повторяющиеся, необходимость физического визита в магазин или ветаптеку сама по себе может становиться всё менее значимым конкурентным преимуществом.
193 бренда — но почти треть рынка уже приходится на тройку лидеров
На рынке присутствуют 193 торговые марки, однако верхняя часть рейтинга достаточно концентрирована.
«Клини» компании «Экопром» занимает около 14% рынка в рублях. Продажи бренда выросли на 56%.
Второй бренд того же производителя, «Юнитабс», контролирует ещё 8,7% рынка при росте на 15%.
Таким образом, только два бренда «Экопрома» вместе формируют около 22,7% денежного оборота категории.
Третье место занимает «Май Тотем» компании «ВЕДА» с долей 7,8%. В совокупности три ведущих бренда обеспечивают около 30,5% рынка.
Но особенно интересен не сам рейтинг, а механизм, который позволил третьему игроку резко вырасти.
Исчезновение FortiFlora показало скорость перераспределения сформированного спроса
Продажи «Май Тотем» за год удвоились. RNC Pharma связывает этот результат прежде всего со взрывным ростом синбиотика «Актифлора», реализация которого увеличилась в десятки раз.
Здесь произошло не обычное конкурентное вытеснение.
С марта 2025 года поставки прежнего многолетнего лидера Purina FortiFlora в Россию были приостановлены после предписания Россельхознадзора. В результате продажи FortiFlora сократились на 71%, бренд потерял десять позиций и вышел из TOP-10.
Импортозамещение на сформированной категории может происходить значительно быстрее, чем создание нового спроса.
Потребность владельца животного никуда не исчезает вместе с брендом. Если категория уже понятна покупателю и существует привычный сценарий применения продукта, освободившийся спрос может быстро перейти к доступному аналогу.
Именно поэтому регуляторные и логистические нарушения поставок сильных импортных брендов следует рассматривать не только как риск для конкретной компании, но и как окно возможностей для локальных производителей.
Премиальный сегмент тоже не обязательно принадлежит импортным брендам
Ещё один заметный пример — российский бренд «Вивидус» компании «Фелицата Холдинг».
Продажи премиального продукта с маслом дикого лосося и омега-3 за январь–июль удвоились, что вывело бренд на седьмое место рейтинга.
Одного этого примера недостаточно, чтобы говорить о массовом переходе премиального спроса к российским производителям. Но он показывает, что локальные компании способны расти не только за счёт ценового замещения исчезающих импортных продуктов.
Это принципиально разные стратегии.
В одном случае российский бренд получает уже сформированный спрос после нарушения поставок конкурента. В другом — пытается конкурировать внутри премиального сегмента собственным продуктовым предложением.
Победа в категории всё больше решается не у полки зоомагазина
Переход отметки 50% имеет практические последствия для всей коммерческой модели производителей кормовых добавок.
Если более половины денег категории уже проходит через интернет, цифровая полка — карточка товара, поисковая выдача, рейтинг, отзывы, контент, наличие и цена — превращается из поддержки классической дистрибуции в самостоятельную точку конкурентной борьбы.
Для производителя это меняет распределение ресурсов. Широкая физическая представленность остаётся важной, но дополнительная дистрибуция в традиционной рознице уже не гарантирует соответствующего прироста продаж, если покупатель начинает и заканчивает выбор на маркетплейсе.
Для зоомагазинов и ветеринарных аптек ситуация сложнее. Они одновременно теряют физический объём (-25%) и сталкиваются с более высокой ценовой динамикой (+18%), тогда как онлайн увеличивает натуральные продажи при меньшем среднем удорожании.
Если эта комбинация сохранится, традиционной рознице будет всё труднее конкурировать только наличием товара на полке. Её преимущества придётся искать там, где интернет слабее: консультация, профессиональная рекомендация, срочность покупки, сервис, доверие и специализированный ассортимент.
Для отделов закупок и управления категорией меняется и значение рейтингов продаж. Быстро растущий бренд сегодня может быть результатом как сильного маркетинга, так и структурного события — например, исчезновения крупного конкурента. Эти две причины требуют совершенно разных прогнозов будущего спроса.
А производителям имеет смысл отдельно анализировать ассортимент и цены по каналам. Когда онлайн занимает 50,9% оборота, конфликт цен между маркетплейсами и традиционными партнёрами перестаёт быть локальной проблемой e-commerce и становится вопросом управления всей категорией.
Читайте также на АПТЕКИУМ:
- RNC Pharma: Онлайн перехватывает сезонный спрос на ветпрепараты
- Дилемма корма и лекарств: почему ветеринарная фармация в России теряет долю в кошельке владельцев животных
Контекст рынка и отрасли:
Следующая граница — не 60% онлайна, а устойчивость нового поведения
Механически продолжать линию 2022–2026 годов и прогнозировать дальнейшую долю e-commerce было бы неправильно.
Рост с 21,3% до 50,9% впечатляет, но скорость перехода может замедлиться после достижения определённого уровня проникновения. Кроме того, опубликованные данные охватывают только первые семь месяцев 2026 года, тогда как внутри года возможна сезонность.
Гораздо важнее наблюдать за тремя показателями.
Первый — вернётся ли весь рынок к натуральному росту после высокой базы 2025 года.
Второй — продолжит ли онлайн увеличивать физические продажи после того, как уже стал крупнейшим денежным каналом.
Третий — сохранится ли столь большая разница между натуральной динамикой онлайн (+10%) и офлайна (-25%).
Именно третий показатель позволит понять, наблюдаем ли мы временную коррекцию традиционной розницы или устойчивое изменение покупательского поведения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.