Аптечные сети занимают уже половину рынка России
Аптек становится больше, но независимых меньше: российская розница входит в фазу ускоренной консолидации
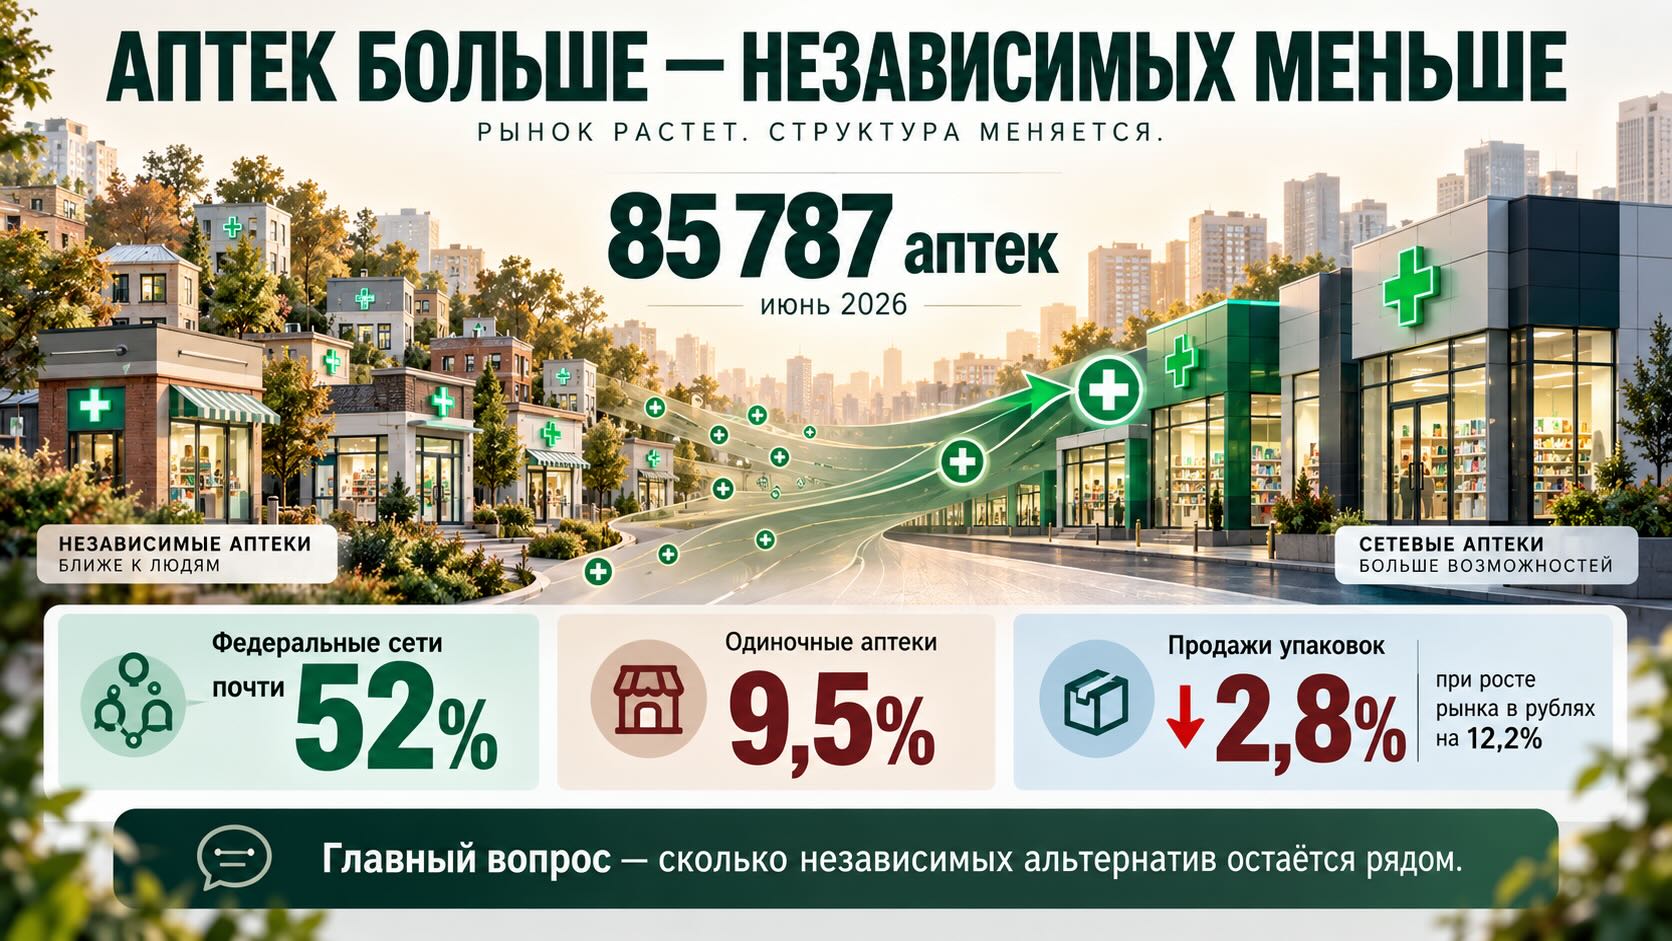
В России одновременно происходят два процесса, которые на первый взгляд противоречат друг другу: общее число аптек растёт, а доля независимых точек сокращается. К июню 2026 года DSM насчитала 85 787 действующих аптек, при этом на федеральные сети уже приходится почти 52% точек, а доля одиночных аптек снизилась до 9,5%. Консолидация идёт через открытие новых объектов, покупку действующих сетей, франшизы, закупочные объединения и цифровые сервисы. Однако из самого факта укрупнения рынка нельзя сделать вывод, что лекарства обязательно станут дешевле или дороже. Международные исследования дают противоположные результаты в разных системах здравоохранения, а российский рынок дополнительно разделён на регулируемый сегмент ЖНВЛП и препараты со свободнее формирующейся розничной ценой. Поэтому главный вопрос — не сколько аптек принадлежит сетям, а сохраняются ли реальная конкуренция, выбор и физическая доступность лекарств в конкретном городе или районе.
85 787 аптек — рост числа точек скрывает смену структуры рынка
Российский аптечный рынок снова расширяется физически. По данным DSM, в июне 2026 года работало 85 787 аптек — на 2 064 больше, чем в декабре 2025 года, и на 3 485 больше, чем годом ранее. Это заметный разворот после 2024 года и первой половины 2025-го, когда число точек почти не увеличивалось.
Но гораздо важнее не само количество аптек, а то, кому они принадлежат.
По данным DSM, приведённым ТАСС, доля федеральных сетей выросла с 46% в первом полугодии 2025 года почти до 52% год спустя. Межрегиональным сетям принадлежало ещё 14,9% точек, региональным — 13,4%. Одновременно доля одиночных аптек сократилась до 9,5%.
Получается, рынок становится не менее насыщенным аптеками — он становится более сетевым.
Особенно показателен масштаб экспансии крупнейших компаний. DSM указывает, что сеть «Апрель» за 12 месяцев прибавила 2 083 точки, то есть на неё пришлось около 60% общего прироста числа аптек в стране. Сеть «Ригла-Здравсити» увеличилась на 1 150 точек, причём существенную роль сыграли приобретения региональных компаний.
Именно поэтому рост числа аптек нельзя автоматически трактовать как усиление конкуренции. Если новые точки принадлежат тем же крупным собственникам или возникают одновременно с покупкой независимых компаний, количество вывесок может увеличиваться быстрее, чем число действительно независимых участников рынка.
Аптечные сети растут не только открытием новых дверей
Консолидация происходит несколькими способами.
Один — классическое приобретение бизнеса. По данным «Альфа ресерч и маркетинг», которые приводит «Твояаптека.рф», в 2025 году и первом квартале 2026 года состоялось 189 сделок, в которых владельцев сменили около 2,11 тыс. аптек. Средняя сделка в 2025 году включала 11 точек, поэтому речь идёт не только о покупке крупных региональных сетей, но и о последовательном поглощении небольших групп аптек.
Второй путь — органическое расширение: сеть открывает собственные точки там, где видит достаточный покупательский поток.
Третий — более мягкие формы интеграции. Независимая аптека может войти во франшизу, закупочный союз или маркетинговое объединение, сохранив юридическую самостоятельность, но получив часть преимуществ большого масштаба.
Наконец, всё большую роль играет цифровая инфраструктура. По данным DSM, в первом полугодии 2026 года объём дистанционного заказа на аптечном рынке вырос на 20%, а его доля достигла 17,2% аптечных продаж. Крупные сервисы объединяют десятки тысяч физических точек и позволяют сравнивать наличие, бронировать препараты и направлять покупателя в конкретную аптеку.
Поэтому современная аптечная сеть — это уже не просто группа магазинов под одной вывеской. Это одновременно закупочная система, логистическая сеть, цифровой каталог, программа лояльности и механизм распределения покупательского потока.
Почему масштаб даёт крупным сетям структурное преимущество
У аптечной сети есть экономические преимущества, которые становятся тем заметнее, чем больше её размер.
Централизованные закупки позволяют вести переговоры с производителями и дистрибьюторами на больших объёмах. Единая логистика помогает перераспределять запасы между точками. Общая информационная система показывает спрос почти в реальном времени. Маркетинг, интернет-бронирование и программы лояльности распределяются сразу на сотни или тысячи аптек.
Независимая аптека не может воспроизвести такую инфраструктуру с теми же затратами на одну точку.
Отсюда возникает и стратегия открытия аптеки рядом с уже работающим конкурентом. Представители «Твояаптека.рф» описывают модель «дверь в дверь», когда крупная сеть размещает точку практически рядом с существующей аптекой и конкурирует ассортиментом, ценами на наиболее заметные товары, цифровым бронированием и программой лояльности.
Однако само соседство сетевой и независимой аптек ещё не означает, что одна из них неизбежно победит. Для покупателя имеют значение не только цены, но и наличие конкретного препарата, ассортимент производителей, скорость обслуживания, расположение и доверие к фармацевту.
Именно поэтому независимые аптеки могут сохраняться даже на высококонкурентном рынке — особенно там, где лучше знают локальный спрос или работают в местах, недостаточно привлекательных для крупной сети.
Цены не подчиняются простой формуле «сеть дешевле»
Самая спорная часть дискуссии о консолидации — влияние на стоимость лекарств.
Представители независимого аптечного сегмента утверждают, что небольшие аптеки нередко работают с меньшей наценкой. У крупных сетей, напротив, есть очевидное преимущество закупочного масштаба. Из этих двух факторов нельзя заранее определить, кто должен быть дешевле для покупателя.
Международные данные хорошо показывают, насколько результат зависит от конкретного рынка.
Исследование цен в более чем 1 300 аптеках Ирландии обнаружило, что для девяти из 12 изученных рецептурных препаратов цены в сетевых и франчайзинговых аптеках были статистически значимо выше, чем в независимых.
Американское исследование, включавшее данные 45 874 аптек и более 7 млн операций с препаратами для лечения диабета, показало противоположную картину: средние цены при оплате без страховки были ниже, а их разброс меньше в сетевых аптеках.
Это не противоречие, а важный вывод. Размер сети сам по себе не определяет конечную цену. Имеют значение система возмещения стоимости лекарств, регулирование наценок, переговорная сила аптек и посредников, локальная конкуренция и структура ассортимента.
В России картина дополнительно осложняется государственным регулированием цен на препараты из перечня жизненно необходимых и важнейших лекарственных препаратов — ЖНВЛП. С сентября 2025 года действует постановление правительства № 462: для таких лекарств регулируются предельные отпускные цены производителей и предельные оптовые и розничные надбавки. Поэтому возможность отдельной аптеки повышать цену в этом сегменте ограничена.
За пределами регулируемой части ассортимента различия между сетями могут быть заметнее.
Рост аптечной выручки сейчас вообще не означает, что россияне покупают больше лекарств
Есть ещё одна причина осторожно интерпретировать цифры рынка.
По данным DSM, в январе–августе 2026 года коммерческий рынок лекарств вырос на 12,2% в рублях и достиг 1,326 трлн рублей. Но количество проданных упаковок одновременно сократилось на 2,8% — до 2,83 млрд.
То есть денежный рынок растёт при снижении физического потребления.
DSM связывает эту динамику с инфляцией и смещением спроса в сторону более дорогих препаратов. В августе 2026 года на лекарства стоимостью выше 1 000 рублей приходилось уже 46,2% денежного объёма рынка — на 6,6 процентного пункта больше, чем годом ранее.
Поэтому рост среднего аптечного чека нельзя автоматически связывать ни с консолидацией сетей, ни с увеличением потребления лекарств. Значительная часть изменения объясняется ценами и структурой покупок.
Для оценки влияния сетей понадобились бы другие данные: сопоставление цен на одинаковые препараты в одинаковых регионах, динамика после конкретных приобретений, изменение ассортимента и числа конкурирующих аптек вокруг каждой точки.
Именно таких данных пока недостаточно для уверенного утверждения, что концентрация российского аптечного рынка уже привела к системному повышению или снижению розничных цен.
Для пациента важнее не число аптек в стране, а наличие альтернативы рядом
Главный риск консолидации может находиться не на национальном, а на локальном уровне.
В крупном городе закрытие одной независимой аптеки может почти ничего не изменить: в пределах нескольких кварталов работают другие точки. В небольшом населённом пункте исчезновение единственной аптеки превращается уже не в вопрос конкуренции, а в вопрос физической доступности лекарств.
Международные данные подтверждают важность этого различия. Американское исследование пространственной доступности аптек оценило, что около 15,1 млн человек в США зависели от независимых аптек для сохранения оптимальной географической доступности. Особенно часто это касалось сельских территорий, людей старше 65 лет и домохозяйств с низкими доходами.
Переносить американские цифры на Россию нельзя: различаются география, регулирование и устройство фармацевтической розницы. Но сам механизм универсален. Экономически неэффективная точка для большой сети может одновременно быть социально значимой для небольшого населённого пункта.
Поэтому показатель «85 тысяч аптек в стране» мало говорит о доступности лекарств без понимания того, где именно находятся эти точки.
Читайте также на АПТЕКИУМ:
- Кто контролирует аптечную розницу России в 2026 году
- Аптечный рынок 2026 ускоряет консолидацию и уходит в digital
Контекст рынка и отрасли:
Цифровое удобство растёт быстрее, чем становится понятен эффект консолидации
Для потребителя укрупнение аптечных компаний уже имеет вполне видимые преимущества: проще проверить наличие препарата, сравнить предложения, забронировать товар и забрать его в удобной точке. Большая сеть обычно лучше справляется с распределением запасов и стандартизацией процессов.
Но одновременно увеличивается значение локальной конкуренции.
Если рядом сохраняется несколько независимых друг от друга аптек, крупный масштаб может работать в пользу покупателя: компании вынуждены конкурировать ценой, ассортиментом и сервисом. Если большинство доступных точек постепенно оказывается под контролем одного или нескольких собственников, экономия от масштаба уже не гарантирует, что вся она будет передана потребителю.
Именно такой подход используется и в международной антимонопольной практике: при анализе аптечных слияний важна не только доля компании на национальном рынке, но и ситуация в конкретных локальных зонах, где пациент реально выбирает аптеку. OECD приводит примеры, когда сделки между крупными аптечными компаниями разрешались только после продажи отдельных точек в районах, где объединение слишком сильно уменьшало бы число конкурентов.
Для российского рынка это, вероятно, и будет главным вопросом следующего этапа консолидации: не сколько аптек принадлежит федеральным сетям вообще, а сколько независимых вариантов остаётся у покупателя в конкретном месте.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- ТАСС. Сетевых аптек в России стало больше: как это происходит и влияет ли на цены?
- DSM. Рейтинг аптечных сетей по итогам 1 полугодия 2026 года
- DSM. Фармацевтический рынок России, август 2026 года
- Постановление Правительства РФ от 08.04.2025 № 462 «О государственном регулировании цен на лекарственные препараты, включенные в перечень жизненно необходимых и важнейших лекарственных препаратов»
- OECD. Competition Issues in the Distribution of Pharmaceuticals