RNC Pharma 30 сентября 2026: Аптечный рынок России меняет модель конкуренции
Российская аптечная розница растёт, но центр тяжести смещается: масштаб сети уже не гарантирует преимущество без сильного digital-канала
Главный аналитический вывод: первое полугодие 2026 года показывает не просто дальнейшую консолидацию аптечной розницы. Меняется сама модель конкуренции. Крупнейшие классические сети сохраняют значительную долю рынка, но дистанционный заказ растёт во много раз быстрее офлайна, маркетплейсы забирают часть нелекарственного спроса, а рост логистических расходов делает прежнюю модель расширения менее эффективной. В результате ключевым активом становится уже не количество аптек само по себе, а способность объединить физическую сеть, цифровой трафик, закупочную силу, ассортимент и собственную логистику.
По данным RNC Pharma, рынок российских аптечных сетей в первой половине 2026 года всё сильнее разделяется на несколько скоростей. Среди классических сетей лидируют «Ригла-Здравсити» с долей 11,5% рознично-коммерческого рынка без ЛЛО и «Апрель» с 9,3%; вместе они контролируют около пятой части рынка. Но гораздо быстрее развивается дистанционный канал: в анализируемых RNC Pharma категориях валовой товарооборот федеральных сетей вырос на 8,4%, тогда как у сервисов дистанционного заказа — на 47,4%. Особенно заметен рост рецептурного сегмента через digital-инфраструктуру. Одновременно парафармацевтика в аптеках после падения на 1,5% в 2025 году прибавила 5,2% в январе–августе 2026 года, однако RNC Pharma прямо предупреждает, что это ещё не означает разворота тенденции: маркетплейсы продолжают оттягивать потребителя. Дополнительное давление создают растущие логистические расходы и менее выгодная экономика прямых поставок. Для производителей и аптечных сетей это означает переход от борьбы за количество точек к борьбе за доступ к покупателю — независимо от того, где именно начинается его покупка.
Две сети уже занимают около пятой части коммерческой аптечной розницы
На 1 июля 2026 года крупнейшей классической аптечной сетью по доле рознично-коммерческого рынка RNC Pharma называет «Ригла-Здравсити»: 7 357 точек и 11,5% рынка без ЛЛО. «Апрель» располагает 10 981 аптекой и занимает 9,3%.
Вместе эти две сети формируют 20,8% рынка. Если добавить «Эркафарм и Мелодию Здоровья» и «Имплозию», каждая из которых занимает по 4,8%, доля четырёх крупнейших классических игроков достигает примерно 30,4%.
Но количество аптек и рыночная доля уже заметно расходятся.
«Апрель» имеет почти на 50% больше точек, чем «Ригла-Здравсити», однако её денежная доля рынка ниже. Это показывает, насколько различаются производительность аптек, географическая структура, средний чек, ассортимент и клиентский поток у сетей с разными моделями развития.
Ещё нагляднее пример «Неофарма»: 2 193 точки обеспечивают ему 5,0% рынка, тогда как у некоторых сетей с намного большей инфраструктурой доля сопоставима или ниже. Поэтому простой рейтинг по количеству аптек всё меньше отражает реальную экономическую силу игрока.
Главный разрыв возникает не между крупными и маленькими сетями, а между офлайном и digital
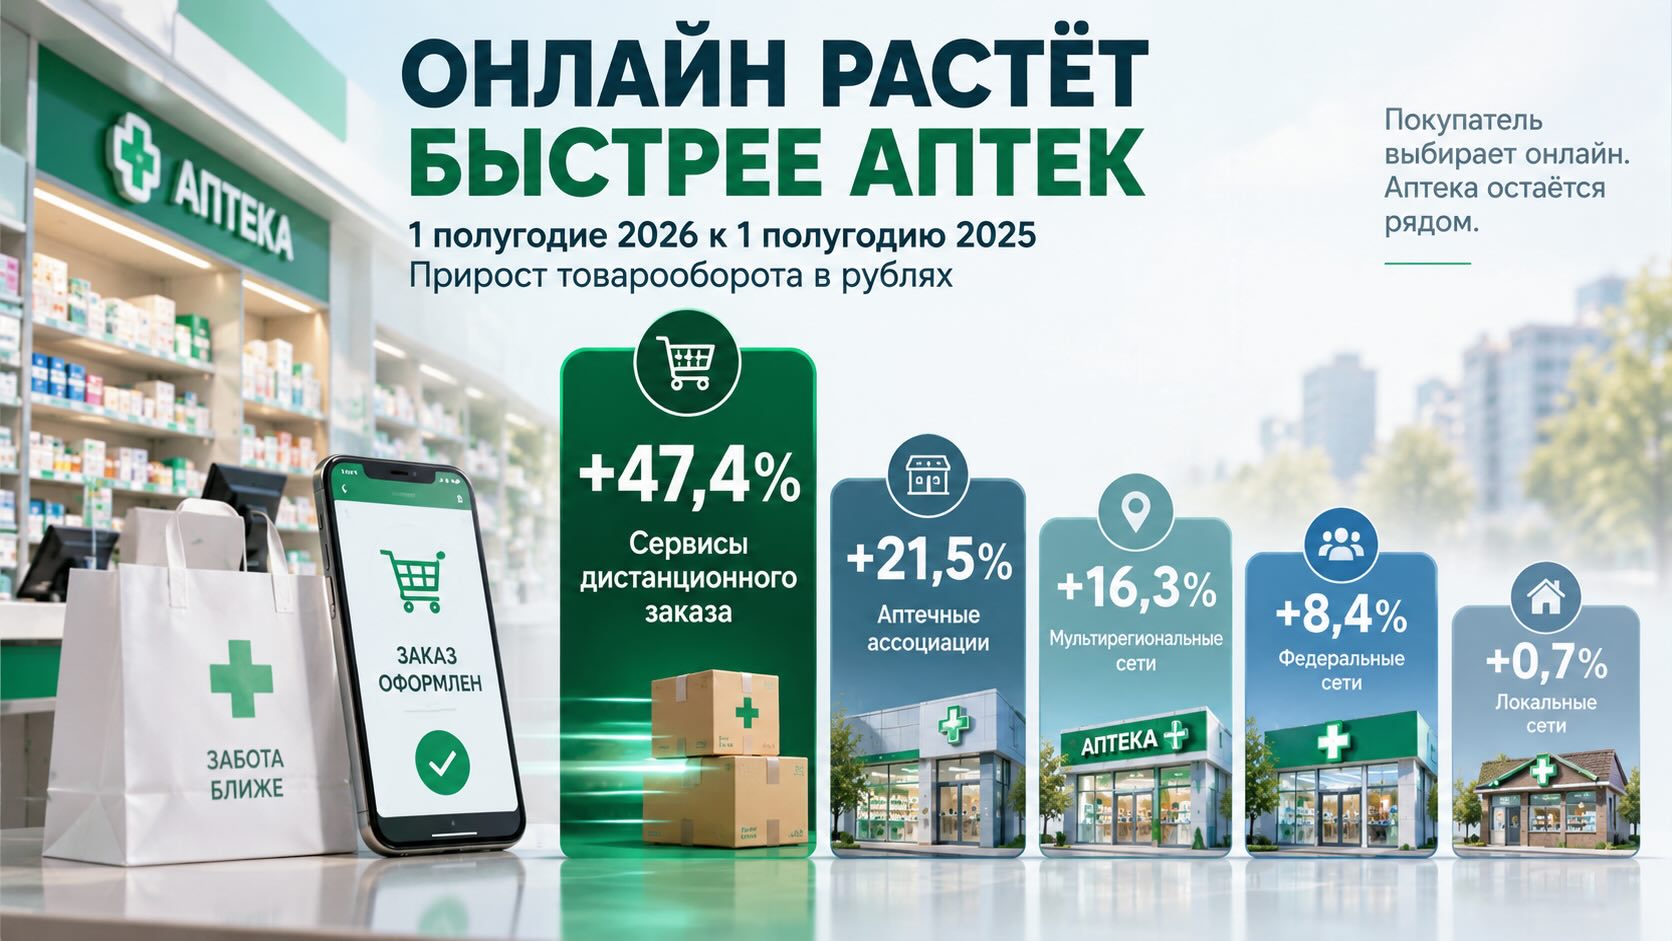
Самая важная диаграмма отчёта находится не в рейтинге аптек, а на странице 5.
RNC Pharma сравнивает динамику товарооборота разных типов участников рынка в первом полугодии 2026 года с аналогичным периодом 2025-го.
Валовой товарооборот вырос:
- у федеральных сетей — на 8,4%;
- у мультирегиональных сетей — на 16,3%;
- у локальных сетей — всего на 0,7%;
- у аптечных ассоциаций — на 21,5%;
- у сервисов дистанционного заказа — на 47,4%.
То есть вопрос уже не только в консолидации. Digital-канал развивается совершенно с другой скоростью.
Официальные данные RNC Pharma дают дополнительный масштаб этой разницы: продажи и бронирование аптечного ассортимента онлайн в первом полугодии достигли 349,4 млрд руб., увеличившись на 28,8%, тогда как суммарная аптечная выручка выросла на 9,7%.
Даже после замедления относительно 2025 года онлайн продолжает расти примерно втрое быстрее рынка.
Это означает, что аптечная сеть может увеличивать оборот и одновременно терять относительное влияние на потребительский маршрут, если цифровая часть бизнеса растёт медленнее конкурентов.
Digital перестаёт быть каналом только для БАД и косметики
Особенно интересна структура роста по категориям.
Рецептурные лекарства в первом полугодии увеличили оборот:
- на 9,3% у федеральных сетей;
- на 18,5% у мультирегиональных;
- на 3,2% у локальных;
- на 34,7% у аптечных ассоциаций;
- сразу на 60,8% у сервисов дистанционного заказа.
Это не означает дистанционную продажу всех рецептурных препаратов: значительная часть операций представляет собой заказ или бронирование с последующим отпуском через аптеку. Но для экономики рынка разница вторична. Решение, где купить препарат, всё чаще принимается в цифровом интерфейсе ещё до визита в физическую точку.
Изменяется и товарная структура digital-канала. В сервисах дистанционного заказа доля RX-препаратов выросла с 49,3% до 53,8% продаж, тогда как доля парафармацевтики сократилась с 26,9% до 24,3%, а OTC — с 23,8% до 21,9%.
Digital, таким образом, постепенно перестаёт быть только дополнительным каналом для косметики, БАД или удобного сравнения цен на безрецептурные препараты. Он всё глубже входит в ядро лекарственного спроса.
Для производителей рецептурных препаратов это важное изменение: видимость товара в системах поиска и бронирования становится частью доступа к рынку на розничном уровне.
Аптека.Ру остаётся крупнейшей, но скорость роста распределена крайне неравномерно
Среди собственных онлайн-сервисов крупнейший оборот показывает «Аптека.Ру» — 83,1 млрд руб. за первое полугодие, плюс 50% год к году. На неё приходится 23,8% e-com сегмента, рассматриваемого RNC Pharma.
Далее следуют:
- «Ригла-Здравсити» — 44,0 млрд руб., +29%;
- «Ютека» — 35,3 млрд руб., +82%;
- «Апрель» — 31,1 млрд руб., −5%;
- «Здравсити» — 21,2 млрд руб., +29%;
- «Еаптека» — 18,1 млрд руб., +26%.
Самая интересная цифра здесь не лидерство «Аптека.Ру», а разброс темпов.
«Ютека» прибавляет 82%, «Эркафарм и Мелодия Здоровья» — 75%, «Аптечная сеть 36,6» — 38%, тогда как «Апрель» сокращает онлайн-оборот на 5%, «Вита» — на 16%, «Магнит» — на 19%, «Планета Здоровья» — на 22%.
Следовательно, наличие крупной физической сети само по себе не обеспечивает успеха в интернете.
Более того, «Апрель» представляет особенно интересный контраст: компания является крупнейшей классической сетью России по количеству аптек, но её e-com продажи в первой половине года снизились. Это хороший пример того, почему офлайн-масштаб и digital-конкурентоспособность необходимо анализировать отдельно.
Парафармацевтика вернулась к росту, но проблема аптечного канала никуда не исчезла
После сокращения денежного объёма нелекарственного ассортимента на 1,5% в 2025 году в январе–августе 2026 года продажи парафармацевтики через аптеки выросли на 5,2%.
На первый взгляд это похоже на восстановление.
RNC Pharma предлагает более осторожную интерпретацию: аптеки начали реагировать на проблему оттока покупателей в онлайн, однако говорить о структурном развороте пока рано.
Показательный пример — тест-полоски для глюкометров.
В 2022 году на онлайн приходилось только 4,5% их натуральных продаж. К январю–августу 2026 года — уже 26,7%. Причём 96% онлайн-продаж категории обеспечивают Ozon и Wildberries.
За четыре года онлайн-доля категории выросла почти в шесть раз.
Это особенно важно потому, что тест-полоски — не типичный импульсный интернет-товар. Это медицинское изделие регулярного спроса, тесно связанное с хроническим заболеванием. Если маркетплейсы смогли изменить покупательский маршрут здесь, граница между «аптечным» и «маркетплейсным» ассортиментом становится всё менее устойчивой.
Покупка RWB сети «Еаптека» дополнительно усиливает этот риск. RNC Pharma ожидает, что стратегически важным результатом сделки может оказаться не столько развитие самой «Еаптеки», сколько расширение категории «Здоровье» внутри Wildberries.
За ростом выручки появляется новый ограничитель — стоимость логистики
Отчёт обращает внимание ещё на один фактор, который легко потерять за рейтингами оборота: дорожает физическое перемещение товара.
По данным, приводимым RNC Pharma, в июле 2026 года АИ-92 был на 22,3% дороже, чем годом ранее, дизельное топливо — на 17,2%.
Для фармдистрибуции это особенно чувствительно. Регулярность поставок высока, география огромна, а запас рентабельности у части региональных дистрибьюторов ограничен.
RNC Pharma делает из этого важный операционный вывод: прежняя модель минимального аптечного запаса и частых поставок «с колёс» становится дороже. Но альтернатива — увеличение запасов — тоже стоит денег и ухудшает оборачиваемость капитала.
Получается двойное давление.
Либо сеть платит больше за логистику, либо замораживает больше средств в товарных остатках.
Отдельная проблема возникает с прямыми контрактами производителей и крупных сетей. Такие поставки позволяли аптечному ритейлу оставлять себе часть маржи дистрибьютора, но собственная логистика сети обычно менее эффективна, чем инфраструктура крупнейших фармдистрибьюторов. Поэтому по мере роста транспортных расходов экономическое преимущество прямых поставок в розницу уменьшается. RNC Pharma не прогнозирует резкого отказа от прямых контрактов, но прямо указывает на снижение их эффективности.
Средний чек показывает, насколько различаются бизнес-модели
Таблица среднего чека дополнительно показывает, почему сравнивать аптечные сети только по обороту опасно.
У «Еаптеки» средний чек составляет 2 344 руб., у «Аптека.Ру» — 1 930 руб., у «Здравсити» — 1 754 руб.
Но число чеков на одну аптеку или точку существенно отличается.
У «Здоров.ру» — 91,4 тыс. чеков при среднем чеке 1 344 руб. У «Неофарма» — 26,3 тыс. и 1 120 руб. У «Ригла-Здравсити» — 18,8 тыс. и 1 080 руб.
Поэтому высокий средний чек нельзя автоматически считать более эффективной моделью. Один бизнес зарабатывает на частоте и трафике, другой — на размере корзины, третий — на цифровой агрегации спроса.
Для производителя эти различия определяют, где эффективнее промо, какой ассортимент нужен сети и насколько критично физическое присутствие препарата в каждой аптеке.
«Апрель» может превратить вертикальную интеграцию в следующий этап консолидации
Отдельная стратегическая история отчёта связана с «Апрелем».
RNC Pharma ссылается на обсуждавшуюся в СМИ возможность продажи доли в сети; подтверждённой сделки на момент материала нет. Одновременно компания анонсировала инвестиционный проект стоимостью 39 млрд руб. по строительству производства дженериков и БАД.
По оценке самой RNC Pharma, стоимость 100% аптечной сети без учёта долгов и других обременений составляет 58–65 млрд руб.
Если производственный проект будет реализован в заявленном масштабе, это может изменить традиционную модель собственной торговой марки.
Сегодня аптечная сеть контролирует бренд и канал продаж, но производство остаётся у стороннего партнёра. В предлагаемой модели сеть сможет контролировать уже всю цепочку — от выпуска продукта и его себестоимости до цены, продвижения и полки.
Экономический эффект здесь не ограничивается дополнительной производственной маржой.
Главное преимущество — возможность значительно быстрее управлять ассортиментом и ценой.
А при масштабе «Апреля» эффект потенциально системный: согласно оценке RNC Pharma, на 1 июля сеть объединяла более 12,5% российских аптек — фактически примерно каждую восьмую аптечную точку страны.
Полка становится следствием цифрового выбора, а не его отправной точкой
Для производителей самая важная перемена состоит в том, что доступ к аптечной полке постепенно перестаёт быть достаточным условием доступа к покупателю.
Потребитель всё чаще сначала видит препарат или товар в поиске, агрегаторе, приложении сети или маркетплейсе, сравнивает цену и наличие и только затем приходит в аптеку либо выбирает точку получения.
Это меняет распределение маркетинговых денег.
Бюджет, который раньше был ориентирован прежде всего на физическую представленность, трейд-маркетинг и число аптек с товаром, всё больше должен учитывать:
- цифровое наличие;
- позицию товара в результатах поиска;
- ценовую конкурентоспособность между каналами;
- глубину локального запаса;
- качество интеграции производителя с агрегаторами и сетями;
- скорость пополнения;
- экономику доставки и бронирования.
Для аптечных сетей следствие противоположное: большое количество точек остаётся преимуществом только тогда, когда эта инфраструктура встроена в digital-маршрут покупателя.
Физическая аптека превращается одновременно в торговую точку, мини-склад, место получения заказа и инфраструктуру последней мили.
Для закупок появляется ещё одна задача. Рост стоимости логистики повышает цену ошибки в обе стороны: слишком маленький запас увеличивает риск отсутствия товара на полке и срочных поставок, слишком большой — замораживает оборотный капитал. Поэтому качество прогнозирования спроса становится уже не вспомогательной аналитической функцией, а одним из факторов маржинальности.
Что произойдёт дальше
Вероятнее всего, консолидация российской аптечной розницы продолжится сразу по нескольким направлениям.
Первое — дальнейшее усиление крупнейших классических сетей и объединений.
Второе — рост дистанционного заказа и бронирования быстрее традиционной розницы, хотя темпы e-com уже постепенно снижаются с очень высокой базы.
Третье — усиление конкуренции аптек с маркетплейсами прежде всего за парафармацевтику и медицинские изделия.
Четвёртое — более жёсткий пересмотр экономики логистики, прямых контрактов и товарного запаса.
Пятое — появление новых вариантов вертикальной интеграции, если крупные сети начнут глубже заходить в производство собственных брендов и дженериков.
В результате будущий лидер фармритейла необязательно будет компанией с максимальным количеством вывесок. Сильнее окажется модель, которая сможет одновременно управлять физической инфраструктурой, digital-трафиком, закупками, ассортиментом, ценой и данными о спросе.
- RNC Pharma 2 сентября 2026: Кто контролирует аптечную розницу России в 2026 году
- DSM Group 27 мая 2026: Аптечный рынок 2026 ускоряет консолидацию и уходит в digital
Контекст рынка и отрасли:
Где производителям и сетям придётся пересматривать решения уже сейчас
Для производителя рейтинг RNC Pharma полезен не как список крупнейших клиентов, а как карта разных моделей доступа к пациенту и покупателю.
Одинаковая коммерческая стратегия для «Ригла-Здравсити», «Апреля», «Аптека.Ру» или маркетплейса становится всё менее рациональной. У игроков различаются структура трафика, роль RX, парафармацевтики, онлайн-бронирования, средний чек и география.
Для сетей главный риск — продолжать оценивать конкурентоспособность количеством аптек. Почти нулевая динамика локальных сетей на фоне двузначного роста крупных объединений и стремительного развития дистанционного заказа показывает, насколько быстро масштаб без цифровой инфраструктуры может потерять экономическую ценность.
Для категорийных менеджеров особенно уязвима парафармацевтика. Рост на 5,2% после прошлогоднего снижения — полезный сигнал стабилизации, но не доказательство возвращения покупателя. Если конкретная категория легко сравнивается по цене, не требует консультации и удобна для доставки, маркетплейс остаётся структурно сильным конкурентом.
Для финансовых подразделений следующим важным показателем эффективности становится не только валовая маржа, но и стоимость её получения: запас, склад, транспорт, частота поставок, стоимость капитала и экономика прямых контрактов.
А для производителей RX-препаратов необходимо внимательнее относиться к цифровым каналам бронирования. Рост RX в сервисах дистанционного заказа на 60,8% показывает, что digital-поведение перестало быть преимущественно историей OTC и парафармацевтики.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma: Расширенный рейтинг российских аптечных сетей и объединений по итогам 1 полугодия 2026 года
- RNC Pharma: Повреждение инфраструктуры крупных маркетплейсов едва ли приведёт к возврату потребителей парафармацевтики в аптечный сегмент
- RNC Pharma: Динамика продаж в онлайн канале российского фармритейла втрое опережает прирост общей выручки российских аптек в 1-2 кв. 2026 г.
- RNC Pharma: Аналитический отчет «Розничный сегмент российского фармрынка. Итоги июня и 1-2 кв. 2026 г.»