RNC Pharma 1 октябряя 2026: Продажи препаратов железа в России растут быстрее рынка цен
Рынок препаратов железа растёт не только в рублях: упаковки прибавили 13,5%, а два сезонных пика вывели спрос к историческим максимумам
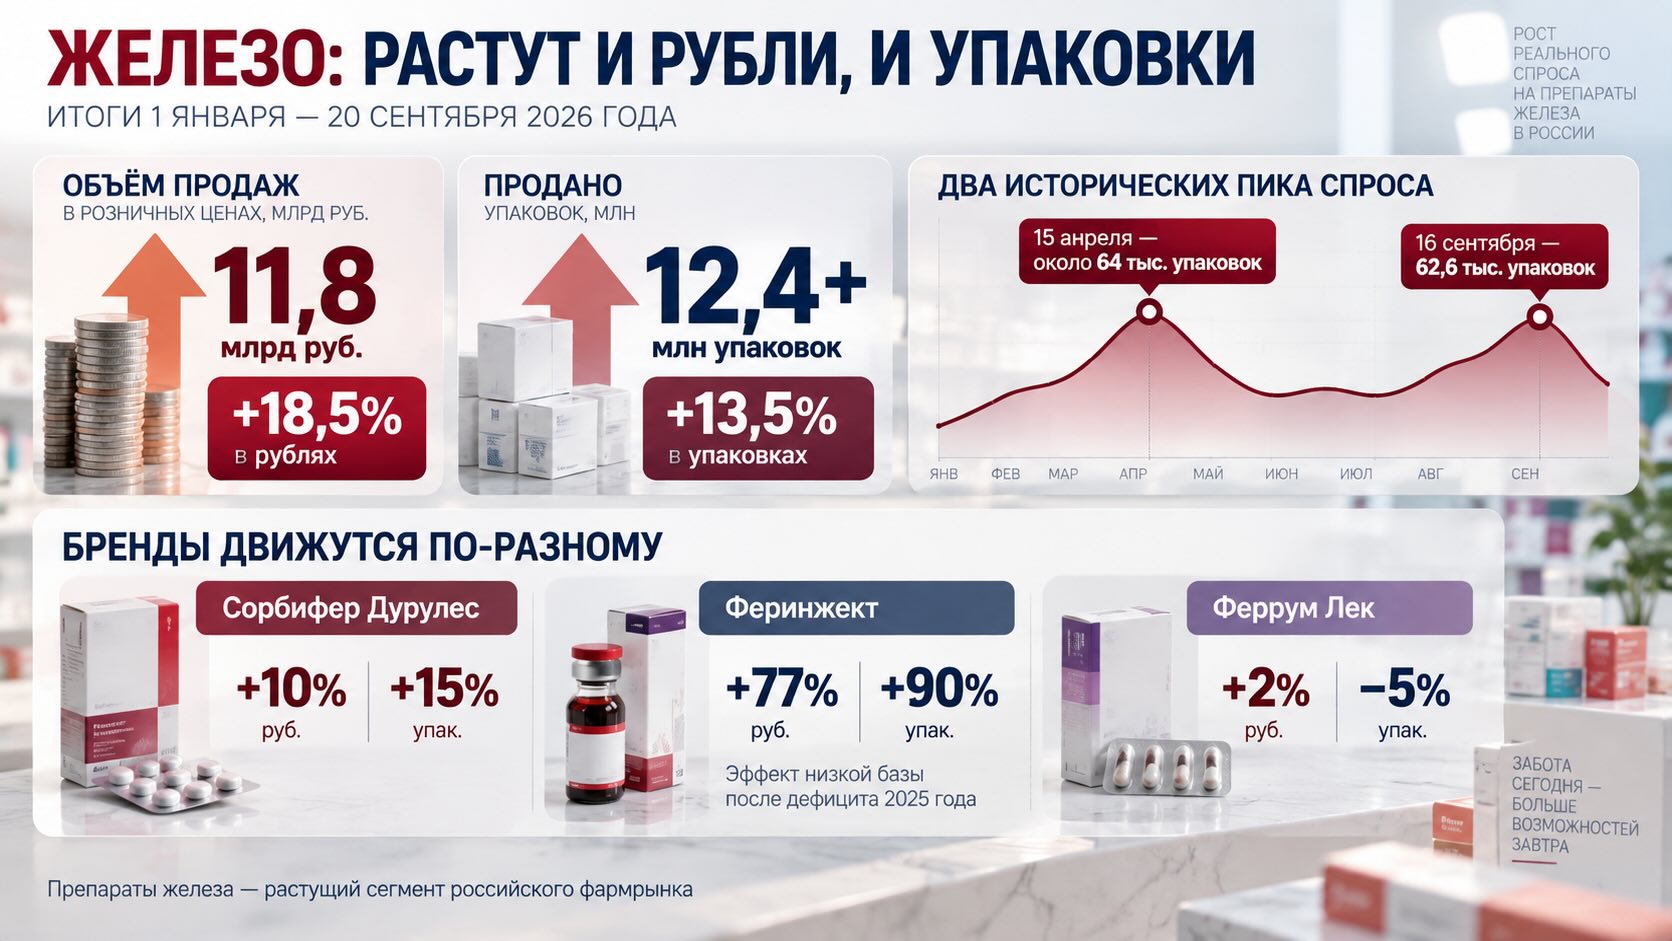
Российская розница препаратов железа в 2026 году показывает редкое для нынешнего фармрынка сочетание: рост идёт не только за счёт стоимости, но и за счёт физического спроса. С 1 января по 20 сентября продажи группы B03A достигли 11,8 млрд руб., увеличившись на 18,5% год к году, а натуральный объём превысил 12,4 млн упаковок — на 13,5% больше, чем годом ранее. Из соотношения этих темпов следует, что средние расходы на одну проданную упаковку выросли примерно на 4,4%, тогда как основную часть прироста денежного рынка обеспечило увеличение количества покупок. Одновременно усилилась сезонность: апрель превысил 1,6 млн упаковок, а 15 апреля суточные продажи приблизились к 64 тыс. упаковок; второй мощный пик пришёлся на 16 сентября — около 62,6–62,7 тыс. упаковок. Но внутри быстро растущей категории позиции брендов расходятся: лидер Сорбифер Дурулес растёт преимущественно в упаковках, Феринжект восстанавливается после дефицита 2025 года, а Феррум Лек, Ликферр 100 и Венофер теряют динамику.
Здесь нельзя объяснить рост одной инфляцией
Главная цифра отчёта RNC Pharma — не +18,5% в рублях, а +13,5% в упаковках.
За период с 1 января по 20 сентября 2026 года российские аптеки реализовали препаратов железа на 11,8 млрд руб. и более 12,4 млн упаковок. Денежный рынок растёт быстрее натурального, однако разрыв между двумя показателями сравнительно невелик — пять процентных пунктов.
Если сопоставить денежную и натуральную динамику, средние расходы покупателя на одну реализованную упаковку увеличились примерно на 4,4% год к году. Это расчётная величина на основе опубликованных RNC Pharma агрегированных данных, а не отдельно приведённый агентством показатель средней цены.
Именно поэтому происходящее принципиально отличается от ситуации, когда фармрынок растёт в рублях при стагнации или сокращении числа упаковок. В категории препаратов железа физический спрос действительно расширяется.
Более того, RNC Pharma сообщает, что востребованность препаратов железа растёт уже четвёртый год подряд. Следовательно, сильные показатели 2026 года выглядят не как единичный месячный всплеск, а как продолжение более длительного движения рынка.
Апрель показал масштаб спроса, сентябрь — его повторяемость
У препаратов железа выражена сезонность: потребительская активность усиливается весной и осенью.
Весенний цикл 2026 года оказался особенно сильным. В апреле продажи впервые превысили 1,6 млн упаковок за месяц, превзойдя в том числе пиковые показатели весны 2022 года. 15 апреля аптеки реализовали около 64 тыс. упаковок, а ещё два дня продажи оставались выше 60 тыс.
Осенью рынок практически вернулся к этому уровню. Согласно тексту RNC Pharma, 16 сентября было реализовано 62,6 тыс. упаковок; на опубликованном графике значение округлено до 62,7 тыс.
Это важнее самого рекорда. Высокий весенний показатель можно было бы рассматривать как локальную аномалию. Появление второго сопоставимого пика через пять месяцев показывает, что рынок способен повторно выходить на уровень более 60 тыс. упаковок в сутки.
Появление второго сопоставимого пика через пять месяцев показывает, что рынок способен повторно выходить на уровень более 60 тыс. упаковок в сутки.
При этом дневной график хорошо демонстрирует ещё одну особенность категории — чрезвычайно сильный календарный ритм. После пиков спрос резко снижается в выходные. Например, 20 сентября продажи составляли около 35,3 тыс. упаковок. Поэтому сравнивать отдельные дни без учёта дня недели рискованно: разница между рабочим днём и выходным способна приближаться к двукратной.
На графике сентября особенно заметно, что линия 2026 года большую часть сопоставимого периода располагается выше 2025 года. Это визуально согласуется с опубликованной RNC Pharma годовой динамикой натуральных продаж.
Лидер остаётся прежним, но рост рынка распределяется между брендами неравномерно
Сорбифер Дурулес сохраняет крупнейшую позицию в категории: 28,7% натурального объёма и более 24,7% продаж в рублях.
Но структура его роста заслуживает внимания. За рассматриваемый период денежные продажи бренда увеличились на 10%, тогда как количество упаковок — на 15%.
То есть Сорбифер растёт в натуральном выражении быстрее, чем в денежном. Одновременно весь рынок увеличился на 18,5% в рублях. Получается важная комбинация: бренд наращивает физические продажи быстрее прошлого года, но по денежной динамике отстаёт от категории в целом.
Для абсолютного лидера это не кризис позиции — доля остаётся очень большой, — но это сигнал, что наиболее быстро растущая часть денежного рынка формируется не только вокруг исторического лидера.
Особенно заметен Феринжект. Он вышел на второе место с денежной долей 16,4% и увеличил продажи на 77% в рублях и на 90% в упаковках.
Однако воспринимать эти проценты как чистое ускорение спроса было бы ошибкой. RNC Pharma прямо указывает на эффект низкой базы: в 2025 году препарат был дефицитным в российской рознице.
Поэтому динамика Феринжекта отражает по меньшей мере два процесса одновременно — реальный текущий спрос и восстановление доступности препарата после ограниченного предложения годом ранее.
За общим ростом скрывается перераспределение внутри категории
Третью позицию занимает Феррум Лек с 14,5% денежного рынка. Его показатели уже резко отличаются от категории: всего +2% в рублях и −5% в упаковках.
На рынке, который в целом прибавляет 18,5% в деньгах и 13,5% физически, такая динамика означает относительное ослабление позиции бренда.
Ещё заметнее снижение у отдельных парентеральных препаратов. Денежные продажи Ликферр 100 сократились на 22%, Венофера — на 27%.
Здесь особенно важно не сделать слишком простой вывод о переключении потребителей между препаратами. Представленные данные — статистика фактических розничных продаж, а не исследование причин назначения. Она показывает, что произошло с продажами, но сама по себе не позволяет определить, почему конкретный бренд вырос или снизился.
Для Феринжекта известен дополнительный фактор — дефицит предыдущего года. Для остальных брендов из опубликованных данных нельзя надёжно разделить влияние доступности, конкуренции, назначения врачей, цен, каналов продаж и изменений ассортиментной политики аптек.
Рынок становится больше, но одновременно меняется его внутренняя экономика
Три крупнейших бренда по денежной доле — Сорбифер Дурулес, Феринжект и Феррум Лек — вместе формируют не менее 55,6% рублевых продаж категории.
Это делает рынок достаточно концентрированным: изменения всего нескольких крупных марок способны существенно влиять на общую динамику B03A.
Но 2026 год показывает, что крупный размер бренда сам по себе не гарантирует соответствия темпу категории. Сорбифер остаётся лидером, однако растёт в рублях медленнее рынка. Феррум Лек практически не растёт денежно и сокращается физически. Феринжект, напротив, резко увеличивает продажи, хотя значительная часть этой динамики связана с восстановлением после дефицита.
Поэтому общий заголовок «рынок вырос на 18,5%» скрывает важный второй уровень: внутри категории идёт перераспределение денежных потоков.
Для аптек сезонный пик превращается в задачу управления запасом
Практическое значение данных особенно заметно для закупок и управления ассортиментом.
Категория одновременно обладает тремя характеристиками: устойчивым многолетним ростом, выраженной весенне-осенней сезонностью и очень сильными колебаниями продаж внутри недели.
Это повышает цену ошибки в планировании запасов. Ориентация только на среднемесячные показатели способна скрывать дни, когда спрос приближается к 60–64 тыс. упаковок по стране, тогда как в выходные опускается примерно к 35 тыс.
Для аптечных сетей и дистрибьюторов поэтому важна не только оценка годового роста B03A, но и более детальное прогнозирование по неделям и дням недели перед весенними и осенними пиками.
Для производителей ситуация другая. Быстро растущий рынок создаёт пространство для увеличения продаж, но одновременно повышает значение доступности товара. История Феринжекта показывает масштаб эффекта, который способен возникнуть после периода дефицита: восстановление предложения на низкой базе сопровождается почти двукратным увеличением количества реализованных упаковок.
Для маркетинга важен ещё один вывод: рост категории не означает одинаковой траектории всех брендов. Когда физический рынок прибавляет 13,5%, падение конкретной марки в упаковках становится более значимым конкурентным сигналом, чем аналогичное снижение на стагнирующем рынке.
- Российский фармритейл растёт за счёт цены, а не упаковок
- Индекс дистрибуции как новый маркер силы бренда
Контекст рынка и отрасли:
Следующий вопрос — сохранится ли физический рост после осеннего сезона
Пока данные охватывают период только до 20 сентября 2026 года, поэтому переносить темпы первых восьми с половиной месяцев на весь год механически нельзя.
Осенняя сезонность ещё не завершена, а сравнительная база последующих месяцев может отличаться. Кроме того, экстремально высокая динамика Феринжекта будет постепенно терять эффект низкой базы по мере того, как период сравнения начнёт включать восстановившееся предложение.
Для оценки устойчивости тренда в дальнейшем особенно важны три показателя: сохранится ли двузначный рост упаковок, насколько будет расходиться денежная и натуральная динамика и продолжится ли перераспределение долей между крупнейшими брендами.
Если натуральные продажи продолжат расти двузначными темпами и после прохождения сезонных пиков, это будет гораздо более сильным подтверждением структурного расширения категории, чем очередной рублёвый рекорд.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.